

外匯結算風險:PvP貨銀兩訖究竟保障甚麼
分清本金風險、替代交易成本和流動資金需要,了解PvP與淨額結算的分別,以及為何不保證準時付款。
本指南內容固定匯率不等於已完成貨幣交收
簡短摘要
可交割外匯交易的結算本金風險,是指一方已付出賣出的貨幣,卻未必能收到買入的貨幣。風險時段由該筆付款已不能確定地單方面取消時開始,直至買入貨幣最終收妥為止。貨銀兩訖(payment-versus-payment,PvP)把兩種貨幣的最終轉帳連繫起來,但不保證準時結算,也不會消除其他所有金融風險。
固定匯率不等於已完成貨幣交收
假設一家企業同意在指定結算日按每歐元1.10美元買入100萬歐元。它須支付110萬美元並收取100萬歐元。價格已經確定,但雙方仍要實際交付貨幣。交易確認書記錄的是協議,並不能證明兩筆付款都已最終結算。
BIS對外匯結算風險的分析比較可交割外匯的結算安排。關鍵問題是:付出的一方會否在收款尚未完成時,已不能撤回自己的付款。即使兩筆付款指示同時發出,也未必能解決問題;它們可能進入營業時間和法律規則各異的支付系統。
本金風險不同於替代交易成本和流動資金需求
以下金額都是假設,不包括費用和利息,並先假設只有一筆尚未淨額結算的交易。如果企業已不可撤銷地付出110萬美元卻沒有收到歐元,承受風險的是已付本金,而不只是差價或小幅匯率變動。對手方其後進入破產程序時,追討或可收回部分款項,減低最終損失;承受風險的金額不等於最終損失預測。
再看另一個情況:對手方在任何一種貨幣付款前違約,而企業仍能確定地取消自己的付款指示。企業仍需要100萬歐元。如果替代買入的匯率是每歐元1.12美元,重新買入需要1,000,000 × 1.12 = 1,120,000美元,比原來的1,100,000美元多20,000美元。這是簡化的替代交易成本例子,並非損失了1,100,000美元本金。
兩種情況的假設不同,不應自動把金額相加。巴塞爾委員會外匯風險指引分開討論本金、替代成本和流動資金風險。即使沒有本金損失,替代交易結算前仍可能需要歐元。緊急籌措歐元的成本取決於信貸、時點和市場情況。
風險時段可能早於帳面扣款
沒有採用PvP時,先找出付款指示最後一個仍能確定地單方面取消的時點。本金風險由取消能力消失時開始,直至買入貨幣最終收妥為止。巴塞爾委員會指引亦強調對帳:不能因預計收款時間已過,就假設款項已到。
假設所有時間都採用同一時區:取消保證在09:00結束,帳戶在10:00顯示扣款,對手貨幣在15:00最終到帳,並於15:30對帳確認。經濟上的本金風險時段是六小時,由09:00至15:00。若只從帳面扣款時開始計算,就會漏掉首一小時。營運監察亦須處理直至15:30完成對帳前的不確定性。
以上時間只作說明,並非CLS時限或銀行通用截數時間。單憑結算日不能確定風險時段。支付系統的營業時間、兩種貨幣的假期、代理銀行安排和取消規則都可能令時段改變。預期收款未能對帳時,應追查並升級處理;這本身並不證明款項已永久損失。
PvP令兩種貨幣的最終轉帳互為條件
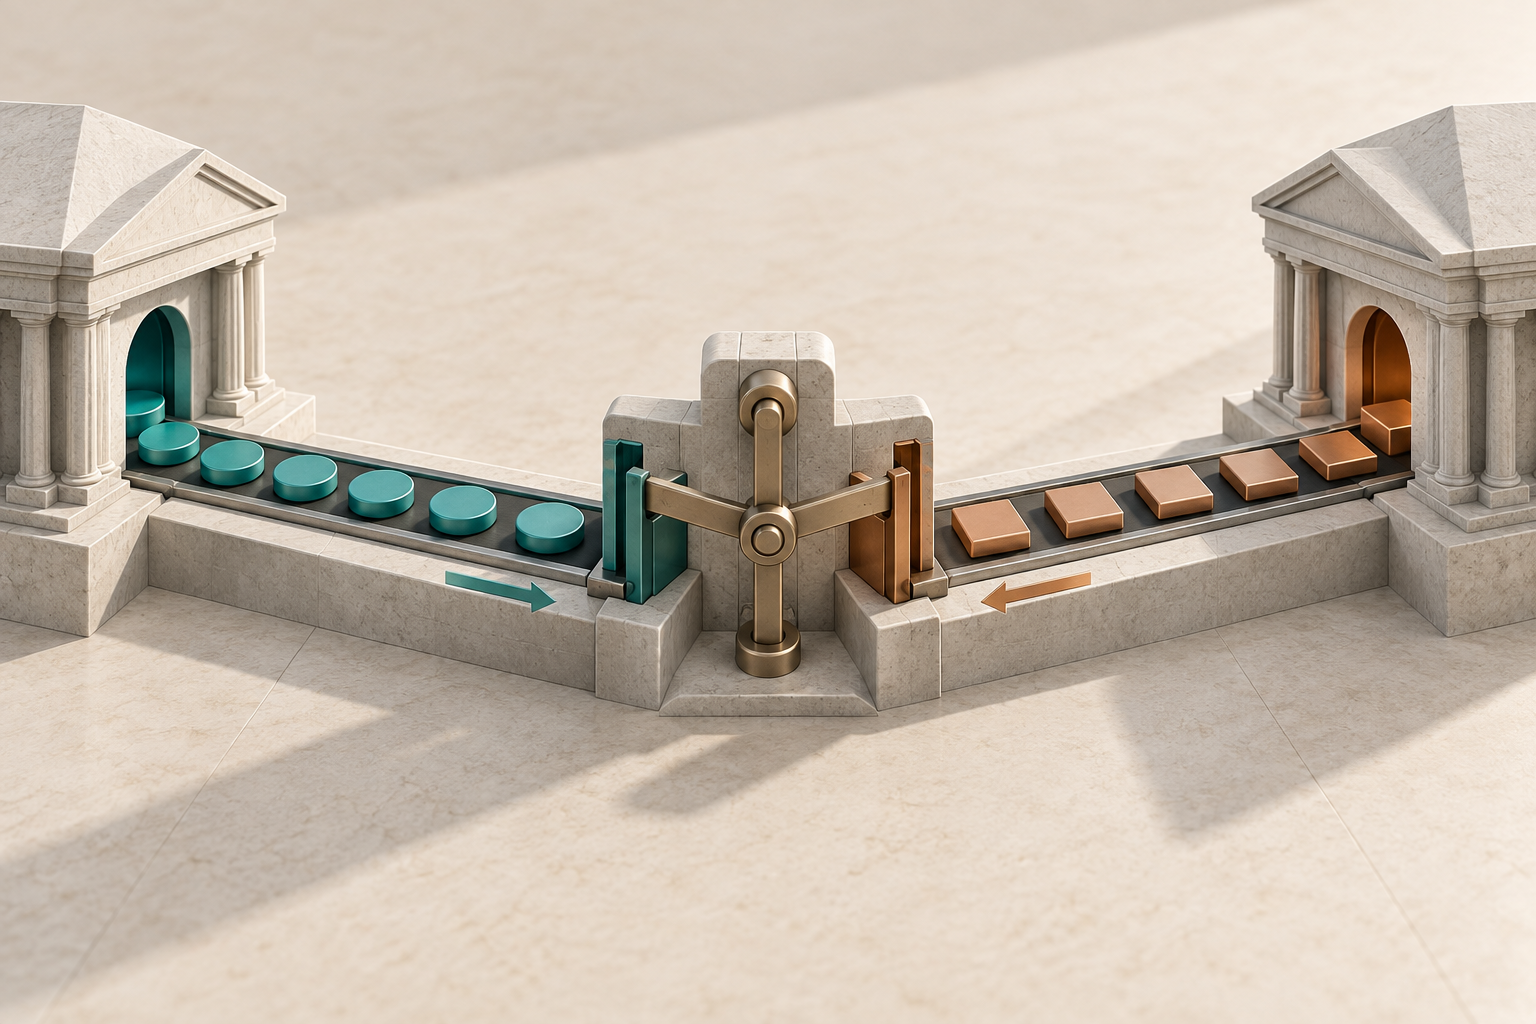
在PvP安排下,一種貨幣的最終轉帳會發生,當且僅當另一種貨幣的最終轉帳亦發生。這比付款承諾或畫面上顯示兩筆指示都已提交更嚴格。關鍵是最終結算之間存在連繫,不是兩個畫面顯示相同時間。
在受PvP安排涵蓋的EUR/USD交易中,任何一種貨幣都不會脫離另一種貨幣的相應最終轉帳而獨立完成結算。如果未符合結算條件,交易可能無法完成。企業或可避免單方面交出本金,但仍可能未能及時收到支付供應商所需的歐元。
CPMI關於推動採用PvP的報告討論了PvP的好處和擴大使用時面對的障礙。兩道相連閘門的圖示只用來解釋有條件的貨幣交換,並非任何CLS系統的架構圖,也不代表其帳戶、違約程序、付款時間或資金安排。預先備付資金,以及對服務提供者的債權,應與外匯結算指示本身的保障分開評估。
PvP亦不同於中央結算。中央交易對手(CCP)介入交易雙方之間,並按其規則承擔義務;PvP描述的是貨幣轉帳如何互相連繫。一項安排可以結合不同功能,但單憑PvP這個名稱,不能推斷CCP已為交易提供擔保。
淨額結算減少付款金額;PvP連繫不同貨幣
淨額結算和PvP回答的是不同問題。假設同一對手方在同一結算日有兩筆符合條件、可依法執行的同幣種付款:A須付110萬美元給B,B須付90萬美元給A。如果適用協議容許把付款責任淨額結算,A最後只須付20萬美元給B,即1,100,000美元減900,000美元。
這20萬美元是尚餘的付款責任,不是利潤,也不是節省的交易損失。這亦不能證明歐元付款以美元付款為條件。淨額結算可減少需要轉帳的本金;PvP則把不同貨幣的結算連繫起來。美元和歐元不是同一單位,不能直接相減。
也不要把內部試算表當成具法律效力的淨額結算。淨額資金需求可以與按總額處理的結算指示同時存在。違約後的終止淨額結算、付款前的責任淨額結算,以及營運資金計算各有不同用途。其效力取決於協議和適用法律,而不只是畫面上顯示的淨額。
CLS服務設有資格和使用條件
CLS介紹CLSSettlement時,將它描述為採用多邊淨額結算的PvP服務。其公開資料在2026年9月26日查閱時列出18種合資格貨幣。這是當日資料所述的服務範圍,不代表每筆使用這些貨幣的交易都會自動經該服務結算。
個別交易必須符合資格,付款指示亦要正確。企業透過銀行使用服務時,應分清銀行參與服務和自己那筆交易的實際安排:哪些付款指示受涵蓋、如何確認結算狀態、仍須提供甚麼資金,以及未能按預定路徑結算時會如何處理。
服務提供者所說的本金風險保障,不是存款保障,也不代表服務提供者不會出現任何問題,更不能證明零售經紀商的帳戶結餘受同樣保障。本文討論的是實際交付貨幣的交易。NDF、現金結算CFD和交易所期貨的付款及結算安排各有不同;期貨與外匯指南提供背景,但不會把它們當成相同安排。
本金風險受控後,還有哪些風險?
相連的結算機制不會鎖定交易失敗後的替代匯率。重新買入貨幣可能更貴;預期收款未到,也可能需要短期資金。錯誤指示、系統中斷和法律條款爭議亦會影響營運。明確減低一種風險,才能看清仍要處理的其他風險。
假設供應商要求在中午前收到歐元,但外匯交換要到較後時間才完成。即使本金沒有損失,企業仍可能錯過商業付款期限。企業要確保在所需時間和地點能使用正確貨幣,不能只依賴兩筆最終轉帳已連繫的說法。有美元資金,不代表屆時就能在指定地點使用歐元。
相反,匯率一般波動本身不代表結算失敗。如果合約約定的兩筆付款都已最終到帳,即使其後的市場匯率看來更有利,外匯交易仍可能已成功結算。價格風險、付款履行和企業付款時間表應分開記錄。
財資團隊應索取哪些資料?
先記錄個別交易的貨幣、金額、法律上的交易對手、結算日和收款目的地。再確認付款指示的取消期限、預計收款最終完成的時間,以及用甚麼資料確認收款。每個截數時間都要註明時區。相比銀行一般的宣傳說法,該筆交易實際採用的結算路徑更有參考價值。
若預計使用PvP,應確認交易是否符合資格、付款指示如何配對、資金提供的截止時間和例外處理方式。若預計使用淨額結算,應確認涵蓋哪些付款責任,以及協議會否改變法律責任,還是只減少資金需求。亦要備妥追查未收款、替代買入和臨時籌措貨幣的程序。這些問題有助了解服務,並非適用於所有司法管轄區的法律清單。
最終應能清楚說明:哪些本金轉帳互相連繫、企業何時能使用買入的貨幣,以及哪些風險不在這種連繫的保障範圍內。優惠匯價、已約定的遠期匯率,或較低的淨資金需求,都不能單獨回答這些問題。
常見問題
Q1遠期合約可以消除外匯結算風險嗎?
遠期合約可以鎖定約定匯率,但可交割遠期仍須交付貨幣和履行付款責任。本金轉帳如何受到保障,要看結算安排。
Q2使用PvP後就沒有其他風險嗎?
不是。PvP處理受涵蓋付款指示的本金風險。結算延誤、替代成本、資金需求,以及營運或法律問題仍須分開考慮。
Q3使用CLS成員銀行,是否代表我的所有交易都經CLS結算?
單憑銀行參與服務,不能確定個別交易的路徑。交易資格、付款指示、服務條款和銀行安排都會影響交易是否使用該服務。
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電郵。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
沒有使用PvP時,本金風險時段何時開始?
選擇答案即可查看解釋