

Almgren–Chriss 最佳執行:平衡市場衝擊與價格風險
了解 Almgren–Chriss 模型如何安排大額母單的執行時間,並權衡市場衝擊成本與價格不確定性。
本指南內容為何要把大額訂單分散到一段時間內
簡短摘要
Almgren–Chriss 模型在大額母單尚未完成時,權衡預期執行成本與結果的不確定性。放慢執行可以減少對價格的衝擊,但會令剩餘倉位更長時間暴露於市場價格風險之中;加快執行可更早減少剩餘量,卻可能增加執行成本。所得曲線只在指定模型、參數和風險偏好下成立。
為何要把大額訂單分散到一段時間內
一次過買入或賣出大量資產,可能超出當時可用的流動性。積極執行會消耗訂單簿上可見的深度,令其後的部分訂單可能以較差價格成交。若將交易分散到數小時內,市場價格則有時間在訂單完成前變動。買單遇上價格上升,未買入的部分會變得更貴;賣單遇上價格下跌,也有類似問題。
這是執行問題,並非判斷市場方向的問題。模型把預先設定的交易量安排在開始時間與限期之間,同時考慮訂單造成的價格衝擊,以及等待期間的市場風險。
定義剩餘量、執行期限和交易速度
設 X 為需要執行的數量,T 為可用時間,x(t) 為 t 時刻尚未執行的數量。開始時 x(0)=X;若要在限期內完成,則 x(T)=0。若 v(t) 代表執行速度,剩餘量與速度的關係為:
v(t) = −dx(t)/dt
因此,v(t) 為正代表剩餘量正在減少。單位可以是同一資產的股票、合約或其他一致數量。買單和賣單都可用絕對數量表示,交易方向則另外決定現金流的正負。
連續時間寫法方便推導,但實際執行通常由多張子訂單和部分成交組成。因此,模型速度描述的是平均計劃,並不保證每個時刻都有確定的成交流量。
暫時衝擊與永久衝擊是不同成本
暫時衝擊是指目前的大額訂單跨越買賣差價或消耗流動性,令成交價格變得不利。它通常影響正在執行的數量,並可能在訂單流減弱後消退。在係數為 η 的線性模型中,交易速度越快,每單位的暫時衝擊越大。
永久衝擊是按照所採用的模型,交易結束後仍然保留的基礎價格變化。它也可能影響尚未完成部分的價值。Almgren–Chriss 在計算預期成本時分開處理兩種衝擊。在最簡單的線性永久衝擊假設下,連續時間近似中的永久衝擊總貢獻可以不受交易時間分佈影響;暫時衝擊和剩餘量風險則決定曲線的彎曲程度。
Almgren 與 Chriss 關於投資組合交易最佳執行的原始論文,把這些概念放進一個在指定不確定性水平下減少交易成本的框架。衝擊係數是模型參數,並非適用於所有資產和市況的通用常數。
剩餘倉位暴露於市場的時間越長,執行風險越大
即使模型沒有假設交易者能預測價格方向,執行結果仍然存在不確定性。只要還有未買入或未賣出的數量,該部分價值便會隨市場價格改變。x(t) 越大、持續時間越長,最終執行成本的方差便可能越高。
單一資產的基礎模型把價格視為波動率為 σ 的隨機過程。若 C 代表執行成本,模型可透過目標函數權衡預期成本 E[C] 與方差 Var(C),例如:
E[C] + λ Var(C)
這是從有效邊界選取折衷點的方法之一。λ 代表成本方差對所選執行曲線的影響程度。參數單位必須一致;沒有一張 λ 對照表適用於所有市場,也不能單憑過往一次執行結果直接推算 λ。
Almgren–Chriss 曲線與 λ 的作用
在連續時間、平方風險及線性暫時衝擊假設下,最佳剩餘量軌跡為:
x(t) = X × sinh(κ(T − t)) / sinh(κT)
其中:
κ² = λσ²/η
σ 為價格波動率,η 為暫時衝擊係數,而 κ 決定曲線的緊迫程度,單位是時間的倒數。κ²=λσ²/η 對應目標函數 E[C]+λVar(C) 的寫法;若改變時間單位或風險懲罰的標準化方式,λ 的數值也會改變。Almgren–Chriss 原始模型推導出這個形式;若使用有限的離散時間間隔,方程會有一項細小修正,並在連續時間極限中消失。
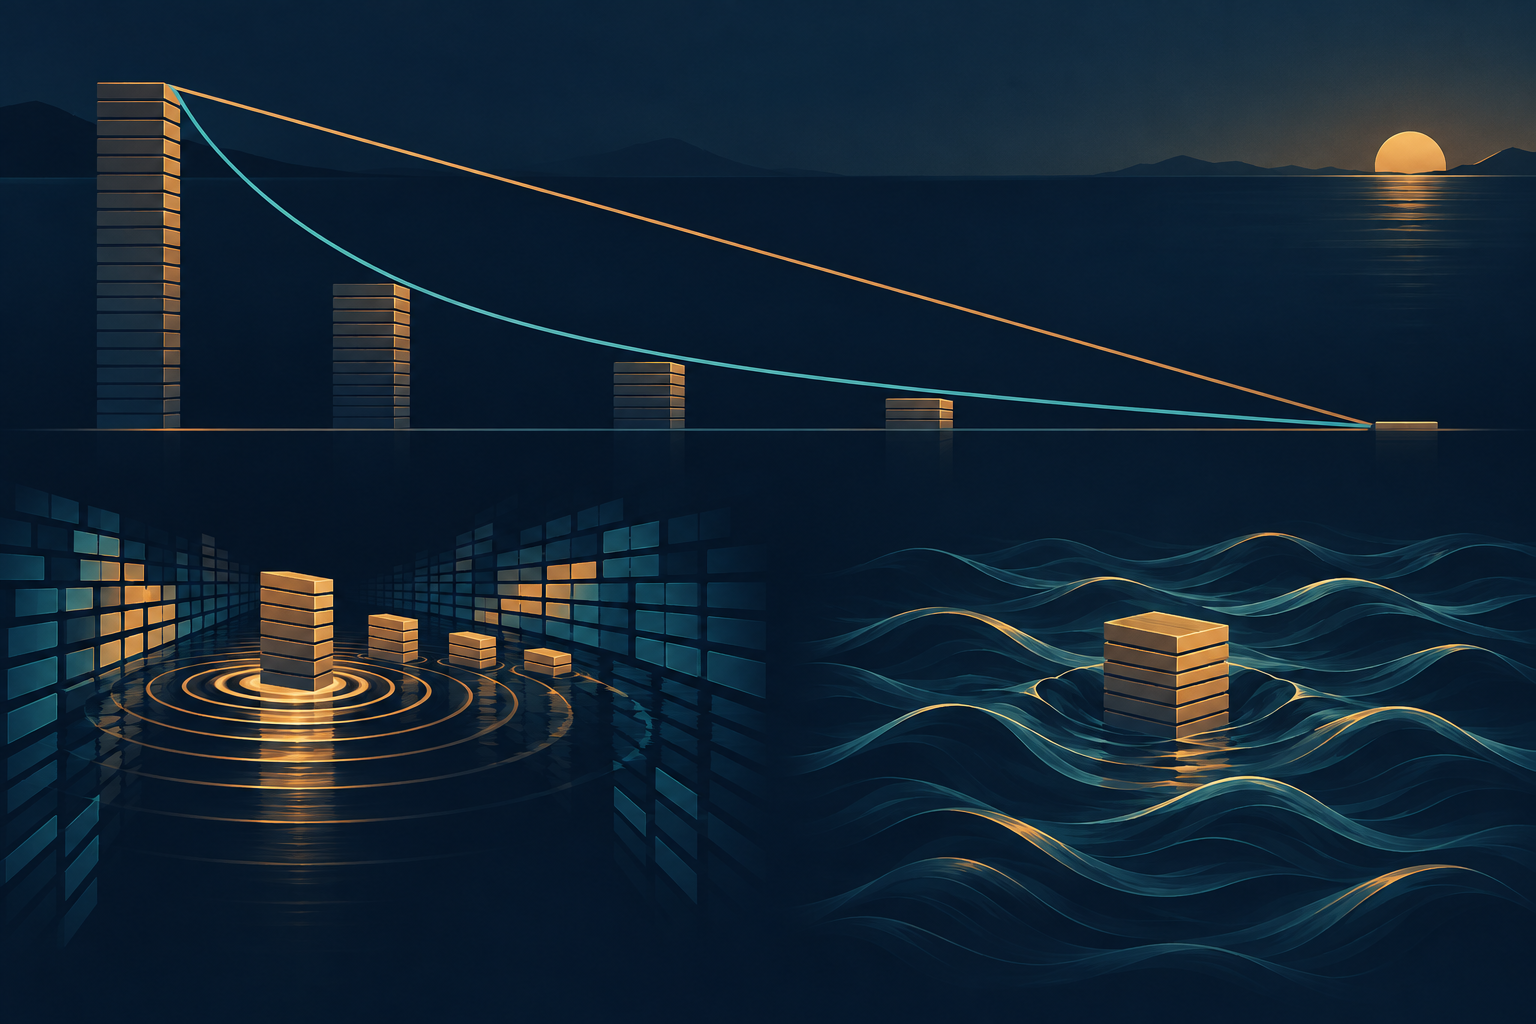
當 λ 趨近零,κ 亦趨近零,雙曲正弦的比值便趨近直線 x(t)=X(1−t/T),即類似線性 TWAP 的均勻執行。λ 越高,模型對價格不確定性的懲罰越大,剩餘量會在初段更快下降,更多訂單會提早執行。代價是模型可能接受較高的預期衝擊成本,以降低結果方差。
基礎版本使用固定參數預先計算曲線。執行開始後,它不會根據新價格、訂單流或訂單簿流動性自行調整。
假設例子:15、30 和 45 分鐘後的剩餘量
假設需要在 60 分鐘內執行 1,000 股。為說明曲線形狀,設無量綱參數 κT=2。這個數值只決定曲線形狀,並不代表實際波動率、衝擊係數或風險偏好。
15 分鐘後 t/T=0.25,剩餘比例為 sinh(1.5)/sinh(2) ≈ 0.587,即約剩 587 股。30 分鐘後,剩餘比例為 sinh(1)/sinh(2) ≈ 0.324,即約剩 324 股;45 分鐘後,sinh(0.5)/sinh(2) ≈ 0.144,即約剩 144 股。所有數字均四捨五入至最接近的整股。
線性 TWAP 計劃在 15、30 和 45 分鐘後會分別剩下約 750、500 和 250 股。κT=2 的曲線把更多交易安排在前段。這些只是經過取整的假設模型結果,並非價格預測、交易成本估算或執行速度建議。
有效邊界說明模型在選擇甚麼
不同 λ 值會產生不同的預期成本和方差組合。預期成本較低的曲線,可能讓更多剩餘量較長時間暴露於市場風險;降低結果不確定性的曲線,則可能較早執行更多數量並承擔較高衝擊成本。這些無法在不令另一項指標變差的情況下繼續改善的選擇,組成有效邊界。
Bertsimas 與 Lo 關於執行成本最佳控制的研究,探討如何按預期交易成本選擇動態策略。Almgren–Chriss 明確加入成本不確定性的衡量方法,讓風險偏好更易比較。不過,λ 並非個人風險性格的分類;實際可接受風險、限期和未完成倉位的影響,取決於交易目標。
基礎模型的限制
經典解假設單一資產、較短期限、已知的起始和終止數量、固定的流動性與衝擊係數,以及沒有 alpha 訊號或可預測價格漂移的簡化價格過程。基礎曲線是靜態、預先設定的 open-loop 計劃:開始執行後不會因新價格或訂單簿流動性而重新計算。線性衝擊也未必能準確描述真實市場,尤其是流動性改變或母單佔市場成交量很大時。
Gatheral 關於市場衝擊與無動態套利的研究,說明建構一致策略時為何需要限制衝擊模型。若永久衝擊或衝擊衰減的假設不符合市況,計算出的曲線便可能無法代表實際成本。手續費、參與率上限、交易單位、滑點、多項資產和未完成數量,也需要另外建模或衡量。
如何解讀執行計劃
先檢查資產和交易方向、如何設定限期、X 和 σ 使用甚麼單位,以及波動率按哪個時段估算。再了解 η 如何估算、是否包括差價和費用、是否容許未能完全成交,以及計劃會否在執行期間更新。如果相同術語對應不同期限或單位,就不應直接比較參數。
最後,將執行計劃與結果評估分開。VWAP 和 TWAP 時間表按預計市場成交量或時間平均分配交易;Almgren–Chriss 則在指定模型中選取成本與方差之間的平衡。Implementation shortfall按照投資決策衡量結果,亦可計入未成交數量。以上方法本身都不能證明所選時間表導致價格變動,或必定帶來更佳回報。
常見問題
Q1最佳是否代表這個時間表對每張訂單都較好?
不是。最佳程度取決於目標函數和假設,例如衝擊參數、波動率、時間範圍和風險懲罰。期限或流動性不同,時間表亦會改變。
Q2為甚麼較緊迫的策略預期成本可能較高?
較緊迫的策略會更快減少暴露於市場風險的剩餘量,但快速發送子訂單可能消耗更多流動性並跨越差價。模型是在權衡這些影響,並沒有消除成本。
Q3這條軌跡有考慮價格和流動性的突然變化嗎?
基礎靜態軌跡沒有。它按固定參數預先計算,不會回應新資訊。自適應執行需要擴展模型和最新資料,結果亦會依賴新增假設。
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電郵。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
執行模型中的 x(t) 代表甚麼?
選擇答案即可查看解釋