

ट्रिपल-बैरियर विधि: वित्तीय घटनाओं की लेबलिंग समझें
जानें कि उतार-चढ़ाव के अनुसार तय लाभ और हानि सीमाएँ तथा अधिकतम समय-सीमा वित्तीय घटनाओं को मशीन लर्निंग लेबल में कैसे बदलती हैं।
इस गाइड मेंट्रिपल-बैरियर विधि किस सवाल का जवाब देती है?
संक्षिप्त सारांश
ट्रिपल-बैरियर विधि किसी घटना के शुरू होने के बाद कीमत के रास्ते को इस आधार पर लेबल करती है कि पहले लाभ की सीमा छुई गई, हानि की सीमा, या तय समय-सीमा समाप्त हुई। इस लेख में, समय समाप्त होने तक कोई क्षैतिज सीमा न छुए तो लेबल 0 है, भले ही अंतिम रिटर्न धनात्मक या ऋणात्मक हो। लक्ष्य अस्थिरता घटना शुरू होते समय ज्ञात होनी चाहिए; बाद की कीमतें लक्ष्य y बनाती हैं, विशेषताएँ X नहीं।
ट्रिपल-बैरियर विधि किस सवाल का जवाब देती है?
वित्तीय मशीन लर्निंग में विशेषताओं की हर पंक्ति के साथ ऐसा परिणाम चाहिए जिसे मॉडल सीख सके। हर अवलोकन को तय दिनों बाद के रिटर्न से लेबल करना हमेशा उपयोगी सवाल नहीं बताता: क्या कीमत किसी दिशा में पर्याप्त चली, कितनी जल्दी चली, और क्या लाभ के लक्ष्य से पहले हानि की सीमा आ गई? ट्रिपल-बैरियर विधि हर चुनी हुई घटना के लिए दो क्षैतिज मूल्य सीमाएँ और एक समय सीमा तय करती है।
घटना संदर्भ मूल्य P₀ से शुरू होती है। CUSUM जैसा इवेंट फ़िल्टर तब शुरुआती समय चुन सकता है जब कीमत का संचयी बदलाव तय सीमा पार करे। फ़िल्टर बताता है कि मापन कब शुरू करना है; वह अंतिम लेबल नहीं बताता। शुरुआत तय होने के बाद बैरियर रखे जाते हैं और कीमत को पहली सीमा छूने या समय समाप्त होने तक देखा जाता है। Advances in Financial Machine Learning का अध्याय 3 इस लेबलिंग विधि की चर्चा करता है। mlfinpy की लेबलिंग गाइड ट्रिपल-बैरियर और मेटा-लेबलिंग की प्रक्रिया बताती है।
घटना शुरू होते समय क्षैतिज सीमाएँ निकालें
घटना शुरू होने तक उपलब्ध जानकारी से लक्ष्य अस्थिरता σᵢ का अनुमान लगाएँ। फिर लाभ लेने का गुणक mPT और स्टॉप-लॉस गुणक mSL चुनें। यदि σᵢ साधारण रिटर्न के रूप में है और दृष्टिकोण लॉन्ग पोज़िशन का है, तो सीमाएँ होंगी:
- ऊपरी सीमा: P₀ × (1 + mPT × σᵢ)
- निचली सीमा: P₀ × (1 − mSL × σᵢ)
इससे हर घटना की सीमा उसके अनुमानित जोखिम के अनुसार बदलती है, बजाय सभी के लिए एक ही कीमत-अंतर रखने के। शुरुआत में अस्थिरता अधिक हो तो सीमाएँ दूर होंगी; कम हो तो पास। σᵢ को शुरुआत में तय करें। बाद की कीमतों से इसे फिर निकालने पर वही भविष्य का रास्ता लक्ष्य को भी बदल देगा जिससे लेबल बनता है। अगर अध्ययन लॉग रिटर्न का उपयोग करता है, तो सूत्र को उसी रूप में बदलें और गणना भर में एक ही परिभाषा रखें।
तीसरी सीमा ऊर्ध्वाधर है: पहले से तय अंतिम समय, जो अधिकतम होल्डिंग अवधि बताता है। तब तक कोई क्षैतिज सीमा न छुए तो घटना समय पूरा होने पर समाप्त होती है। अवधि छोटी या बड़ी करने से लक्ष्य का सवाल बदल जाता है, इसलिए इसे परिणाम देखने के बाद नहीं, शोध के उद्देश्य के आधार पर चुनें।
काल्पनिक उदाहरण: कौन सी सीमा पहले छुई?
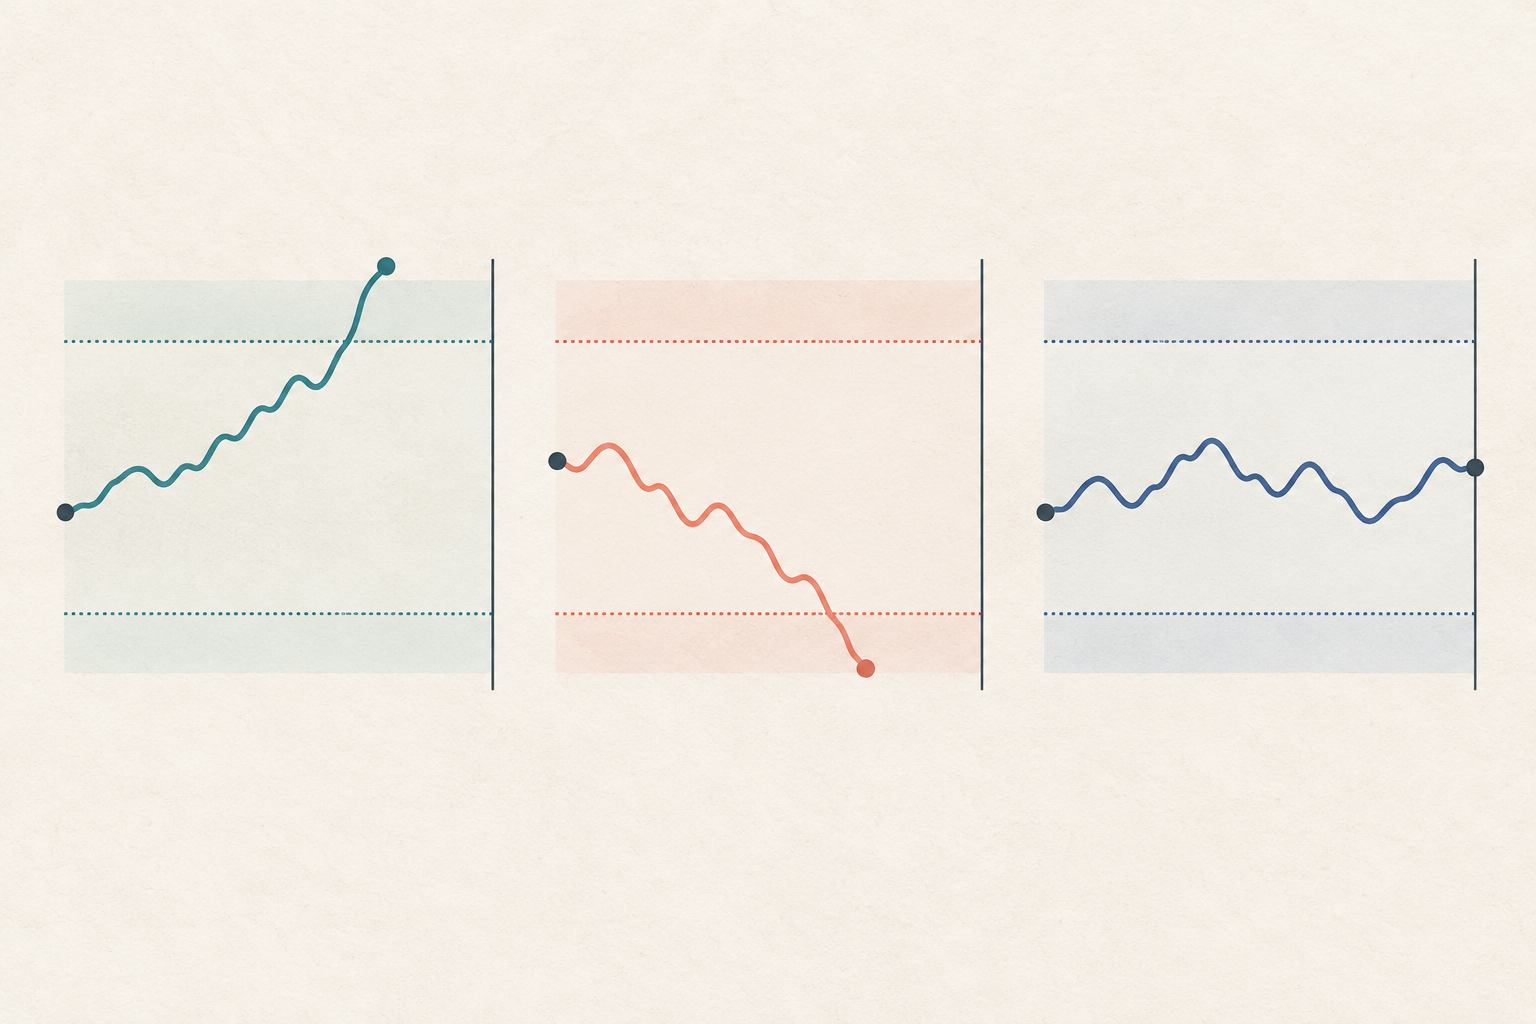
मान लें घटना की शुरुआत पर P₀ = $100 और σᵢ = 2% है। mPT = 2 और mSL = 1.5 रखने पर ऊपरी सीमा $100 × (1 + 2 × 0.02) = $104 होगी। निचली सीमा $100 × (1 − 1.5 × 0.02) = $97 होगी। ऊर्ध्वाधर सीमा तीसरी भविष्य की बार के अंत में लागू होती है।
रास्ता 100 → 104.50 हो तो पहली भविष्य की बार में ही ऊपरी सीमा पार होती है और लेबल +1 होता है। रास्ता 100 → 96.50 हो तो पहली भविष्य की बार में कीमत $97 से नीचे जाती है, इसलिए लेबल −1 है। रास्ता 100 → 101 → 102 → 101.50 में तीसरी भविष्य की बार के अंत तक कोई क्षैतिज सीमा नहीं छूती और समय-सीमा समाप्त हो जाती है। यहाँ चुने गए नियम के अनुसार लेबल 0 है, हालाँकि $100 से $101.50 तक अंतिम रिटर्न +1.5% है।
इन उदाहरणों में दिखाई गई कीमतें क्रम बताती हैं। वास्तविक OHLC बार में ऊँचा और नीचा भाव एक ही बार में दोनों सीमाएँ पार कर सकते हैं; केवल उन संक्षिप्त आँकड़ों से यह पता नहीं चलेगा कि पहले कौन सी सीमा छुई गई।
समय समाप्ति का नियम साफ़ दर्ज करें
यदि ऊर्ध्वाधर सीमा पहले पहुँचती है तो एक से अधिक लेबल नियम संभव हैं। इस लेख में नियम स्पष्ट है: अंतिम समय से पहले लाभ या हानि की क्षैतिज सीमा न छुए तो लेबल 0 होगा, चाहे अंतिम कीमत शुरुआत से ऊपर हो या नीचे। mlfinpy की गाइड ऊर्ध्वाधर बैरियर को अधिकतम समय-सीमा बताती है; labeling.py के कार्यान्वयन में ऊपरी सीमा के लिए 1, निचली के लिए −1 और ऊर्ध्वाधर सीमा के लिए 0 दिया गया है।
कुछ अन्य कार्यान्वयन समय समाप्ति पर अंतिम रिटर्न का चिह्न ले सकते हैं: कीमत ऊँची हो तो +1, नीची हो तो −1, और अपरिवर्तित हो तो संभवतः 0। यह अलग सवाल का जवाब है—यह अंतिम रिटर्न की दिशा बताता है, केवल यह नहीं कि क्षैतिज सीमाएँ छुई गई थीं या नहीं। दो लाइब्रेरी या डेटासेट के लेबल की तुलना से पहले उनका नियम जाँचें और लक्ष्य की परिभाषा में दर्ज करें।
दिशात्मक लेबल और मेटा-लेबलिंग अलग रखें
प्राथमिक दिशात्मक लेबल +1 हो सकता है जब ऊपरी सीमा पहले छुए, −1 जब निचली सीमा छुए और 0 जब चुने गए नियम के अनुसार समय समाप्त हो। कोई प्राथमिक मॉडल पहले ही लॉन्ग या शॉर्ट दिशा चुन सकता है; फिर दूसरा मॉडल सीखता है कि उस संकेत को अपनाना है या छोड़ देना है। इसे मेटा-लेबलिंग कहते हैं। इसमें द्विआधारी लेबल 1 आम तौर पर संकेत अपनाने और 0 उसे अस्वीकार करने का अर्थ रखता है; यह तीन-वर्ग वाले दिशात्मक लेबल जैसा नहीं है।
अगर प्राथमिक मॉडल ने दिशा चुनी है, तो परिणाम का आकलन उसी दिशा के सापेक्ष करें। यदि द्वितीयक मॉडल का काम सिर्फ मौजूदा संकेत पर कार्रवाई करना है, तो उससे नई दिशा का अनुमान न माँगें। यह भी तय करें कि परिणाम लागत से पहले का सकल रिटर्न है या लागत के बाद का शुद्ध रिटर्न।
भविष्य के परिणामों को X विशेषताओं से बाहर रखें
घटना शुरू होने के समय σᵢ, गुणक और X विशेषताएँ ज्ञात होनी चाहिए या केवल उसी समय उपलब्ध जानकारी से निकाली जा सकनी चाहिए। बाद की कीमतें बताती हैं कि कौन सी सीमा पहले छुई गई और उनसे y बनता है। भविष्य का रिटर्न, घटना का बाद का समाप्ति समय या उस समय अज्ञात कोई और जानकारी X में डालने से मॉडल को जवाब पहले ही मिल जाता है।
एक-दूसरे के पास शुरू हुई घटनाएँ समय में एक-दूसरे से ओवरलैप कर सकती हैं और आगे की कीमतों का हिस्सा साझा कर सकती हैं। घटना-पंक्तियों को बेतरतीब बाँटने से यह निर्भरता नहीं हटती। हर घटना का वास्तविक आरंभ और समाधान समय दर्ज करें और परीक्षण परिणामों से ओवरलैप करने वाले प्रशिक्षण उदाहरणों को purging के ज़रिए हटाएँ। ज़रूरत हो तो अलग कारण सहित embargo अवधि भी तय करें। वित्तीय समय-श्रृंखला में purged cross-validation और embargo की गाइड में ओवरलैप होते लेबल का उपचार समझाया गया है।
कीमत के डेटा और लेनदेन लागत के नियम तय करें
एक ही OHLC बार में उच्च कीमत लाभ सीमा पार कर सकती है और निम्न कीमत हानि सीमा से नीचे जा सकती है। ये संक्षिप्त मान नहीं बताते कि पहले कौन सी सीमा छुई गई। संभव हो तो अधिक सूक्ष्म समय वाले डेटा का उपयोग करें; अन्यथा ऐसे अस्पष्ट मामलों के लिए पहले से एक ही सावधान नियम तय करें। केवल समापन कीमतों का नियम बार के भीतर हुए उस स्पर्श को भी छोड़ सकता है जिसके बाद भाव पलट गया।
यदि लेबल वास्तविक कारोबार का परिणाम दिखाता है, तो कमीशन, खरीद-बिक्री स्प्रेड, स्लिपेज, बाज़ार प्रभाव और लागू होने पर फंडिंग या उधार लागत शामिल करें। शुद्ध रिटर्न को लक्ष्य बनाने से मेटा-लेबलिंग में संकेत अपनाने का निर्णय भी बदल सकता है। ट्रिपल-बैरियर विधि प्रशिक्षण के लक्ष्य बनाती है; यह अपने आप में न ट्रेडिंग रणनीति है, न लाभ का प्रमाण।
आम सवाल
Q1क्या CUSUM इवेंट का लेबल भी तय करता है?
नहीं। CUSUM ऐसा फ़िल्टर हो सकता है जो मूल्य बदलाव सीमा पार होने पर इवेंट शुरू होने का समय चुनता है। उसके बाद तीनों बैरियर परिणाम का लेबल तय करते हैं।
Q2क्या ऊर्ध्वाधर सीमा पर समाप्त हर इवेंट का लेबल 0 होता है?
नहीं। यह लेख और लिंक किए गए mlfinpy उदाहरण 0 का नियम अपनाते हैं। अन्य कार्यान्वयन समाप्ति पर रिटर्न का चिह्न लगा सकते हैं, इसलिए परिणामों की तुलना से पहले लक्ष्य की परिभाषा देखें।
Q3क्या +1 लेबल का अर्थ है कि लागत के बाद कारोबार लाभदायक था?
ज़रूरी नहीं। इसका अर्थ है कि तय मूल्य नियम के अनुसार ऊपरी सीमा पहले छुई गई। कमीशन, स्प्रेड, स्लिपेज, फंडिंग और निष्पादन की गुणवत्ता शुद्ध परिणाम बदल सकते हैं।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
उदाहरण में 100 → 101 → 102 → 101.50 रास्ते को तीसरी भविष्य की बार के अंत में समय-सीमा पूरी होने पर कौन सा लेबल मिलेगा?
व्याख्या देखने के लिए एक उत्तर चुनें