

Time-Series और Cross-Sectional Momentum: संकेतों में क्या अंतर है?
किसी परिसंपत्ति के अपने पिछले प्रतिफल पर आधारित रुझान संकेत की तुलना साथियों के बीच परिसंपत्तियों को क्रम देने वाली रणनीति से करें; उदाहरण और ऐतिहासिक साक्ष्य की सीमाएँ भी समझें
इस गाइड मेंअतीत के प्रतिफल पर दोनों नियम अलग सवाल पूछते हैं
संक्षिप्त सारांश
Time-series momentum किसी परिसंपत्ति के पिछले प्रतिफल की तुलना शून्य या पहले से तय किसी सीमा से करता है: सरल sign rule में सकारात्मक momentum long और नकारात्मक momentum short दिशा बताता है। Cross-sectional momentum परिसंपत्तियों को एक-दूसरे के सापेक्ष क्रम देता है और relative winners तथा losers में position लेता है। सभी परिसंपत्तियों के lookback return नकारात्मक हों, तब पहला नियम सबको short कर सकता है जबकि दूसरा सबसे कम गिरने वाली परिसंपत्तियों को खरीद सकता है। कोई भी नियम लाभ की गारंटी नहीं देता
अतीत के प्रतिफल पर दोनों नियम अलग सवाल पूछते हैं
Momentum संकेत नियमों का एक परिवार है, कोई एक तय trading system नहीं। Time-series momentum पूछता है कि निर्धारित lookback अवधि में किसी परिसंपत्ति का अपना प्रतिफल सकारात्मक था या नकारात्मक। Cross-sectional momentum पूछता है कि समान अवधि में चुने हुए universe की कौन-सी परिसंपत्तियों ने बाकी से बेहतर या कमजोर प्रदर्शन किया
एक ही return history इस्तेमाल करने पर भी इस अंतर से positions बदलती हैं। Time-series संकेत परिसंपत्ति की अपनी दिशा पर आधारित होता है। Cross-sectional संकेत साथियों के बीच सापेक्ष क्रम पर आधारित होता है, इसलिए नकारात्मक return वाली परिसंपत्ति भी “winner” हो सकती है
ये नाम lookback, holding period, asset universe, weight पद्धति या trading cost तय नहीं करते। परिणाम समझने से पहले strategy design के ये विकल्प बताने चाहिए
Time-series momentum परिसंपत्ति की अपनी दिशा का अनुसरण करता है
मान लें Rᵢ,t−L:t, decision time t पर समाप्त होने वाली lookback अवधि में asset i का चुना हुआ return है। सरल directional rule है sᵢ,t = sign(Rᵢ,t−L:t): सकारात्मक मान long, नकारात्मक short और शून्य का अर्थ position न लेना हो सकता है। कुछ implementations excess return, threshold या volatility-adjusted weights इस्तेमाल करते हैं; ये तुलना की परिभाषा नहीं, अतिरिक्त design choices हैं
निर्णय हर परिसंपत्ति के लिए अलग होता है, इसलिए सभी signals एक ही दिशा में हो सकते हैं। हर instrument का lookback return नकारात्मक हो तो sign-आधारित time-series rule पूरे समूह को short कर सकता है। सभी return सकारात्मक हों तो सबको long कर सकता है। इसलिए portfolio में व्यापक बाजार-चाल के प्रति पर्याप्त net exposure हो सकता है
बताएँ कि return कैसे मापा गया और उसे decision time से कैसे मिलाया गया। Futures अध्ययन excess return इस्तेमाल कर सकते हैं, जबकि stock strategy में अलग return series हो सकती है। यदि signal closing price पता चलने के बाद ही बना, तो close-to-close return को tradable परिणाम न मानें
Cross-sectional momentum साथियों के मुकाबले परिसंपत्तियों को क्रम देता है
हर rebalance date पर cross-sectional momentum तय past-return measure से eligible परिसंपत्तियों को क्रम देता है। एक आम long-short रूप में क्रम के ऊपर वाली परिसंपत्तियाँ खरीदी जाती हैं और नीचे वाली बेची जाती हैं। Portfolio की दिशा सापेक्ष होती है: सभी परिसंपत्तियाँ बढ़ें या सभी गिरें, फिर भी इसमें long और short positions हो सकती हैं
रणनीति के लिए universe और ranking rule तय होना चाहिए। हर ओर कितनी परिसंपत्तियाँ होंगी, बराबरी का क्रम कैसे संभालेंगे, sector या market exposure को neutralize करेंगे या नहीं, और missing return वाली परिसंपत्ति के साथ क्या करेंगे—यह बताएँ। यहाँ “winner” का अर्थ चुने हुए नियम में साथियों से बेहतर है; इसका अर्थ जरूरी नहीं कि absolute return सकारात्मक हो
सापेक्ष rank तुलना समूह की बनावट पर भी निर्भर करता है। अगर अधिकतर दूसरी परिसंपत्तियों के return −8% हों तो A का −1% return ऊपर आ सकता है, लेकिन किसी अन्य परिसंपत्ति का return +5% हो तो A नीचे जा सकता है। इसलिए हर पुराने निर्णय-दिन का उस समय निवेश योग्य universe फिर से बनाएँ; तय करें कि delisted परिसंपत्तियाँ शामिल होंगी या नहीं और देर से आने वाले data को कैसे संभालेंगे। आज बची हुई परिसंपत्तियों को ही अतीत में रख देना rank को बिगाड़ सकता है
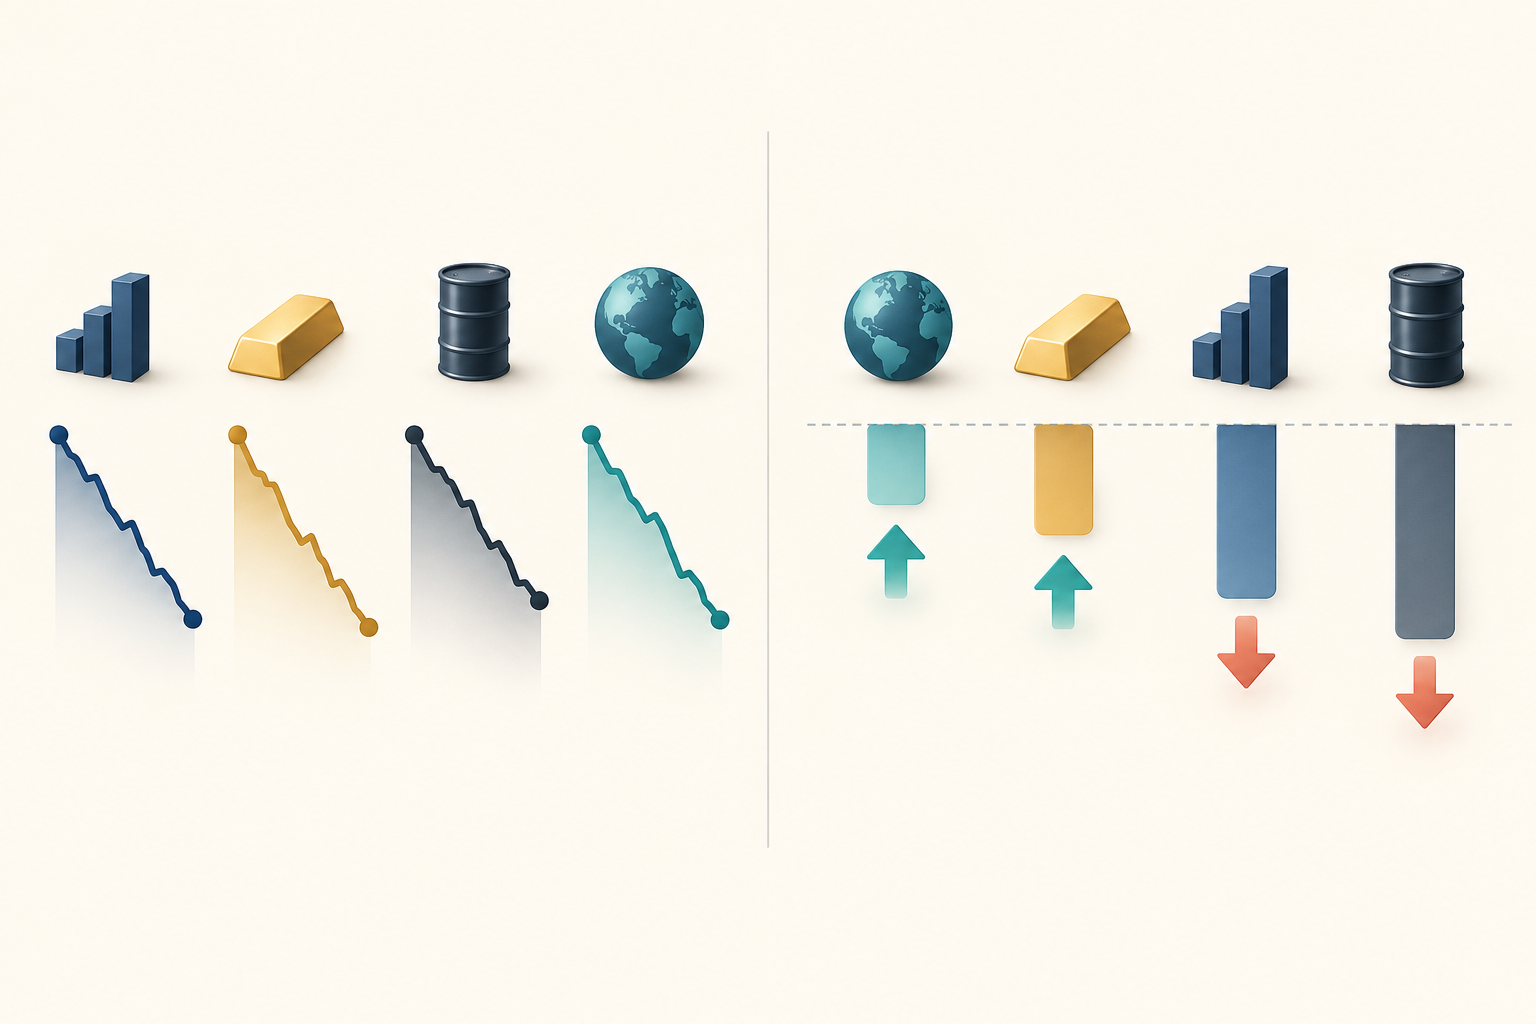
चार परिसंपत्तियों का उदाहरण नियमों का अंतर दिखाता है
नीचे के सभी मान काल्पनिक हैं। मान लें कि पिछले तीन महीनों में A, B, C और D के return क्रमशः −1%, −3%, −5% और −8% थे। sign-आधारित time-series rule चारों को short करेगा क्योंकि हर परिसंपत्ति का अपना lookback return नकारात्मक है
Cross-sectional rule A और B को relative winners तथा C और D को relative losers क्रम दे सकता है। ऊपर की दो परिसंपत्तियाँ खरीदकर नीचे की दो short करें तो A और B long, C और D short होंगे। A को 1% नुकसान हुआ, फिर भी साथियों की तुलना में वह मजबूत है; rank उसके नकारात्मक absolute return को नहीं बदलता
अब मान लें कि अगले महीने के काल्पनिक return A +1%, B +1%, C +5% और D +8% हैं। महीने की शुरुआत से हर position का absolute weight 25% रखें। Time-series portfolio सभी परिसंपत्तियों को short करता है, इसलिए लागत से पहले उसका return −0.25(1% + 1% + 5% + 8%) = −3.75% है। Cross-sectional portfolio A और B long तथा C और D short करता है, इसलिए return 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75% है
एक अवधि का यह अंकगणितीय उदाहरण positions और market exposure का अंतर दिखाता है, यह नहीं कि कौन-सा तरीका बेहतर है। दोनों उदाहरणों में gross exposure 100% है, लेकिन सभी को short करने वाले time-series portfolio का net exposure −100% और long-short portfolio का 0% है। मान बनाए गए हैं, risk बराबर करके तुलना नहीं की गई है और fees, financing, borrow, roll, spread, slippage तथा rebalance शामिल नहीं हैं
संकेत से portfolio weights तय नहीं होते
Signal खुद holding नहीं है। एक साधारण time-series construction में weight को direction signal को अनुमानित volatility से भाग देकर तय किया जा सकता है; एक cross-sectional construction में हर asset के rank में से उसी तारीख के औसत rank को घटाकर उसे केंद्रित किया जा सकता है। दोनों को फिर normalization rule, risk limits और जरूरी neutrality constraints चाहिए। ये उदाहरण हैं, सार्वभौमिक सूत्र नहीं
Gross exposure absolute weights का योग है; net exposure signed weights का योग है। worked example की तरह gross exposure बराबर करने से volatility, factor exposure, liquidity या tail risk बराबर नहीं होते। बताएं कि signal को positions में कैसे बदला और resulting exposures अलग से दें
Long और short के dollar amount बराबर हों और net exposure शून्य हो, तब भी market beta या sector और currency exposure शून्य नहीं हो जाता। परिसंपत्तियों की volatility और correlation अलग हों तो समान 25% weight भी risk में अलग योगदान देता है। Neutrality या risk adjustment बताते समय लक्ष्य constraint और वास्तविक portfolio के उसके पालन को अलग-अलग स्पष्ट करें
Lookback और holding period अलग विकल्प हैं
Lookback अवधि L तय करती है कि अतीत के कौन-से return signal में आएँगे; holding अवधि H तय करती है कि positions कितनी देर रहेंगी। Rebalance schedule तय करता है कि signal और weights कब फिर से निकाले जाएँगे, इसलिए ये अवधियाँ अलग हो सकती हैं। यह भी बताएं कि simple cumulative return या compound return इस्तेमाल किया, distributions या futures excess return शामिल हैं या नहीं, और decision time पर data उपलब्ध था या नहीं। कुछ equity momentum design अल्पकालिक reversal का असर घटाने के लिए सबसे हाल का महीना छोड़ते हैं, पर हर बाजार या सवाल के लिए एक ही सही setting नहीं है
“पिछले 12 महीनों का return” कहने से गणना पूरी तरह तय नहीं होती। महीने-अंत के closing prices के बीच साधारण बदलाव, distribution सहित total return, futures collateral return या contract roll का असर—इन विकल्पों से मान बदल सकता है। पाठक signal दोहरा सके, इसलिए signal की अवधि और performance मापने की अवधि अलग बताएं
प्रकाशित नतीजे खास design के उदाहरण हैं, सुझाए गए parameters नहीं। Moskowitz, Ooi और Pedersen ने 58 liquid financial instruments में, जिनमें futures और currency forward contracts शामिल हैं परिसंपत्ति के अपने return की predictability बताई; करीब एक से 12 महीने तक persistence और लंबे horizons पर आंशिक reversal पाया (“Time Series Momentum,” 2012)। Jegadeesh और Titman ने पहले के stock winners खरीदने और losers बेचने का अध्ययन कर, अपनी जाँची रणनीतियों के तीन से 12 महीने holding period पर सकारात्मक return बताया (“Returns to Buying Winners and Selling Losers,” 1993)। कोई अध्ययन हर परिसंपत्ति, अवधि या निवेशक के लिए एक सर्वोत्तम parameter set स्थापित नहीं करता
दोनों अध्ययनों में futures return, stock sample, currency units और holding rules अलग हैं। उनके नतीजों को एक ही strategy की समान शर्तों वाली तुलना न समझें। निष्कर्ष उद्धृत करते समय संबंधित universe, अवधि और portfolio construction बताएँ; अध्ययन के parameter को आज के trading के लिए सर्वोत्तम lookback न मानें
निर्णय की आवृत्ति स्वतंत्र साक्ष्य की संख्या को भी प्रभावित करती है। यदि strategy हर सप्ताह rebalance करती है और 20 trading session का return predict करती है, तो लगातार साप्ताहिक target करीब 15 दैनिक return साझा करते हैं। इसलिए 52 weekly observations, 52 स्वतंत्र प्रयोग नहीं हैं। हर 20 trading session बाद निर्णय लेने से target overlap हटता है, पर observations कम होते हैं और common shocks या उन्हीं परिसंपत्तियों को बार-बार देखने से dependence रह सकती है। Standard error और out-of-sample अवधि चुनते समय इसका ध्यान रखें
Position sizing एक अलग परत है। Equal weights, volatility scaling, risk limits और portfolio constraints एक ही signal को अलग holdings में बदल सकते हैं। बताएं कि नतीजा signal की दिशा, weight construction या दोनों से आया
Momentum के नतीजे sample और implementation पर निर्भर हैं
अतीत के return pattern empirical findings हैं, नियम के जारी रहने की गारंटी नहीं। Market structure, universe membership, return definitions, contract rolls, missing data, look-ahead bias और lookback तथा holding period के विकल्प backtest बदलते हैं। कई variants आजमाकर सिर्फ सबसे मजबूत नतीजा दिखाना भी selection problem पैदा करता है
पहले losers रहे stocks तेज़ी से rebound करें तो cross-sectional equity momentum को अचानक बड़ा नुकसान हो सकता है। Daniel और Moskowitz ने momentum portfolios में गंभीर crash का विश्लेषण किया और उन्हें market decline के बाद panic, ऊँची volatility और फिर market rebound से जोड़ा (“Momentum Crashes,” 2016)। यह साक्ष्य उन्हीं portfolios और samples से संबंधित है जिनका उन्होंने अध्ययन किया; इसे हर time-series strategy के समान crash pattern के रूप में सामान्यीकृत न करें
संभावित नुकसान के रास्ते को positions से जोड़कर समझें। Cross-sectional stock momentum पहले के losers को short रख सकता है। लंबी गिरावट के बाद बाजार तेज़ी से rebound करे तो इन stocks की कीमत भी तेजी से बढ़ सकती है और short loss बढ़ सकता है। यह कुछ ऐतिहासिक samples में दिखा risk path है, हर stock या हर अवधि का नियम नहीं
Trading frictions भी नतीजे बदलते हैं। Backtest में turnover, spread, market impact, short borrow या financing, futures roll assumptions, position capacity और वह समय शामिल करें जब order वास्तव में दिया जा सकता था। सकारात्मक gross return निवेश योग्य net result के बराबर नहीं है
तुलना को दोहराने लायक पर्याप्त विवरण दें
उपयोगी रिपोर्ट में universe और उसका ऐतिहासिक membership, return series, lookback और holding अवधि, rebalance calendar, signal thresholds, long और short selection rule, tie तथा missing-data handling, weights, risk controls और transaction-cost assumptions दिए जाते हैं। यह भी बताएँ कि performance gross है या net और validation अवधि को signal selection से कैसे अलग रखा
आजमाए गए हर lookback, skip period, universe, ranking cutoff, risk-scaling rule और cost assumption का record रखें। कई combinations आजमाने के बाद सबसे अच्छा परिणाम चुनना उसे sample के भीतर चुना हुआ परिणाम बनाता है। सचमुच untouched अवधि या walk-forward design इस्तेमाल करें और return windows overlap होने पर dependence को ध्यान में रखें। समयानुसार split और overlapping label के उदाहरण purged cross-validation मार्गदर्शिका में हैं
दो सवाल अलग रखें: momentum बताता है कि अतीत के return से signal कैसे बनेगा; information coefficient मापता है कि signal का बाद के cross-sectional return से कितना संबंध है। IC और Rank IC मार्गदर्शिका देखें। Forecast अवधि overlap हो तो validation split में label leakage रोकने का एक तरीका purged cross-validation मार्गदर्शिका में है। Serially dependent returns को annualize करते समय भी सावधानी चाहिए; देखें Sharpe ratio और serial correlation मार्गदर्शिका
ऊँचा historical return या momentum का जाना-पहचाना नाम भविष्य का प्रदर्शन साबित नहीं करता। समान samples पर नियमों की तुलना करें, वास्तविक holdings की exposures बताएँ और यथार्थ लागतों के बाद पूरी तरह निर्दिष्ट strategy को out of sample जाँचें
आम सवाल
Q1क्या time-series momentum और trend following एक ही हैं?
दोनों शब्द अक्सर एक-दूसरे के करीब अर्थ में इस्तेमाल होते हैं। Time-series momentum rule परिसंपत्ति के अपने past return से दिशा तय करता है; “trend following” अलग filters, thresholds और position sizing वाली व्यापक नियम-श्रेणी भी हो सकती है
Q2क्या cross-sectional momentum नकारात्मक return वाली परिसंपत्तियाँ खरीद सकता है?
हाँ। Relative winner वह परिसंपत्ति है जिसकी rank चुने हुए universe और return measure में peers से ऊपर हो। सभी परिसंपत्तियाँ गिरें तो सबसे कम गिरने वाली भी cross-sectional portfolio के long पक्ष में हो सकती है
Q3क्या momentum लागत के बाद सकारात्मक return की गारंटी देता है?
नहीं। Historical evidence खास samples और strategy designs से जुड़ा है। Turnover, spreads, market impact, borrow, financing, futures rolls, capacity और तेज़ reversal gross result घटा या पलट सकते हैं
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
दो momentum नियमों में मुख्य अंतर क्या है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
विस्तृत गाइड पढ़ेंHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
विस्तृत गाइड पढ़ें