

कर-राजस्व की वृद्धि-प्रतिक्रिया और लोच: वृद्धि से राजस्व कैसे बदलता है
जानें कि कर-राजस्व की कुल प्रतिक्रिया और उसकी लोच में क्या अंतर है, दोनों का अनुमान कैसे लगाया जाता है, और नीतिगत बदलाव तथा कर-आधार का चुनाव नतीजे को क्यों बदल सकते हैं।
इस गाइड मेंकर-राजस्व की कुल प्रतिक्रिया और लोच क्या मापती हैं?
संक्षिप्त सारांश
अर्थव्यवस्था बढ़ने पर कर-राजस्व भी अक्सर बढ़ता है, लेकिन इस प्रतिक्रिया का आकार केवल वृद्धि पर निर्भर नहीं करता। **आर्थिक गतिविधि के साथ कर-राजस्व की कुल प्रतिक्रिया** (tax buoyancy) राजस्व की देखी गई पूरी प्रतिक्रिया बताती है, जिसमें कर-नीति में बदलावों का असर भी शामिल होता है। **कर-राजस्व की लोच** (tax elasticity) यह मापने की कोशिश करती है कि कर के नियम स्थिर रहने पर राजस्व कैसे प्रतिक्रिया देता। यह अंतर राजस्व के पिछले रुझान को समझने में मदद करता है, लेकिन दोनों में से कोई भी गुणांक अपने आप में पूर्वानुमान या कर-व्यवस्था की निष्पक्षता का माप नहीं है।
कर-राजस्व की कुल प्रतिक्रिया और लोच क्या मापती हैं?
कुल प्रतिक्रिया यह पूछती है कि GDP जैसे व्यापक आर्थिक माप के साथ कर-राजस्व कितना बदलता है। 1.2 के अनुमान का आम अर्थ है कि अनुमानित मॉडल और अवधि में GDP 1% बढ़ने पर राजस्व लगभग 1.2% बढ़ता है। इस अनुमान में आय, मुनाफे और खर्च में स्वतः होने वाले बदलावों के साथ कर-दरों, छूटों या कर-आधार में किए गए जानबूझकर बदलावों का असर भी हो सकता है। OECD Revenue Statistics 2023 {source:oecdRevenueStatistics2023TaxBuoyancy}
कर-राजस्व की लोच एक सीमित सवाल पूछती है: कर-व्यवस्था के नियम न बदलते तो वृद्धि के साथ राजस्व कैसे प्रतिक्रिया देता? विश्लेषक विवेकाधीन उपायों के असर को घटाकर राजस्व समायोजित करते हैं या मॉडल में नीतिगत बदलावों का नियंत्रण रखते हैं। यह समायोजन सीधे देखा नहीं जा सकता; यह आँकड़ों और इस अनुमान पर निर्भर करता है कि किसी उपाय से कितना राजस्व मिलता। OECD कुल प्रतिक्रिया—जिसमें नीतिगत बदलाव शामिल होते हैं—और लोच के बीच अंतर करता है, जिसमें इन बदलावों को नियंत्रित किया जाता है। OECD Tax Policy Reforms 2022 {source:oecdTaxPolicyReforms2022TaxBuoyancy}
यहाँ “कर-राजस्व की लोच” का अर्थ है कि नीति के नियम स्थिर रहने पर आय या किसी कर-आधार के साथ राजस्व कैसे बदलता है। अन्य चर्चाओं में “लोच” किसी दूसरे संबंध के लिए भी इस्तेमाल होता है, जैसे कर-दर में बदलाव पर कर-आधार की प्रतिक्रिया। अनुमानों की तुलना करने से पहले देखें कि कौन-सा चर बदल रहा है।
कर-राजस्व का प्रतिक्रिया गुणांक कैसे निकाला जाता है?
दो अवधियों की एक साधारण तुलना में राजस्व के प्रतिशत बदलाव को GDP के प्रतिशत बदलाव से भाग दिया जाता है:
राजस्व की प्रतिक्रिया ≈ कर-राजस्व में प्रतिशत बदलाव ÷ GDP में प्रतिशत बदलाव
अगर नाममात्र GDP 10% बढ़े और कर-राजस्व 12% बढ़े, तो यह साधारण अनुपात 1.2 होगा। लागू शोध में शोधकर्ता अक्सर बहुत से अवलोकनों पर राजस्व और GDP के लघुगणकों का इस्तेमाल करके संबंध का अनुमान लगाते हैं। तब गुणांक अनुमानित प्रतिशत प्रतिक्रिया बताता है; यह ऐसा लेखांकन समीकरण नहीं जिसे हर साल सही होना ही चाहिए। कुछ अध्ययन GDP की जगह अधिक प्रत्यक्ष कर-आधार का उपयोग करते हैं; अगर GDP केवल प्रतिनिधि माप है, तो कर-आधार का GDP से अपना संबंध भी मायने रखता है। IMF Working Paper 2017/004 {source:imfTaxBuoyancyJalles2017}
व्याख्या इस बात पर निर्भर करती है कि अंश और हर में क्या रखा गया है। कुल कर-राजस्व का आँकड़ा व्यक्तिगत आयकर, कॉरपोरेट कर, उपभोग कर और सामाजिक अंशदान में अलग-अलग बदलावों को छिपा सकता है। GDP के मुकाबले कुल राजस्व के लिए निकाले गए गुणांक को किसी एक कर-श्रेणी या दूसरे देश पर अपने आप लागू नहीं किया जा सकता।
उदाहरण: नीतिगत बदलाव से मापी गई प्रतिक्रिया बढ़ती है
एक काल्पनिक उदाहरण लें: नाममात्र GDP 1,000 से बढ़कर 1,100 इकाई हो जाता है, यानी 10%; जबकि कर-राजस्व 200 से बढ़कर 230 इकाई हो जाता है, यानी 15%। प्रतिक्रिया का साधारण अनुपात 15% ÷ 10% = 1.5 है।
अब मान लें कि विश्लेषकों का अनुमान है कि विवेकाधीन कर-वृद्धि ने बाद की अवधि के राजस्व में 10 इकाई जोड़ीं। इस अनुमानित समायोजन के तहत, पहले वाली नीति के नियम जारी रहते तो राजस्व 220 इकाई होता: 200 से 10% अधिक। तब नीति-समायोजित उदाहरणात्मक अनुपात 10% ÷ 10% = 1.0 होगा। 1.5 और 1.0 काल्पनिक उदाहरण के गणितीय नतीजे हैं, अनुभवजन्य अनुमान नहीं। वास्तविक समायोजन के लिए यह प्रमाण चाहिए कि उपाय कब लागू हुआ, किन करदाताओं पर लागू था, अनुपालन कैसा रहा और उससे वास्तव में कितनी आय मिली।
तुलना बताती है कि वृद्धि के साथ राजस्व बढ़ाने वाले नीतिगत बदलाव हों तो मापी गई कुल प्रतिक्रिया समायोजित लोच से अधिक क्यों हो सकती है। राजस्व घटाने वाला उपाय मापी गई प्रतिक्रिया को समायोजित लोच के अनुमान से कम कर सकता है; विवेकाधीन बदलाव कम हों तो दोनों अनुमान करीब हो सकते हैं। इनके बीच कोई सार्वभौमिक क्रम नहीं है, क्योंकि नतीजा नीतिगत कदमों, आँकड़ों और अनुमान लगाने के तरीकों पर निर्भर करता है। IMF Working Paper 2023/071 {source:imfTaxBuoyancyCornevin2023}
कौन-से बदलाव अपने आप होते हैं और कौन-से विवेकाधीन होते हैं?
अर्थव्यवस्था बदलने पर कुछ राजस्व बदलाव मौजूदा कानून के तहत अपने आप होते हैं। प्रगतिशील आयकर में नाममात्र वेतन बढ़ने से अधिक लोग ऊँची कर-श्रेणियों में जा सकते हैं, जब तक सीमाएँ सूचकांक के अनुसार न बढ़ाई जाएँ; इसे अक्सर ब्रैकेट क्रीप कहते हैं। मौजूदा नियमों के तहत कॉरपोरेट मुनाफे, घरेलू उपभोग और रोजगार में बदलाव भी वसूली गई राशि को बदल सकते हैं। नए कर कानून के बिना राजस्व में बदलाव के ये कुछ रास्ते हैं।
विवेकाधीन बदलावों में कानून से कर-दर बदलना, नई छूट देना, सीमा संशोधित करना या कानूनी कर-आधार बदलना शामिल है। प्रशासनिक बदलाव भी मायने रख सकते हैं। बेहतर वसूली, रिटर्न दाखिल करने का नियम, निपटान का समय या अनुपालन में बदलाव दिखने वाले राजस्व को बदल सकता है; अध्ययन इन प्रभावों को हमेशा एक ही तरह से वर्गीकृत नहीं करते। “कुल प्रतिक्रिया” कहे गए गुणांक से अपने आप पता नहीं चलता कि कौन-सा तरीका सबसे प्रभावी था।
<!-- learn:illustration -->
व्यापक संदर्भ में, स्वचालित स्थिरीकारक बताते हैं कि नए नीतिगत फैसले के बिना मौजूदा कर और लाभ आर्थिक परिस्थितियों के साथ कैसे प्रतिक्रिया करते हैं। यह कर-राजस्व की प्रतिक्रिया के अनुमान से जुड़ा है, लेकिन समान नहीं है: कुल प्रतिक्रिया में विवेकाधीन कर उपाय भी आते हैं और राजस्व में बदलाव के अन्य कारण भी शामिल हो सकते हैं। {source:oecdTaxPolicyReforms2022TaxBuoyancy}
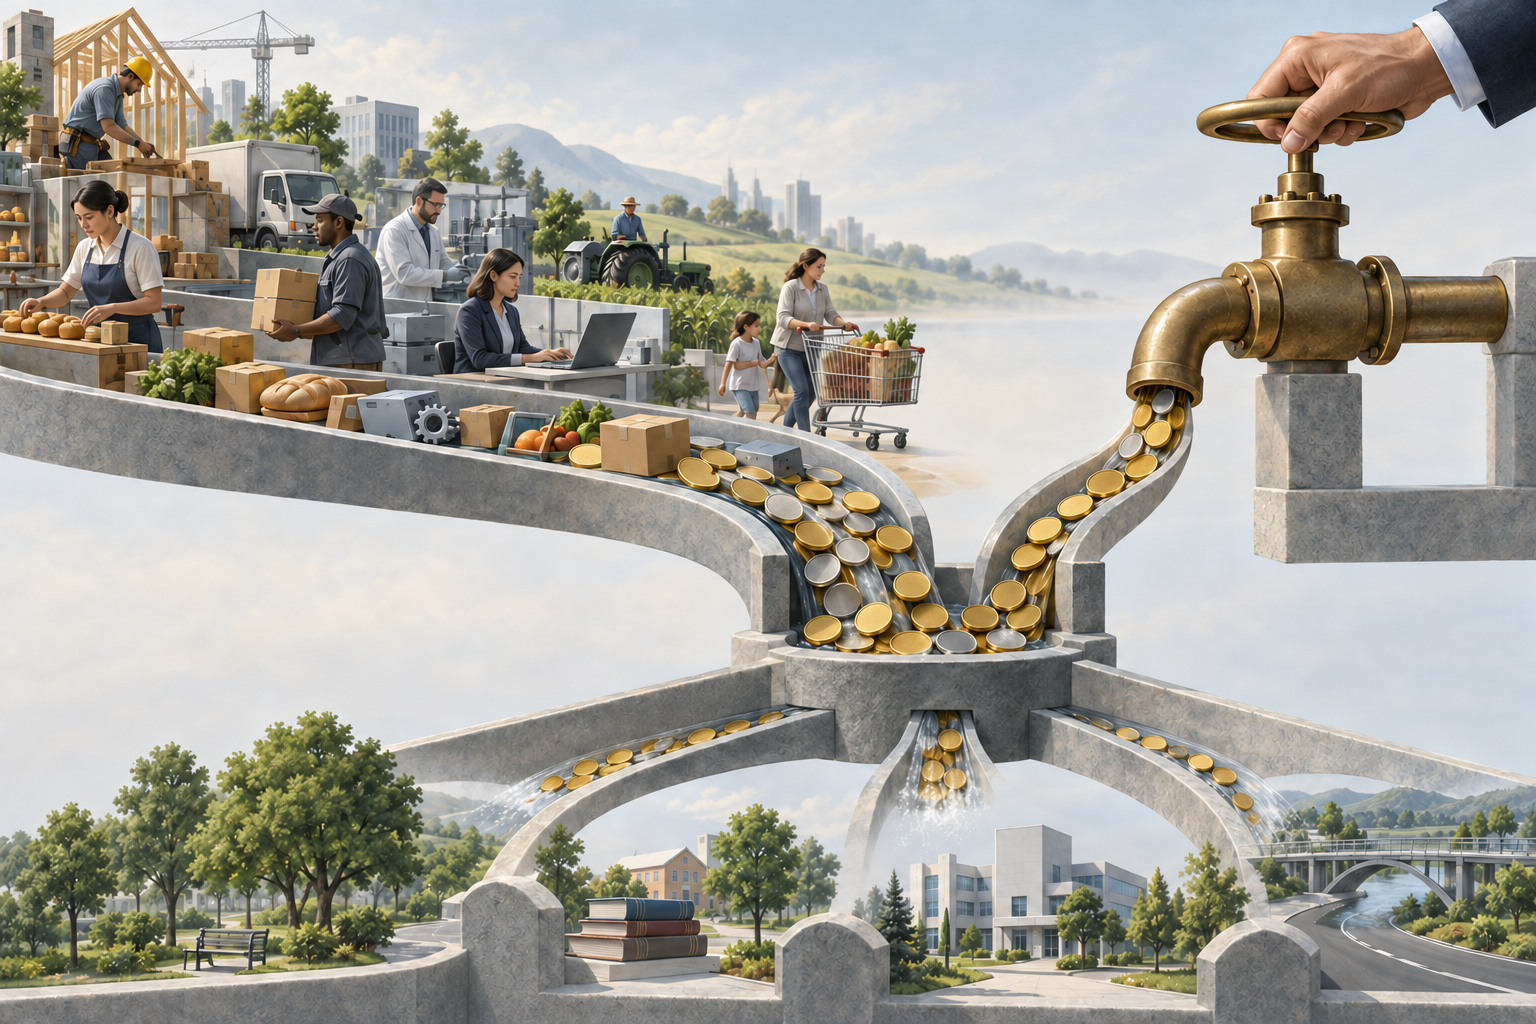
कर-आधार के प्रतिनिधि माप के रूप में GDP कमजोर क्यों हो सकता है?
कर विशिष्ट कानूनी और आर्थिक आधारों पर लगते हैं, GDP पर एक अविभाजित कुल राशि के रूप में नहीं। व्यक्तिगत आयकर करयोग्य आय और कटौती तथा छूट के नियमों पर निर्भर करता है। कॉरपोरेट आयकर करयोग्य मुनाफे पर प्रतिक्रिया देता है, जो उत्पादन से अधिक अस्थिर हो सकता है। उपभोग कर कर के दायरे वाले खर्च, दरों, छूटों, रिफंड और वसूली पर निर्भर करते हैं। सामाजिक अंशदान अक्सर शामिल वेतन के साथ चलते हैं, जबकि संपत्ति कर का समायोजन शायद आकलन या दर बदलने के बाद ही हो।
जब शोधकर्ता GDP को प्रतिनिधि माप मानते हैं, तो राजस्व गुणांक में कम से कम दो संबंध जुड़ जाते हैं: कर-आधार GDP के साथ कैसे बदलता है और कर-आधार के मुकाबले राजस्व कैसे बदलता है। यदि कर-आधार GDP से धीमा बढ़े, तो GDP के आधार पर अनुमानित प्रतिक्रिया कम दिख सकती है, भले ही कर-आधार के अनुपात में वसूली स्थिर हो। किसी खास कर पर सवाल हो तो, उपलब्ध होने पर, उस कर-आधार के विशिष्ट आँकड़े तुलना को बेहतर कर सकते हैं।
अर्थव्यवस्था की संरचना भी मायने रखती है। अधिक मुनाफे वाले क्षेत्र या उपभोग कर के दायरे वाले आयातों की ओर बदलाव से GDP के मुकाबले राजस्व बदल सकता है। महँगाई नाममात्र वेतन, कीमतें या मुनाफा बढ़ाकर कर-राजस्व बढ़ा सकती है, भले ही वास्तविक उत्पादन में थोड़ा बदलाव हो। विश्लेषकों को देखना चाहिए कि राजस्व और GDP की शृंखलाएँ नाममात्र हैं या वास्तविक, उन्हें कैसे समायोजित किया गया है और उनका दायरा तथा समय मेल खाते हैं या नहीं।
विश्लेषक लोच का अनुमान कैसे लगाते हैं?
ऐसा कोई एक समायोजन नहीं जो निर्विवाद “सच्ची” लोच देता हो। आनुपातिक समायोजन पद्धति पहचाने गए विवेकाधीन उपायों से राजस्व पर पड़े असर का अनुमान लगाकर उसे घटाती है। स्थिर कर-दर संरचना पद्धति आधार वर्ष के कर नियमों को बाद के वर्षों के कर-आधार पर लागू करती है। प्रतिगमन पद्धतियों में नियंत्रण चर या नीतिगत बदलाव के संकेतक जोड़े जा सकते हैं। हर पद्धति को अलग आँकड़ों की ज़रूरत होती है, जिनमें नीति-परिवर्तनों का समय और उनसे मिलने वाले राजस्व का अनुमान शामिल है। IMF की समीक्षा ऐसे कई तरीकों और उनकी डेटा ज़रूरतों का वर्णन करती है। IMF Working Paper 2017/004 {source:imfTaxBuoyancyJalles2017}
मॉडल किसी छूट, व्यवहार में बदलाव, देर से भुगतान या प्रवर्तन में बदलाव को फिर भी छोड़ सकता है। दूसरी ओर, नीतिगत चर का कारोबारी चक्र से संबंध हो सकता है: सरकारें मंदी के जवाब में कर बदल सकती हैं। केवल कर-दर को नियंत्रित करने वाला अनुमान कर-आधार, छूट, प्रशासन या नीति लागू करने के तरीके में बदलाव को नहीं पकड़ सकता। 2023 की IMF तुलना इस बात पर ज़ोर देती है कि नतीजे अनुमान-पद्धति, कर-श्रेणी, देशों के नमूने और नियंत्रण चरों पर निर्भर हो सकते हैं। IMF Working Paper 2023/071 {source:imfTaxBuoyancyCornevin2023}
ये ऐतिहासिक सांख्यिकीय संबंध हैं, अपने आप सिद्ध होने वाले कारणात्मक प्रभाव नहीं। अनुमानित गुणांक यह साबित नहीं करता कि वृद्धि से राजस्व बदला, या प्रस्तावित कर-बदलाव से उतना ही राजस्व आएगा।
अल्पकालीन और दीर्घकालीन अनुमान अलग क्यों होते हैं?
अल्पकाल में रिटर्न दाखिल करने की तारीखें, रिफंड, बकाया, मुनाफे में उतार-चढ़ाव और नीतिगत बदलावों का समय राजस्व को प्रभावित कर सकते हैं। कुछ कर-आधार तेजी से प्रतिक्रिया देते हैं, जबकि आकलन या वसूली में देर हो सकती है। चुने गए मॉडल और अवधि के अनुसार अल्पकालीन गुणांक निकट अवधि की प्रतिक्रिया बताते हैं।
दीर्घकालीन अनुमान आर्थिक गतिविधि और राजस्व के संबंध को समायोजित होने के लिए अधिक समय देते हैं। आय, मुनाफे, उपभोग, कर-नियमों और अनुपालन का मेल समय के साथ बदलता है, इसलिए वे अल्पकालीन अनुमानों से अलग हो सकते हैं। OECD और IMF के अध्ययन अलग-अलग कर-श्रेणियों और नमूनों में भिन्न अल्पकालीन और दीर्घकालीन रुझान दिखाते हैं। इसलिए “प्रतिक्रिया” को देश का एक स्थिर गुण मानने के बजाय अवधि और पद्धति बतानी चाहिए। OECD Revenue Statistics 2023 {source:oecdRevenueStatistics2023TaxBuoyancy}
नीति स्थिर रहने की धारणा पर राजस्व का रास्ता चाहिए तो लोच अक्सर उपयोगी होती है; वास्तविक राजस्व आर्थिक गतिविधि के मुकाबले कैसे बदला, यह बताने के लिए कुल प्रतिक्रिया उपयोगी है। फिर भी पूर्वानुमान के लिए संबंधित आर्थिक कर-आधार का अनुमान, मौजूदा कानून, अनुपालन की धारणाएँ और संभावित व्यवहारगत प्रतिक्रियाएँ चाहिए। दोनों में से कोई गुणांक अकेले पूर्वानुमान नहीं है। मंदी में कर और लाभ की व्यवस्थाएँ असर कैसे कम कर सकती हैं, इसके लिए स्वचालित स्थिरीकारक देखें। {source:oecdTaxPolicyReforms2022TaxBuoyancy}
प्रकाशित अनुमान को कैसे पढ़ें?
दो गुणांकों की तुलना से पहले देखें:
- राजस्व का दायरा: सभी कर, कर का एक प्रकार या सरकार का एक स्तर।
- आर्थिक आधार: GDP, राष्ट्रीय आय, उपभोग, वेतन या कानूनी कर-आधार।
- नीति का उपचार: क्या अनुमान विवेकाधीन बदलावों को शामिल करता है, नियंत्रित करता है या समायोजित करके हटाता है।
- समय-सीमा और पद्धति: अल्पकाल या दीर्घकाल, नमूना अवधि, आवृत्ति, अनुमानकर्ता और अनिश्चितता का दायरा।
- इकाइयाँ और समय: नाममात्र या वास्तविक शृंखलाएँ, नकद या अर्जित आधार पर लेखांकन, मौसमी समायोजन और वसूली में देरी।
फिर पूछें कि अनुमान से क्या कहा जा रहा है। कुल प्रतिक्रिया का गुणांक देखी गई नीतियों के इतिहास में राजस्व की पिछली प्रतिक्रिया का सार दे सकता है। लोच का अनुमान तय नीतिगत ढाँचे के तहत प्रतिक्रिया को अलग करने की कोशिश करता है। इनमें से कोई यह साबित नहीं करता कि कर-व्यवस्था निष्पक्ष, टिकाऊ या कुशल है, और कोई भी देश-विशिष्ट राजस्व पूर्वानुमान की जगह नहीं लेता।
संबंधित राजकोषीय अवधारणाओं के लिए तुलना करें: स्वचालित स्थिरीकारक के रूप में कर और लाभ, सरकारी खर्च और कर-बदलाव का उत्पादन से संबंध, चक्र-समायोजित बजट संतुलन, और बजट घाटा बनाम राष्ट्रीय ऋण। राजस्व के मिलते-जुलते आँकड़ों का उपयोग करने पर भी ये अवधारणाएँ अलग सवालों के जवाब देती हैं।
आम सवाल
Q1क्या कर-राजस्व की कुल प्रतिक्रिया हमेशा लोच से अधिक होती है?
नहीं। राजस्व बढ़ाने वाले नीतिगत बदलाव मापी गई प्रतिक्रिया बढ़ा सकते हैं, जबकि राजस्व घटाने वाले बदलाव इसे कम कर सकते हैं। विवेकाधीन बदलाव सीमित हों तो अनुमान समान हो सकते हैं। नतीजा परिभाषाओं, आँकड़ों और पद्धति पर निर्भर करता है।
Q2क्या 1.2 की प्रतिक्रिया का मतलब है कि कर-दर 1.2% बढ़ती है?
नहीं। किसी खास अनुमान के अनुसार इसका अर्थ है कि चुने गए आर्थिक माप में 1% बदलाव के साथ कर-राजस्व में लगभग 1.2% बदलाव जुड़ा है। यह कर-दर में बदलाव नहीं है और हर साल प्रतिक्रिया इतनी ही हो, यह जरूरी नहीं।
Q3क्या लोच का सीधे राजस्व पूर्वानुमान के रूप में उपयोग किया जा सकता है?
अकेले नहीं। पूर्वानुमान के लिए प्रासंगिक कर-आधार का रास्ता, मौजूदा कानून और अनुपालन की धारणाएँ, अनुमान की समय-सीमा और संभावित व्यवहारगत या प्रशासनिक बदलाव भी चाहिए।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
कर-राजस्व की कुल प्रतिक्रिया में आम तौर पर क्या शामिल होता है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
कॉल, पुट और ऑप्शन चेन से लेकर IV, ग्रीक्स और बिड-आस्क स्प्रेड तक मुख्य शब्दों की स्पष्ट परिभाषाएँ
विकल्प शब्दावली देखें