

चक्रीय-समायोजित बजट संतुलन और संरचनात्मक घाटा
जानें कि विश्लेषक आर्थिक चक्र के अनुसार बजट संतुलन कैसे समायोजित करते हैं, संरचनात्मक और प्राथमिक संतुलन में क्या अंतर है और अनुमान क्यों बदल सकते हैं।
इस गाइड मेंबजट संतुलन क्या मापता है?
संक्षिप्त सारांश
प्रकाशित घाटा बजट के वास्तविक परिणाम को दर्ज करता है। चक्रीय-समायोजित संतुलन अनुमान लगाता है कि उत्पादन अपने संभावित स्तर के करीब होता तो परिणाम कैसा हो सकता था। संरचनात्मक संतुलन कुछ एकमुश्त प्रभावों को भी हटा सकता है। हर माप अलग परिभाषा वाला अनुमान है, कोई दूसरा नकदी खाता नहीं।
बजट संतुलन क्या मापता है?
सरकार का समग्र बजट संतुलन एक तय अवधि में और सार्वजनिक क्षेत्र की तय सीमा के भीतर राजस्व और व्यय की तुलना करता है। इस लेख में अधिशेष को धनात्मक और घाटे को ऋणात्मक माना गया है। इसलिए −$80 अरब का प्रकाशित संतुलन बताता है कि स्रोत की लेखांकन परिभाषा के अनुसार दर्ज व्यय, दर्ज राजस्व से $80 अरब अधिक था। समग्र संतुलन में ब्याज व्यय शामिल होता है; ब्याज आय और अन्य लेनदेन का सटीक व्यवहार संबंधित सांख्यिकीय श्रृंखला पर निर्भर करता है।
अवधि और सरकारी दायरा भी मायने रखते हैं। केंद्र सरकार का संतुलन उस सामान्य-सरकारी संतुलन से अपने आप तुलनीय नहीं हो जाता जिसमें राज्य, स्थानीय निकाय या सामाजिक सुरक्षा खातों को समेकित किया गया हो। राजकोषीय वर्ष में वे महीने भी शामिल हो सकते हैं जो सकल घरेलू उत्पाद (GDP) के लिए इस्तेमाल किए गए कैलेंडर वर्ष से अलग हों। IMF के मार्गदर्शन में राजकोषीय समष्टि का चुनाव प्रश्न का हिस्सा है, केवल नामपट्टी नहीं। [IMF की राजकोषीय संतुलन संबंधी अवधारणाओं की रूपरेखा]({source:imfFiscalAdjustmentGuidelines}) देखें।
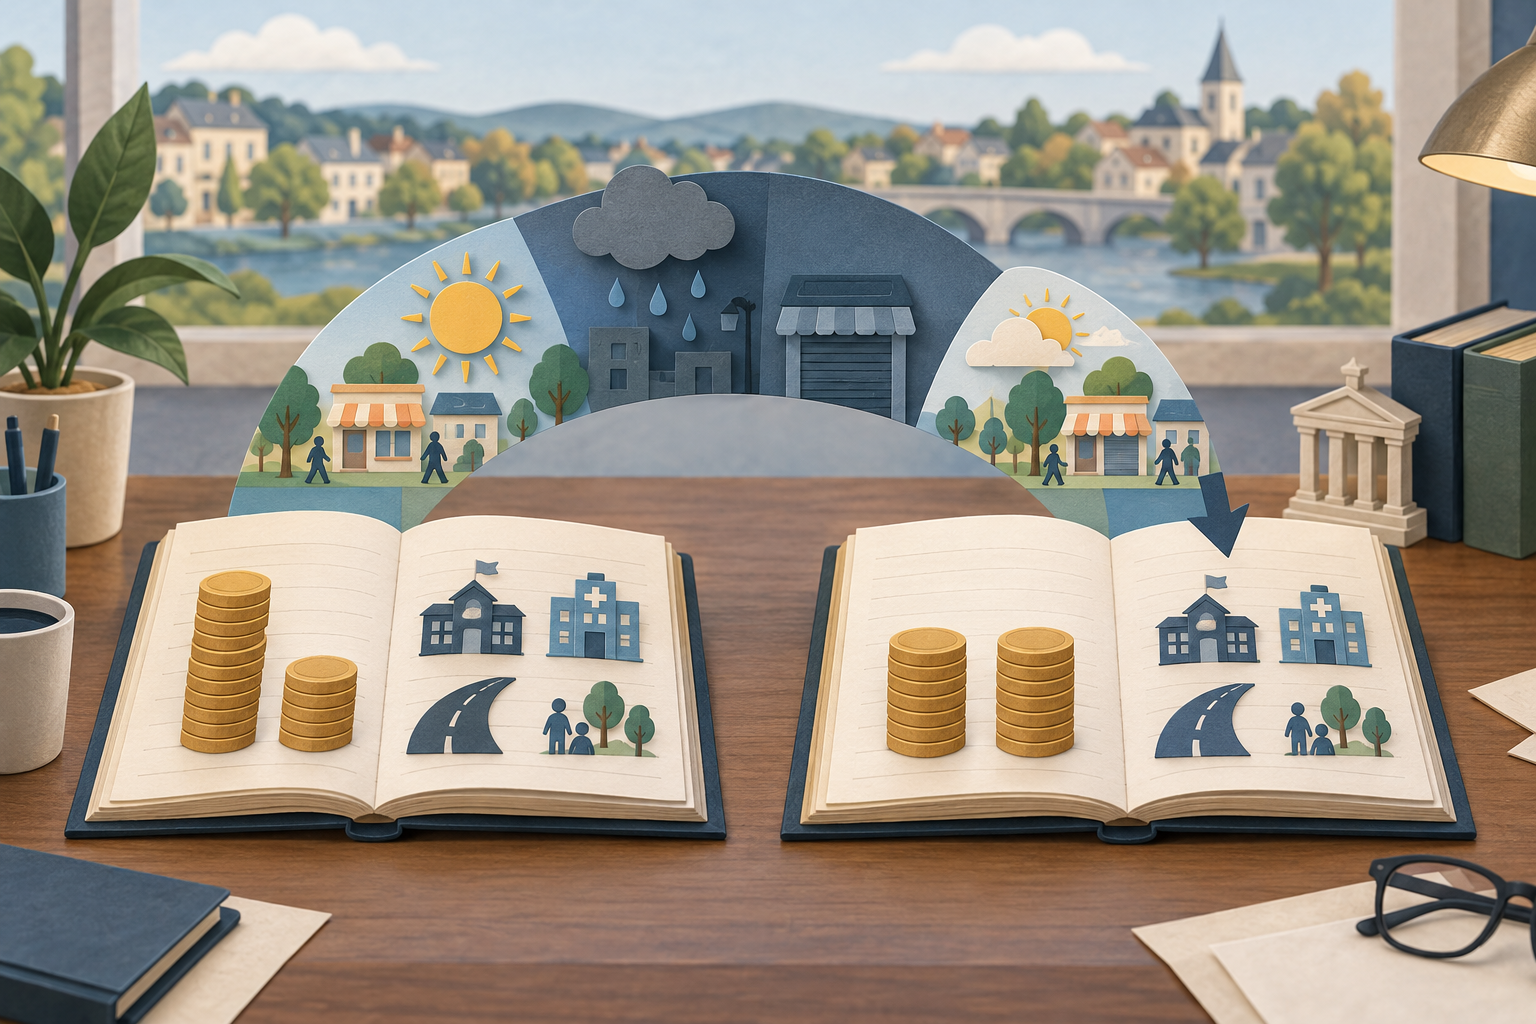
प्रकाशित संतुलन एक दर्ज लेखांकन परिणाम है, लेकिन यह अपने आप नहीं बताता कि कितना हिस्सा नीतिगत फैसलों से और कितना उस समय के आर्थिक चक्र से आया। आय, मुनाफे या उपभोग में गिरावट होने पर कर-राजस्व अक्सर कमजोर होता है। श्रम बाजार सुस्त होने पर बेरोजगारी लाभ जैसे कुछ व्यय बढ़ सकते हैं। विधायकों ने कर दरें या लाभ के नियम न बदले हों, तब भी ये स्वतः होने वाले बदलाव प्रकाशित संतुलन को प्रभावित करते हैं। स्वचालित स्थिरकारकों की मार्गदर्शिका इन प्रक्रियाओं को समझाती है; यह लेख बताता है कि संतुलन पर उनके प्रभाव का अनुमान कैसे लगाया जाता है।
चक्रीय-समायोजित संतुलन क्या है?
चक्रीय-समायोजित संतुलन (CAB) वह अनुमान है जिसमें आर्थिक चक्र की परिस्थितियों से जुड़ा हिस्सा घटाया जाता है। चिह्नों सहित मूल संबंध है:
चक्रीय-समायोजित संतुलन = प्रकाशित संतुलन − अनुमानित चक्रीय घटक
चक्रीय घटक उस अनुमानित प्रभाव को दर्शाता है जो अर्थव्यवस्था के संभावित उत्पादन से ऊपर या नीचे होने पर राजस्व और चक्र-संवेदी व्यय पर पड़ता है। मंदी में यह अक्सर ऋणात्मक होता है: संभावित उत्पादन की स्थिति की तुलना में राजस्व कम और कुछ लाभ-व्यय अधिक होता है। ऋणात्मक घटक घटाने पर समायोजित संतुलन कम ऋणात्मक हो जाता है। तेजी के दौर में असामान्य रूप से अधिक चक्रीय राजस्व इस घटक को धनात्मक बना सकता है; उसे घटाने से समायोजित संतुलन प्रकाशित परिणाम से कमजोर दिख सकता है।
इस अनुमान में मंदी के दौरान हुए हर नीतिगत बदलाव को मिटाया नहीं जाता। आम तौर पर पहले आउटपुट गैप—वास्तविक उत्पादन और अनुमानित संभावित उत्पादन के बीच का अंतर—आंका जाता है। फिर चक्र और संबंधित राजस्व या व्यय श्रेणियों के बीच अनुमानित संबंध लागू किए जाते हैं। सभी कर-राजस्व GDP के साथ एक-के-बदले-एक नहीं बदलते, और कुछ व्यय चक्र के साथ बहुत कम बदलता है। IMF की विधियों में कुल राशि को समायोजित करने और हर श्रेणी को अलग-अलग समायोजित करने—दोनों तरीके शामिल हैं; इनके आँकड़े और मान्यताएँ अलग हो सकती हैं। [संरचनात्मक राजकोषीय संतुलनों पर IMF की मार्गदर्शिका]({source:imfStructuralFiscalBalancesGuide}) इन विकल्पों को समझाती है।
आउटपुट गैप स्वयं एक अनुमान है, सीधे देखी जा सकने वाली श्रृंखला नहीं। उसका अर्थ और सीमाएँ जानने के लिए संभावित GDP और आउटपुट गैप की मार्गदर्शिका देखें। CAB की गणना में गैप के अनुमान की अनिश्चितता के साथ-साथ आर्थिक गतिविधि के प्रति कर और लाभों की अनुमानित संवेदनशीलता की अनिश्चितता भी आती है।
चिह्नों वाला उदाहरण: अनुमानित चक्रीय प्रभाव हटाना
मान लें कि एक काल्पनिक सरकार का समग्र संतुलन −$80 अरब है। विश्लेषकों का अनुमान है कि कमजोर चक्रीय परिस्थितियों ने कम राजस्व और अधिक चक्र-संवेदी व्यय के जरिए −$20 अरब का घटक पैदा किया। ऊपर दी गई चिह्न परंपरा से:
CAB = −$80 अरब − (−$20 अरब) = −$60 अरब
समायोजित संतुलन अब भी घाटा है। यह प्रकाशित घाटे से छोटा है क्योंकि उदाहरण मानता है कि कमजोर चक्र ने दर्ज परिणाम को $20 अरब तक खराब किया। यह राशि गणित समझाने के लिए काल्पनिक है; यह किसी सरकार का मापा हुआ आँकड़ा या पाँच प्रतिशत आउटपुट गैप का सार्वभौमिक नियम नहीं है।
सरल तुलना के लिए मान लें कि दोनों संतुलनों को एक ही काल्पनिक संभावित-GDP आधार, $1 ट्रिलियन, से भाग दिया जाता है। तब प्रकाशित संतुलन −8% और CAB उस आधार का −6% होगा। प्रकाशित आँकड़ों में अंश, GDP का हर, मूल्य-आधार, अवधि और सरकारी दायरा संस्था की घोषित पद्धति से मेल खाने चाहिए। कुछ स्रोत समायोजित संतुलन को संभावित GDP के अनुपात में दिखाते हैं, इसलिए उसकी सीधे उस प्रकाशित घाटा-अनुपात से तुलना संभव नहीं हो सकती जिसका हर वास्तविक GDP हो।
समायोजन बीते संतुलन की व्याख्या बदलता है; यह सरकार द्वारा वास्तव में उधार ली गई राशि नहीं बदलता, कर्ज नहीं चुकाता और अगले वर्ष के घाटे का पूर्वानुमान नहीं देता। IMF का सरकारी वित्त सांख्यिकी ढाँचा CAB को समग्र संतुलन में से उसका अनुमानित चक्रीय घटक घटाने के रूप में परिभाषित करता है। [IMF की राजकोषीय संतुलन शब्दावली]({source:imfGfsAnalyticFramework}) देखें।
प्राथमिक संतुलन कैसे अलग है?
“प्राथमिक” का संबंध ब्याज से है, आर्थिक चक्र से नहीं। यहाँ दी गई चिह्न परंपरा के अनुसार, प्राथमिक संतुलन समग्र संतुलन से शुद्ध ब्याज व्यय हटाता है। शुद्ध ब्याज व्यय धनात्मक हो तो आम तौर पर सूत्र यह होता है:
प्राथमिक संतुलन = समग्र संतुलन + शुद्ध ब्याज व्यय
यदि काल्पनिक उदाहरण में समग्र घाटा −$80 अरब है और शुद्ध ब्याज व्यय $25 अरब है, तो प्राथमिक संतुलन −$55 अरब होगा। बजट में प्राथमिक घाटा अब भी है, लेकिन समग्र घाटे से छोटा है क्योंकि इस गणना में शुद्ध ब्याज व्यय अलग रखा गया है। इसका अर्थ यह नहीं कि ब्याज चुकाया नहीं गया या महत्वहीन है; यह मौजूदा कर्ज की सेवा लागत से पहले के संतुलन को अलग दिखाता है।
चक्रीय-समायोजित प्राथमिक संतुलन (CAPB) दोनों विचारों को जोड़ता है: अनुमानित चक्र के लिए समायोजन और शुद्ध ब्याज को हटाना। उदाहरण के आँकड़ों से, केवल सरलता के लिए ब्याज को चक्र से असंबद्ध मानते हुए:
CAPB = CAB + शुद्ध ब्याज व्यय = −$60 अरब + $25 अरब = −$35 अरब
विस्तृत सांख्यिकीय उत्पादन में गणना का क्रम अलग हो सकता है। विश्लेषक राजस्व और व्यय श्रेणियों को अलग-अलग समायोजित कर सकते हैं, और शुद्ध ब्याज की अपनी परंपराएँ हो सकती हैं। उदाहरण के लिए, OECD के दस्तावेज़ चक्रीय-समायोजित प्राथमिक संतुलन को चक्रीय-समायोजित संतुलन में शुद्ध ब्याज फिर से जोड़कर प्राप्त बताते हैं। हमेशा जाँचें कि चार्ट समग्र, प्राथमिक, चक्रीय-समायोजित या चक्रीय-समायोजित प्राथमिक संतुलन में से कौन सा दिखाता है। [OECD की विधि का परिचय]({source:oecdStructuralBalanceMethods}) उसके प्रकाशित राजकोषीय संकेतकों को समझाता है।
किसी संतुलन को “संरचनात्मक” कब कहा जाता है?
संस्थाएँ संरचनात्मक संतुलन शब्द का उपयोग हमेशा एक ही अर्थ में नहीं करतीं। कुछ इसे चक्रीय-समायोजित संतुलन के लगभग समानार्थी रूप में इस्तेमाल करती हैं। दूसरी संस्थाएँ CAB के लिए यह नाम रखती हैं जिसमें सामान्य आर्थिक चक्र के बाहर के एकमुश्त या अस्थायी उपायों का भी समायोजन किया गया हो। इस दूसरी परंपरा में किसी संपत्ति की असाधारण बिक्री से मिली आय हटाई जा सकती है: उससे प्रकाशित संतुलन एक बार सुधरा, पर उसके दोहराए जाने की उम्मीद नहीं है।
उदाहरण के लिए, मान लें काल्पनिक CAB −$60 अरब है और उसमें +$10 अरब की एकमुश्त प्राप्ति शामिल है। चुनी हुई पद्धति उस प्राप्ति को हटाती है, तो उदाहरण का संरचनात्मक संतुलन −$60 अरब − $10 अरब = −$70 अरब होगा। एकमुश्त धनात्मक आय हटाने से संतुलन और ऋणात्मक हो जाता है। यदि एकमुश्त खर्च ने CAB को बिगाड़ा होता, तो उसे हटाने पर समायोजित संतुलन कम ऋणात्मक होता। वर्गीकरण और चिह्न मद तथा संस्था की पद्धति पर निर्भर करते हैं।
इसीलिए चार्ट का शीर्षक भर काफी नहीं है। यूरोपीय आयोग अपने संरचनात्मक संतुलन को एकमुश्त और अस्थायी उपायों के लिए सुधारे गए चक्रीय-समायोजित संतुलन के रूप में बताता है। IMF के प्रकाशन भी समझाते हैं कि परिभाषाएँ और चक्र से आगे के समायोजन अलग-अलग होते हैं। [यूरोपीय आयोग का पद्धति संबंधी लेख]({source:ecCyclicallyAdjustedBudgetBalance}) उसका तरीका बताता है। देशों के बीच तुलना करते समय स्रोत, संस्करण और समायोजन नियम लिखें; यह न मानें कि “संरचनात्मक घाटा” नाम वाली हर श्रृंखला एक-दूसरे की जगह इस्तेमाल हो सकती है।
संतुलन में बदलाव नीति के बारे में क्या बता सकता है?
संरचनात्मक प्राथमिक संतुलन में बदलाव अक्सर मोटे संकेतक के रूप में देखा जाता है कि राजकोषीय नीति अधिक विस्तारवादी हुई या अधिक संकुचनकारी। चुने गए समायोजनों के बाद संतुलन सुधरे तो यह नीति सख्त होने के अनुरूप हो सकता है; बिगड़े तो ढीली होने के अनुरूप। कुछ विश्लेषक इस बदलाव की दिशा को राजकोषीय प्रोत्साहन कहते हैं, लेकिन चिह्न परंपरा स्पष्ट करनी चाहिए: कुछ संतुलन में बदलाव बताते हैं, जबकि अन्य मांग को मिलने वाले प्रोत्साहन के रूप में उसका उलटा चिह्न दिखाते हैं।
यह निदान का साधन है, विवेकाधीन नीति का सटीक माप या GDP पर प्रभाव का अनुमान नहीं। संभावित उत्पादन या राजस्व लोच का संशोधन होने, असामान्य प्राप्ति का वर्गीकरण बदलने, या गतिविधि का कर-राजस्व की अलग क्षमता वाले क्षेत्रों में जाने से अनुमान बदल सकता है। संरचनात्मक प्राथमिक संतुलन का बदलाव अपने आप यह नहीं बताता कि GDP, महँगाई या घरेलू आय कितनी बदली।
इस संतुलन संकेतक को राजकोषीय गुणक से न मिलाएँ। गुणक परिभाषित राजकोषीय बदलाव और एक प्रतितथ्य स्थिति के सापेक्ष उत्पादन की प्रतिक्रिया का अनुमान लगाता है; संरचनात्मक संतुलन में बदलाव समायोजित बजट माप है। राजकोषीय गुणकों की मार्गदर्शिका अलग प्रश्न पर है। प्राथमिक या संरचनात्मक संतुलन बकाया सरकारी कर्ज के समान भी नहीं है; बजट घाटा और राष्ट्रीय ऋण और ऋण-जीडीपी अनुपात देखें।
अनुमान संशोधित क्यों हो सकता है?
संभावित GDP को सीधे नहीं देखा जा सकता। उत्पादक क्षमता के अधूरे आँकड़ों से उसका अनुमान लगाया जाता है; उत्पादन, श्रम बाजार और उत्पादकता के नए आँकड़े मिलने पर या मॉडल अपडेट होने पर यह बदल सकता है। आर्थिक गतिविधि की संरचना भी कर-राजस्व और चुनिंदा व्यय को प्रभावित करती है: पूँजीगत लाभ, जिंसों या कंपनी मुनाफे में केंद्रित उछाल का राजस्व पर असर, वेतन और उपभोग की व्यापक वृद्धि से अलग हो सकता है।
इसलिए विधियों को आउटपुट गैप के अनुमान, राजस्व और व्यय लोच, सरकारी सीमा, असामान्य लेनदेन के व्यवहार और हर के बारे में चुनाव करना पड़ता है। कोई संस्था परिसंपत्ति-मूल्य चक्र या अस्थायी उपाय को समायोजित कर सकती है, दूसरी नहीं। अंतर्निहित GDP इतिहास या पद्धति बदलने के कारण शुरुआती अनुमान बाद में संशोधित हो सकता है, भले कोई नया कर कानून न आया हो। OECD चेतावनी देता है कि संभावित GDP और चक्रीय घटकों की अनिश्चितता के कारण संरचनात्मक संतुलन अनुमानों में त्रुटि की पर्याप्त गुंजाइश रहती है। इस सीमा को ध्यान में रखकर [संरचनात्मक संतुलन पर OECD की चर्चा]({source:oecdStructuralBalanceMethods}) पढ़ें।
समायोजित आँकड़े को घोषित मान्यताओं के तहत मॉडल-आधारित तुलना मानकर पढ़ें। यह चक्रीय उतार-चढ़ाव और टिकाऊ बजट स्थिति को अलग करने में मदद कर सकता है; लेकिन नीति-निर्माताओं की मंशा साबित नहीं कर सकता, यह नहीं दिखा सकता कि बोझ किन परिवारों ने उठाया, और न ही किसी खास कर या व्यय कार्यक्रम के उचित होने का फैसला करता है।
संरचनात्मक घाटे की खबर जाँचने की सूची
आँकड़ों की तुलना से पहले पूछें:
- क्या माप प्रकाशित समग्र संतुलन, प्राथमिक संतुलन, CAB, संरचनात्मक संतुलन या CAPB है?
- चिह्न परंपरा, राजकोषीय अवधि और सरकारी दायरा क्या है?
- संभावित उत्पादन का कौन सा अनुमान, कौन सी चक्रीय लोच और एकमुश्त मदों के कौन से समायोजन इस्तेमाल हुए?
- अनुपात वास्तविक GDP से भाग दिया गया है या संभावित GDP से, और क्या राशियों का मूल्य-आधार एक जैसा है?
- आँकड़ा पहला अनुमान है या संशोधित संस्करण, और क्या स्रोत अपनी पद्धति प्रकाशित करता है?
इन बातों से समझ आता है कि एक ही देश और वर्ष के लिए दो विश्वसनीय संस्थाएँ अलग समायोजित संतुलन क्यों प्रकाशित कर सकती हैं। अक्सर उनके दायरे या मान्यताएँ अलग होती हैं; ज़रूरी नहीं कि गणित में गलती हो। आँकड़े को परिभाषित अनुमान मानें और समय या देशों में तुलना करते समय उसकी पद्धति साथ रखें।
आम सवाल
Q1क्या चक्रीय-समायोजित घाटा दिखाता है कि सरकार ने वास्तव में कितना उधार लिया?
नहीं। यह आर्थिक चक्र के लिए समायोजन के बाद संतुलन का अनुमान है। प्रकाशित लेखांकन संतुलन अवधि के वित्तपोषण परिणाम को दर्ज करता है; समायोजन उधार नहीं चुकाता और न उसे मिटाता है।
Q2क्या संरचनात्मक संतुलन हमेशा चक्रीय-समायोजित संतुलन के बराबर होता है?
नहीं। कुछ स्रोत दोनों शब्दों का लगभग समान अर्थ में उपयोग करते हैं; अन्य संरचनात्मक संतुलन को ऐसा चक्रीय-समायोजित संतुलन कहते हैं जिसमें चुने गए एकमुश्त या अस्थायी उपाय भी हटा दिए गए हों। संस्था की पद्धति देखें।
Q3क्या चक्रीय-समायोजित प्राथमिक संतुलन में सुधार साबित करता है कि नीति सख्त हुई?
अपने आप नहीं। इसे राजकोषीय रुख का मोटा संकेतक माना जाता है, लेकिन यह संभावित GDP, राजस्व और व्यय की संवेदनशीलता, ब्याज के व्यवहार और एकमुश्त उपायों के अनुमानों पर निर्भर है। यह GDP का कारणात्मक अनुमान या मंशा का सीधा माप नहीं है।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
चिह्न वाले उदाहरण में CAB कितना होगा, यदि प्रकाशित संतुलन −$80 अरब और अनुमानित चक्रीय घटक −$20 अरब हो?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
कॉल, पुट और ऑप्शन चेन से लेकर IV, ग्रीक्स और बिड-आस्क स्प्रेड तक मुख्य शब्दों की स्पष्ट परिभाषाएँ
विकल्प शब्दावली देखें