

मौद्रिक नीति कैसे काम करती है: ब्याज दर से महंगाई तक
जानें कि केंद्रीय बैंक के फैसले बाजार दरों, बैंक ऋण, खर्च, रोजगार और कीमतों तक कैसे पहुंचते हैं, और उनके असर में समय और अंतर क्यों होता है।
इस गाइड मेंमौद्रिक नीति का प्रभाव-संचरण क्या है?
संक्षिप्त सारांश
**मौद्रिक नीति का प्रभाव-संचरण तंत्र** उन रास्तों का समूह है जिनसे केंद्रीय बैंक के नीतिगत फैसले वित्तीय परिस्थितियों, आर्थिक गतिविधि और कीमतों को प्रभावित करते हैं। नीति-दर में बदलाव शुरुआती संकेत है; इससे हर ऋण-दर, घर की खरीदारी या कीमत तुरंत नहीं बदलती। आगे क्या होगा, यह बाजार की अपेक्षाओं, बैंकों, अनुबंधों, परिसंपत्ति कीमतों और खर्च के फैसलों से तय होता है। असर आने में समय लग सकता है और अर्थव्यवस्थाओं तथा लोगों के बीच अलग हो सकता है। {source:ecbMonetaryPolicyTransmission}
मौद्रिक नीति का प्रभाव-संचरण क्या है?
केंद्रीय बैंक आम तौर पर अल्पकालीन वित्तीय परिस्थितियों और अंततः अपने आर्थिक लक्ष्यों को प्रभावित करने के लिए नीति के किसी साधन में बदलाव करता है। यह साधन लक्ष्य या प्रशासनिक ब्याज दर, परिसंपत्तियों की खरीद, ऋण संचालन या भविष्य की नीति के बारे में मार्गदर्शन हो सकता है। उपलब्ध साधन और उनका क्रियान्वयन हर केंद्रीय बैंक में अलग होता है। उदाहरण के लिए, अमेरिकी फेडरल रिज़र्व का नीति-विवरण बताता है कि उसके फैसले वित्तीय परिस्थितियों और व्यापक अर्थव्यवस्था को कैसे प्रभावित करते हैं। यह लेख ब्याज-दर के फैसलों के प्रभाव-संचरण पर केंद्रित है, न कि केंद्रीय बैंक अपना लक्ष्य कैसे चुनता है या किसी एक देश के कानूनी नियमों पर। {source:fedMonetaryPolicyTransmission}
इस प्रक्रिया को एक श्रृंखला के रूप में देखा जा सकता है: नीतिगत फैसले और उनका संचार अपेक्षित वित्तीय परिस्थितियों को बदलते हैं; बाजार और वित्तीय संस्थान कीमतों या ऋण की उपलब्धता को समायोजित करते हैं; घर और व्यवसाय बचत, उधार, खर्च और निवेश पर फिर से विचार करते हैं; और ये चुनाव कुल मांग, रोजगार, वेतन और महंगाई को प्रभावित करते हैं। यह श्रृंखला पूरी तरह एकतरफा नहीं है। वित्तीय परिस्थितियां और आर्थिक नतीजे भी अपेक्षाओं और बाद के नीतिगत फैसलों को प्रभावित करते हैं।
प्रभाव-संचरण तंत्र कोई ऐसा एक सूत्र नहीं है जो तय नतीजे की गारंटी दे। एक ही नीतिगत कदम का असर शुरुआती स्थिति, बाजार ने पहले से क्या उम्मीद की थी, अनुबंध कब नई दर पर आते हैं, बैंकों और कर्जदारों की स्थिति तथा दूसरे आर्थिक झटकों पर निर्भर करता है। यूरोपीय सेंट्रल बैंक (ECB) का प्रभाव-संचरण परिचय आधिकारिक दरों से मुद्रा-बाजार, ऋण और जमा दरों, अपेक्षाओं, परिसंपत्ति कीमतों, ऋण, खर्च और कीमतों तक के रास्ते बताता है। {source:ecbMonetaryPolicyTransmission}
नीतिगत फैसले से वित्तीय परिस्थितियों तक
पहला कदम आम तौर पर अल्पकालीन दर में बदलाव होता है, जो रातोंरात मुद्रा-बाजार दरों का आधार बनती है या उन्हें मजबूती से प्रभावित करती है। इन दरों का उपयोग वित्तीय बाजारों में होता है और वे अल्पकालीन उधारी की कीमत तय करने में भूमिका निभा सकती हैं। उदाहरण के लिए, अमेरिका में फेडरल रिज़र्व बताता है कि उसकी फेडरल फंड्स दर में बदलाव दूसरी अल्पकालीन उधारी दरों और परिवर्तनीय दर वाले ऋणों को कैसे प्रभावित करता है। यह फेड का संचालन संबंधी उदाहरण है; कोई दूसरा केंद्रीय बैंक अलग साधन या क्रियान्वयन ढांचा अपना सकता है। {source:fedMonetaryPolicyTransmission}
वित्तीय बाजार भविष्य को भी देखते हैं। कोई फैसला भविष्य की नीति-दरों के संभावित रास्ते के बारे में अपेक्षाएं बदल सकता है, जिससे लंबी अवधि के बॉन्ड यील्ड, मुद्रा और अन्य परिसंपत्तियों की कीमतें बदल सकती हैं। यदि निवेशकों ने फैसले का पहले से अनुमान लगाया हो, तो घोषणा से पहले ही कुछ समायोजन हो सकता है। यदि बयान से आगे के फैसलों की अपेक्षाएं बदलें, तो मौजूदा नीति-दर अपरिवर्तित रहने पर भी लंबी अवधि की दरें बदल सकती हैं। इसलिए मौजूदा नीति-दर उधारकर्ताओं और निवेशकों की वित्तपोषण परिस्थितियों का केवल एक हिस्सा है। {source:boeMonetaryPolicyTransmission2024}
केंद्रीय बैंक हर ब्याज दर सीधे तय नहीं करता। बैंक ऋण की दर में कोई बेंचमार्क, ऋणदाता की अपनी फंडिंग लागत, कर्जदार का ऋण जोखिम, जमानत, प्रतिस्पर्धा और अनुबंध में दर बदलने की शर्तें शामिल हो सकती हैं। लंबी अवधि की बाजार यील्ड में अपेक्षित भविष्य की अल्पकालीन दरों के साथ अवधि और जोखिम प्रीमियम भी शामिल हो सकते हैं। ये घटक अलग-अलग मात्रा में या विपरीत दिशाओं में बदल सकते हैं। बैंक ऑफ इंग्लैंड का विवरण अपेक्षाकृत तेज पहले चरण—बैंक रेट से वित्तीय परिस्थितियों तक—को वास्तविक गतिविधि और महंगाई पर बाद के असर से अलग बताता है। यह समझने का उपयोगी ढांचा है, हर बाजार के लिए निश्चित समय-सारणी की गारंटी नहीं। {source:boeMonetaryPolicyTransmission2024}
ब्याज दरें, अपेक्षाएं और उधार की वास्तविक लागत
ब्याज-दर चैनल आंशिक रूप से उधार की लागत और बचत के प्रतिफल से काम करता है। दरें बढ़ने पर नया उधार महंगा हो सकता है, और परिवर्तनीय-दर वाले कुछ मौजूदा कर्ज तय समय पर नई दर पर आ सकते हैं। कोई घर बड़ा खर्च टाल सकता है; जिस निवेश का अपेक्षित प्रतिफल वित्तपोषण लागत को नहीं भरता, उसे कोई व्यवसाय रोक सकता है। दरें घटें तो हिसाब दूसरी दिशा में झुक सकता है। ये प्रोत्साहन हैं, अपने आप होने वाली प्रतिक्रियाएं नहीं: आय, भरोसा, ऋण की उपलब्धता, कीमतें और योजनाएं भी मायने रखती हैं।
अपेक्षित महंगाई भी महत्वपूर्ण है, क्योंकि लोग और कंपनियां भविष्य के भुगतानों की क्रय-शक्ति को देखते हैं। केवल नाममात्र ब्याज दर से यह पता नहीं चलता कि वास्तविक रूप में उधार लेना कितना सख्त हुआ। यदि नाममात्र दर बढ़े और अपेक्षित महंगाई भी बदले, तो अपेक्षित वास्तविक उधारी लागत नाममात्र दर से कम या अधिक बदल सकती है। अलग दर-गणना के लिए वास्तविक और नाममात्र ब्याज दरों का अंतर देखें; यहां मुख्य बात यह है कि महंगाई की अपेक्षाएं नीति के असर-संचरण को आकार देती हैं।
इसलिए लागू दर में बदलाव के साथ केंद्रीय बैंक का संचार भी मायने रख सकता है। यदि केंद्रीय बैंक पर भरोसा हो, तो उसके बयान भविष्य की महंगाई और दरों के बारे में अपेक्षाओं को प्रभावित कर सकते हैं। कीमतें या वेतन तय करने वाली कंपनियां और लंबी अवधि की शर्तें तय करने वाले ऋणदाता उस दृष्टिकोण पर प्रतिक्रिया दे सकते हैं। ECB अपेक्षाओं को ऐसा चैनल बताता है जिसके जरिए नीति मध्यम और लंबी अवधि की दरों तथा कीमत तय करने को प्रभावित कर सकती है; साथ ही वह जोर देता है कि प्रभाव में देरी लंबी, बदलती हुई और अनिश्चित होती है। {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
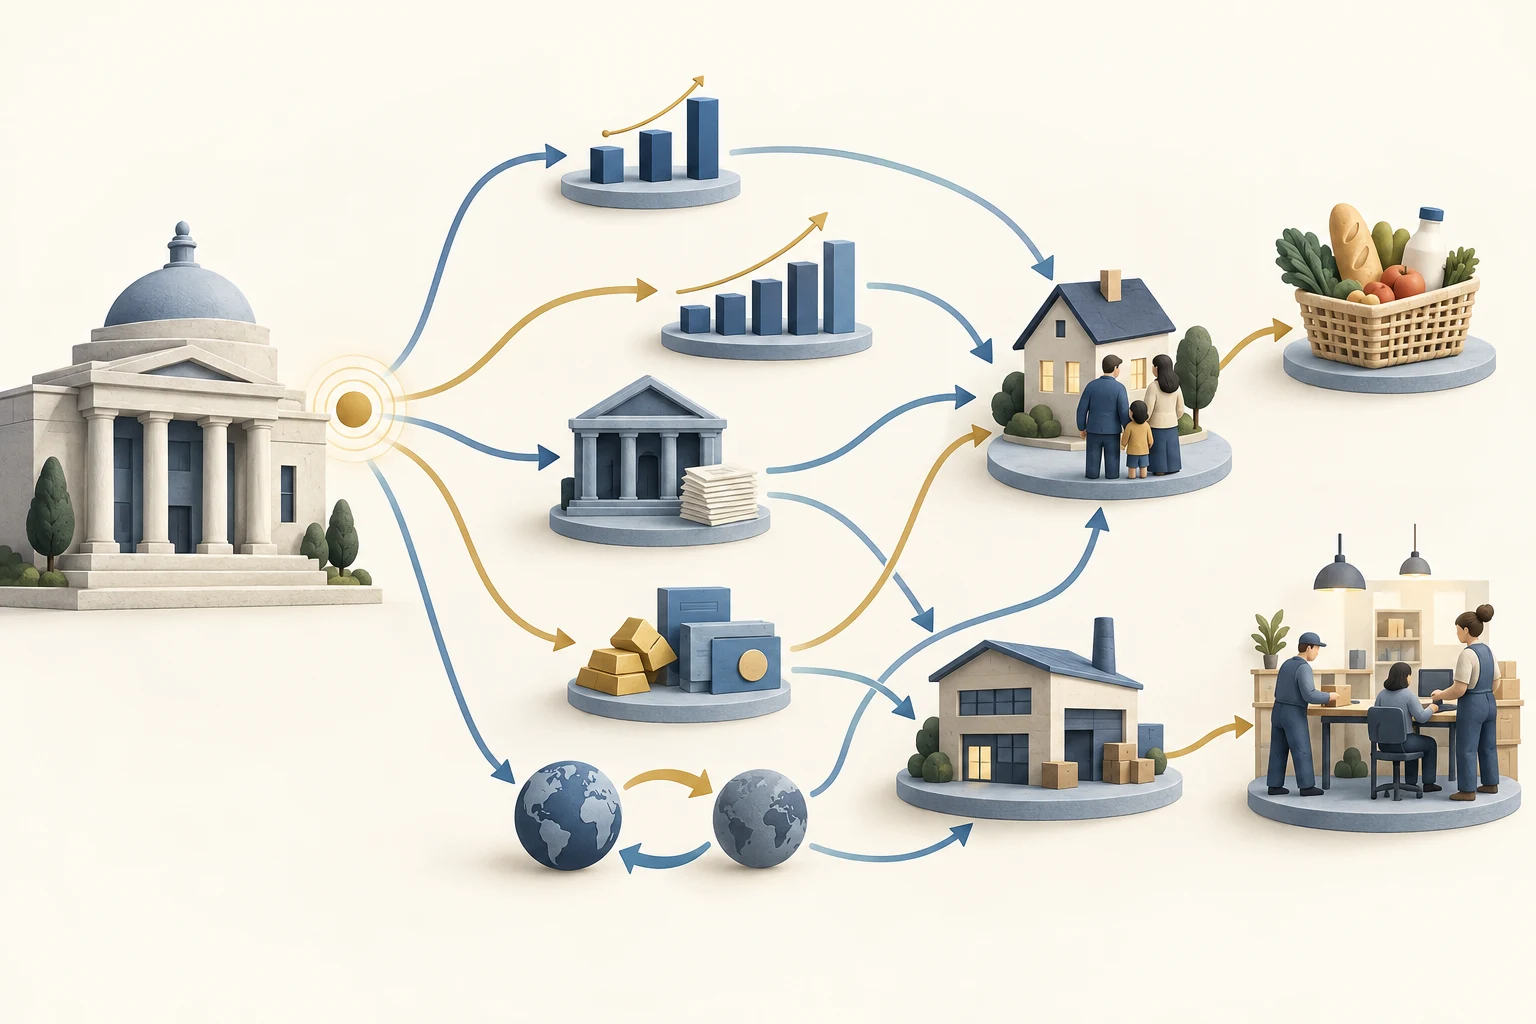
चित्र केंद्रीय बैंक के नीतिगत संकेत से ब्याज दरों, बैंक ऋण, परिसंपत्ति कीमतों और विनिमय दरों के कई संभावित रास्ते दिखाता है। ये रास्ते घरों और व्यवसायों के फैसलों, मांग, रोजगार और कीमतों से जुड़ते हैं; वे एक-दूसरे से मिल सकते हैं या अलग गति से आगे बढ़ सकते हैं। यह एक वैचारिक नक्शा है, मापे गए प्रभावों या पूर्वानुमान का चित्र नहीं।
बैंक, ऋण और गणना का उदाहरण
बैंक और दूसरे ऋणदाता ऋण की कीमत तथा उपलब्धता बदलकर नीति का असर आगे पहुंचाते हैं। बैंक की फंडिंग लागत, बैलेंस शीट, प्रतिस्पर्धा और कर्जदार के जोखिम का आकलन उसकी दरों और ऋण देने की इच्छा को प्रभावित कर सकता है। सख्त नीति जमानत के मूल्य या कर्जदारों की चुकाने की क्षमता को भी प्रभावित कर सकती है; इसके कारण ऋणदाता घोषित दर के अलावा ऋण राशि, स्प्रेड या मानक बदल सकते हैं। गैर-बैंक ऋणदाता और पूंजी बाजार बैंक की कुछ प्रतिक्रियाओं को बढ़ा सकते हैं या आंशिक रूप से संतुलित कर सकते हैं। फेडरल रिज़र्व द्वारा संक्षेपित शोध में पाया गया है कि अलग-अलग नीतिगत चक्रों में बैंकों की फंडिंग लागत अलग तरह से प्रतिक्रिया देती है; इसका मतलब यह नहीं कि हर ऋणदाता या कर्जदार को समान दर मिलती है। {source:fedMonetaryPolicyBankFundingCosts2025}
एक ही देश में भी घरों पर असर अलग-अलग हो सकता है। परिवर्तनीय दर वाले ऋण का भुगतान, स्थिर दर वाले ऋण की तुलना में जल्दी नई दर पर आ सकता है। बचतकर्ता को जमा पर अधिक ब्याज मिल सकता है, पर जमा-दर का बाजार दरों जितना या उतनी जल्दी बढ़ना जरूरी नहीं। यूरो क्षेत्र के परिवारों तक नीति के असर पर ECB की 2026 समीक्षा अधूरे और अलग-अलग पास-थ्रू तथा परिवारों की बैलेंस शीट, ऋण तक पहुंच और आवास-बाजार की संरचना से जुड़ी भिन्नताएं बताती है। ये निष्कर्ष यूरो क्षेत्र के हैं; इन्हें हर देश के लिए सार्वभौमिक अनुमान न मानें। {source:ecbHouseholdTransmission2026}
एक काल्पनिक अर्थव्यवस्था का जानबूझकर सरल उदाहरण लें। एक परिवार पर परिवर्तनीय-दर वाले कर्ज में 20,000 मुद्रा इकाइयां बाकी हैं और मौजूदा वार्षिक दर 5.00% है। केंद्रीय बैंक अपनी नीति-दर 1 प्रतिशत-अंक बढ़ाता है। कर्ज की अगली दर-रीसेट तारीख पर मान लें कि ऋणदाता इस कर्ज की दर 0.60 प्रतिशत-अंक बढ़ाकर 5.00% से 5.60% कर देता है। 0.60 अंक का पास-थ्रू गढ़ी गई मान्यता है, किसी सामान्य कर्ज-प्रतिक्रिया का अनुमान नहीं।
एक सरल सालाना गणना में, जहां मूलधन स्थिर है, कोई शुल्क नहीं और वर्ष के दौरान कोई भुगतान नहीं होता, ब्याज 20,000 × 5.00% = 1,000 इकाइयों से बढ़कर 20,000 × 5.60% = 1,120 इकाइयां होगा। सालाना ब्याज में बढ़ोतरी 120 इकाइयों की है। यह हिसाब नकदी-प्रवाह के एक चैनल को अलग दिखाता है; वास्तविक निर्धारित भुगतान मूलधन चुकाने की अवधि, दर बदलने के समय, अनुबंध और दूसरे शुल्कों पर भी निर्भर करता है। इस रीसेट पर स्थिर-दर वाला कर्ज जरूरी नहीं कि नई दर पर आए, हालांकि नए ऋण या पुनर्वित्त के प्रस्ताव बदल सकते हैं।
यह उदाहरण परिवार या अर्थव्यवस्था पर पूरा असर नहीं दिखाता। कर्जदार खर्च घटा सकता है, बचत इस्तेमाल कर सकता है या कोई और योजना बदल सकता है; बचतकर्ता की ब्याज आय अलग हो सकती है; और व्यवसाय, परिसंपत्ति बाजार तथा विनिमय दरें एक साथ प्रतिक्रिया दे सकती हैं। दर का बदलाव कई बैलेंस शीट के जरिए पहुंचता है, केवल एक परिवार के ब्याज बिल को गुणा करके नहीं। {source:ecbHouseholdTransmission2026}
परिसंपत्ति कीमतें, संपत्ति और जमानत
ब्याज दरों में बदलाव बॉन्ड, शेयर और संपत्ति जैसे परिसंपत्तियों के मूल्य को प्रभावित कर सकता है। बाकी सब समान हो तो अधिक डिस्काउंट रेट भविष्य की तय नकदी-राशि के वर्तमान मूल्य को कम करता है। वास्तविक बाजारों में अपेक्षित नकदी प्रवाह, जोखिम प्रीमियम, आपूर्ति और निवेशकों की अपेक्षाएं भी बदल सकती हैं; इसलिए हर नीतिगत घोषणा के बाद परिसंपत्ति कीमत का एक ही अनुमानित दिशा में जाना जरूरी नहीं।
परिसंपत्ति कीमतें खर्च और ऋण पर वापस असर डाल सकती हैं। अधिक संपन्न महसूस करने वाला घर ज्यादा खर्च करना चाहे, या अधिक मूल्यवान जमानत वाला व्यवसाय आसानी से उधार ले पाए। परिसंपत्ति कीमत गिरने से ये प्रभाव कमजोर हो सकते हैं या ऋणदाता अधिक सतर्क हो सकते हैं। संपत्ति और जमानत का रास्ता ब्याज दरों तथा ऋण आपूर्ति के साथ परस्पर जुड़ता है; यह अलग, पूरी तरह मापने योग्य नियंत्रण-लीवर नहीं है। फेडरल रिज़र्व का नीति-विवरण ब्याज दरों, परिसंपत्ति कीमतों, घरों और व्यवसायों की बैलेंस शीट तथा खर्च के जरिए चलने वाले चैनल बताता है। {source:fedMonetaryPolicyTransmission}
विनिमय दरें और आयात की कीमतें
खुली अर्थव्यवस्था में मौद्रिक नीति विनिमय दरों को भी प्रभावित कर सकती है। ब्याज दरों की सापेक्ष अपेक्षाएं बदलने से अलग-अलग मुद्राओं में रखी परिसंपत्तियों का आकर्षण बदल सकता है, लेकिन विनिमय दरें जोखिम, अपेक्षित वृद्धि, व्यापार और कई दूसरी ताकतों से भी प्रभावित होती हैं। इसलिए नीति-दर बढ़ने से मुद्रा का मूल्य जरूर बढ़ेगा, इसकी गारंटी नहीं; और हर अर्थव्यवस्था में विनिमय-दर चैनल का महत्व समान नहीं होता।
मुद्रा में बदलाव आयातित वस्तुओं और इनपुट की स्थानीय-मुद्रा लागत बदल सकता है तथा घरेलू निर्यात के लिए विदेशी खरीदारों द्वारा चुकाई कीमत को प्रभावित कर सकता है। इसका असर उपभोक्ता कीमतों तक कितना पहुंचेगा, यह आयात की प्रकृति, कंपनियों के मूल्य निर्धारण, अनुबंध और व्यापक बाजार स्थिति पर निर्भर करता है। ECB के परिचय में विनिमय-दर चैनल और आयात कीमतों पर संभावित असर दोनों शामिल हैं। व्यापार के भार और सापेक्ष कीमतें मुद्रा-माप में कैसे आती हैं, यह जानने के लिए [वास्तविक प्रभावी विनिमय दर की मार्गदर्शिका](/hi/learn/real-effective-exchange-rate-trade-weighted-index-explained) देखें। {source:ecbMonetaryPolicyTransmission}
वित्तीय परिस्थितियों से मांग, रोजगार और कीमतों तक
उधार की लागत, ऋण की उपलब्धता, संपत्ति और विनिमय दरों में बदलाव उपभोग और निवेश को प्रभावित कर सकता है। जब बहुत से घरों और कंपनियों के फैसले बदलते हैं, तो अर्थव्यवस्था की आपूर्ति क्षमता के मुकाबले वस्तुओं और सेवाओं की कुल मांग बढ़ या घट सकती है। कंपनियां उत्पादन, भर्ती, वेतन या कीमत बदलकर प्रतिक्रिया दे सकती हैं। हर कदम की दिशा और मात्रा अर्थव्यवस्था की शुरुआती स्थिति तथा मांग और आपूर्ति को प्रभावित करने वाली अन्य ताकतों पर निर्भर करती है।
एक उपयोगी सरल रास्ता यह है: सख्त वित्तीय परिस्थितियां कुछ उधारी, खर्च और निवेश घटा सकती हैं; कमजोर मांग समय के साथ कंपनियों की क्षमता और कीमतों पर दबाव कम कर सकती है। लेकिन मौद्रिक नीति वस्तुएं पैदा नहीं करती, आपूर्ति श्रृंखलाएं ठीक नहीं करती और ऊर्जा का झटका सीधे पलट नहीं देती। यदि आपूर्ति में रुकावट लागत बढ़ाए और उत्पादन घटाए, तो नीति मांग और महंगाई के बने रहने पर असर डाल सकती है, पर आपूर्ति तुरंत बहाल नहीं करती। फेडरल रिज़र्व बताता है कि उसकी नीति वित्तीय परिस्थितियों और ऋण लागत के जरिए रोजगार और महंगाई को प्रभावित करती है, पर ये संबंध सीधे या तत्काल नहीं हैं और कई अन्य कारक भी मायने रखते हैं। {source:fedMonetaryPolicyTransmission}
कुछ असर लंबे घरेलू-मांग वाले रास्ते की प्रतीक्षा किए बिना भी कीमतों तक पहुंच सकते हैं। विनिमय दर में बदलाव आयात कीमतों को बदल सकता है और स्थिर या बदलती महंगाई-अपेक्षाएं कीमत तथा वेतन तय करने पर असर डाल सकती हैं। रास्ते एक-दूसरे से जुड़ सकते हैं: कमजोर खर्च भर्ती और वेतन को प्रभावित कर सकता है, जबकि विनिमय दर या ऋण स्प्रेड में बदलाव कंपनियों की लागत बदल सकता है। कुल नतीजा इन सबकी संयुक्त प्रतिक्रिया है, अलग-अलग स्थिर गुणकों का योग नहीं। {source:ecbMonetaryPolicyTransmission}
असर अलग-अलग क्यों होता है और दर के फैसले को कैसे समझें
नीतिगत फैसले और महंगाई के बीच कोई सार्वभौमिक समय-देरी नहीं होती; न ही नीति-दर में बदलाव का कोई तय हिस्सा है जिसे हर बैंक आगे पहुंचाए। अपेक्षाएं बदलने पर बाजार कीमतें तेजी से समायोजित हो सकती हैं; ऋण और जमा दरें धीरे बदल सकती हैं; घरों के बजट, निवेश योजनाएं, रोजगार और कीमतें लंबे तथा एक-दूसरे पर चढ़ते समय में प्रतिक्रिया दे सकती हैं। ECB इन देरी को लंबा, बदलता हुआ और अनिश्चित बताता है। बैंक ऑफ इंग्लैंड यह भी रेखांकित करता है कि नीति-दरों से वित्तीय परिस्थितियों तक प्रभावी संचरण में वित्तीय स्थिरता मायने रखती है। {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
यह रास्ता परिवर्तनीय और स्थिर दर वाले उधार का हिस्सा, घरों और कंपनियों का कर्ज, बैंकों की फंडिंग और पूंजी, वित्तीय-बाजार संरचना, प्रतिस्पर्धा, मुद्रा व्यवस्था और झटके के स्रोत जैसी बातों पर निर्भर करता है। यूरो क्षेत्र के घरों पर ECB की समीक्षा कर्जदारों, बचतकर्ताओं और अलग देशों की परिस्थितियों में भिन्नताएं दर्ज करती है; इससे समझ आता है कि एक परिवार का उदाहरण पूरी अर्थव्यवस्था का प्रतिनिधि नहीं हो सकता। किसी ऐतिहासिक औसत या मॉडल के नतीजे को नए नीतिगत कदम की पक्की प्रतिक्रिया न मानें। {source:ecbHouseholdTransmission2026}
दर के फैसले पर किसी दावे का आकलन करते समय पूछें कि कौन-सा नीतिगत साधन बदला और बाजार को पहले से क्या उम्मीद थी; वास्तव में कौन-सी बाजार दर, ऋण या जमा दर बदली; दर नाममात्र है या अपेक्षित महंगाई के लिए समायोजित; अनुबंध और दर बदलने की शर्तें क्या हैं; और उत्पादन, रोजगार या कीमतों की तुलना किस अवधि में हो रही है। नीतिगत बदलाव को दूसरे झटकों से अलग रखें और बताएं कि दावा विवरण है, कारणात्मक अनुमान है या पूर्वानुमान। केवल समयक्रम यह साबित नहीं करता कि नीतिगत कदम ने बाद के हर बदलाव को जन्म दिया।
संबंधित विषयों के लिए पढ़ें: टेलर नियम नीति-दर के फैसले को कैसे समझाता है, फेडरल फंड्स रेट और प्राइम रेट में अंतर, फेड की दर बदलने पर जमा दरें उसी अनुपात में क्यों नहीं बदलतीं, और फेड की दर कटौती के बाद लंबी अवधि के ट्रेजरी यील्ड क्यों बढ़ सकते हैं। ये मार्गदर्शिकाएं दर तय करने के सूत्र और अमेरिका में दर-संचरण के विशिष्ट मामलों को विस्तार से देखती हैं।
आम सवाल
Q1क्या केंद्रीय बैंक हर उधारी दर सीधे तय करता है?
नहीं। केंद्रीय बैंक अपनी नीति के साधन को तय या प्रभावित करता है और अल्पकालीन बाजार परिस्थितियों पर असर डालता है। लंबी अवधि की बाजार दरें और अलग-अलग ऋण या जमा-दरें भविष्य की दरों की अपेक्षा, जोखिम, ऋणदाता की फंडिंग, प्रतिस्पर्धा, परिसंपत्ति कीमतों और अनुबंध की शर्तों पर भी निर्भर करती हैं।
Q2मौद्रिक नीति को महंगाई पर असर डालने में कितना समय लगता है?
हर अर्थव्यवस्था या नीतिगत कदम के लिए एक जैसी देरी नहीं होती। नई जानकारी पर वित्तीय बाजार जल्दी प्रतिक्रिया दे सकते हैं, जबकि ऋण दरों का रीसेट, खर्च के फैसले, भर्ती और मूल्य-निर्धारण में अधिक समय लग सकता है। अन्य झटके रास्ता बदल सकते हैं, इसलिए पिछला औसत किसी नए फैसले के लिए सटीक घड़ी नहीं है।
Q3क्या ब्याज दर बढ़ने से महंगाई हमेशा घटती है?
नहीं। सख्त नीति समय के साथ मांग को सीमित कर सकती है, लेकिन महंगाई पर आपूर्ति में रुकावट, विनिमय दर, अपेक्षाएं और अन्य ताकतें भी असर डाल सकती हैं। दर बदलने से तुरंत अधिक आपूर्ति नहीं बनती, और देखा गया रास्ता अकेले यह नहीं बताता कि नीति में बदलाव न होता तो महंगाई कैसी रहती।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
मौद्रिक नीति का प्रभाव-संचरण तंत्र क्या बताता है?
व्याख्या देखने के लिए एक उत्तर चुनें