

M1, M2 और मौद्रिक आधार: हर माप में क्या शामिल है
अमेरिका के M1, M2 और मौद्रिक आधार की तुलना करें; जमा-वर्गीकरण में बदलाव और stablecoin की सांख्यिकीय स्थिति समझें।
इस गाइड मेंमुद्रा आपूर्ति एक सांख्यिकीय परिभाषा है
संक्षिप्त सारांश
अमेरिका का मौद्रिक आधार चलन में नकदी और फेडरल रिज़र्व में बैंकों के रिज़र्व को जोड़ता है। M1 और M2 निजी नकदी व जमा की तय श्रेणियां मापते हैं, इसलिए तीनों आंकड़े अलग-अलग सवालों का जवाब देते हैं।
मुद्रा आपूर्ति एक सांख्यिकीय परिभाषा है
“मुद्रा आपूर्ति” किसी एक खाते में रखा पूरा पैसा नहीं है। सांख्यिकी संस्थाएं तय करती हैं कि नकदी, जमा और अल्पकालिक तरल बचत में से किन चीजों को किसी माप में गिना जाए, फिर घोषित नियमों से उन्हें जोड़ती हैं। M1 और M2 की सीमा अलग है; मौद्रिक आधार में केंद्रीय बैंक और वाणिज्यिक बैंकों के बीच रिज़र्व भी आते हैं।
यह लेख Federal Reserve की H.6 रिपोर्ट में दी गई अमेरिकी परिभाषाओं पर केंद्रित है। दूसरे देशों में M1 और M2 की बनावट अलग हो सकती है। किसी संपत्ति का मुद्रा-माप में शामिल होना अपने आप यह नहीं बताता कि वह परिवार की संपत्ति, वास्तविक खर्च, बैंक की ऋण क्षमता या महंगाई का पूर्वानुमान है।
अमेरिकी H.6 में M1, M2 और मौद्रिक आधार की परिभाषा
मौद्रिक आधार में चलन की नकदी और जमा-स्वीकार करने वाले संस्थानों के Federal Reserve बैंकों में रखे रिज़र्व बैलेंस शामिल हैं। चलन की नकदी में U.S. Treasury और Federal Reserve के बाहर के नोट व सिक्के आते हैं; इसमें बैंक की तिजोरी में रखा कुछ नकद भी हो सकता है। रिज़र्व बैंक के Fed खाते में होता है, ग्राहक के जमा खाते में नहीं।
M1 में Treasury, Fed और बैंक की तिजोरियों से बाहर जनता के पास मौजूद नकदी, साथ ही अमेरिकी परिभाषा के demand deposit और दूसरे तरल जमा शामिल हैं। आज इनमें savings deposit भी शामिल हैं। M2 में M1 के साथ $100,000 से कम के छोटे time deposit और खुदरा money market fund के शेष जोड़े जाते हैं; फिर जमा संस्थानों और money market fund में रखे IRA तथा Keogh शेष घटाए जाते हैं। [Federal Reserve की मौजूदा H.6 मुद्रा-माप रिपोर्ट]({source:fedH6CurrentMoneyStockMeasures}) घटकों और उनकी टिप्पणियों की सूची देती है।
इसलिए बैंक के रिज़र्व बदलने से मौद्रिक आधार बदल सकता है, भले ही परिवारों के demand deposit न बदले हों। M1 और M2 भी निजी या सरकारी क्षेत्र की सारी संपत्तियों की सूची नहीं हैं।
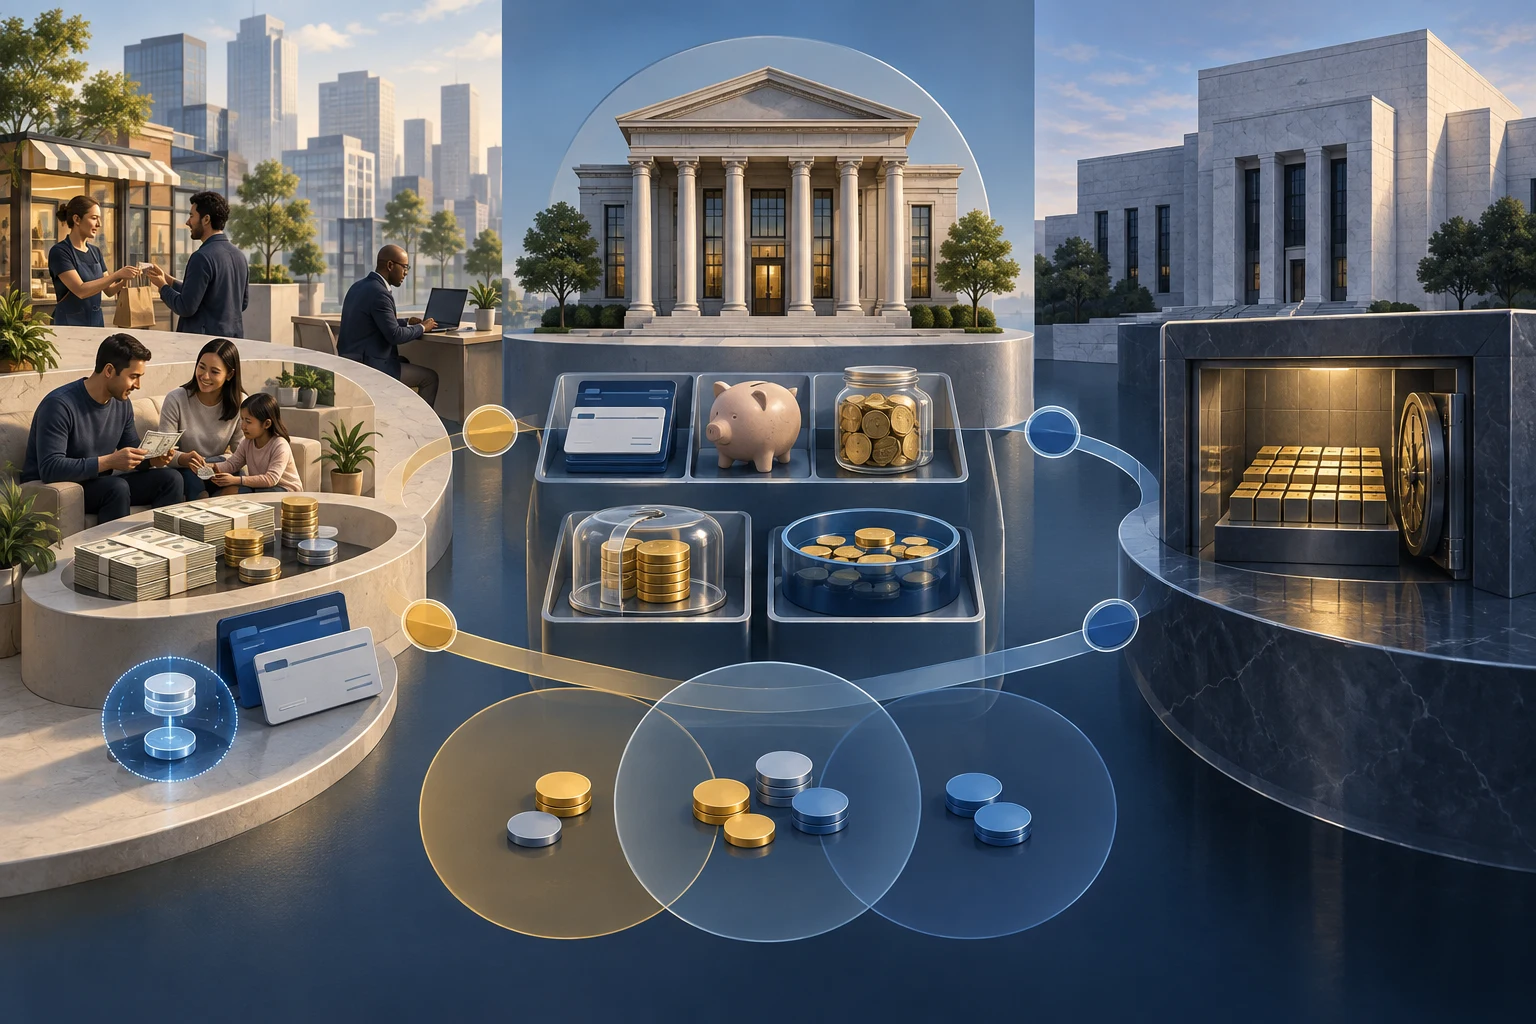
एक ही अवधि के काल्पनिक आंकड़े जोड़कर देखें
मान लें एक काल्पनिक अवधि में चलन की नकदी $300 अरब है। इसमें से $20 अरब बैंक की तिजोरियों में है और बैंकों के रिज़र्व $500 अरब हैं। मौद्रिक आधार = $300 + $500 = $800 अरब। जनता के पास नकदी $280 अरब है, क्योंकि तिजोरी में रखा $20 अरब इसमें शामिल नहीं है।
अगर demand deposit और अन्य तरल जमा $1,520 अरब हों, तो M1 = $280 + $1,520 = $1,800 अरब। अब $250 अरब छोटे time deposit और $400 अरब खुदरा money market fund जोड़ें, फिर $50 अरब IRA/Keogh शेष घटाएं: M2 = $1,800 + $250 + $400 − $50 = $2,400 अरब।
ये सभी रकम केवल हिसाब समझाने के लिए बनाई गई हैं और एक ही अवधि की परिभाषाओं पर लागू होती हैं। ये मौजूदा H.6 आंकड़े या अनुमान नहीं हैं। उदाहरण यह भी दिखाता है कि मौद्रिक आधार में बैंक की तिजोरी का नकद आता है, जबकि M1 में जनता के पास रखी नकदी गिनी जाती है।
2020 में M1 की छलांग जमा के पुनर्वर्गीकरण से आई
मई 2020 में Federal Reserve ने कुछ मासिक हस्तांतरणों की नियामकीय सीमा हटाने के बाद savings deposit को M1 की “other liquid deposits” श्रेणी में रखा। प्रकाशित M1 श्रृंखला में इससे लगभग $11.2 ट्रिलियन की सांख्यिकीय छलांग दिखी। इसका अर्थ यह नहीं था कि उसी महीने इतनी नई मुद्रा बनी या इतनी रकम नए सिरे से परिवारों के खातों में पहुंची।
इस पुनर्वर्गीकरण से M2 का कुल नहीं बदला, क्योंकि savings deposit पहले से M2 में गिने जा रहे थे। M2 के भीतर एक श्रेणी M1 में आ गई; व्यापक कुल में वही रकम दोबारा नहीं जुड़ी। [H.6 के तकनीकी प्रश्नोत्तर]({source:fedH6TechnicalQAs}) और [महामारी के दौरान जमा वृद्धि पर Federal Reserve का विश्लेषण]({source:fedBankDepositGrowthPandemic2022}) परिभाषा के बदलाव और खाते में हुए वास्तविक बदलाव को अलग करके देखने में मदद करते हैं।
2020 से पहले और बाद की M1 वृद्धि की तुलना करते समय पुनर्वर्गीकरण की तारीख और श्रृंखला की टिप्पणियां देखें। चार्ट में दिखी छलांग अपने आप उतनी ही नई जमा राशि, ऋण या खर्च का प्रवाह नहीं होती।
2026 के H.6 बदलाव ने M2 के घटकों की गणना बदली
28 जुलाई 2026 की रिलीज़ से Federal Reserve ने IRA और Keogh शेषों की कटौती अलग-अलग M2 घटकों में करने के बजाय कुल M2 के स्तर पर की। इसके कारण प्रकाशित small time deposit और खुदरा money market fund घटक-श्रृंखलाओं के मान बढ़े, क्योंकि कटौती अब प्रत्येक घटक में अलग-अलग लागू नहीं हुई। बिना seasonal adjustment वाला कुल M2 अपरिवर्तित रहा; seasonal adjustment वाले कुल M2 में केवल मामूली संशोधन हुए। [अपडेट किए गए H.6 तकनीकी प्रश्नोत्तर]({source:fedH6TechnicalQAs}) बदलाव की तारीख और प्रभाव समझाते हैं।
इसलिए कुल समान रहने पर भी तालिका की कुछ पंक्तियां बदल सकती हैं। पुराने चार्ट को नए प्रकाशन से मिलाते समय देखें कि दोनों मौसमी रूप से समायोजित हैं या नहीं, IRA/Keogh घटाने का कौन-सा तरीका अपनाया गया और ऐतिहासिक आंकड़ों में संशोधन हुआ है या नहीं। किसी एक घटक का बदलना कुल M2 में उसी रकम का बदलाव नहीं दर्शाता।
बैंक के रिज़र्व परिवारों की जमा राशि नहीं हैं
रिज़र्व उस बैंक की संपत्ति और Federal Reserve की देनदारी हैं जिसके खाते में वे रखे हैं। बैंक इनका उपयोग दूसरे बैंकों के बीच भुगतान निपटाने और नकदी-प्रबंधन के लिए करते हैं। ग्राहक अपने चालू खाते से Fed के रिज़र्व सीधे नहीं निकाल सकता; उसका जमा वाणिज्यिक बैंक की देनदारी है। [IORB और रिज़र्व बैलेंस पर Federal Reserve के FAQ]({source:fedIorbFaq}) इन बैलेंस-शीट संबंधों को समझाते हैं।
बैंक ऋण देते समय आम तौर पर अपनी बैलेंस शीट में ऋण को संपत्ति और उसके अनुरूप जमा को देनदारी के रूप में दर्ज करते हैं। पैसा दूसरे बैंक में जाता है तो भुगतान निपटान और funding जरूरी होते हैं। लेकिन ऐसा कोई सार्वभौमिक यांत्रिक गुणक नहीं है जो हर अतिरिक्त रिज़र्व डॉलर को निश्चित मात्रा के ऋण या जमा में बदल दे।
अधिक रिज़र्व होने से M1 या M2 का उसी अनुपात में बढ़ना जरूरी नहीं। किसी खास दौर में जमा और ऋण बढ़े हों तो भी दूसरे समय या अर्थव्यवस्था में वही नतीजा तय नहीं है। [महामारी अवधि के जमा पर Federal Reserve का विश्लेषण]({source:fedBankDepositGrowthPandemic2022}) एक विशिष्ट समय का अध्ययन है, सार्वभौमिक कारण-नियम या महंगाई का स्वचालित सूत्र नहीं।
शोध Fed की securities खरीद में विक्रेता का फर्क भी स्पष्ट करता है: गैर-बैंक विक्रेता से खरीदने पर उसके बैंक में रिज़र्व बढ़ सकते हैं और विक्रेता के खाते में जमा बन सकती है। बैंक से सीधे खरीदने पर बैंक security के बदले रिज़र्व लेता है; इससे सीधे किसी ग्राहक की नई जमा राशि नहीं बनती। [महामारी अवधि के जमा पर Federal Reserve का विश्लेषण]({source:fedBankDepositGrowthPandemic2022}) इस बैलेंस-शीट प्रक्रिया को समझाता है।
Stablecoin का वर्गीकरण अलग सांख्यिकीय सवाल है
मौजूदा H.6 पद्धति में tokenized bank deposit को underlying deposit की श्रेणी के अनुसार गिना जाता है—M1 में या M2 के non-M1 हिस्से में। Tokenized retail money market fund shares, M2 के retail money market fund component में गिने जाते हैं; H.6 इन्हें अलग tokenized category के रूप में प्रकाशित नहीं करता। Payment stablecoin भी वर्तमान H.6 में अलग प्रकाशित component नहीं हैं। [Federal Reserve की मौजूदा H.6 रिपोर्ट]({source:fedH6CurrentMoneyStockMeasures}) और [नए रूपों के धन पर शोध-टिप्पणी]({source:fedNewFormsMoneyAggregates2026}) इस वर्गीकरण का आधार बताती हैं।
4 सितंबर 2026 को प्रकाशित Federal Reserve के दो शोधकर्ताओं की टिप्पणी यह देखती है कि tokenized deposit, tokenized money market fund और payment stablecoin को मुद्रा-माप में किस तरह परखा जा सकता है। [मुद्रा के नए रूपों और अमेरिकी monetary aggregates पर यह शोध-टिप्पणी]({source:fedNewFormsMoneyAggregates2026}) लेखकों का स्वतंत्र शोध है, Fed का नीतिगत निर्णय नहीं।
भुगतान के लिए stablecoin का संभावित भविष्य का वर्गीकरण उसके उपयोग पर निर्भर हो सकता है। रोजमर्रा के भुगतान में इस्तेमाल M1-जैसे माध्यम के पक्ष में तर्क दे सकता है; अल्पकालीन मूल्य-संचय के लिए इस्तेमाल M2 के ऐसे घटक से जुड़ सकता है जो M1 का हिस्सा नहीं। टिप्पणी में विश्वसनीय circulation data, मानकीकृत reporting, reserve assets को दो बार गिनने से बचाव, और वैश्विक उपयोग को मापने की कठिनाइयों पर भी चर्चा है।
मौजूदा H.6 में stablecoin की अलग पंक्ति नहीं है। इसलिए यह दावा नहीं करना चाहिए कि उन्हें अभी M1 या M2 में अलग दिखाया जाता है या उनका भविष्य का वर्गीकरण तय हो चुका है। सांख्यिकीय वर्गीकरण यह भी नहीं बताता कि peg कायम रहेगा या धारक token भुना सकेगा। इन अलग जोखिमों के लिए stablecoin depeg, redemption और reserve-risk पर स्थानीय गाइड देखें।
सवाल के अनुसार माप चुनें
Fed में चलन की नकदी और बैंक रिज़र्व को साथ देखना हो तो मौद्रिक आधार उपयोगी है। अमेरिकी परिभाषा के अनुसार जनता के पास मौजूद सबसे तरल निजी मुद्रा पर सवाल हो तो M1 देखें। तरल बचत के कुछ और रूप शामिल करने हों तो M2 देखें। दो तारीखों की तुलना से पहले परिभाषा, रिलीज़ की तारीख और मौसमी समायोजन जांचें।
इनमें से कोई सूचक परिवारों की कुल संपत्ति, Federal Reserve की सारी संपत्ति या उपभोक्ता खर्च नहीं है। M2 बढ़ने से अपने आप यह तय नहीं होता कि महंगाई कितनी और कब बढ़ेगी। नीति-दर से ऋण की दर तक का संबंध जानने के लिए federal funds rate और prime rate की तुलना पढ़ें। मुद्रा की मात्रा और कीमतों के सूचकांकों को अलग समझने के लिए CPI, PCE और GDP deflator की तुलना देखें।
देशों के बीच तुलना करते समय स्थानीय केंद्रीय बैंक की परिभाषा लें: M1 और M2 के घटक तथा प्रकाशन की आवृत्ति अलग हो सकती है। देश, अवधि, सूचक और आंकड़े का संस्करण लिखें, ताकि समान नाम वाली अलग मापों को गलती से एक न मानें।
आम सवाल
Q1क्या रिज़र्व बढ़ने पर M2 भी उतनी ही रकम से बढ़ता है?
नहीं। रिज़र्व Fed में बैंक के balance हैं, जबकि M2 परिभाषित नकदी, जमा, time deposit और retail money fund को जोड़ता है। इनके बीच कोई तय one-to-one संबंध नहीं है।
Q2क्या savings deposit आज M1 का हिस्सा है?
हाँ। वर्तमान अमेरिकी परिभाषा में savings deposit अन्य तरल जमा के रूप में शामिल है। 2020 के बदलाव ने मौजूद शेषों का वर्ग बदला; M1 का उछाल अपने आप नई जमा राशि का प्रमाण नहीं है।
Q3क्या stablecoin अभी M1 या M2 में शामिल हैं?
H.6 में stablecoin की अलग पंक्ति नहीं है। Fed शोधकर्ताओं की टिप्पणी ने संभावित भविष्य के वर्गीकरण पर चर्चा की, पर उसे स्वतंत्र शोध बताया है, नीति-निर्णय नहीं।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
काल्पनिक उदाहरण में चलन की नकदी $300 अरब है, पर जनता के पास केवल $280 अरब क्यों?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
कॉल, पुट और ऑप्शन चेन से लेकर IV, ग्रीक्स और बिड-आस्क स्प्रेड तक मुख्य शब्दों की स्पष्ट परिभाषाएँ
विकल्प शब्दावली देखें