

असंभव त्रयी: विनिमय दर, पूँजी का आवागमन और मौद्रिक नीति
समझें कि विनिमय दर की स्थिरता, खुले पूँजी बाज़ार और स्वतंत्र मौद्रिक नीति में खींचतान क्यों होती है, तीनों जोड़े कैसे काम करते हैं और यह रूपरेखा क्या नहीं बताती।
इस गाइड मेंअसंभव त्रयी क्या कहती है?
संक्षिप्त सारांश
असंभव त्रयी, जिसे मौद्रिक त्रिविधा भी कहा जाता है, तीन नीतिगत उद्देश्यों के बीच खींचतान बताती है: स्थिर विनिमय दर, देशों के बीच पूँजी का आवागमन और घरेलू परिस्थितियों के अनुरूप मौद्रिक नीति। मानक रूपरेखा के अनुसार कोई अर्थव्यवस्था तीनों उद्देश्यों को एक साथ पूरी तरह हासिल नहीं कर सकती। व्यवहार में व्यवस्थाएँ इस खींचतान के अलग-अलग बिंदुओं पर होती हैं। यह रूपरेखा तंत्र को समझने का एक तरीका है, ऐसा शाब्दिक नियम नहीं कि हर देश को ठीक दो उद्देश्य चुनने पड़ें।
असंभव त्रयी क्या कहती है?
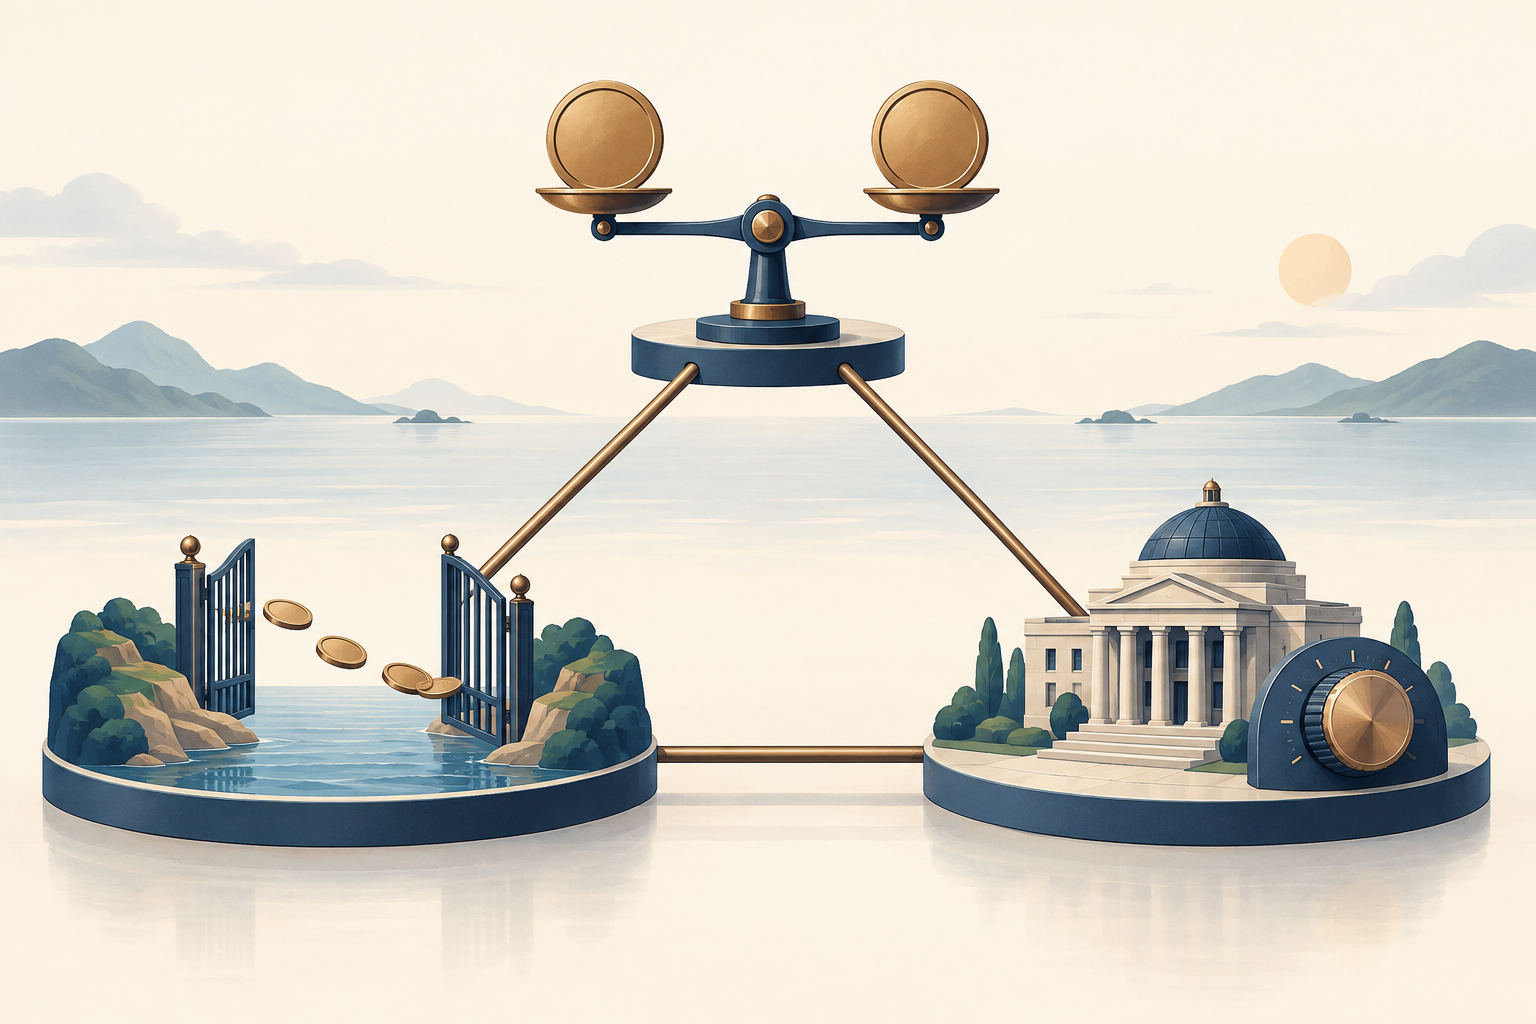
असंभव त्रयी खुली अर्थव्यवस्था में नीतिगत विकल्पों को व्यवस्थित रूप से समझने में मदद करती है। इसके तीन कोने हैं विनिमय-दर स्थिरता, सीमाओं के पार पूँजी ले जाने की सुविधा और मौद्रिक नीति की स्वायत्तता। मुंडेल–फ्लेमिंग मॉडल का मूल विचार है कि कोई देश स्थिर विनिमय दर, पूँजी का निर्बाध आवागमन और स्वतंत्र मौद्रिक नीति—तीनों को अनिश्चित काल तक साथ नहीं रख सकता। बैंक फॉर इंटरनेशनल सेटलमेंट्स इन तीन उद्देश्यों के बीच की इस जानी-पहचानी सीमा को इसी रूप में बताता है। {source:bisImpossibleTrinityMundellFleming2016}
“असंभव” शब्द व्यावहारिक दावे से अधिक निरपेक्ष लग सकता है। इस रूपरेखा का अर्थ यह नहीं कि विनिमय दर में हर बदलाव से तुरंत संकट आएगा, किसी एक उद्देश्य को पूरी तरह छोड़ना होगा या सभी देशों पर हर समय एक जैसी बाधा लागू होती है। इसका आशय है कि मॉडल की मान्यताओं के तहत, पूँजी के मुक्त आवागमन की अनुमति देते हुए विनिमय दर को सख्ती से बाँधकर रखने की कोशिश घरेलू उद्देश्यों के लिए ब्याज दरें स्वतंत्र रूप से तय करने की गुंजाइश घटाती है। अर्थव्यवस्था विनिमय दर में अधिक उतार-चढ़ाव स्वीकार करके, पूँजी प्रवाह पर असर डालने वाले उपाय अपनाकर या मौद्रिक स्वतंत्रता का कुछ हिस्सा छोड़कर इस दबाव को कम कर सकती है।
यह “त्रयी” ऐसा अंक-पत्र भी नहीं है जिसमें तीनों उद्देश्यों को बराबर महत्व दिया गया हो। सरकारें व्यापार की कीमतों में पूर्वानुमेयता, अंतरराष्ट्रीय वित्त तक पहुँच और घरेलू मुद्रास्फीति या आर्थिक गतिविधि के अनुरूप ब्याज दर—इनमें से हर चीज़ अलग-अलग वजहों से चाह सकती हैं। रूपरेखा यह स्पष्ट करती है कि ये उद्देश्य टकरा सकते हैं; यह नहीं बताती कि कौन-सा मेल सबसे अच्छा है या हर विकल्प की कल्याण-लागत कितनी होगी। इसका उपयोग निदान के लिए है: जब कोई झटका तीन उद्देश्यों में से एक को अलग दिशा में धकेलता है, तो नीतियों का मेल दबाव में क्यों आ सकता है, यह समझने में मदद मिलती है।
नीतिगत तीनों उद्देश्य क्या हैं?
विनिमय दर की स्थिरता का अर्थ है किसी संदर्भ मुद्रा या मुद्रा-समूह के मुकाबले घरेलू मुद्रा के मूल्य में बदलाव सीमित रखना। यह प्रतिबद्धता तय समता, संकरी सीमा या उतार-चढ़ाव कम करने के किसी कम कठोर प्रयास के रूप में हो सकती है। ये व्यवस्थाएँ एक जैसी नहीं हैं। कठोर पेग, प्रबंधित फ्लोट की तुलना में विनिमय दर के लिए अधिक संकरा रास्ता बनाए रखने का वादा करता है; घोषित व्यवस्था और व्यवहार में विनिमय दर को जितनी छूट मिलती है, उनमें भी अंतर हो सकता है। उद्देश्य मुद्रा के अपेक्षित व्यवहार से जुड़ा है, केवल इस बात से नहीं कि वह किसी एक सप्ताह शांत रही।
पूँजी का आवागमन बताता है कि निवासी और अनिवासी सीमाओं के पार वित्तीय दावे खरीद, बेच या हस्तांतरित कितनी आसानी से कर सकते हैं। खुला पूँजी खाता निवेशकों, बैंकों, कारोबारों और परिवारों के लिए प्रतिफल और अनुमानित जोखिम के जवाब में धन स्थानांतरित करना आसान बनाता है। “खुला” होने का मतलब यह नहीं कि हर लेन-देन बिना लागत का है या पूँजी तुरंत बहती है। कानूनी पाबंदियाँ, निपटान प्रणालियाँ, कर, बैलेंस-शीट की सीमाएँ, बाज़ार की गहराई और जोखिम के आकलन में बदलाव प्रवाह को रोक या दूसरी दिशा दे सकते हैं। त्रयी इनमें से कई बातों को सरल करके सीमा-पार निवेश निर्णयों के प्रभाव पर ध्यान देती है।
मौद्रिक नीति की स्वायत्तता घरेलू उद्देश्यों, जैसे मुद्रास्फीति और आर्थिक गतिविधि, के अनुसार मौद्रिक परिस्थितियाँ तय करने की क्षमता है—बजाय इसके कि विनिमय दर की प्रतिबद्धता या विदेशी वित्तीय हालात ही नीतिगत दर को काफी हद तक तय करें। इसका अर्थ यह नहीं कि केंद्रीय बैंक पर विश्व अर्थव्यवस्था का असर नहीं पड़ता। फ्लोटिंग विनिमय दर में भी विदेशी ब्याज दरें व्यापार, उधारी की लागत और परिसंपत्ति मूल्यों के ज़रिए असर डाल सकती हैं। स्वायत्तता डिग्री का प्रश्न है: दूसरी प्रतिबद्धता को नुकसान पहुँचाए बिना केंद्रीय बैंक अपनी नीतिगत दिशा कितनी बदल सकता है?
ये परिभाषाएँ तीनों कोनों को अलग भी रखती हैं। विनिमय दर की स्थिरता, मूल्य-स्तर की स्थिरता जैसी बात नहीं है। पूँजी का आवागमन, चालू खाते के बड़े अधिशेष या घाटे के समान नहीं है। मौद्रिक स्वायत्तता से यह गारंटी नहीं मिलती कि नीति अपना लक्ष्य हासिल करेगी। विकल्प नीतिगत व्यवस्था और उसकी सीमाओं के बारे में हैं; दिखाई देने वाले नतीजे संस्थाओं, झटकों, निजी बैलेंस-शीट और कारोबारों तथा परिवारों के फैसलों पर भी निर्भर करते हैं। IMF विनिमय-दर व्यवस्था, मौद्रिक ढाँचे, विदेशी मुद्रा परिचालन और पूँजी-प्रवाह उपायों को व्यापक नीति-रचना के परस्पर जुड़े हिस्सों के रूप में देखता है। {source:imfChoiceOfExchangeRateArrangement2022}
पेग के तहत पूँजी प्रवाह केंद्रीय बैंक को क्यों सीमित कर सकता है?
ऐसी अर्थव्यवस्था पर विचार करें जो अपनी मुद्रा को किसी एंकर मुद्रा से विश्वसनीय रूप से बाँधती है और सीमा-पार निवेश की पर्याप्त अनुमति देती है। अगर निवेशक कम लागत में घरेलू मुद्रा की परिसंपत्तियों से एंकर मुद्रा की परिसंपत्तियों में जा सकते हैं, तो जोखिम के हिसाब से समायोजित अपेक्षित प्रतिफल में लगातार अंतर उन्हें धन स्थानांतरित करने के लिए प्रेरित कर सकता है। यह तुलना केवल घोषित दो ब्याज दरों की नहीं होती। इसमें विनिमय दर में अपेक्षित बदलाव, चूक और तरलता का जोखिम, कर, लेन-देन की लागत और अन्य बाधाएँ भी शामिल होती हैं। विश्वसनीय पेग में अपेक्षित अवमूल्यन कम हो सकता है, पर ज़रूरी नहीं कि शून्य हो; जोखिम प्रीमियम भी अनिवार्य रूप से खत्म नहीं होता।
अगर घरेलू केंद्रीय बैंक अल्पकालिक ब्याज दर को एंकर मुद्रा की तुलनीय परिसंपत्तियों के प्रतिफल से काफी नीचे कर दे, तो कुछ निवेशक धन विदेश ले जाना पसंद कर सकते हैं। इससे एंकर मुद्रा की माँग बढ़ती है और पेग पर दबाव पड़ता है। पेग की रक्षा के लिए मौद्रिक प्राधिकरण विदेशी मुद्रा भंडार बेचकर अपनी मुद्रा खरीद सकता है। इस लेन-देन से घरेलू तरलता घट सकती है; यदि इस प्रभाव की भरपाई न हो, तो अल्पकालिक बाज़ार दरें बढ़ सकती हैं और परिस्थितियाँ पेग के अनुकूल स्तर की ओर जा सकती हैं। केंद्रीय बैंक सीधे अपनी नीतिगत दर भी बढ़ा सकता है। किसी भी रास्ते से, पेग और पूँजी का आवागमन इस बात को सीमित करते हैं कि घरेलू ब्याज दरें लंबे समय तक कितनी अलग रह सकती हैं।
दबाव उलटी दिशा में भी जा सकता है। घरेलू ब्याज दरें तुलनीय विदेशी प्रतिफलों से काफी ऊँची हों तो पूँजी आ सकती है और मुद्रा पर मूल्यवृद्धि का दबाव बन सकता है। पेग के तहत प्राधिकरण विदेशी मुद्रा खरीदकर घरेलू मुद्रा जारी कर सकता है। यदि वह बनी हुई तरलता का प्रबंधन न करे, तो मौद्रिक परिस्थितियाँ आसान हो सकती हैं। प्रवाह का आकार और समय जोखिम, अपेक्षाओं, वित्तीय साधनों और बाज़ार की बाधाओं पर निर्भर करते हैं; सरल तंत्र का अर्थ यह नहीं कि ब्याज दर में हर एक प्रतिशत-बिंदु के अंतर से पूँजी का कोई तय परिमाण ही आएगा।
यही इस खींचतान का मूल है: जब पूँजी स्वतंत्र रूप से चल सकती है और विनिमय दर को सख्ती से बचाया जाता है, तो घरेलू ब्याज दर का फैसला ऐसे प्रवाह पैदा कर सकता है जिनके कारण केंद्रीय बैंक को हस्तक्षेप करना पड़े या बाज़ार दरों को पेग के अनुकूल स्तर के करीब लाना पड़े। IMF के परिचालन मार्गदर्शन के अनुसार, स्थिर विनिमय दर और पूँजी के मुक्त आवागमन में मौद्रिक स्वायत्तता सीमित होती है और विनिमय-दर नीति से स्वतंत्र होकर मौद्रिक नीति नहीं चलाई जा सकती। {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
तीनों जोड़ीदार उद्देश्यों का क्या अर्थ है?
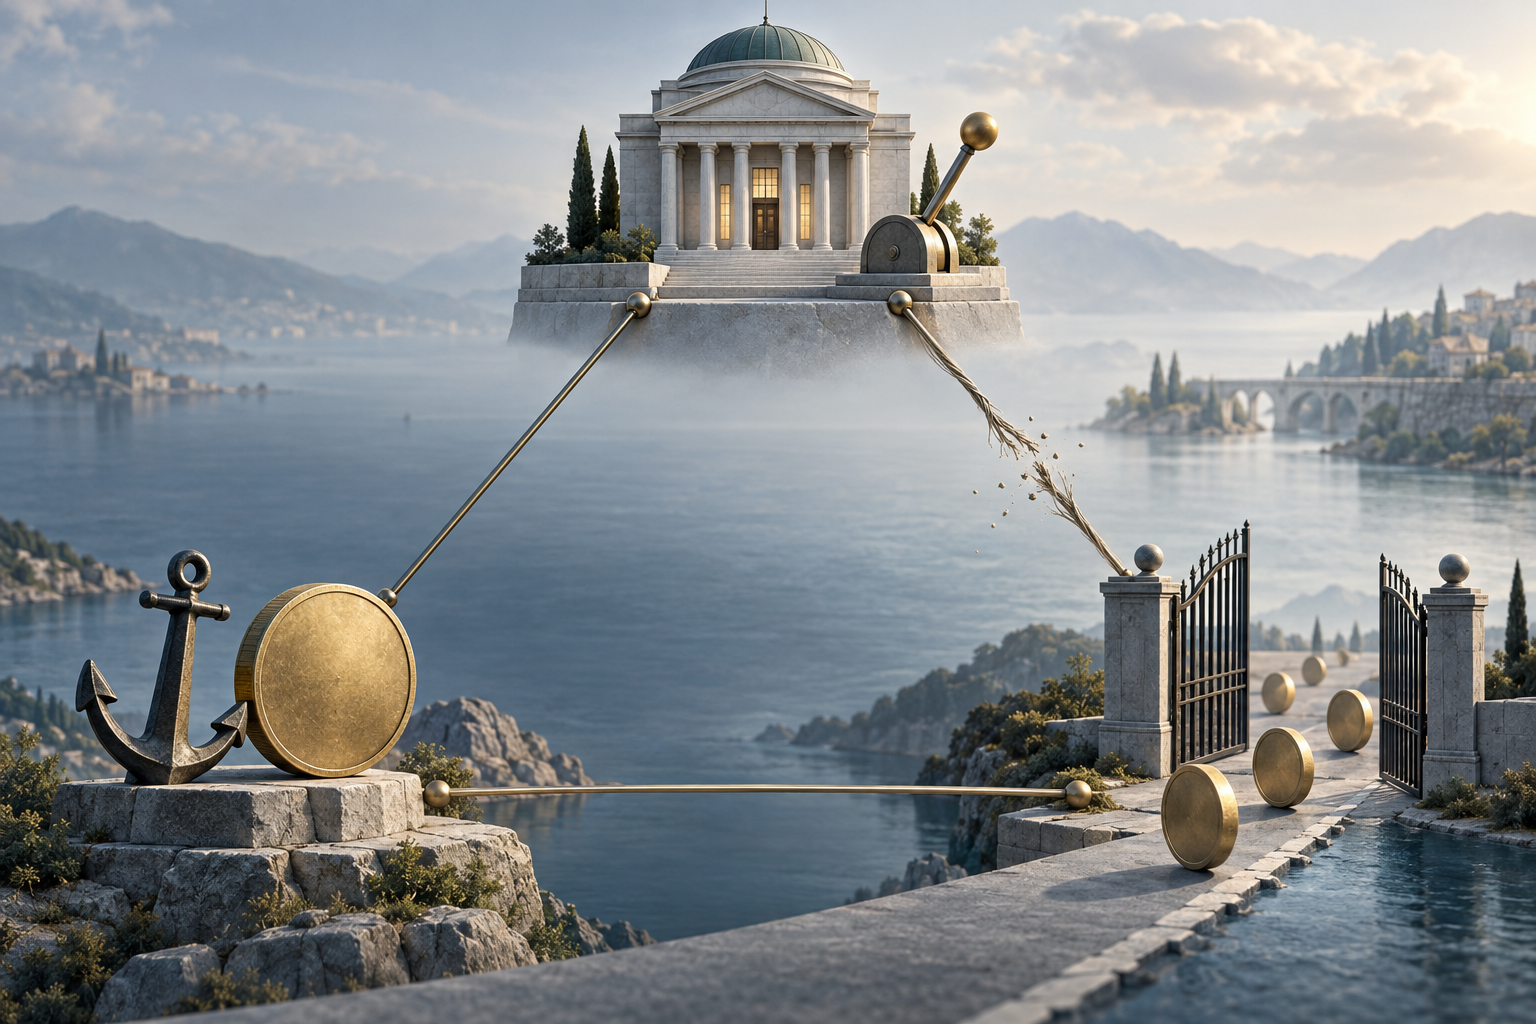
तीन संभावित जोड़ियाँ दिखाती हैं कि रूपरेखा व्यवहार में क्या कहती है। वे बताती हैं कि कौन-सी नीतिगत गुंजाइश सीमित होती है, न कि हर देश के लिए तीन सार्वभौमिक संस्थागत नमूने।
विनिमय दर की स्थिरता और पूँजी का आवागमन: मौद्रिक स्वायत्तता सबसे अधिक सीमित होती है। विश्वसनीय पेग और खुले सीमा-पार वित्तीय बाज़ार स्वतंत्र रूप से ब्याज दर तय करने की गुंजाइश कम करते हैं। घरेलू नीतिगत दर को एंकर अर्थव्यवस्था की परिस्थितियों के साथ चलना पड़ सकता है, या प्रवाह के जवाब में बाज़ार दरों और तरलता को समायोजित होना पड़ सकता है। अगर घरेलू मंदी में दर घटाना उचित हो, जबकि पेग बचाने के लिए सख्त मौद्रिक परिस्थितियाँ चाहिए हों, तो दोनों उद्देश्य विपरीत दिशाओं में खींचते हैं। पेग पर IMF का मार्गदर्शन इस मेल को स्पष्ट रूप से मौद्रिक स्वायत्तता सीमित करने वाला बताता है। {source:imfOperationalizePeg2026}
पूँजी का आवागमन और मौद्रिक स्वायत्तता: आम तौर पर विनिमय दर को अधिक समायोजन करना पड़ता है। पूँजी के मुक्त आवागमन के बीच केंद्रीय बैंक घरेलू मुद्रास्फीति या आर्थिक गतिविधि के लिए ब्याज दरें बदले, तो अपेक्षित प्रतिफल और परिसंपत्तियों की माँग में बदलाव विनिमय दर को हिला सकते हैं। अधिक लचीली विनिमय दर समायोजन की यह गुंजाइश देती है। इसका अर्थ यह नहीं कि नीति में विनिमय दर अप्रासंगिक है: मुद्रा के अवमूल्यन से स्थानीय मुद्रा में आयात महँगा हो सकता है, विदेशी मुद्रा में ऋण लेने वालों पर असर पड़ सकता है या मुद्रास्फीति की अपेक्षाएँ बदल सकती हैं। अर्थ यह है कि केंद्रीय बैंक पूरी समायोजन प्रक्रिया के दौरान तय समता बनाए रखने का वादा नहीं कर रहा।
विनिमय दर की स्थिरता और मौद्रिक स्वायत्तता: सीमा-पार पूँजी प्रवाह पर सख्त पाबंदियाँ या अधिक बाधाएँ, घरेलू दरें एंकर देश की दरों से अलग होने पर पेग पर पड़ने वाले तात्कालिक दबाव को कम कर सकती हैं। सरल रूपरेखा में पूँजी के आवागमन को सीमित करने से स्थिर विनिमय दर के साथ घरेलू लक्ष्य के अनुसार मौद्रिक नीति चलाने की गुंजाइश बनती है। वास्तविक उपायों का दायरा और प्रभाव अलग-अलग होता है; वे लेन-देन को दूसरी दिशा दे सकते हैं, बच निकलने की प्रेरणा पैदा कर सकते हैं और लागत ला सकते हैं। इसलिए इस जोड़ी का अर्थ केवल “नियंत्रण लगाएँ और पूरी स्वायत्तता पा लें” नहीं है। यह उस रास्ते को दिखाती है जो अन्यथा ब्याज दरों के अंतर को पूँजी प्रवाह में बदल देता।
व्यवहार में नीतिगत व्यवस्थाएँ अक्सर बीच की होती हैं। मुद्रा को एक बैंड में चलने दिया जा सकता है; पूँजी के कुछ लेन-देन सीमित और दूसरे खुले रह सकते हैं; या केंद्रीय बैंक घरेलू स्थितियों पर प्रतिक्रिया देते हुए विनिमय दर के दबाव को भी ध्यान में रख सकता है। नतीजे में स्थिरता, खुलापन और स्वायत्तता अलग-अलग आंशिक स्तर पर रहती हैं। किसी देश ने ठीक दो कोने चुने और तीसरे का कोई अंश नहीं चुना—ऐसा कहने के बजाय यह पूछना अधिक उपयोगी है कि हर प्रतिबद्धता कितनी मजबूत है और झटका आने पर कौन-सी गुंजाइश बदलती है।
एंकर देश में ब्याज दर का काल्पनिक झटका इस खींचतान को कैसे दिखाता है?
हार्बर नाम के एक काल्पनिक देश की कल्पना करें। वह अपनी मुद्रा को एंकर मुद्रा के मुकाबले बहुत संकरे बैंड में रखता है और अधिकतर पोर्टफोलियो प्रवाह की अनुमति देता है। ये परिस्थितियाँ और नीचे दी गई संख्याएँ केवल तंत्र समझाने के लिए गढ़ी गई हैं। मान लें कि एंकर देश का केंद्रीय बैंक अचानक अपनी नीतिगत दर 3% से 5% कर देता है। हार्बर के केंद्रीय बैंक की योजना घरेलू माँग कमजोर पड़ने के कारण अपनी दर 4% से घटाकर 2% करने की थी।
इस ब्याज-दर बदलाव से किसी खास पूँजी प्रवाह की यांत्रिक गणना नहीं हो सकती। फिर भी, अगर निवेशकों को एंकर मुद्रा की परिसंपत्तियों पर जोखिम-समायोजित प्रतिफल अधिक लगे और उन्हें पेग कायम रहने की उम्मीद हो, तो कुछ लोग हार्बर मुद्रा की परिसंपत्तियाँ छोड़कर एंकर मुद्रा की परिसंपत्तियाँ खरीद सकते हैं। इससे एंकर मुद्रा की माँग बढ़ सकती है। विनिमय दर को संकरे बैंड में रखने के लिए हार्बर विदेशी मुद्रा भंडार बेच सकता है, अल्पकालिक तरलता घटने दे सकता है या पेग से अधिक मेल खाने वाले स्तर की ओर अपनी नीतिगत दर बढ़ा सकता है। इन कदमों से घरेलू अर्थव्यवस्था के लिए नियोजित मौद्रिक ढील पूरी तरह लागू करना कठिन हो जाता है।
हार्बर के पास स्थिति संभालने के दूसरे रास्ते भी हैं। वह मुद्रा को बैंड से बाहर कमजोर होने दे सकता है, जिससे विनिमय दर को अधिक लचीलापन मिले और घरेलू स्थितियों के अनुसार दर तय करने की अधिक गुंजाइश बचे। वह कुछ खास सीमा-पार प्रवाह पर लागू नियम कड़े या बदल सकता है, जिससे पूँजी के आवागमन का स्तर बदले। या वह पेग की रक्षा जारी रखते हुए स्वीकार कर सकता है कि उसकी ब्याज दरों का रास्ता एंकर देश की नीति से अधिक प्रभावित होगा। हर विकल्प अलग गुंजाइश बदलता है; किसी की लागत शून्य नहीं और त्रयी अकेले यह नहीं बताती कि कौन-सी प्रतिक्रिया बेहतर है।
अब एक मान्यता बदलें। यदि निवेशकों को लगता है कि पेग जल्द बदल सकता है, तो अपेक्षित अवमूल्यन घरेलू ब्याज दर में बढ़ोतरी की भरपाई कर सकता है। तब केवल ब्याज दरों का अंतर प्रतिफल की तुलना के लिए पर्याप्त नहीं रहेगा। या मान लें कि ब्याज दर बढ़ने का कारण अनुमानित ऋण जोखिम में वृद्धि है: अगर निवेशक बड़े नुकसान की भी आशंका कर रहे हैं, तो घोषित अधिक प्रतिफल उन्हें धन लगाने के लिए प्रेरित न करे। इन उदाहरणों से पता चलता है कि त्रयी तंत्र की दिशा समझाती है, पर ऐसा हिसाब-पत्र नहीं है जो दो नीतिगत दरों से पूँजी प्रवाह की निश्चित मात्रा निकाल दे।
क्या विदेशी मुद्रा हस्तक्षेप और भंडार इस बाधा को हटा सकते हैं?
हस्तक्षेप समायोजन के समय और उसके रास्ते को प्रभावित कर सकता है। पेग पर दबाव के समय घरेलू मुद्रा लेकर विदेशी मुद्रा भंडार बेचना, विदेशी मुद्रा की माँग पूरी कर सकता है। मूल्यवृद्धि के दबाव का मुकाबला करने के लिए विदेशी मुद्रा खरीदी जा सकती है। भंडार अधिकारियों को अस्थायी व्यवधान सँभालने और लेन-देन करने की क्षमता का संकेत देने में मदद कर सकते हैं। लेकिन वे विदेशी मुद्रा की असीमित आपूर्ति नहीं बनाते और नीतिगत प्रतिबद्धताओं के बीच लंबे समय से चल रहे टकराव को अपने आप खत्म नहीं करते।
बैलेंस-शीट पर असर भी मायने रखता है। केंद्रीय बैंक विदेशी मुद्रा बेचकर घरेलू मुद्रा लेता है, तो घरेलू तरलता घटने की प्रवृत्ति रहती है—जब तक कि दूसरे परिचालनों से इसकी भरपाई न हो। विदेशी मुद्रा खरीदकर घरेलू मुद्रा देता है, तो तरलता बढ़ने की प्रवृत्ति रहती है—जब तक कि उसे वापस न सोखा जाए। ये लेन-देन घरेलू ब्याज दर के स्वतंत्र लक्ष्य को पाने में कठिनाई पैदा कर सकते हैं। केंद्रीय बैंक घरेलू परिसंपत्तियों या तरलता परिचालन में बदलाव करके हस्तक्षेप के असर को निष्प्रभावी कर सकता है; लेकिन अगर ब्याज दर और विनिमय दर की प्रतिबद्धताएँ परस्पर मेल नहीं खातीं, तो बार-बार ऐसा करने से धन स्थानांतरित करने की निवेशकों की मूल प्रेरणा खत्म नहीं होती।
इसलिए हस्तक्षेप समय दिला सकता है, अस्थायी उतार-चढ़ाव को नरम कर सकता है या चुनी हुई व्यवस्था लागू करने में मदद कर सकता है। किसी खास रास्ते को बनाए रखने की क्षमता प्रतिबद्धता की विश्वसनीयता, प्रवाह के आकार और उसकी अवधि, भंडार तक पहुँच, नीतिगत ढाँचे और संबंधित बैलेंस-शीट पर निर्भर करती है। केवल भंडार का एक आँकड़ा यह साबित करने के लिए पर्याप्त नहीं कि पेग सुरक्षित है या विफल होने वाला है। इसी तरह, एक बार हस्तक्षेप हुआ हो तो उससे यह साबित नहीं होता कि मौद्रिक स्वायत्तता खत्म हो गई; समय के साथ नीतिगत ढर्रा और उपलब्ध समायोजन-गुंजाइश अधिक मायने रखती है।
विदेशी मुद्रा में हस्तक्षेप परिचालन ढाँचे का केवल एक हिस्सा है। पेग के लिए समता या बैंड, एंकर मुद्रा, तरलता डालने या निकालने का तरीका और बाहरी प्रतिफल तथा जोखिम में बदलाव पर प्राधिकरण की प्रतिक्रिया भी स्पष्ट होनी चाहिए। पेग के संदर्भ में IMF का परिचालन मार्गदर्शन ब्याज दर निर्धारण और विदेशी मुद्रा तथा मौद्रिक परिचालनों को आपस में जुड़ा मानता है, केवल भंडार की गणना नहीं। {source:imfOperationalizePeg2026}
त्रयी किन बातों की व्याख्या नहीं करती?
क्लासिक त्रिभुज जटिल वित्तीय व्यवस्था को तीन नीतिगत उद्देश्यों में समेट देता है। अपनी मान्यताएँ स्पष्ट हों तो यह अधिक उपयोगी होता है। इसका सबसे सरल रूप पर्याप्त पूँजी आवागमन, निवेशकों के लिए एक-दूसरे के विकल्प बन सकने वाली परिसंपत्तियाँ और विनिमय दर की विश्वसनीय प्रतिबद्धता मानता है। वास्तविक बाज़ारों में परिसंपत्तियाँ चूक के जोखिम, तरलता, कर-व्यवहार, कानूनी सुरक्षा और मुद्रा जोखिम के मामले में अलग होती हैं। निवेशक इन अंतरों की भरपाई माँग सकते हैं या लेन-देन में बाधाएँ हो सकती हैं, इसलिए ब्याज दरों के अंतर बने रह सकते हैं। इसीलिए दरों का अंतर अकेले यह साबित नहीं करता कि कोई सटीक गणितीय समानता टूट गई है।
यह रूपरेखा पेग की रक्षा के तरीके को भी सरल बनाती है। केंद्रीय बैंक के उपलब्ध साधन उसकी परिचालन प्रणाली, बैंकिंग संरचना, भंडार की स्थिति, विदेशी मुद्रा में वित्तपोषण तक पहुँच और निजी क्षेत्र की देनदारियों के स्वरूप तथा अवधि पर निर्भर करते हैं। बैलेंस-शीट में मुद्रा का मेल न होने से विनिमय दर के बदलाव कंपनियों या बैंकों के लिए महँगे हो सकते हैं—भले ही अधिक लचीली दर अन्यथा मौद्रिक गुंजाइश देती। बैलेंस-शीट को होने वाला नुकसान सीमित करने की कोशिश से नीति-निर्माता आधिकारिक रूप से लचीली विनिमय दर के बावजूद विदेशी दरों या विनिमय-दर दबाव पर प्रतिक्रिया कर सकते हैं। वित्तीय स्थिरता पर इन प्रभावों को त्रिभुज नहीं दिखाता।
हेलेन रे से जुड़ा एक विवादित विस्तार यह तर्क देता है कि वैश्विक वित्तीय चक्र लचीली विनिमय दर के बावजूद मौद्रिक स्वायत्तता को सीमित कर सकता है। इस दृष्टिकोण को कभी-कभी पूँजी के आवागमन और मौद्रिक स्वायत्तता के बीच “असंभव द्वैत” कहा जाता है। यह मूल विनिमय-दर त्रयी का विस्तार है, मूल त्रयी का कथन नहीं; इसे स्थापित सर्वसम्मति के बजाय एक अलग तर्क के रूप में समझना चाहिए। IMF की 2022 की पुस्तिका इस विस्तार को बहस के विषय के रूप में प्रस्तुत करती है। {source:imfChoiceOfExchangeRateArrangement2022}
त्रयी यह नहीं बताती कि कोई खास विनिमय-दर व्यवस्था टिकाऊ है या नहीं, पूँजी-प्रवाह के उपाय उपयुक्त हैं या नहीं, या किसी देश को पेग चुनना चाहिए या फ्लोट। ऐसे आकलन व्यापार और वित्त की संरचना, अर्थव्यवस्था के सामने आम तौर पर आने वाले झटकों, संस्थाओं, विश्वसनीयता, उपलब्ध नीतिगत साधनों और नीति-निर्माताओं के जवाबदेही वाले उद्देश्यों पर निर्भर करते हैं। विनिमय-दर व्यवस्था के चुनाव पर IMF का मार्गदर्शन इसे मौद्रिक ढाँचे और अन्य नीतियों समेत एक व्यापक नीतिगत डिज़ाइन समस्या मानता है; बाद के परिचालन कार्य पेग बनाए रखने से जुड़ी अतिरिक्त संस्थागत शर्तों पर चर्चा करते हैं। {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
अंत में, त्रयी विनिमय दर के हर बदलाव या पूँजी के हर प्रवाह को नहीं समझाती। यह चालू खाते का हिसाब नहीं बताती, मुद्रा में बदलाव से उपभोक्ता कीमतों पर कितना असर होगा इसकी गणना नहीं करती और वास्तविक विनिमय दर नहीं मापती। नीतिगत बाधा को समझने के लिए इस अवधारणा का उपयोग करें और बाकी सवालों के लिए संबंधित साक्ष्य देखें। चालू खाता और व्यापार संतुलन में अंतर सीमा-पार वस्तुओं, सेवाओं, आय और हस्तांतरण को अलग करता है। वास्तविक प्रभावी विनिमय दरें मुद्रा की प्रतिस्पर्धा का भारित माप समझाती हैं; वहीं मुद्रास्फीति तक विनिमय-दर का असर पहुँचना बताता है कि मुद्रा में बदलाव घरेलू कीमतों तक किस रास्ते पहुँच सकता है।
किसी देश की नीतियों के मेल को कैसे पढ़ें?
पहले तीनों उद्देश्यों को अलग-अलग नाम दें। प्राधिकरण किस विनिमय-दर रास्ते को अपना लक्ष्य बताता है, और मुद्रा वास्तव में किस रास्ते पर चलती है? कौन-से सीमा-पार लेन-देन स्वतंत्र रूप से हो सकते हैं और किन पर महत्वपूर्ण पाबंदियाँ या लागतें हैं? केंद्रीय बैंक अपने घरेलू उद्देश्यों का वर्णन कैसे करता है, और जब देश के भीतर और एंकर देश की परिस्थितियाँ विपरीत दिशा में जाएँ तो नीतिगत दर कैसे बदलती है? केवल व्यवस्था का नाम इन तीनों सवालों का जवाब नहीं दे सकता।
इसके बाद देखें कि दबाव आने पर समायोजन कैसे होता है। विदेशी दरें बढ़ें तो क्या स्थानीय दर उनके पीछे जाती है, विनिमय दर चलती है, पूँजी प्रवाह के नियम बदलते हैं या केंद्रीय बैंक भंडार के लेन-देन पर निर्भर करता है? घोषित नीतिगत दर के साथ बाज़ार दरों और घरेलू तरलता पर भी नज़र रखें। घोषित पेग के साथ बैंड के भीतर कुछ उतार-चढ़ाव हो सकता है; स्थिरता की घोषित प्राथमिकता के साथ कुछ विनिमय-दर लचीलापन भी रह सकता है। एक दिन या एक हस्तक्षेप से व्यवस्था का वर्गीकरण नहीं हो जाता।
प्रतिफल की तुलना के लिए भी संदर्भ चाहिए। जहाँ संभव हो, समान अवधि और समान साधनों की तुलना करें; फिर विनिमय दर में अपेक्षित बदलाव, ऋण और तरलता का जोखिम, पाबंदियाँ और लेन-देन की लागत ध्यान में रखें। एंकर देश की तुलना में घरेलू नीतिगत दर कम होना अपने आप में निकट भविष्य में पूँजी बाहर जाने का प्रमाण नहीं है। यह पूछने का कारण है कि निवेशक जोखिम कैसे देख रहे हैं, प्रवाह कितने संवेदनशील हैं और प्राधिकरण ने किस समायोजन की प्रतिबद्धता दी है। इसके उलट, अभी विनिमय दर स्थिर दिखने से यह साबित नहीं होता कि दूसरे झटके में भी व्यवस्था स्थिर रहेगी।
इस तरह त्रयी किसी ठप्पे के बजाय उपयोगी सवालों का समूह बन जाती है। यह कठोर पेग और लचीली व्यवस्था, व्यापक पूँजी-खुलेपन और सीमित मार्ग, तथा औपचारिक मौद्रिक स्वायत्तता और स्वतंत्र नीति चलाने की व्यावहारिक क्षमता में फर्क समझने में मदद करती है। यह नीतिगत बाधा का निदान करने और देश को क्या चुनना चाहिए इसकी सिफारिश करने के बीच भी अंतर रखती है।
आम सवाल
Q1क्या असंभव त्रयी का मतलब है कि हर देश ठीक दो उद्देश्य चुन सकता है?
नहीं। “तीन में से दो” वाला संक्षिप्त कथन सरल मान्यताओं के तहत मूल मॉडल को बताता है। देश अक्सर विनिमय-दर स्थिरता, पूँजी पर पाबंदियों और मौद्रिक स्वायत्तता के अलग-अलग आंशिक स्तर मिलाकर रखते हैं। उपयोगी सवाल यह है कि हर उद्देश्य कितना मजबूत है और दबाव में कौन-सी गुंजाइश बदलती है।
Q2स्थिर विनिमय दर के तहत क्या ब्याज दरें समान होनी चाहिए?
ज़रूरी नहीं। पेग के बावजूद दरें अलग हो सकती हैं, क्योंकि निवेशक विनिमय दर में अपेक्षित बदलाव, ऋण और तरलता का जोखिम, कर, बाज़ार के विभाजन और लेन-देन की लागत देखते हैं। रूपरेखा कहती है कि खुले पूँजी प्रवाह और विश्वसनीय पेग लंबे समय तक स्वतंत्र दर-निर्धारण को सीमित करते हैं; यह नहीं कि हर बाज़ार प्रतिफल एक जैसा हो जाता है।
Q3क्या केंद्रीय बैंक अपनी पसंद की कोई भी ब्याज दर तय करते हुए भंडार से पेग को हमेशा बचा सकता है?
भंडार और हस्तक्षेप दबाव सँभालने तथा समायोजन का समय बदलने में मदद कर सकते हैं। वे पेग, खुले पूँजी बाज़ार और घरेलू ब्याज दर के रास्ते के बीच लंबे समय के टकराव को अपने आप नहीं मिटाते। नतीजा प्रतिबद्धता, प्रवाह, भंडार तक पहुँच, संस्थाओं और तरलता तथा ब्याज दरों की प्रतिक्रिया पर निर्भर करता है।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
असंभव त्रयी की मानक रूपरेखा में, विश्वसनीय स्थिर विनिमय दर और पर्याप्त पूँजी आवागमन को साथ रखने वाले देश पर मुख्य सीमा क्या होती है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ेंपुट विकल्पऐसा अनुबंध जो धारक को शर्तों के अनुसार समाप्ति से पहले या समाप्ति पर स्ट्राइक मूल्य से अंतर्निहित परिसंपत्ति बेचने का अधिकार देता है, दायित्व नहीं।
विस्तृत गाइड पढ़ें