

क्या बैंक रिज़र्व पैसा बनाते हैं? ऋण, जमा और मनी मल्टीप्लायर
बैंक रिज़र्व, ऋण से बनने वाले जमा और मनी मल्टीप्लायर की मान्यताएँ समझें। QE मुद्रा या महंगाई में तय वृद्धि की गारंटी नहीं देता।
इस गाइड मेंबैंक रिज़र्व क्या है?
संक्षिप्त सारांश
बैंक रिज़र्व वे शेष हैं जो पात्र बैंक अपने केंद्रीय बैंक में रखते हैं। बैंक का ऋण आम तौर पर उधारकर्ता के लिए उतनी ही राशि का जमा बनाता है; वह उधारकर्ता को केंद्रीय बैंक के रिज़र्व नहीं देता। पाठ्यपुस्तक का मनी मल्टीप्लायर कुछ मान्यताओं पर आधारित शिक्षण मॉडल है, आधुनिक ऋण, जमा या महंगाई का भरोसेमंद स्थिर पूर्वानुमान नहीं।
बैंक रिज़र्व क्या है?
संयुक्त राज्य अमेरिका में रिज़र्व बैलेंस वह जमा है जो कोई डिपॉज़िटरी संस्था Federal Reserve Bank के अपने खाते में रखती है। यह उस संस्था की परिसंपत्ति और Federal Reserve की देनदारी है। इसका उपयोग बैंकों के बीच भुगतान निपटाने, तरलता संभालने और लागू नियामकीय आवश्यकताएँ पूरी करने में किया जा सकता है। परिवार का चेकिंग खाता उसके वाणिज्यिक बैंक पर दावा है; वह Fed में रिज़र्व खाता नहीं है। [रिज़र्व बैलेंस पर Federal Reserve के अक्सर पूछे जाने वाले सवाल]({source:fedIorbFaq}) बताते हैं कि रिज़र्व कौन रखता है और क्यों।
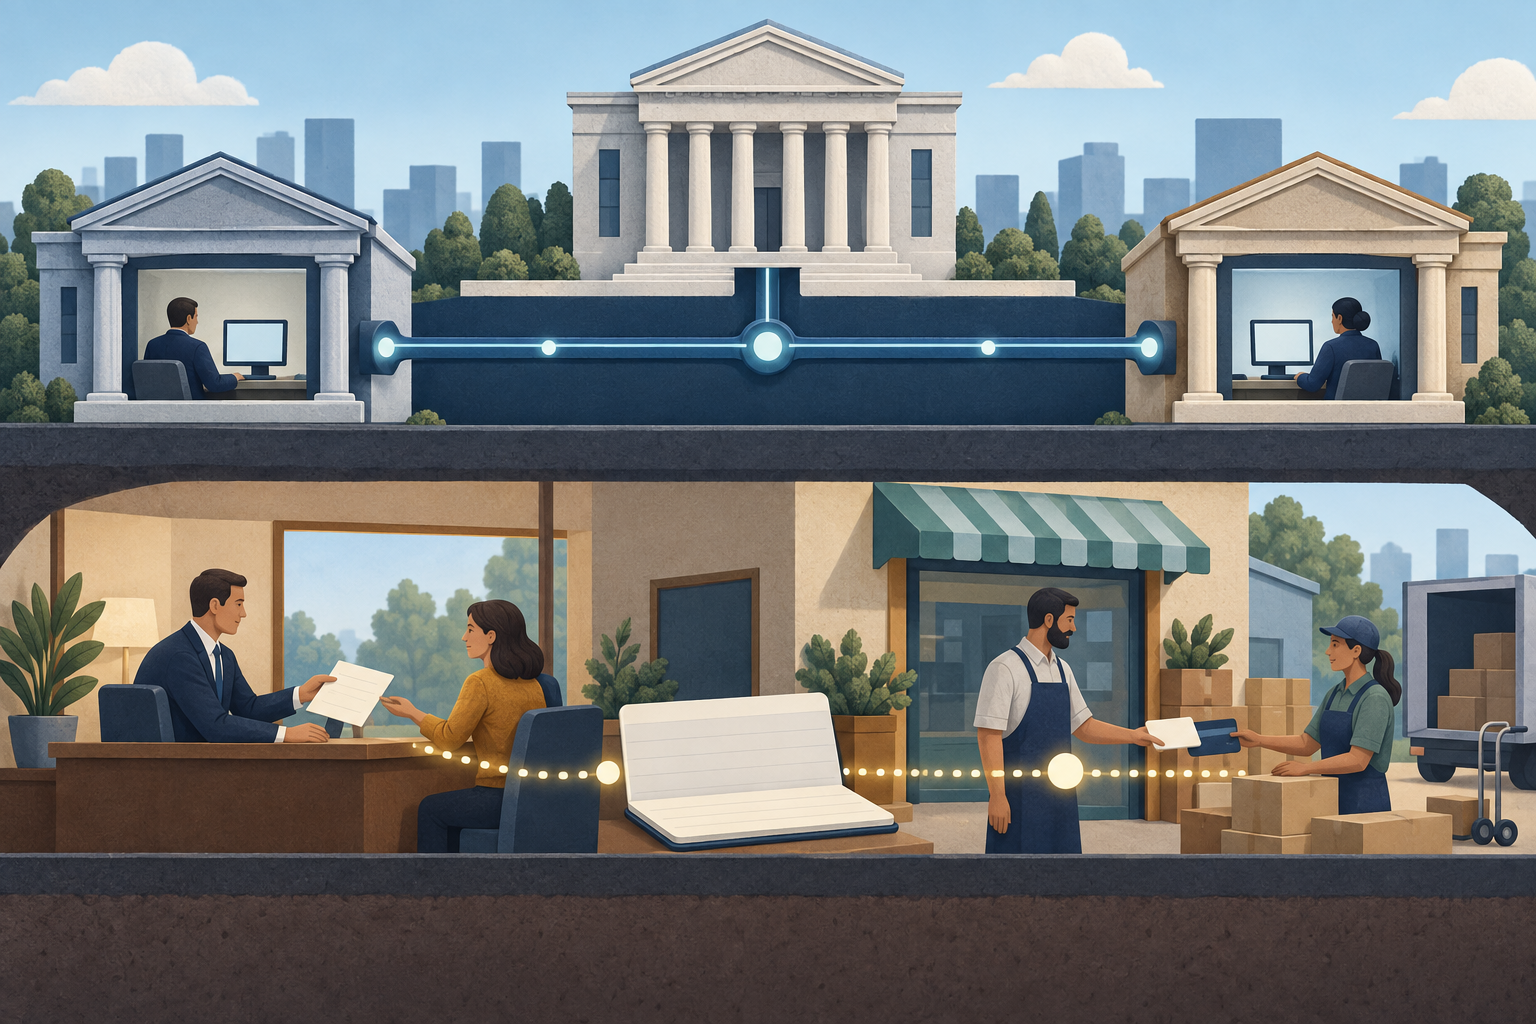
अगर Bank A का ग्राहक Bank B के ग्राहक को भुगतान करता है, तो दोनों बैंक अपने रिज़र्व बैलेंस समायोजित करके भुगतान निपटाते हैं। Bank A के ग्राहक का जमा घटता है और Bank A रिज़र्व भेजता है; Bank B रिज़र्व पाता है और अपने ग्राहक के खाते में जमा दर्ज करता है। पात्र संस्थाओं के बीच रिज़र्व स्थानांतरित होते हैं, जबकि पाने वाले को वाणिज्यिक बैंक का जमा मिलता है। बैंक भुगतान के रूप में किसी परिवार को रिज़र्व बैलेंस नहीं भेजता।
रिज़र्व, मौद्रिक आधार, M1 और M2
ये शब्द अलग-अलग चीज़ें गिनते हैं। संयुक्त राज्य अमेरिका के Federal Reserve के मौजूदा आँकड़ों में मौद्रिक आधार प्रचलन में मुद्रा और डिपॉज़िटरी संस्थाओं के रिज़र्व बैलेंस का योग है। इसके विपरीत, M1 और M2 जनता के पास मौजूद चुनी हुई मुद्रा-जैसी परिसंपत्तियों को मापते हैं। अमेरिका के मौजूदा M1 में जनता के पास की मुद्रा, डिमांड डिपॉज़िट, अन्य चेक-योग्य जमा और बचत-जमा शामिल हैं; H.6 रिलीज़ में बताए गए अपवर्जन और समायोजन लागू होते हैं। M2 में छोटे मूल्य-वर्ग वाले सावधि-जमा और खुदरा मनी-मार्केट फंड के बैलेंस जुड़ते हैं, साथ ही सेवानिवृत्ति खातों के बैलेंस के लिए निर्धारित समायोजन भी होते हैं। ये सटीक श्रेणियाँ सांख्यिकीय परिभाषाएँ हैं, सार्वभौमिक लेबल नहीं। [मौजूदा H.6 रिलीज़]({source:fedH6Current}) अमेरिका के घटक दिखाती है और [मुद्रा आपूर्ति पर Fed के FAQ]({source:fedMoneySupplyFaq}) इन मापों का सार देता है।
इसलिए रिज़र्व बैलेंस बढ़ने से अमेरिका का मौद्रिक आधार बढ़ सकता है, लेकिन M1 या M2 में उतनी ही राशि अपने आप नहीं जुड़ती। पात्र संस्थाएँ केंद्रीय बैंक में रिज़र्व रखती हैं; ये वे चेकिंग और बचत-जमा नहीं हैं जिन्हें जनता की मुद्रा में गिना जाता है। दूसरे देश अपनी मुद्रा-समष्टियाँ और भुगतान-निपटान प्रणालियाँ इस्तेमाल करते हैं, इसलिए देशों के बीच श्रृंखलाओं की तुलना से पहले स्थानीय केंद्रीय बैंक की परिभाषाएँ देखें।
यह अंतर चार्ट पढ़ते समय एक आम गलती से भी बचाता है: रिज़र्व बैलेंस, बैंक-जमा और मौद्रिक आधार किसी तारीख पर मापे गए स्टॉक हैं, जबकि ऋण और भुगतान किसी अवधि में होने वाले प्रवाह हैं। उनकी वृद्धि-दर की तुलना के लिए तारीखें, इकाइयाँ, मौसमी समायोजन और परिभाषा समान होनी चाहिए। अमेरिका के M1 और M2 में क्या शामिल है, इसके लिए M1 बनाम M2 गाइड देखें; नाममात्र GDP से जुड़ा अलग अनुपात M2 के वेग पर गाइड में है।
बैंक ऋण देता है तो क्या होता है?
मान लें कि कोई बैंक $10,000 का काल्पनिक व्यावसायिक ऋण मंज़ूर करता है। ऋण देते समय वह $10,000 का ऋण-परिसंपत्ति दर्ज करता है और उधारकर्ता के जमा खाते में $10,000 डालता है, जिससे उतनी ही जमा-देनदारी बनती है। इसके बाद उधारकर्ता उस जमा से आपूर्तिकर्ता को भुगतान कर सकता है। बैंक ने तिजोरी से $10,000 के रिज़र्व निकालकर उधारकर्ता को नहीं दिए; उधारकर्ता को खर्च किया जा सकने वाला बैंक-जमा मिलता है।
यह दोहरी प्रविष्टि वाली लेखा-पद्धति है, मुफ्त संपत्ति नहीं। उधारकर्ता पर $10,000 का कर्ज़ है और अनुबंध के अनुसार उसे चुकाना होगा; बैंक के पास ऋण का दावा है और उस पर जमा लौटाने की देनदारी है। अगर मूलधन उसी ऋणदाता बैंक के जमा से चुकाया जाए, तो बैंक ऋण-परिसंपत्ति और जमा-देनदारी दोनों घटाता है। अगर भुगतान दूसरे बैंक के खाते से हो, तो भुगतान करने वाला बैंक उधारकर्ता का जमा घटाता है; ऋणदाता बैंक निपटान के लिए रिज़र्व पाता है और अपनी ऋण-परिसंपत्ति घटाता है। दोनों ही स्थितियों में बैंकिंग व्यवस्था में कुल जमा-मुद्रा मूलधन की राशि से घटती है। ब्याज भुगतान अलग हैं: वे बैंक की आय हैं, ऋण के मूलधन का भुगतान नहीं।
भुगतान का रिज़र्व से भी संबंध है। अगर उधारकर्ता दूसरे बैंक के आपूर्तिकर्ता को भुगतान करता है, तो जमा उधारकर्ता के बैंक से आपूर्तिकर्ता के बैंक में चला जाता है और दोनों बैंकों के बीच रिज़र्व से उसका निपटान होता है। इससे ऋण देने वाले बैंक को धन या तरलता की ज़रूरत पड़ सकती है। लेकिन इसका अर्थ यह नहीं कि बैंक ने पहले जनता को रिज़र्व उधार दिए थे। [आधुनिक अर्थ-निर्माण पर Bank of England की व्याख्या]({source:boeMoneyCreation}) ऋण-जमा प्रविष्टियाँ और भुगतान-निपटान की अलग भूमिका दिखाती है।
पाठ्यपुस्तक का मनी मल्टीप्लायर कैसे काम करता है?
एक सरल पाठ्यपुस्तक मॉडल निश्चित अनिवार्य रिज़र्व अनुपात से शुरू होता है। अगर यह अनुपात 10% है, तो जमा मल्टीप्लायर का बुनियादी सूत्र 1 ÷ 0.10 = 10 है। एक काल्पनिक श्रृंखला में, पहले $100 जमा का कुछ हिस्सा अनिवार्य रिज़र्व के रूप में रखा जाता है; बाकी उधार दिया जाता है और फिर किसी दूसरे बैंक में दोबारा जमा हो जाता है। यह प्रक्रिया दोहराने से मॉडल में कुल जमा $1,000 तक पहुँच सकता है। कुल में शुरुआती $100 जमा शामिल है; इसका अर्थ उसके ऊपर $1,000 का नया ऋण नहीं है।
यह परिणाम कई कड़ी मान्यताओं पर निर्भर करता है: रिज़र्व अनुपात वास्तव में बाध्यकारी है, बैंक अतिरिक्त रिज़र्व नहीं रखते, जनता बैंकों के बाहर नकदी नहीं रखती, हर ऋण दिया और फिर जमा किया जाता है, और उधारकर्ता इच्छुक तथा साख योग्य हैं। मॉडल में शुरुआती धन-प्रवेश भी स्पष्ट होना चाहिए और जमा की परिभाषा एकसमान होनी चाहिए। मान्यताएँ बदलें तो परिणाम बदलता है। यह अनुपात सीमित, बार-बार जमा होने वाले मॉडल को समझने में उपयोगी है; यह वादा नहीं करता कि रिज़र्व का हर अतिरिक्त डॉलर $10 का नया ऋण बनाएगा।
आधुनिक व्यवस्था में तय मल्टीप्लायर क्यों नहीं होता?
वास्तव में, बैंक ऋण से मिलने वाले संभावित लाभ की तुलना अपनी फंडिंग लागत, ऋण जोखिम, पूँजी की स्थिति, तरलता की ज़रूरत और नियामकीय शर्तों से करता है। उसे इच्छुक और साख योग्य उधारकर्ता भी चाहिए। इन्हीं फैसलों से तय होता है कि वह कितना ऋण देगा। ऋण दर्ज होने के बाद बैंक को भुगतान के लिए धन जुटाने और तरलता संभालने में सक्षम होना पड़ता है। रिज़र्व भुगतान-निपटान में मदद करते हैं, लेकिन ऐसा भंडार नहीं हैं जिसे बैंक यांत्रिक रूप से परिवारों को दे दें।
अमेरिकी उदाहरण पाठ्यपुस्तक की मान्यता को खास तौर पर दिखाता है: Federal Reserve ने 26 मार्च 2020 से अनिवार्य रिज़र्व अनुपात शून्य कर दिए। इस बदलाव से पूँजी, तरलता, निगरानी या जोखिम-प्रबंधन की अन्य पाबंदियाँ खत्म नहीं हुईं, और यह हर देश की स्थिति नहीं बताता। [रिज़र्व आवश्यकताओं पर Federal Reserve का पेज]({source:fedReserveRequirements}) अमेरिका में हुए बदलाव का दस्तावेज़ देता है। Federal Reserve का शोध और Bank of England की व्याख्या—दोनों—सरल मल्टीप्लायर को आधुनिक मुद्रा-सृजन का यांत्रिक विवरण मानने से सावधान करते हैं ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation})।
केंद्रीय बैंक मौद्रिक नीति के ज़रिए ऋण को प्रभावित करते रहते हैं। नीतिगत दरें उधार की लागत और मांग को प्रभावित करती हैं; तरलता सुविधाएँ और भुगतान व्यवस्थाएँ बताती हैं कि बैंक निपटान कैसे संभालते हैं। बाहर धन जाने की आशंका वाला बैंक लागू ढाँचे के अधीन दूसरी संस्थाओं या केंद्रीय बैंक से फंडिंग या रिज़र्व माँग सकता है। यह बैंक के कामकाज की वास्तविक सीमा है, लेकिन इसका अर्थ यह नहीं कि हर ऋण से पहले रिज़र्व का कोई तय ढेर गुणा होने की प्रतीक्षा करता है।
क्वांटिटेटिव ईज़िंग से क्या बदलता है?
जब केंद्रीय बैंक कोई प्रतिभूति खरीदता है, तो वह बैंक के रिज़र्व खाते में राशि जमा करके भुगतान करता है। अगर विक्रेता बैंक है, तो बैलेंस-शीट में सरल बदलाव अदला-बदली है: बैंक के पास ज़्यादा रिज़र्व और कम प्रतिभूतियाँ रह जाती हैं। केवल इस लेनदेन से बैंक की देनदारियों में ग्राहक का जमा नहीं जुड़ता। Federal Reserve बताता है कि ट्रेज़री प्रतिभूतियाँ खरीदने से बैंकिंग प्रणाली में रिज़र्व जुड़ते हैं ({source:fedIorbFaq})।
अगर विक्रेता बैंक नहीं, बल्कि उदाहरण के लिए पेंशन फंड है, तो निजी पक्ष का निपटान अलग होता है। विक्रेता प्रतिभूति छोड़ता है और अपने बैंक में जमा पाता है; उस बैंक को रिज़र्व मिलते हैं और वह ग्राहक के नए जमा को देनदारी के रूप में दर्ज करता है। इस सरल उदाहरण में रिज़र्व बैलेंस और गैर-बैंक विक्रेता का जमा, दोनों बढ़ते हैं। सही क्रम इस पर निर्भर करता है कि विक्रेता कौन है और लेनदेन का निपटान कैसे होता है। इसीलिए “QE से रिज़र्व बढ़ते हैं” कहने भर से व्यापक मुद्रा के हर माप में बदलाव पता नहीं चलता ({source:boeMoneyCreation})।
क्वांटिटेटिव ईज़िंग (QE) वित्तीय परिस्थितियों को आसान करने के लिए परिसंपत्तियाँ खरीदने का नीतिगत कदम है। इसका असर खरीदी गई परिसंपत्तियों, विक्रेताओं, पोर्टफोलियो के फैसलों, दरों, ऋण-मांग और व्यापक अर्थव्यवस्था पर निर्भर कर सकता है। रिज़र्व बैलेंस बढ़ने का अर्थ बैंक-ऋण का तय गुणक, M2 में बराबर वृद्धि या उपभोक्ता-मूल्यों में निश्चित बढ़ोतरी नहीं है। नीति के प्रसार की एक अलग कड़ी Federal Reserve दरों और prime rate की गाइड में समझाई गई है।
ब्याज-दर नीति में रिज़र्व की क्या भूमिका है?
रिज़र्व अहम हैं क्योंकि बैंक उनका इस्तेमाल भुगतान के लिए करते हैं और केंद्रीय बैंक उन्हें रखने की शर्तों से मौद्रिक नीति लागू करते हैं। संयुक्त राज्य अमेरिका में Federal Reserve पात्र संस्थाओं के रिज़र्व बैलेंस पर ब्याज देता है। अल्पकालिक बाज़ार दरों को Federal Open Market Committee की नीतिगत दिशा के अनुरूप रखने में मदद के लिए वह IORB दर को एक साधन के रूप में इस्तेमाल करता है। यह अमेरिका का परिचालन ढाँचा है, सार्वभौमिक तरीका नहीं ({source:fedIorbFaq})।
लक्ष्य दर, रिज़र्व बैलेंस पर ब्याज-दर और बैंक की ग्राहक-ऋण दरें बाज़ारों व संस्थाओं के ज़रिए जुड़ी हैं, लेकिन ये एक ही दर नहीं हैं। नीतिगत दर में बदलाव ऋण-दरों और ऋण-मांग को प्रभावित कर सकता है, पर इससे नए ऋणों की कोई तय मात्रा अपने आप निर्धारित नहीं होती। दूसरे केंद्रीय बैंक अलग उपकरण, पात्र प्रतिपक्ष और रिज़र्व खातों के अलग नियम अपना सकते हैं।
रिज़र्व और मुद्रा-वृद्धि के दावों की जाँच-सूची
जब कोई सुर्खी कहे कि रिज़र्व “तेज़ी से बढ़ गए” या QE ने “पैसा छाप दिया,” तो पहले श्रृंखला और उसकी इकाई पहचानें: रिज़र्व बैलेंस, मौद्रिक आधार, M1, M2 या किसी दूसरे देश का माप। देखें कि बात किसी तारीख के स्टॉक की है या अवधि के प्रवाह की; और दर्ज करें कि आँकड़े नाममात्र हैं, मौसमी रूप से समायोजित हैं या संशोधित। अमेरिका की नवीनतम H.6 रिलीज़ रिज़र्व बैलेंस और मौद्रिक आधार को M1 तथा M2 से अलग दिखाती है।
फिर पूछें कि बैलेंस-शीट को किस लेनदेन ने बदला और परिसंपत्ति किसने बेची। बैंक ऋण से जमा बन सकता है; बैंकों के बीच भुगतान से जमा और रिज़र्व की जगह बदल सकती है; प्रतिभूति खरीदने पर विक्रेता के अनुसार परिसंपत्तियों के बदले रिज़र्व आ सकते हैं या किसी गैर-बैंक का जमा जुड़ सकता है। इनमें से कोई भी लेखांकन प्रविष्टि अकेले भविष्य के ऋण, खर्च या महंगाई को तय नहीं करती। इन परिणामों का आकलन करने के लिए उसी अवधि में ऋण स्थितियाँ, नीतिगत दरें, उधारकर्ताओं की मांग, बैंकों की पूँजी और तरलता, उत्पादन तथा कीमतें देखें।
मनी मल्टीप्लायर को स्पष्ट मान्यताओं वाला मॉडल मानें, उनसे अलग कोई पूर्वानुमान नहीं। सटीक दावे में देश, मुद्रा-समष्टि, अवधि, शुरुआती बैलेंस और प्रक्रिया बताई जाती है। इनके बिना “ज़्यादा रिज़र्व का मतलब दस गुना पैसा” कई अलग-अलग बैलेंस-शीट को एक ही दावे में मिला देता है।
आम सवाल
Q1क्या बैंक रिज़र्व M2 में शामिल हैं?
मौजूदा U.S. H.6 परिभाषा में नहीं। डिपॉज़िटरी संस्थाएँ Federal Reserve Banks में रिज़र्व बैलेंस रखती हैं, जो मौद्रिक आधार में शामिल हैं। U.S. M2 जनता के पास मौजूद चुनी हुई मुद्रा-जैसी परिसंपत्तियों को मापता है। दूसरे देश अपने अलग मुद्रा-समष्टि माप तय करते हैं।
Q2क्या बैंक रिज़र्व बैलेंस परिवारों को उधार दे सकते हैं?
नहीं। बैंक ऋण देने पर परिवार को वाणिज्यिक बैंक में जमा मिलता है। रिज़र्व बैलेंस केंद्रीय बैंक के खाते में होते हैं और भुगतान निपटाने के लिए पात्र संस्थाओं के बीच स्थानांतरित किए जा सकते हैं। बैंक आपस में ऐसे उधार ले और दे सकते हैं जो उनकी फंडिंग और रिज़र्व स्थिति को प्रभावित करे, लेकिन परिवार को रिज़र्व खाते का बैलेंस नहीं मिलता।
Q3क्या क्वांटिटेटिव ईज़िंग महंगाई की गारंटी देती है?
नहीं। QE केंद्रीय बैंक की परिसंपत्तियों और रिज़र्व बैलेंस को बदलता है; गैर-बैंकों से खरीदने पर बैंक-जमा भी बढ़ सकते हैं। खर्च और कीमतों पर आगे का असर मौद्रिक परिस्थितियों, पोर्टफोलियो के फैसलों, ऋण-मांग, आपूर्ति और अन्य कारकों पर निर्भर है। केवल रिज़र्व में वृद्धि महंगाई का पूर्वानुमान नहीं है।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
जब कोई वाणिज्यिक बैंक $10,000 का नया ऋण दर्ज करता है, तो ऋण देते समय आम तौर पर कौन-सी मिलान प्रविष्टि बनती है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ें