

התגובה והגמישות של הכנסות המס: כיצד הצמיחה משפיעה עליהן
למדו מה ההבדל בין תגובת הכנסות המס לצמיחה לבין גמישותן, כיצד אומדים כל מדד, ומדוע שינויים במדיניות ובחירת בסיס המס משפיעים על התוצאה.
במדריך הזהמה מודדות תגובת הכנסות המס וגמישותן?
תקציר קצר
הכנסות ממסים עולות לעיתים קרובות כשהכלכלה צומחת, אך עוצמת התגובה תלויה ביותר מהצמיחה בלבד. **התגובה הכוללת של הכנסות המס לפעילות הכלכלית** (tax buoyancy) מתארת את התגובה שנצפתה בפועל, לרבות השפעתם של שינויים במדיניות המס. **גמישות הכנסות המס** (tax elasticity) מנסה למדוד כיצד ההכנסות היו מגיבות אילו כללי המס נותרו ללא שינוי. ההבחנה מסייעת להסביר את מגמות ההכנסות, אך אף אחד משני המקדמים אינו תחזית בפני עצמו או מדד להוגנות מערכת המס.
מה מודדות תגובת הכנסות המס וגמישותן?
מדד התגובה שואל עד כמה הכנסות המס משתנות יחד עם מדד כלל־משקי כמו התמ״ג. אומדן של 1.2 מפורש בדרך כלל כך: ההכנסות עולות בכ־1.2% כאשר התמ״ג עולה ב־1%, בתקופה שנבחנה ולפי המודל שאמדו. האומדן יכול לשקף שינויים אוטומטיים בהכנסות, ברווחים ובהוצאות, וגם שינויים מכוונים בשיעורי המס, בפטורים או בבסיס המס. סטטיסטיקות ההכנסות של OECD לשנת 2023 {source:oecdRevenueStatistics2023TaxBuoyancy}
גמישות המס מתמקדת בשאלה צרה יותר: כיצד היו הכנסות המס מגיבות לצמיחה אילו כללי המערכת לא השתנו? אנליסטים אומדים אותה באמצעות התאמת ההכנסות לניכוי צעדי מדיניות יזומים, או באמצעות פיקוח על שינויי מדיניות במודל. אי אפשר לצפות בהתאמה הזאת ישירות; היא תלויה בנתונים ובהנחות לגבי ההכנסות שצעד מסוים היה מניב. ה־OECD מבחין בין תגובת ההכנסות הכוללת, שכוללת שינויי מדיניות, לבין גמישות שמביאה אותם בחשבון ומנטרלת אותם. רפורמות במדיניות המס של OECD לשנת 2022 {source:oecdTaxPolicyReforms2022TaxBuoyancy}
כאן, «גמישות הכנסות המס» מתארת את תגובת ההכנסות להכנסה או לבסיס מס, בהנחה שהמדיניות נותרת קבועה. בדיונים אחרים משתמשים במונח «גמישות» לתיאור קשר אחר, למשל תגובת בסיס המס לשיעור המס. לפני שמשווים אומדנים, בדקו איזה משתנה משתנה.
איך מחשבים מקדם תגובה של הכנסות המס?
השוואה פשוטה בין שתי תקופות מחלקת את אחוז השינוי בהכנסות באחוז השינוי בתמ״ג:
תגובת הכנסות המס ≈ אחוז השינוי בהכנסות ממסים ÷ אחוז השינוי בתמ״ג
אם התמ״ג הנומינלי גדל ב־10% והכנסות המס גדלות ב־12%, היחס הפשוט הוא 1.2. במחקרים יישומיים חוקרים אומדים לעיתים קרובות את הקשר באמצעות הלוגריתמים של ההכנסות והתמ״ג לאורך תצפיות רבות. המקדם מתאר אז תגובה משוערת באחוזים, ולא זהות חשבונאית שחייבת להתקיים בכל שנה. מחקרים מסוימים משתמשים בבסיס מס ישיר יותר במקום בתמ״ג; אם התמ״ג הוא רק מדד מקורב, גם הקשר בין בסיס המס עצמו לתמ״ג חשוב. נייר העבודה של קרן המטבע הבין־לאומית 2017/004 {source:imfTaxBuoyancyJalles2017}
הפרשנות תלויה במה שנכלל במונה ובמכנה. נתון על כלל הכנסות המס עלול להסתיר מגמות שונות במס הכנסה אישי, במס חברות, במסי צריכה ובתשלומי ביטוח סוציאלי. אי אפשר להחיל אוטומטית מקדם שאמדו עבור סך ההכנסות לעומת התמ״ג על קטגוריית מס מסוימת או על מדינה אחרת.
דוגמה: שינוי מדיניות מגדיל את התגובה הנמדדת
נניח שבדוגמה מומצאת התמ״ג הנומינלי עולה מ־1,000 ל־1,100 יחידות, כלומר ב־10%, בעוד שהכנסות המס עולות מ־200 ל־230 יחידות, כלומר ב־15%. יחס התגובה הפשוט הוא 15% ÷ 10% = 1.5.
כעת נניח שאנליסטים מעריכים שהעלאת מס יזומה תרמה 10 יחידות להכנסות בתקופה המאוחרת. לפי ההתאמה המשוערת הזאת, ההכנסות לפי כללי המדיניות הקודמים היו 220 יחידות — עלייה של 10% לעומת 200. לכן יחס ההמחשה המתואם למדיניות הוא 10% ÷ 10% = 1.0. הערכים 1.5 ו־1.0 הם תוצאה חשבונית של דוגמה היפותטית, ולא אומדנים אמפיריים. התאמה אמיתית דורשת ראיות למועד שבו הצעד נכנס לתוקף, לנישומים שעליהם חל, לעמידה בכללים ולתוספת ההכנסות בפועל.
ההשוואה מראה מדוע התגובה הנמדדת עשויה להיות גבוהה מהגמישות המתואמת כאשר שינויי מדיניות שמגדילים הכנסות מלווים את הצמיחה. צעד שמפחית הכנסות יכול להוריד את התגובה הנמדדת מתחת לאומדן הגמישות המתואמת; כאשר יש מעט שינויים יזומים, האומדנים עשויים להיות דומים. אין סדר קבוע בין המדדים, משום שהתוצאה תלויה בצעדי המדיניות, בנתונים ובבחירות האמידה. נייר העבודה של קרן המטבע הבין־לאומית 2023/071 {source:imfTaxBuoyancyCornevin2023}
אילו שינויים הם אוטומטיים ואילו יזומים?
חלק מהשינויים בהכנסות מתרחשים לפי החוק הקיים כשהכלכלה משתנה. במס הכנסה פרוגרסיבי, עלייה בשכר הנומינלי עשויה להעביר יותר אנשים למדרגות מס גבוהות יותר, אם הספים אינם מוצמדים למדד; לתופעה קוראים לעיתים זחילת מדרגות מס. גם רווחי חברות, צריכת משקי בית ותעסוקה יכולים לשנות את הסכום שנגבה לפי הכללים הקיימים. כך ההכנסות יכולות להשתנות בלי חקיקת מס חדשה.
שינויים יזומים כוללים שינוי חקיקה בשיעור המס, פטור חדש, סף שעודכן או שינוי בבסיס המס שקבוע בחוק. גם שינויים מנהליים עשויים להשפיע. גבייה משופרת, כלל הגשת דוחות, מועד התשלום או שינוי בציות יכולים להזיז את ההכנסות שנצפו, ומחקרים אינם תמיד מסווגים את ההשפעות האלה באותה דרך. תווית של «תגובה» אינה מגלה כשלעצמה איזה מנגנון היה הדומיננטי.
<!-- learn:illustration -->
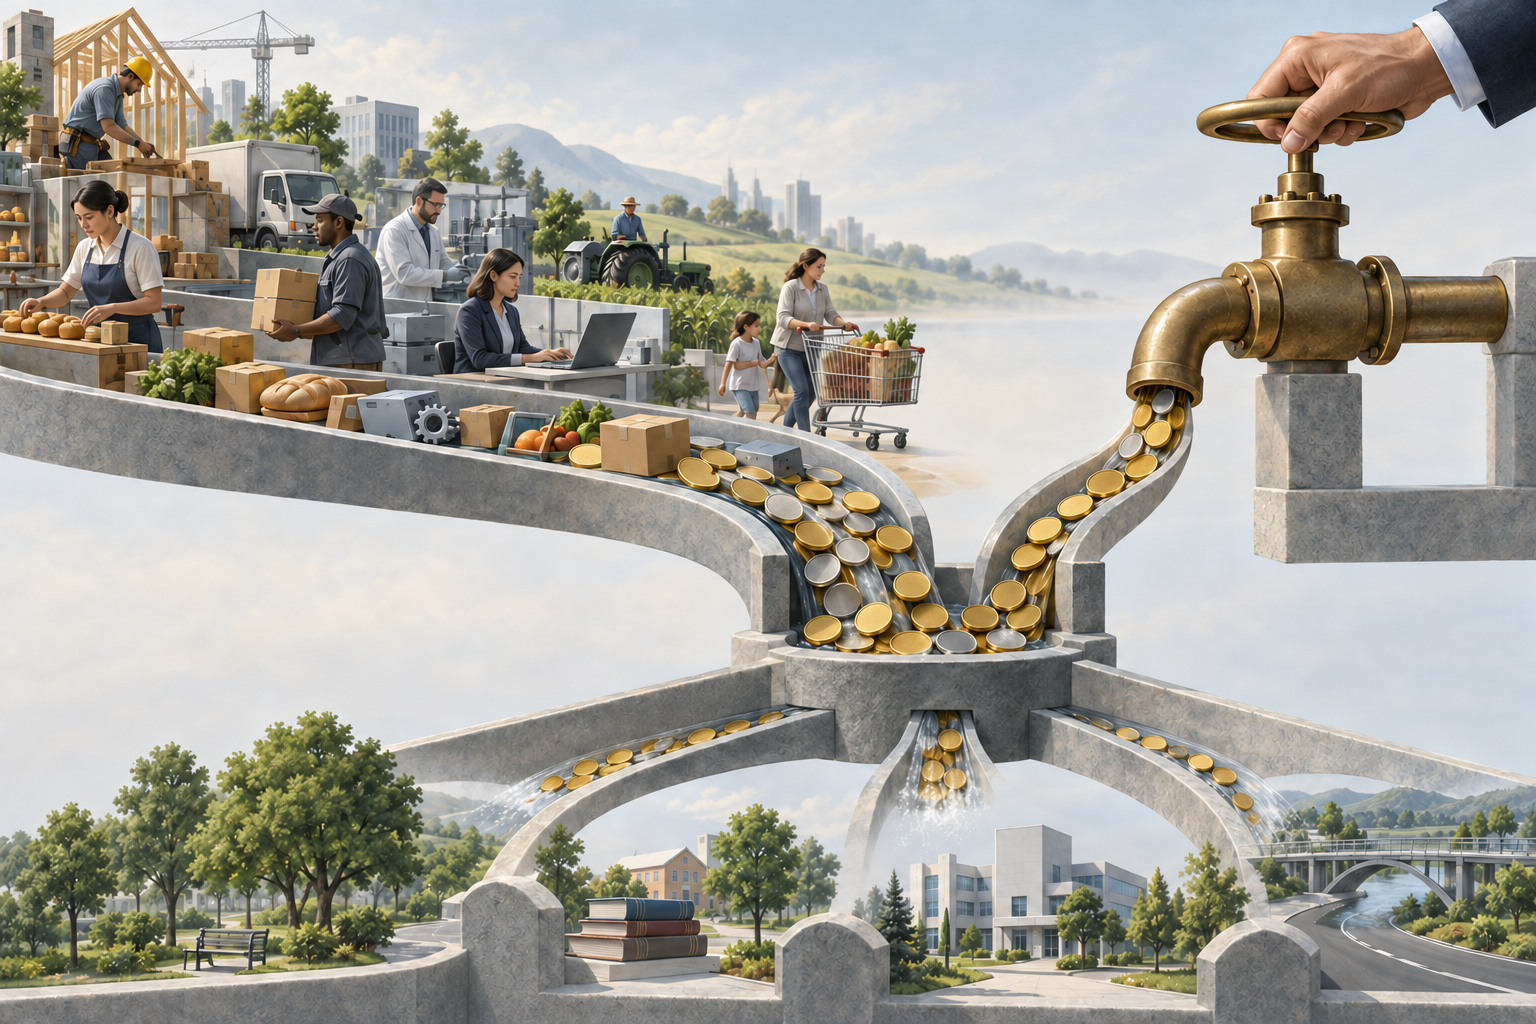
בהקשר רחב יותר, מייצבים אוטומטיים מתארים כיצד מסים והטבות קיימים מגיבים למצב הכלכלי בלי החלטת מדיניות חדשה. יש קשר בין המושג הזה לאומדן תגובת ההכנסות, אך הם אינם זהים: אומדן התגובה כולל גם צעדי מס יזומים ועשוי לכלול מקורות אחרים לשינויים בהכנסות. {source:oecdTaxPolicyReforms2022TaxBuoyancy}
מדוע התמ״ג עשוי להיות מדד מקורב גרוע לבסיס המס?
מסים מוטלים על בסיסים משפטיים וכלכליים מסוימים, ולא על התמ״ג כמכלול אחד בלתי מובחן. מס הכנסה אישי תלוי בהכנסה החייבת ובכללי הניכויים והזיכויים. מס חברות מגיב לרווחים החייבים במס, שעשויים להיות תנודתיים יותר מהתוצר. מסי צריכה תלויים בהוצאות החייבות, בשיעורים, בפטורים, בהחזרים ובגבייה. תשלומי ביטוח סוציאלי עוקבים לעיתים קרובות אחר השכר המבוטח, ואילו מסי רכוש עשויים להשתנות רק לאחר שומה מחדש או שינוי שיעור.
כאשר חוקרים משתמשים בתמ״ג כמדד מקורב, מקדם ההכנסות משלב לפחות שני קשרים: כיצד בסיס המס משתנה ביחס לתמ״ג, וכיצד התקבולים משתנים ביחס לבסיס הזה. אם בסיס המס גדל לאט יותר מהתמ״ג, תגובת ההכנסות המשוערת ביחס לתמ״ג עשויה להיראות נמוכה יותר, גם אם שיעור הגבייה מתוך בסיס המס נותר יציב. כשמדובר בשאלה על מס מסוים, נתונים על בסיס המס הספציפי יכולים לשפר את ההשוואה, אם הם זמינים.
גם הרכב הפעילות הכלכלית חשוב. מעבר לענף רווחי במיוחד או ליבוא שעליו חלים מסי צריכה עשוי לשנות את ההכנסות ביחס לתמ״ג. אינפלציה יכולה להעלות שכר נומינלי, מחירים או רווחים ולהגדיל תקבולי מס, גם כשהשינוי בתוצר הריאלי קטן. על האנליסטים לזהות אם סדרות ההכנסות והתמ״ג נומינליות או ריאליות, כיצד הן הותאמו ואם הכיסוי והעיתוי שלהן תואמים.
איך אנליסטים אומדים גמישות?
אין התאמה אחת שמפיקה «גמישות אמיתית» שאין עליה עוררין. שיטת ההתאמה היחסית אומדת את השפעתם של צעדים יזומים שזוהו ומנכה אותה מההכנסות. שיטת מבנה השיעורים הקבוע מחילה את כללי המס של שנת בסיס על בסיסי המס בשנים מאוחרות יותר. גישות רגרסיה עשויות להוסיף משתני בקרה או סמנים לשינויי מדיניות. כל שיטה דורשת נתונים אחרים, ובהם מועד השינוי וההכנסות המשוערות ממנו. סקירת קרן המטבע הבין־לאומית מתארת כמה גישות כאלה ואת צורכי הנתונים שלהן. נייר העבודה של קרן המטבע הבין־לאומית 2017/004 {source:imfTaxBuoyancyJalles2017}
מודל עדיין עלול להחמיץ פטור, תגובה התנהגותית, תשלום מאוחר או שינוי באכיפה. מנגד, משתנה מדיניות עשוי להיות מתואם עם מחזור העסקים: ממשלות עשויות לשנות מסים בתגובה להאטה. אומדן שמפקח רק על שיעור המס עלול שלא להביא בחשבון שינויים בבסיס המס, בפטורים, במינהל או באופן שבו המדיניות הוחלה. השוואת קרן המטבע מ־2023 מדגישה שהתוצאות עשויות להיות תלויות בשיטת האמידה, בקטגוריית המס, במדגם המדינות ובמשתני הבקרה. נייר העבודה של קרן המטבע הבין־לאומית 2023/071 {source:imfTaxBuoyancyCornevin2023}
אלה קשרים סטטיסטיים היסטוריים, ולא השפעות סיבתיות אוטומטיות. מקדם משוער אינו מוכיח שהצמיחה גרמה לשינוי בהכנסות או ששינוי מס מוצע יניב אותה הכנסה.
מדוע אומדנים לטווח קצר וארוך שונים?
בטווח הקצר, מועדי הגשת דוחות, החזרים, חובות בפיגור, תנודתיות ברווחים ועיתוי שינויי מדיניות יכולים להשפיע על ההכנסות. חלק מבסיסי המס מגיבים במהירות, ואילו שומות או גבייה עשויות להתעכב. מקדמים לטווח קצר מתארים תגובה קרובה לפי המודל והתדירות שנבחרו.
אומדנים לטווח ארוך נותנים לקשר בין הפעילות להכנסות יותר זמן להסתגל. הם עשויים להיות שונים מאומדנים קצרי טווח משום שהרכב ההכנסות, הרווחים והצריכה, כללי המס והציות משתנים עם הזמן. מחקרי ה־OECD וקרן המטבע מציגים דפוסים שונים בטווח הקצר והארוך בין סוגי מס ומדגמים. לכן חשוב לציין את התקופה ואת השיטה, במקום להתייחס ל«תגובה» כתכונה קבועה אחת של מדינה. סטטיסטיקות ההכנסות של OECD לשנת 2023 {source:oecdRevenueStatistics2023TaxBuoyancy}
גמישות מועילה לעיתים כשאנליסטים צריכים מסלול הכנסות בהנחה שהמדיניות לא תשתנה, ואילו התגובה הכוללת מתארת כיצד ההכנסות בפועל השתנו ביחס לפעילות. תחזית עדיין דורשת תחזית לבסיס הכלכלי הרלוונטי, לחוק הקיים, להנחות לגבי ציות ולתגובות התנהגותיות אפשריות. אף אחד משני המקדמים אינו תחזית בפני עצמו. להסבר על האופן שבו מערכות מס והטבות עשויות לרכך האטה, ראו מייצבים אוטומטיים. {source:oecdTaxPolicyReforms2022TaxBuoyancy}
איך לקרוא אומדן שפורסם?
לפני שמשווים שני מקדמים, בדקו:
- היקף ההכנסות: כלל המסים, סוג מס אחד או רמת ממשל אחת.
- הבסיס הכלכלי: תמ״ג, הכנסה לאומית, צריכה, שכר או בסיס המס החוקי.
- הטיפול במדיניות: האם האומדן כולל, מפקח על או מנכה שינויים יזומים.
- אופק הזמן והשיטה: טווח קצר או ארוך, תקופת המדגם, תדירות, שיטת האמידה וטווח אי־ודאות.
- יחידות ועיתוי: סדרות נומינליות או ריאליות, רישום על בסיס מזומן או צבירה, התאמה עונתית ופיגורי גבייה.
לאחר מכן שאלו מה האומדן נועד לומר. מקדם תגובה יכול לסכם את רגישות ההכנסות בעבר ביחס להיסטוריית המדיניות שנצפתה. אומדן גמישות מנסה לבודד את התגובה במסגרת מדיניות מוגדרת. אף אחד מהם אינו קובע שמערכת המס הוגנת, בת־קיימא או יעילה, ואף אחד מהם אינו תחליף לתחזית הכנסות ייחודית למדינה.
להקשר פיסקלי קשור, השוו בין מסים והטבות כמייצבים אוטומטיים, הקשר בין הוצאות ממשלה ושינויי מס לתוצר, יתרות תקציביות מתואמות למחזור, וגירעון תקציבי לעומת החוב הלאומי. המושגים האלה עונים על שאלות שונות, גם כשהם משתמשים בנתוני הכנסות חופפים.
שאלות נפוצות
Q1האם התגובה הכוללת של הכנסות המס תמיד גבוהה מהגמישות?
לא. שינויי מדיניות שמגדילים הכנסות עשויים להעלות את התגובה הנמדדת, ושינויים שמפחיתים הכנסות עשויים להוריד אותה. כאשר יש מעט שינויים יזומים, האומדנים עשויים להיות דומים. התוצאה תלויה בהגדרות, בנתונים ובשיטה.
Q2האם תגובה של 1.2 פירושה ששיעורי המס עולים ב־1.2%?
לא. לפי אומדן מסוים, פירוש הדבר הוא שהכנסות המס קשורות לשינוי של כ־1.2% כאשר המדד הכלכלי שנבחר משתנה ב־1%. אין פירוש הדבר ששיעור המס השתנה, וגם לא שהתגובה תהיה זהה בכל שנה.
Q3האם אפשר להשתמש בגמישות ישירות כתחזית הכנסות?
לא בפני עצמה. תחזית דורשת גם מסלול לבסיס המס הרלוונטי, הנחות לגבי החוק הקיים והציות לו, את אופק הזמן של האומדן ושינויים צפויים בהתנהגות או במינהל.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה כוללת בדרך כלל התגובה הכוללת של הכנסות המס?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
הגדרות ברורות למונחי אופציות חשובים, מקריאות ופוטים ועד IV, יוונים, עניין פתוח ו-max pain
עיינו במילון המונחים של האופציות