

תשואת שבעת הימים של קרן כספית: מה היא מודדת ומה היא מחמיצה
למדו כיצד מחשבים תשואה שנתית מתוך שבעה ימים, איך לאמוד סכום לתקופה קצרה ומה ההבדל בין סיכון של קרן לסיכון של פיקדון בנקאי.
במדריך הזההנתון ממיר הכנסה משבעת הימים האחרונים לשיעור שנתי
תקציר קצר
תשואת שבעת הימים של קרן כספית היא מדד הכנסה עדכני המבוסס על שבעה ימים קלנדריים ומוצג במונחים שנתיים. היא אינה תשואה מובטחת לשבוע הבא, ריבית שנתית מובטחת או הוכחה שמדובר בפיקדון בנקאי. המדריך עוסק בקרנות נאמנות כספיות בארה״ב. שמות מוצרים, כללים, מיסוי, ביטוח פיקדונות וסליקה משתנים בין מדינות וספקים.
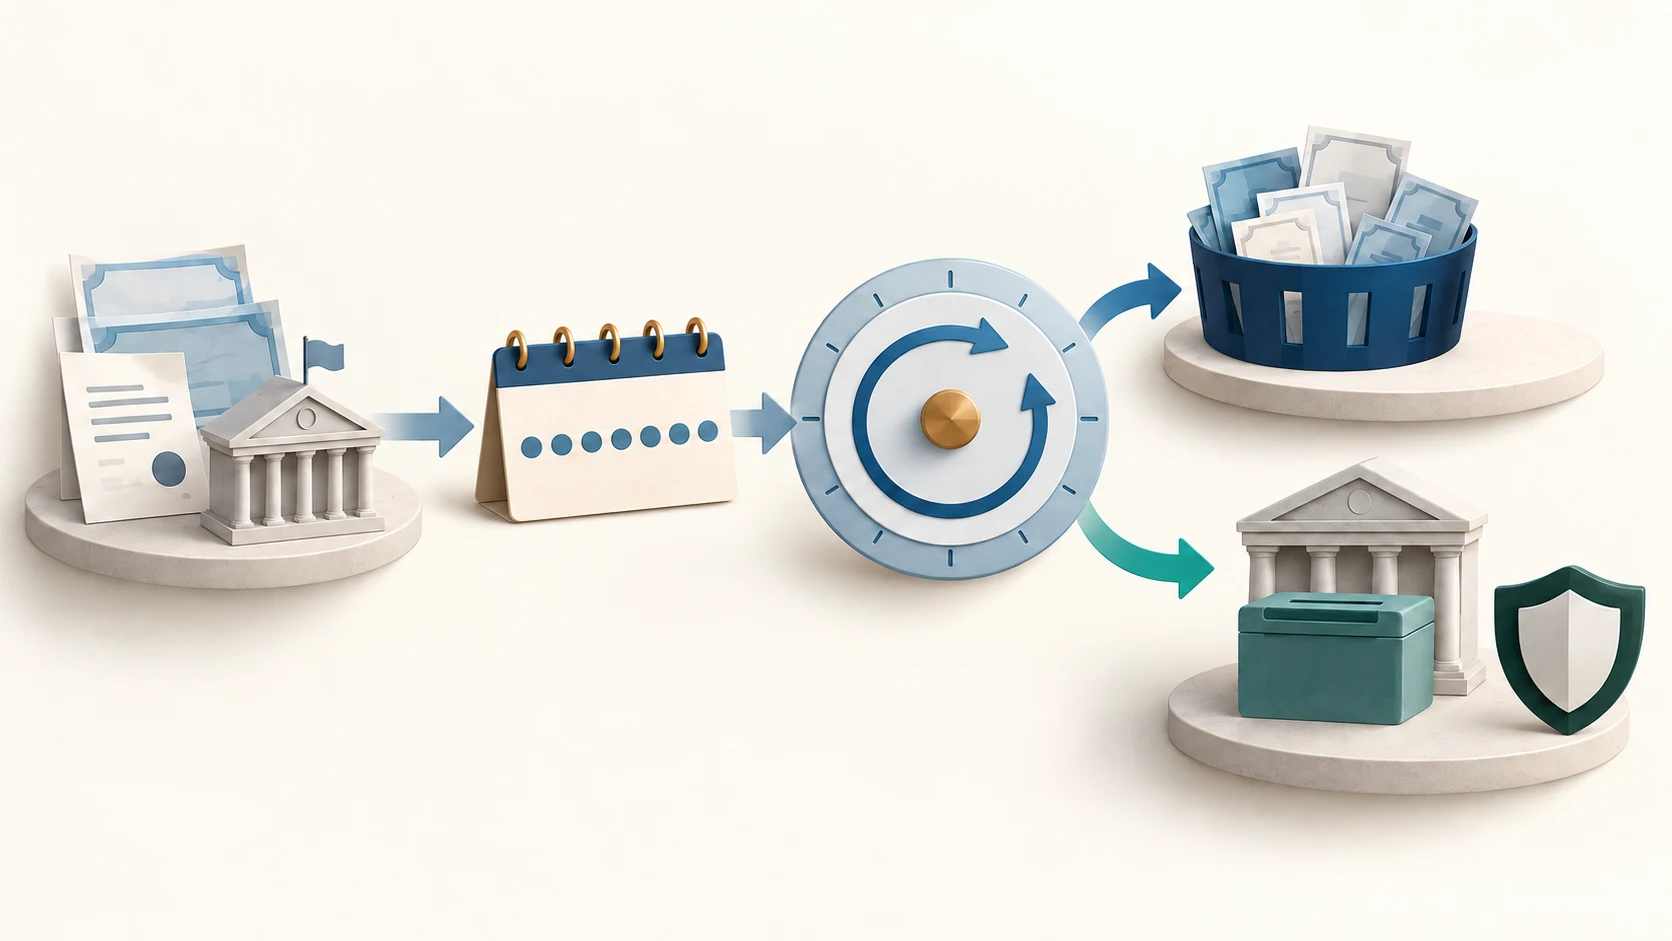
הנתון ממיר הכנסה משבעת הימים האחרונים לשיעור שנתי
תשואת שבעת הימים מבוססת על הכנסה מהשקעות בתקופה האחרונה ומציגה אותה בשיעור שנתי כדי להקל על השוואה. טופס SEC Form N-MFP כולל נתוני תשואה סטנדרטיים ברוטו ונטו. ההמרה אינה אומרת שהקרן הרוויחה בשבוע הכנסה של שנה שלמה. תיקוני ה־SEC לטופס N-MFP מתארים את הדיווח.
ראו במספר תמונת מצב. ריביות קצרות, נכסים, הוצאות וחלוקות יכולים להשתנות, ולכן הנתון של היום עשוי להיות שונה בשבוע הבא. הנחה שהכנסה של שבעה ימים תחזור במשך שנה היא הנחת חישוב, לא תחזית. הנתון לבדו אינו מסביר סיכון אשראי, מועד נגישות למזומן או אפשרות להפסד.
המירו את השיעור השנתי לאומדן לתקופת החזקה קצרה
להמחשה בלבד, נניח תשואה שנתית של 4.20% והשקעה של 10,000 דולר לשבעה ימים. אם השיעור נשאר קבוע ומניחים שנה של 365 ימים, החישוב הפשוט הוא 10,000 × 0.042 × 7 ÷ 365, כלומר כ־8.05 דולר לפני מס. זו המרה של שיעור שנתי, לא חלוקה מובטחת או תחזית לדוח הבא.
החישוב אינו כולל שינויי ריבית, צבירה וחלוקה יומית בפועל, מועד הקנייה והפדיון, עמלות חשבון ומסים. נתון ברוטו אינו מפחית הוצאות קרן, ואילו נתון נטו עשוי כבר לכלול הוצאות או ויתור זמני על עמלה. השוו אותו בסיס ואותה מחלקת יחידות ובדקו תשקיף עדכני.
סוג הקרן מרמז אילו נכסים עשויים להיות בתיק
קרנות כספיות ממשלתיות בארה״ב משקיעות בדרך כלל במזומן, בניירות ממשלתיים ובעסקאות רכש חוזר שמובטחות במלואן לפי מבחני הכללים. ״ממשלתית״ אינה אומרת שכל ההחזקות הן מק״מ. קרנות Prime עשויות להחזיק חוב קצר של חברות ובנקים, כגון ניירות מסחריים ותעודות פיקדון. קרנות פטורות ממס מתמקדות בניירות מוניציפליים קצרי טווח. עלון המשקיעים של ה־SEC מתאר את הסוגים והסיכונים.
השם הוא נקודת פתיחה, לא דירוג סיכון מלא. בדקו החזקות, ריכוז, מועדי פירעון ומכשירים מותרים. אל תניחו שקרן ״ממשלתית״ מחזיקה רק מק״מ, מאפשרת משיכה מיידית או נהנית מערבות ממשלתית לקרן.
השוו תשואה ברוטו, תשואה נטו ומחלקת יחידות
תשואה ברוטו מתארת הכנסה לפני הוצאות הקרן; תשואה נטו מביאה בחשבון הוצאות של מחלקת היחידות המסוימת. ויתור זמני על עמלה יכול להעלות את התשואה נטו המוצגת. כשהוויתור מסתיים, ההכנסה נטו יכולה לרדת גם ללא שינוי בשוק. הוצאות ותנאי זכאות עשויים ליצור תשואות שונות בין מחלקות.
התאימו תאריך, מחלקה ובסיס תשואה. בדקו יחס הוצאות, משך הוויתור, סכום מינימלי, מגבלות רכישה ודמי פדיון קצר טווח. תשואת שבעת הימים אינה תשואה כוללת: היא אינה מסכמת כל שינוי במחיר ואינה מבטיחה שמחיר היחידה יישאר דולר אחד.
יעד מחיר יציב אינו מבטיח את הקרן
חלק מהקרנות הקמעונאיות והממשלתיות בארה״ב שואפות לשמור על שווי נכסי נקי יציב, לעיתים דולר ליחידה. חלק מקרנות Prime מוסדיות וקרנות פטורות ממס משתמשות במחיר משתנה. יעד יציב הוא מוסכמת חשבונאות ותפעול, לא ביטוח FDIC או הבטחה שלא ייגרם הפסד. מצב שבו הקרן אינה מצליחה לשמור על היעד מכונה לעיתים “breaking the buck”.
יחידות בקרן כספית הן ניירות ערך ולא פיקדונות מבוטחים, ולכן ניתן להפסיד כסף. לפי הכללים ומדיניות הקרן עשויות לחול עמלות נזילות. רפורמות ה־SEC מ־2023 שינו דרישות נזילות ומסגרות עמלות; התשקיף וההודעות העדכניים הם שקובעים לגבי קרן מסוימת.
קרן, פיקדון בנקאי ותוכנית sweep הם מוצרים שונים
קרן נאמנות כספית מאגדת כסף של משקיעים ורוכשת ניירות קצרי טווח. חשבון פיקדון כספי בבנק הוא התחייבות פיקדון של הבנק. תוכנית sweep של ברוקר יכולה להעביר מזומן לפיקדונות בבנקים, לרכוש יחידות של קרן או להשתמש בהסדר אחר. שם דומה אינו מבטיח אותה זכות משפטית, תמחור או ביטוח.
ה־FDIC מציין שיחידות קרן נאמנות אינן פיקדונות מבוטחים, גם כשהן נרכשות דרך בנק. יתרת sweep עשויה לקבל טיפול של ביטוח פיקדונות רק אם הכסף מוחזק בפועל כפיקדון בבנק מבוטח ועומד בדרישות בעלות ותיעוד. בדקו את גילוי התוכנית ואת מדריך FDIC למוצרים שאינם מבוטחים.
מועד קבלת המזומן תלוי בכללי הקרן והחשבון
״נזיל״ אינו תמיד אומר שניתן להוציא את הכסף מיד. קרן יכולה לקבל הוראות פדיון בימי עסקים, אך הברוקר או סוכן ההעברה קובע שעת חיתוך, סליקה, מינימום או תקופת החזקה. חגים, רשתות העברה והגבלות חשבון משפיעים גם הם על מועד קבלת התמורה. קראו את התשקיף ואת תנאי החשבון לפני שמסתמכים על תאריך.
לפי הקרן והנסיבות, עמלת נזילות עשויה להפחית את תמורת הפדיון. התשקיף העדכני, הודעות לבעלי היחידות ותנאי החשבון חשובים יותר מתיאור כללי. כסף להוצאה קרובה צריך להיות במקום שכללי הגישה שלו מתאימים למועד; נתון התשואה אינו מוכיח זאת.
השוו תנאים זהים לפני בחירה
רשמו תאריך, בסיס ברוטו או נטו, מחלקת יחידות, הוצאות נטו, מועד פקיעת ויתור, מינימום, שעת פדיון, סליקה ועמלת נזילות. בדקו גם סוג תיק והאם הוא מחזיק מק״מ, חוב ממשלתי אחר, ניירות מסחריים או חוב מוניציפלי. בפיקדון או sweep זהו את המוסד המשפטי ואת הנכס בפועל.
חשבו סכום לתקופה שבה המזומן צפוי להיות מושקע והציגו את ההנחות. תשואה שנתית של 4.20% אינה מבטיחה 420 דולר בשנה. לתאריכי פירעון ראו סולם מק״מ, לסיכון אשראי קצר נייר מסחרי מול מק״מ, ולהעברת ריבית לפיקדונות בטא של פיקדונות. אלה השוואות לימודיות, לא המלצה אישית.
שאלות נפוצות
Q1האם אקבל בתוך שבעה ימים את תשואת שבעת הימים?
לא. זהו שיעור שנתי המבוסס על הכנסה אחרונה. אומדן לתקופה קצרה דורש הנחות נפרדות לגבי שיעור, יתרה, עלויות, מועדים ומסים.
Q2האם קרן שמכוונת לדולר ליחידה יכולה להפסיד כסף?
כן. שווי יציב הוא יעד ולא ערבות. היחידות אינן מבוטחות FDIC, והפסד או צעדי נזילות עלולים להשפיע על השווי או תמורת הפדיון.
Q3האם sweep של ברוקר זהה לקרן כספית?
לא בהכרח. התוכנית עשויה להשתמש בפיקדונות בנקאיים, ביחידות קרן או בהסדר אחר. בדקו נכס, מוסד, ביטוח, עמלות ותנאי גישה.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה תשואת שבעת הימים מייצגת בעיקר?
בחר תשובה כדי לראות את ההסבר