

יחס שירות החוב של משקי הבית לעומת יחס חוב להכנסה: מה מודד מדד הפד
השוו בין יחס שירות החוב של משקי הבית בארה״ב שמפרסם הפדרל ריזרב לבין יחס חוב להכנסה של לווה יחיד: המכנה, נתוני האשראי והמגבלות.
במדריך הזהה־DSR של הפד הוא יחס מצרפי
תקציר קצר
יחס שירות החוב של משקי הבית (DSR) של הפדרל ריזרב משווה בין תשלומי החוב הנדרשים המשוערים של משקי בית בארצות הברית לבין ההכנסה האישית הפנויה המצטברת. יחס חוב להכנסה (DTI) של לווה משווה בין תשלומי החוב החודשיים של אותו לווה לבין הכנסתו החודשית ברוטו. השמות דומים, אך האוכלוסייה, המכנה והמטרה שונים.
ה־DSR של הפד הוא יחס מצרפי
יחס שירות החוב בוחן מה גודלם של תשלומי החוב המתוכננים של משקי הבית ביחס להכנסה האישית הפנויה במשק האמריקאי. בצורה תמציתית:
DSR של משקי הבית = סך תשלומי החוב הנדרשים של משקי הבית ÷ סך ההכנסה האישית הפנויה
זהו יחס מקרו־כלכלי בין סכומים מצטברים. הוא אינו הממוצע של ה־DTI של כל הלווים, אינו התקציב של משק בית חציוני, ואינו החלק מההכנסה שמשפחה טיפוסית באמת שילמה לנושים. הפדרל ריזרב מפרסם DSR כולל ורכיבים של משכנתאות ושל אשראי צרכני. כל רכיב משתמש באותו מכנה של הכנסה אישית פנויה מצטברת, ולכן לפני עיגול סכום היחסים של הרכיבים שווה ליחס הכולל. {source:fedHouseholdDebtServiceRatioMethodology}
המילה ״שירות״ מתייחסת לתשלומים שמועד פירעונם חל בתקופה מסוימת, ולא ליתרת החוב שעדיין נותרה. לכן DSR הוא מדד של זרם תשלומים. הוא יכול להשתנות כאשר התשלומים המתוכננים משתנים, כאשר ההכנסה האישית הפנויה המצטברת משתנה, או כאשר שני הדברים מתרחשים יחד. יתרת החוב ונטל התשלומים שלה קשורים זה לזה, אך הם עונים על שאלות שונות.
מה נכלל ב־DSR הנוכחי
השיטה הנוכחית של הפדרל ריזרב אומדת תשלומים נדרשים על משכנתאות, הלוואות צרכניות כגון הלוואות לסטודנטים ולרכב, וקווי אשראי. היא משתמשת בנתונים חודשיים על תשלומים מתוכננים המדווחים ברשומות של לשכות האשראי, ולאחר מכן מתאימה את המדגם כדי לאמוד את ההתחייבויות של האוכלוסייה בארצות הברית שהנתונים מייצגים. Consumer Credit Panel הוא מדגם אנונימי של מבוגרים שיש להם רישום אשראי; הוא אינו מפקד של כל החשבונות או התשלומים במזומן של כל אדם. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
המדד הנוכחי כולל תשלומים מתוכננים המדווחים גם בחשבונות בפיגור וגם בחשבונות תקינים. בכרטיסי אשראי, התשלום המדווח הוא התשלום המינימלי הנדרש, ולא כל יתרת הכרטיס או הסכום שבעל הכרטיס בוחר לשלם. קווי אשראי משותפים עשויים להופיע בדוח של יותר מלווים אחד, ולכן השיטה מתקנת רשומות כדי שלא לספור אותה התחייבות פעמיים. מכיוון שהמקור מתעד התחייבויות מתוכננות, אין לפרש את ה־DSR כסכום ישיר של התשלומים שמשקי הבית הצליחו לשלם במזומן. {source:fedHouseholdDebtServiceMethodologyNote}
המכנה הוא הכנסה אישית פנויה (DPI) מתוך החשבונות הלאומיים של ארצות הברית. BEA מגדיר DPI כהכנסה אישית בניכוי המסים השוטפים האישיים: הכנסה הזמינה לאנשים להוצאה או לחיסכון. זו מדידה מצרפית של החשבונות הלאומיים, ולא השכר נטו של הלווים בלבד שנכללים במדגם של לשכות האשראי. {source:beaDisposablePersonalIncome} {source:fedHouseholdDebtServiceRatioMethodology}
רכיב המשכנתאות עשוי לכלול מסי מקרקעין, ביטוח בעלי בתים וביטוח משכנתה, כאשר חברת שירות המשכנתה גובה אותם בחשבון נאמנות (escrow) ומדווחת עליהם כחלק מתשלום המשכנתה המתוכנן. זו תכונה של שיטת הנתונים הנוכחית המבוססת על לשכות האשראי. לכן הסדרה הנוכחית אינה מודדת בדיוק את אותו מושג תשלום כמו האומדן הישן, שנבנה סביב קרן וריבית. {source:fedHouseholdDebtServiceMethodologyNote}
דוגמה היפותטית ממחישה את משמעות האחוז
נניח שברבעון אחד, סך התשלומים הנדרשים המשוערים שנכללים במדד הוא 18 מיליארד דולר, וההכנסה האישית הפנויה בארצות הברית היא 450 מיליארד דולר. ה־DSR להמחשה הוא:
18 מיליארד דולר ÷ 450 מיליארד דולר = 0.04 = 4%
החישוב אומר שתשלומי החוב המתוכננים המכוסים שווים ל־4% מה־DPI המצטבר באותו רבעון ובהנחות שצוינו. הוא לא אומר שכל משק בית מוציא 4% מהכנסתו על חוב. למשפחה אחת אולי אין חוב מדווח, למשפחה אחרת יש תשלום משכנתה גדול, ומשקי בית רבים אחרים נמצאים בין המצבים האלה. יחס של סכומים מצטברים שומר על קנה המידה של המשק כולו, אך אינו מתאר את ההתפלגות בין משפחות.
אפשר לקרוא את הרכיבים באותה צורה. אם תשלומי המשכנתאות ההיפותטיים היו 12 מיליארד דולר ותשלומי החוב הצרכני היו 6 מיליארד, היחסים מול אותו מכנה של 450 מיליארד היו כ־2.67% וכ־1.33%. יחד הם שווים ל־4% לפני עיגול. המספרים מומצאים לצורך הסבר חשבוני ואינם תצפית שפרסם הפדרל ריזרב. הסדרה המתפרסמת היא רבעונית ומנוכת עונתיות, ולכן בעת שימוש בתצפיות בפועל יש לבדוק את היחידות וההערות בפרסום עצמו. {source:fedHouseholdDebtServiceRatioMethodology}
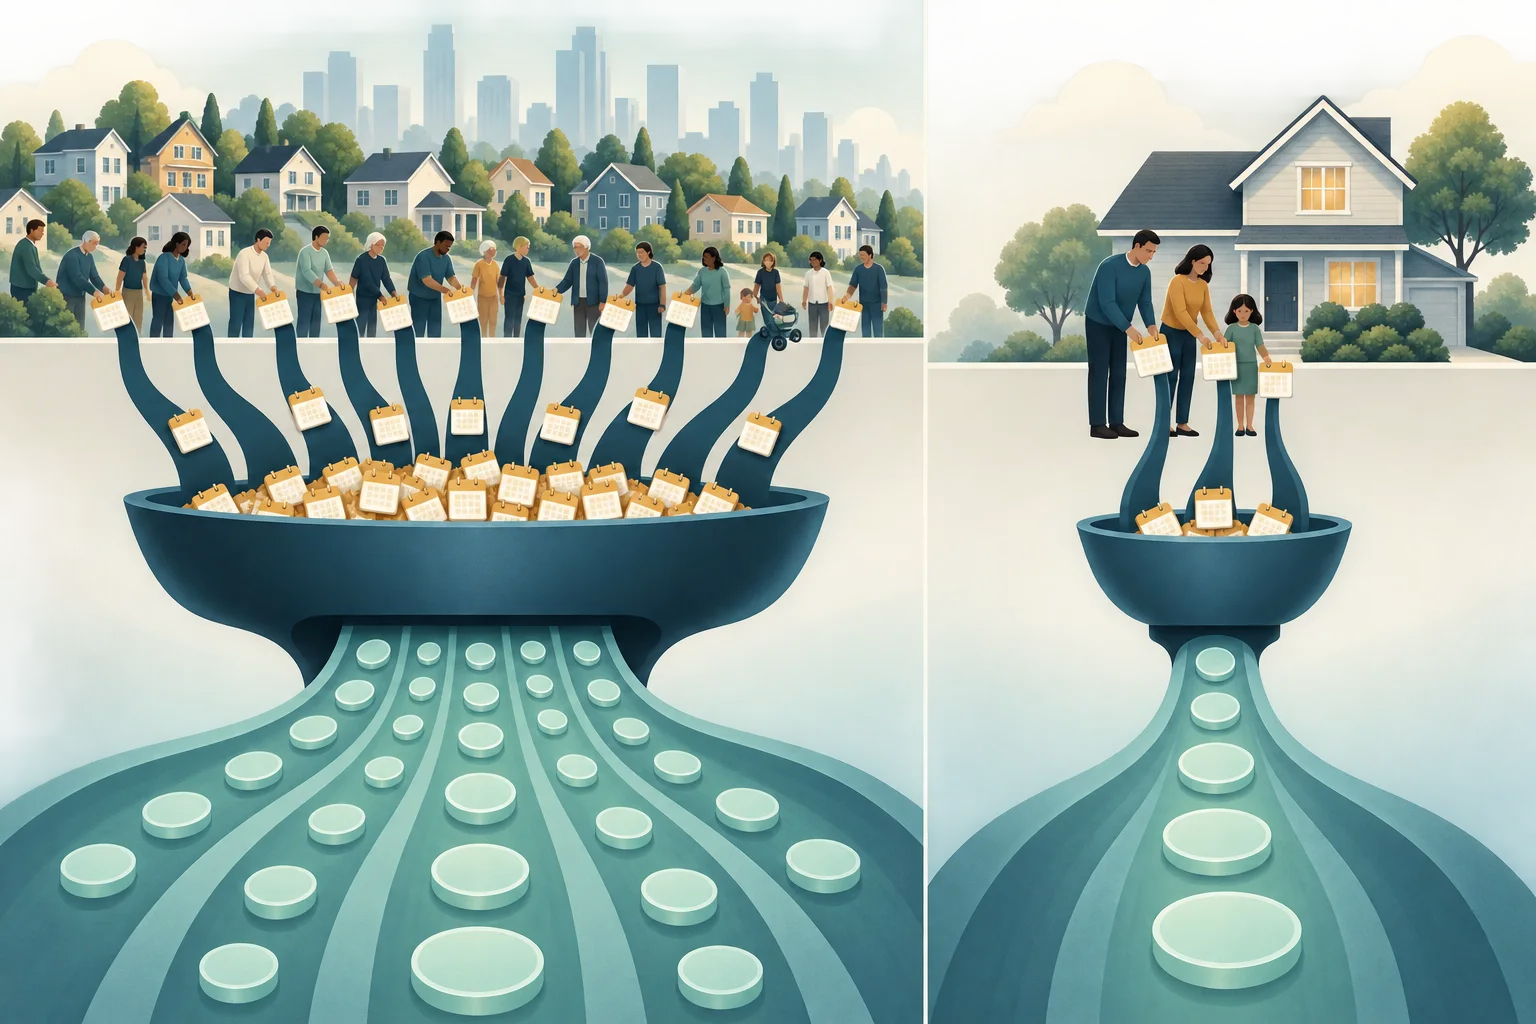
DTI של לווה עונה על שאלה אחרת
יחס חוב להכנסה (DTI) מחושב בדרך כלל עבור לווה יחיד או בקשת הלוואה. ה־CFPB מתאר אותו כתשלומי חוב חודשיים חלקי הכנסה חודשית ברוטו. מלווים משתמשים בו כאחד המדדים לבחינת יכולתו של לווה לעמוד בתשלומים המוצעים; מגבלות DTI עשויות להשתנות בין מלווים ובין מוצרי הלוואה. {source:cfpbDebtToIncomeRatio}
DTI של לווה = תשלומי החוב החודשיים של אותו לווה ÷ הכנסתו החודשית ברוטו
לדוגמה, נניח שלמבקש יש תשלומי חוב חודשיים של 2,000 דולר והכנסה חודשית ברוטו של 6,000 דולר. ה־DTI הוא כ־33.3%. גם המונה וגם המכנה מתייחסים לאותו מבקש ולאותו חודש. מלווה עשוי להחיל כללים משלו לגבי החובות ועלויות הדיור הצפויות שיש לכלול, ולכן יש לחשב את הנתון לפי הוראות המלווה לבקשה המסוימת. זו דוגמת חישוב, לא המלצה ללוות ולא סף אישור אוניברסלי.
ה־DSR של הפדרל ריזרב שונה בכמה מובנים:
- המונה שלו הוא אומדן לתשלומים נדרשים מצטברים באוכלוסייה האמריקאית שהנתונים מייצגים, ולא ההתחייבויות של מבקש יחיד.
- המכנה שלו הוא הכנסה אישית פנויה מצטברת לאחר מסים שוטפים אישיים, ולא הכנסה חודשית ברוטו של לווה אחד.
- זהו נתון מקרו־כלכלי רבעוני, בעוד DTI מחושב בדרך כלל מנתונים חודשיים בעת בחינת הלוואה.
- הוא עוקב אחר נטל תשלומים ברמה הלאומית, ולא אחר החלטת מלווה אם לווה מסוים עומד בתנאי זכאות.
אנליסט לא צריך להשוות DSR מצרפי של 4% ל־DTI של לווה בשיעור 33.3% כאילו מדובר בהשוואת לווה אחד לממוצע הארצי באותו קנה מידה. היקף שונה ומכנים שונים הם חלק מהמטרה של כל מדד.
שינוי השיטה ב־2024 יוצר שבר בסדרה
החל בפרסום של הרבעון השני של 2024, הפדרל ריזרב עבר למתודולוגיית DSR המבוססת על נתוני לשכות האשראי. בשיטה הישנה, מועצת הפדרל ריזרב אמדה תשלומים מיתרות חוב, מריביות ממוצעות ומתקופות פירעון משוערות, תוך שימוש בכמה מקורות נתונים. השיטה הנוכחית משתמשת ברשומות תשלום מתוכננות מהמדגם של לשכות האשראי. היא כוללת גם פריטי escrow מסוימים הקשורים למשכנתה כאשר הם מאוגדים בתשלום המדווח. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
הסדרה בשיטה הנוכחית מתחילה ב־2005, כאשר נתוני לשכות האשראי מכסים את סוגי החשבונות הנדרשים. הסדרה לפי השיטה הקודמת נמשכת מ־1980 עד 2024 ונשארת זמינה בארכיון, אך היא אינה מתעדכנת עוד. שתי הסדרות עשויות להראות תמונה כללית דומה ובכל זאת להיות שונות ברמה או בתנועה, משום שהן אומדות תשלומים בשיטות שונות ומכסות מושגים מעט שונים של תשלום. תקופת החפיפה מסייעת להבין את המעבר; היא אינה הצדקה לחיבורן לסדרה אחת חלקה. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedFinancialObligationsRatioDiscontinuation}
בעת יצירת תרשים ארוך, סמן איזו שיטה חלה על כל תצפית. אם ההשוואה חוצה את הרבעון השני של 2024, אפשר להציג את המעבר במפורש או להשאיר את השיטות בקווים נפרדים. אם תרשים מתחיל ב־1980 ואז עובר בשקט לשיטה החדשה ב־2005 או ב־2024, חלק מהשינוי לכאורה עשוי לנבוע מהמדידה ולא מהתנהגות משקי הבית. בדוק את התאריך, היחידות, אופן ההתאמה העונתית וההערה המתודולוגית המצורפת לגרסת הנתונים שהורדת.
ה־DSR צר יותר מכלל ההתחייבויות של משק בית
ה־DSR מכסה תשלומי חוב מוגדרים; הוא אינו תקציב מלא של משק בית. הוצאות שוטפות כמו שכר דירה, חשבונות חשמל ומים, מזון, טיפול בילדים והוצאות רפואיות אינן כולן תשלומי חוב שנכללים במונה של ה־DSR. חלק מהמסים או הביטוחים הקשורים למשכנתה עשויים להיכלל כאשר הם משולמים מחשבון escrow ומדווחים כחלק מתשלום המשכנתה, אך הדבר אינו הופך את הסדרה למדד מלא של עלויות דיור או מחיה. {source:fedHouseholdDebtServiceMethodologyNote}
ייתכן שתיתקל גם ב־Financial Obligations Ratio (FOR) של הפדרל ריזרב, סדרה נפרדת ורחבה יותר שבעבר התאימה את ה־DSR כדי לכלול התחייבויות חוזרות נוספות. הפד הפסיק לפרסם את ה־FOR לאחר הרבעון השלישי של 2023, משום שלא היו בידיו נתונים איכותיים על ביטוח בעלי בתים ועל מסי מקרקעין. ה־FOR ההיסטורי יכול לספק הקשר, אך הוא אינו תחליף עדכני ל־DSR. {source:fedFinancialObligationsRatioDiscontinuation}
ההבחנה הזאת מסבירה מדוע DSR נמוך יותר אינו אומר אוטומטית שלכל משפחה נשאר יותר כסף להוצאות לפי בחירה. המונה המצטבר והמכנה של DPI אינם מציגים הבדלים בשכר הדירה, בחיסכון, במסים ובהוצאות אחרות של משקי בית, או בהתפלגות החובות בין משפחות. גם הגדרת המסים השוטפים האישיים בתוך DPI אינה זהה לכל עלות מס או הוצאה שמשפחה משלמת.
מה שינוי ב־DSR יכול ומה אינו יכול לומר
DSR עולה פירושו שתשלומי החוב הנדרשים המשוערים גדלו ביחס ל־DPI המצטבר. היחס יכול לעלות משום שהתשלומים המתוכננים גדלים, משום שההכנסה הפנויה המצטברת יורדת, או משום ששני הדברים מתרחשים. יחס יורד יכול לשקף תשלומים נדרשים קטנים יותר, הכנסה מצטברת חזקה יותר או את שניהם. כדי להסביר את התנועה, בדוק את רכיבי המשכנתאות והחוב הצרכני והשווה את המונה למכנה במקום לייחס את השינוי לריבית בלבד.
היחס מועיל לתיאור נטל תשלומים רחב ואת השינוי בו לאורך זמן. הוא אינו מגלה את ה־DTI של משק הבית החציוני, את שיעור הלווים שבפיגור, מי קרוב לחדלות פירעון, אם הלוואה חדשה מתאימה לאדם מסוים, או אם משפחות חשות ביטחון כלכלי. שאלות אלה מחייבות התפלגויות ברמת הלווה, נתוני פיגורים או יתרות, ומידע על הוצאות ונכסים. השיטה כוללת תשלומים מתוכננים בחשבונות בפיגור ובחשבונות תקינים, ולכן אין להתייחס אליה כמדד של החזר מוצלח בפועל. {source:fedHouseholdDebtServiceMethodologyNote}
הקשר בין החוב לכלכלה יכול לפעול בשני הכיוונים. יותר הלוואות עשויות להגדיל תשלומים עתידיים; צמיחת הכנסה יכולה להקטין את גודל אותו זרם תשלומים ביחס ל־DPI; ושינויים בתנאי ההלוואה או בהרכב ההלוואות יכולים לשנות תשלומים בלי שינוי מקביל בסך החוב. אלה מנגנונים אפשריים, ולא הסברים שניתן להסיק מה־DSR לבדו. השתמש ביחס כדי לתאר את הקשר בין תשלומים להכנסה, ואז בדוק נתונים נוספים לפני טענה סיבתית.
שינויי ריבית עשויים להשפיע על התשלומים המתוכננים גם בעיתויים שונים. הלוואה בריבית קבועה עשויה לשמור על אותו תשלום נדרש עד למחזור ההלוואה או לשינוי בחוזה; הלוואה חדשה או עדכון ריבית בהלוואה משתנה עשויים להשפיע על התשלומים מוקדם יותר. לכן, שינוי בריבית המדיניות אינו מגלה לבדו איזה רכיב DSR ישתנה או מתי. לפני שמייחסים תנועה למדיניות מוניטרית, השווה את סדרות המשכנתאות והאשראי הצרכני עם נתוני ריבית על הלוואות, אשראי והכנסה.
איך לקרוא תצפית DSR שפורסמה
התחל מתאריך הפרסום ומהרבעון. דף ה־DSR של הפדרל ריזרב מציג את הסדרה הנוכחית, את רכיבי המשכנתאות והחוב הצרכני ואת תיאור המתודולוגיה. ודא שהתצפית מבוססת על שיטת לשכות האשראי, ושים לב אם התרשים כולל גם את הסדרה הישנה שבארכיון. אם כתבה או תרשים מצטטים ערך מסוים, שמור את גרסת הנתונים, משום שאומדנים סטטיסטיים עשויים להתעדכן. {source:fedHouseholdDebtServiceRatioMethodology}
לאחר מכן, שאל איזו שאלה אתה מנסה לענות. לנטל התשלומים המתוכננים ברמה הלאומית, DSR הוא מדד מתאים. ליחס בין חובות של מבקש להכנסתו, חשב את ה־DTI שלו לפי הגדרות המלווה. להשוואה בין היקף החוב המצטבר של משקי הבית לבין המשק, השתמש במדד מלאי חוב כגון יחס החוב לתוצר. ההגדרה של BEA שהוזכרה לעיל מסבירה את מכנה ההכנסה של ה־DSR. {source:beaDisposablePersonalIncome}
השמות קרובים, אך הפרשנות אינה ניתנת להחלפה: DSR מתאר תשלומים נדרשים מצטברים ביחס להכנסה אישית פנויה מצטברת לאחר מס; DTI מתאר תשלומי חוב חודשיים של לווה יחיד ביחס להכנסתו ברוטו. כשאתה מפרסם אחד מהנתונים, ציין אוכלוסייה, מכנה, תקופה ושיטה.
שאלות נפוצות
Q1האם DSR נמוך אומר שלמשק בית טיפוסי יש מעט לחץ מחובות?
לא בפני עצמו. DSR הוא יחס בין סכומים לאומיים ואינו מראה כיצד התשלומים מתחלקים בין משקי הבית. משפחות מסוימות עשויות להתמודד עם נטל כבד גם כאשר היחס המצרפי נמוך.
Q2האם אפשר להשוות ישירות בין ה־DSR הנוכחי של הפדרל ריזרב לסדרה הישנה?
יש להיזהר. השיטה הנוכחית משתמשת בתשלומים מתוכננים מדוחות לשכות האשראי ומתחילה ב־2005; השיטה הישנה אמדה תשלומים לפי יתרות, ריביות ותקופות פירעון וכעת היא בארכיון. סמן את שינוי השיטה בעת השוואה שחוצה אותו.
Q3האם ה־DSR כולל שכר דירה ואת כל החשבונות של משקי הבית?
לא. המונה כולל תשלומי חוב מוגדרים. ה־Financial Obligations Ratio הרחב יותר היה סדרה היסטורית נפרדת שכבר אינה מתעדכנת; הוצאות מחיה רגילות אינן כולן חלק מה־DSR.
Q4האם אפשר להשתמש ב־DSR של הפד כדי לחשב זכאות למשכנתה?
לא. המלווה בוחן את המבקש לפי כללי חיתום משלו ומידע אישי. DSR הוא נתון מקרו־כלכלי לאומי, לא מבחן אישי ליכולת החזר ולא סף אישור להלוואה.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מהו המכנה ב־DSR של משקי הבית שמפרסם הפדרל ריזרב?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
קראו את המדריך המעמיקBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
קראו את המדריך המעמיק