

איך עובדות הלוואות קריפטו ב-DeFi: בטוחות, LTV, מדד בריאות ופירוק כפוי
למדו כיצד בטוחות קריפטו מגבות הלוואת DeFi, מדוע LTV שונה מסף פירוק, כיצד Aave מחשבת מדד בריאות ומה עשוי לשנות פוזיציה לפני פירוקה.
במדריך הזהמה עושה הלוואת DeFi שמגובה בבטוחות
תקציר קצר
בהלוואת DeFi שמגובה בבטוחות, הלווה נועל בפרוטוקול נכסי קריפטו נתמכים ולווה מולם נכס אחר. הפוזיציה עלולה להפוך למסוכנת גם בלי שהלווה יבצע עסקה חדשה: מחיר הבטוחות עשוי לרדת, החוב עשוי לגדול בגלל ריבית, או שהפרוטוקול עשוי לשנות פרמטרים. הכללים של יחס הלוואה לשווי (LTV), ספי הפירוק ומדד הבריאות תלויים בפרוטוקול. לכן, מספר בלוח הבקרה מובן רק אם יודעים כיצד השוק המסוים מגדיר אותו.
מה עושה הלוואת DeFi שמגובה בבטוחות
בהלוואה עם בטוחות עודפות, הלווה מפקיד בפרוטוקול הלוואות נכס שעומד בתנאים ומקבל תמורתו נכס אחר כחוב. כל עוד החוב פתוח, הבטוחות כפופות לכללי הפרוטוקול. בדרך כלל אי אפשר למשוך אותן בחופשיות אם המשיכה תשאיר ערך שאינו מספיק לתמיכה בהלוואה. לאחר החזר החוב והריבית שנצברה, הלווה יכול למשוך בטוחות שאינן נחוצות עוד להבטחת פוזיציה פתוחה אחרת.
הדבר שונה מהלוואה ללא בטוחות: הפרוטוקול אינו מסתמך רק על הבטחה להחזיר את החוב. הוא נשען על בטוחות שניתן למכור, לתפוס או להשתמש בהן בדרך אחרת לפי כללי הפירוק, אם החשבון חדל לעמוד בדרישות. Aave מתארת את מודל ההלוואות V3 שלה כמבוסס על בטוחות עודפות ודורשת מהמשתמשים להפקיד בטוחות לפני הלוואה. גם Compound III מקבלת נכסי בטוחות נתמכים כדי לקבוע יכולת הלוואה, אך משתמשת בגורמים שונים בחישוב ובתכנון הפירוק.
הפרוטוקול אינו מתייחס אוטומטית לכל יתרה בארנק כבטוחה. הנכס חייב להיות נתמך בשוק המסוים, וייתכן שיהיה צורך להפעיל אותו בחשבון לשימוש כבטוחה. גם הרשת, השוק, חוזה הטוקן וגרסת הפרוטוקול חשובים. טוקן בעל אותו סימול ברשת אחרת עשוי להיות נכס אחר עם פרמטרי סיכון שונים. המבוא ל-Aave V3 מסביר את תהליך ההפקדה וההלוואה; המדריך למצב הבטוחה מסביר שאפשר להפעיל או להשבית יתרה שהופקדה לשימוש כבטוחה.
ה-LTV של הפוזיציה אינו זהה למגבלת הפרוטוקול
יחס הלוואה לשווי משווה בין החוב לבין שווי הבטוחות. אפשר לתאר את מצב הפוזיציה כך:
LTV של הפוזיציה = שווי החוב הנוכחי ÷ שווי הבטוחות הכשירות
אם לחשבון יש חוב של 1,000 דולר המגובה ב-2,000 דולר של בטוחות כשירות, ה-LTV של הפוזיציה הוא 50%. אם החוב נשאר זהה ושווי הבטוחות יורד ל-1,500 דולר, היחס עולה לכ-66.7%. גם מחיר הנכס שנלקח בהלוואה עשוי לשנות את שווי החוב כשהוא נמדד ביחידת חישוב משותפת.
פרמטר LTV של פרוטוקול הוא לרוב מגבלת הלוואה שחלה בעת פתיחת הלוואה או הגדלתה. לדוגמה, אם שוק היפותטי מאפשר ללוות עד 75% משווי בטוחות כשירות של 2,000 דולר, תקרת החישוב תהיה 1,500 דולר לפני מגבלות אחרות. אין פירוש הדבר שזהו סכום מומלץ ללוות, ואין בכך הבטחה שהפוזיציה תישאר בטוחה אחרי שינויי מחיר.
המונחים משתנים בין פרוטוקולים. Aave מבחינה בין LTV, שמגביל את יכולת ההלוואה, לבין סף פירוק המשמש בחישוב מדד הבריאות. Compound III מתעדת borrow collateral factor לקביעת יכולת ההלוואה ו-liquidation collateral factor נפרד לקביעת הזכאות לפירוק. התיעוד שלה גם מזהיר שכישלון בבדיקת יכולת ההלוואה אינו אומר כשלעצמו שהחשבון ניתן לפירוק. בדקו את הכללים הספציפיים במדריך ההלוואה של Aave ובתיעוד הבטוחות וההלוואה של Compound III.
מה עשוי לשנות פוזיציה לאחר לקיחת הלוואה
שווי הבטוחות ושווי החוב עשויים להשתנות בנפרד. ירידה במחיר הבטוחות מקטינה את השווי שתומך בהלוואה. עלייה במחיר הנכס שנלקח בהלוואה עשויה להגדיל את שווי החוב כשהוא נמדד ביחידה משותפת. גם ריבית יכולה להגדיל את הסכום לתשלום, אף שהלווה לא לקח הלוואה נוספת. כשיש כמה נכסי בטוחות, הפרוטוקול עשוי להחיל על כל אחד משקל סיכון או כללי כשירות שונים.
מקורות המחיר של הפרוטוקול חשובים, מפני שהחוזה אינו משתמש בהכרח במחיר האחרון שמופיע בבורסה או בארנק. שוק עשוי להשתמש בערך של אורקל, להחיל כללים מיוחדים לנכס או לעדכן מחירים לפי לוח זמנים. בתקופות תנודתיות, הנתונים המוצגים והערך שהחוזה משתמש בו עלולים להיות שונים. לכן מצב החשבון יכול להשתנות בין בדיקות או עסקאות.
ממשקים מסוימים מציגים מספר יחיד בשם “בריאות”; אחרים מציגים גורמי בטוחה, נזילות חשבון או מגבלת הלוואה. אלה אינם מונחים חלופיים. ייתכן שפוזיציה לא תוכל ללוות עוד אך עדיין לא תהיה זכאית לפירוק. מנגד, מדד שנראה נוח במחיר מסוים עשוי להידרדר כאשר שווי הבטוחות יורד או הריבית מצטברת.
כאשר יש יותר מנכס בטוחה אחד, חיבור כמויות הטוקנים אינו מתאר את הסיכון של החשבון. Aave משתמשת בממוצע משוקלל של סף הפירוק בנוסחת health factor. בדוגמה היפותטית, אם נכס בטוחה אחד שווה 1,000 דולר וסף הפירוק שלו הוא 80%, ונכס אחר שווה גם הוא 1,000 דולר והסף שלו הוא 70%, הערכים השווים יוצרים ממוצע משוקלל של 75%. לכן, לפני שמשווים אותו לחוב, ערך הבטוחה המתואם לסף בנוסחה הוא 2,000 דולר × 75%, כלומר 1,500 דולר. פרמטרי הנכסים והערכים שהשוק מכיר בהם תלויים בשוק עצמו; פרוטוקול אחר עשוי להשתמש בחישוב שונה.
חישוב היפותטי של מדד בריאות
Aave מחשבת מדד בריאות באמצעות הכפלת שווי הבטוחות בסף הפירוק הממוצע המשוקלל וחלוקת התוצאה בשווי החוב הכולל. בדוגמה עם בטוחה אחת, נניח שחשבון מפקיד שתי יחידות של טוקן שמחירן ההיפותטי הוא 1,000 דולר כל אחת, ולווה נכס אחר בשווי 1,000 דולר. לשם המחשה בלבד, נניח פרמטר LTV התחלתי של 75% וסף פירוק של 80%; אלה נתונים מומצאים, ולא פרמטרים עדכניים של שוק מסוים.
שווי הבטוחות הוא 2,000 דולר, ולכן ה-LTV ההתחלתי של הפוזיציה הוא 50%. לפי ה-LTV המשוער של 75%, סכום ההלוואה המרבי המשתמע הוא 1,500 דולר לפני מגבלות שוק אחרות. בסף פירוק משוער של 80%, מדד הבריאות הוא:
(2,000 דולר × 0.80) ÷ 1,000 דולר = 1.60
כעת נניח שמחיר הבטוחה יורד ב-35% ושוויה יורד ל-1,300 דולר, בעוד הריבית שנצברה מגדילה את החוב ל-1,010 דולר. מדד הבריאות נעשה כ-1.03:
(1,300 דולר × 0.80) ÷ 1,010 דולר ≈ 1.03
אם מחיר הבטוחה יורד עוד, ל-620 דולר ליחידה, שוויה הכולל יהיה 1,240 דולר ואותו חישוב להמחשה ייתן כ-0.98:
(1,240 דולר × 0.80) ÷ 1,010 דולר ≈ 0.98
הערך האחרון נמוך מ-1. בדף העזרה העדכני של Aave, מדד בריאות נמוך מ-1 מתואר כמצב סיכון לפירוק בפוזיציות של Aave. הדוגמה אינה חוזה מתי עסקה אמיתית תתבצע: מחירי השוק, צבירת החוב, כללי הפרוטוקול, עדכוני האורקל וסדר העסקאות כולם חשובים. ההסבר של Aave על מדד הבריאות והפירוקים מציג את נוסחת הפרוטוקול ומציין שאין ערך מדד בריאות אחד שנחשב בטוח לכולם.
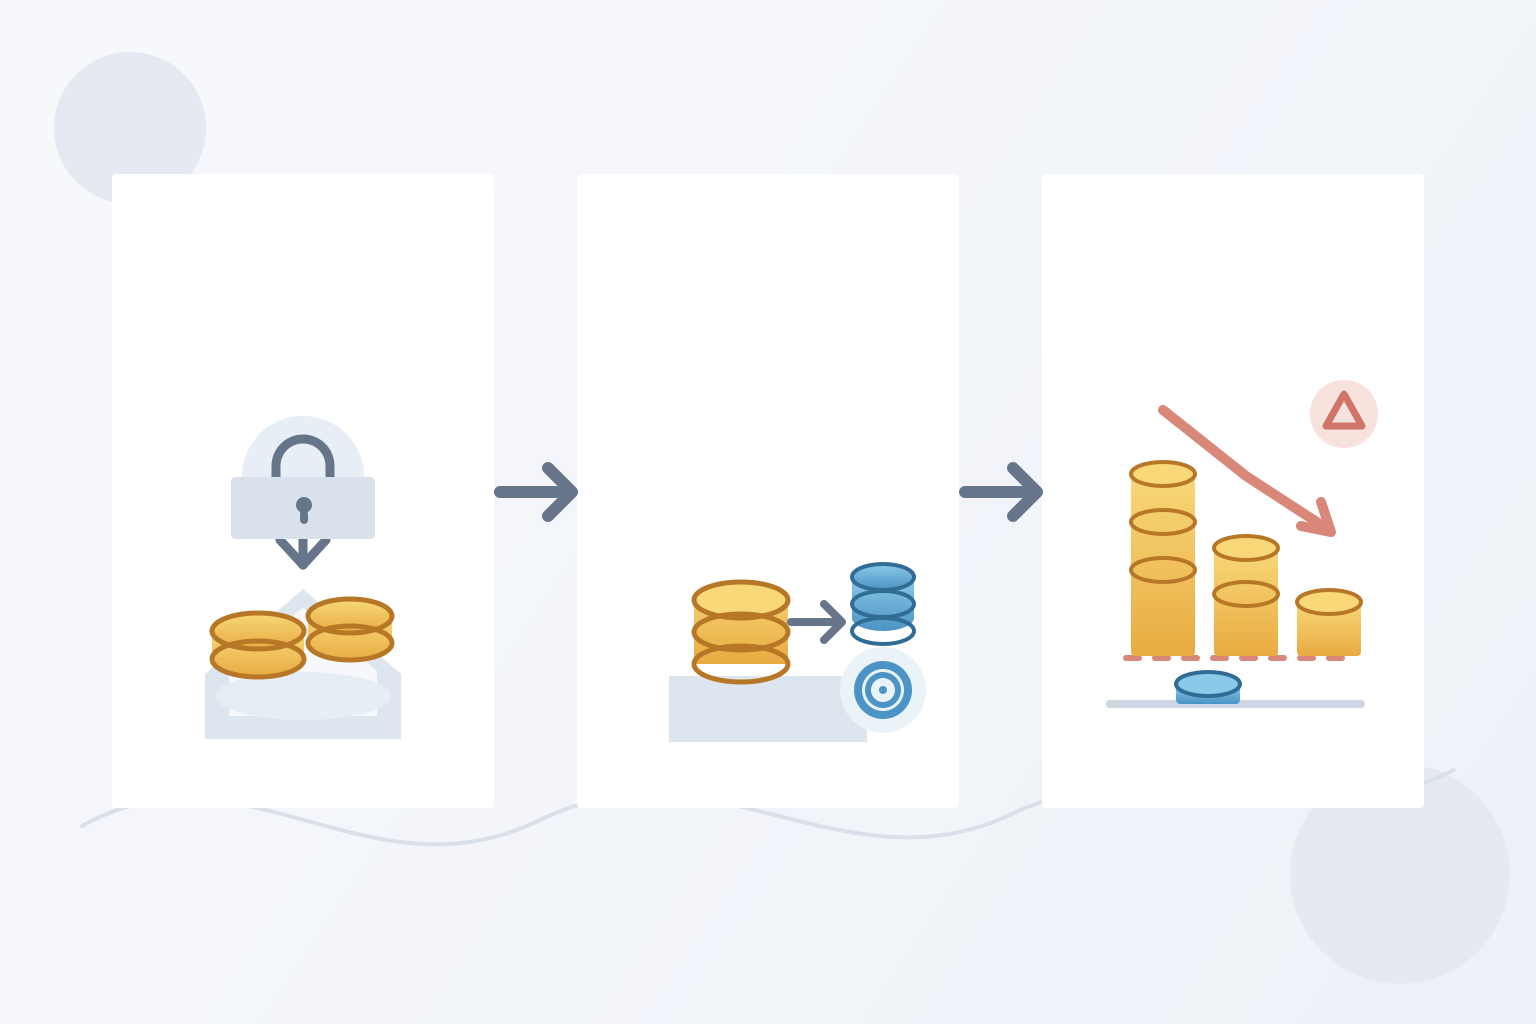
מה פירוק עשוי לעשות לבטוחות
פירוק הוא תגובה שהוגדרה בפרוטוקול לחשבון שעבר את סף הזכאות. בשווקי הלוואות רבים, מפרק מחזיר חלק מהחוב או את כולו ומקבל בטוחות בהתאם לבונוס, הנחה או קנס שנקבעו בפרוטוקול. הלווה עלול לאבד שווי בטוחות גבוה מסכום החוב שהוחזר. האם הפירוק חלקי או מלא, כמה ניתן להחזיר ואילו עמלות חלות תלוי בפרוטוקול, בנכס, בשוק ובהגדרות הנוכחיות.
Aave מתארת פירוקים כשירים כפתוחים למשתתפים ללא הרשאה: כל משתתף ברשת יכול לשלוח עסקת פירוק כאשר מדד הבריאות של החשבון יורד מתחת לסף הפרוטוקול. הכללים קובעים את הסכום שניתן להחזיר ואת הבטוחות שמועברות למפרק, כולל בונוס פירוק. Compound III משתמשת בתכנון שונה. התיעוד שלה מבחין בין borrow collateral factor לבין liquidation collateral factor ומתאר תהליך absorb, שבו הפרוטוקול לוקח את הבטוחות של חשבון שהחוב בו חורג מסף הבטוחות לפירוק ומשלם את החוב מתוך עתודות הפרוטוקול; הלווה לשעבר מקבל ערך לפי כללי liquidation factor של Compound. ראו את תיעוד הפירוקים של Compound III.
אלה דוגמאות ליישום מנגנוני הלוואה בשני פרוטוקולים, ולא תיאור אוניברסלי של כל הלוואת DeFi. פרוטוקולים מסוימים יכולים להשהות פעילות, לשנות פרמטרי סיכון באמצעות ממשל, להשתמש במסלולי פירוק אחרים או להסתמך על keepers וממשקים חיצוניים. קראו את הכללים של השרשרת והשוק המסוימים שהחוזה שלהם יחזיק בבטוחות.
ריבית יכולה להגדיל את החוב בלי הלוואה נוספת
בדרך כלל נצברת ריבית על יתרות שהולוו. בהתאם לפרוטוקול ולנכס, הריבית יכולה להיות קבועה לתקופה מוגדרת, להשתנות עם הזמן או להגיב לניצולת השוק. Aave מציינת שריביות ההלוואה שלה נקבעות באופן דינמי לפי גורמים כמו ניצולת ופרמטרי ממשל. כשהריבית מצטברת, רכיב החוב ביחס הבטוחות או בחישוב מדד הבריאות עשוי לגדול גם אם מחיר הבטוחה לא השתנה.
לדוגמה, אם חוב של 1,000 דולר גדל ל-1,020 דולר והבטוחות הכשירות נשארות בשווי 1,500 דולר, ה-LTV של הפוזיציה עולה מכ-66.7% ל-68%. החישוב הזה אינו מניח ריבית שנתית מסוימת או תקופת זמן מסוימת. הצבירה בפועל תלויה במודל הריבית של החוזה, בעיתוי העסקאות, בדיוק הנכס ובתנאי השוק. מדריך ההלוואה של Aave אומר שהריביות עשויות להשתנות עם הניצולת ושהריבית מתחילה להצטבר אחרי עסקת ההלוואה.
לבטוחות עשויות להיות גם עלויות הזדמנות או מגבלות תפעוליות. ייתכן שלא ניתן יהיה למשוך נכס שהופקד כל עוד הוא מבטיח חוב. Compound III מציינת שנכסי הבטוחות שלה אינם מרוויחים ריבית בתוך הפרוטוקול, בעוד פרוטוקולים אחרים מטפלים בבטוחות שהופקדו באופן שונה. אל תניחו שבטוחות יניבו תשואה, שהנכס שנלווה ישמור על ערך קבוע או שהתשואה הצפויה תעלה על עלות ההלוואה.
סיכונים שהיחס אינו כולל
LTV או מדד בריאות מסכמים חלק מנתוני המחיר והחוב, אך אינם מודדים כל דרך שבה הלוואה עלולה להיכשל. באגים בחוזים חכמים, שינויים בהרשאות או בממשל, השבתת אורקל, עומס ברשת, בעיות בגשר או בטוקן עטוף ואובדן הערך הצפוי של טוקן הבטוחה או החוב יכולים להשפיע על התוצאה. סטייבלקוין המשמש כחוב עשוי לסטות ממחיר היעד; טוקן בטוחה עלול להפוך לפחות נזיל בדיוק כשמלווים רבים צריכים להחזיר חוב או למכור.
גם ביצוע העסקה מוסיף סיכון. ייתכן שהלווה יצטרך לשלוח החזר או להוסיף בטוחות לפני חציית סף, אך עמלות רשת, חוסר גישה לארנק, יתרה לא מספקת או עומס בשרשרת עלולים לעכב את העסקה. התראה בלוח הבקרה אינה מבטיחה שהעסקה תיכלל בזמן. מנגד, הממשק עשוי להציג מידע ישן או להיות לא זמין בזמן שהחוזה על השרשרת ממשיך להחיל את הכללים שלו.
מינוף מגדיל גם את ההשפעה של שינוי מחיר. הלוואה כנגד טוקן תנודתי כדי לקנות עוד מאותו טוקן עלולה להגדיל גם את החשיפה וגם את הרגישות לפירוק. הלוואת נכס אחד כנגד נכס אחר עשויה ליצור חוסר התאמה: שווי הבטוחות יורד בזמן שערך נכס החוב עולה. מדד בריאות גבוה שמוצג בממשק או יתרת בטוחות גדולה אינם מסירים סיכוני חוזים חכמים, שוק או תפעול.
קראו את כללי השוק לפני פתיחת הלוואה
לפני הפקדת בטוחות או לקיחת הלוואה, בדקו את הפרוטוקול, השרשרת, השוק וחוזי הנכסים המדויקים. ודאו שהנכס נתמך ומופעל כבטוחה, כיצד הפרוטוקול מגדיר יכולת הלוואה וזכאות לפירוק, באיזה מקור מחיר הוא משתמש והאם המדד המוצג עדכני. קראו את ריבית ההלוואה ואופן השינוי שלה, מגבלות מינימום ומקסימום לפוזיציה, מגבלות משיכה, בונוס או קנס פירוק וכל תהליך ממשל שיכול לעדכן את הפרמטרים.
השתמשו בתרחיש היפותטי של ירידת מחיר ועלייה בחוב כדי להבין כיצד הפוזיציה משתנה; אל תתייחסו לסכום ההלוואה המרבי של הפרוטוקול כאל יעד. בדקו מה יידרש בפועל להחזר או להוספת בטוחות, כולל גישה לנכס שנלווה, עמלות רשת והזמן הדרוש לשליחת עסקה. בדקו שוב את התיעוד העדכני, כי הפרמטרים עשויים להשתנות לפי נכס ושוק ולהתעדכן בעקבות החלטות ממשל.
המדריך הזה מסביר את מנגנוני ההלוואה, ולא אם הלוואה מתאימה לאדם מסוים או כמה עליו ללוות. למנגנון הנפרד של פירוק פוזיציות perpetual הנסחרות בבורסות, ראו את מדריך פירוק perpetual בקריפטו. כדי לבדוק הרשאות טוקן שעשויות להידרש להפקדה או להחזר של נכסים, ראו את מדריך אישורי טוקנים ו-allowances בקריפטו.
שאלות נפוצות
Q1האם LTV הוא סף הפירוק?
לא. LTV קובע בדרך כלל כמה אפשר ללוות, ואילו סף הפירוק קובע מתי הפרוטוקול רשאי לפרק פוזיציה. פרוטוקולים עשויים להשתמש בשמות ובחישובים אחרים, לכן בדקו את ההגדרות בשוק המסוים.
Q2האם מדד בריאות מתחת ל-1 אומר שהפירוק כבר התרחש?
לא בהכרח. לפי התיעוד של Aave, מדד מתחת ל-1 הופך פוזיציה לזכאית לפירוק; עדיין נדרש שמפרק ישלח עסקה שעומדת בכללי הפרוטוקול. מועד הביצוע והסכום שיפורק תלויים בשוק ובהגדרותיו הנוכחיות.
Q3האם הלוואה יכולה להפוך למסוכנת יותר אם איני עושה דבר?
כן. מחיר הבטוחות עשוי לרדת, הריבית יכולה להגדיל את החוב ושינויים בממשל או באורקל יכולים להשפיע על הפוזיציה. מעקב עוזר, אבל לוח הבקרה אינו יכול להבטיח שהחזר או הוספת בטוחות יתבצעו לפני הפירוק.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה משווה LTV של פוזיציה?
בחר תשובה כדי לראות את ההסבר