

העברת מזומנים בברוקראז׳: פיקדונות בנקאיים, קרנות כספיות ו‑SIPC
השוו בין העברת יתרות לפיקדון, לקרן כספית או ליתרת זכות אצל הברוקר, ובדקו מה מכסים FDIC ו‑SIPC ומהם תנאי הריבית והמשיכה.
במדריך הזההעברת המזומן משנה את אופי היתרה הלא מושקעת
תקציר קצר
כסף שנותר לאחר הפקדה, מכירה, דיבידנד או פדיון אג״ח אינו תמיד נשאר כמזומן לא מושקע. תוכנית העברת מזומן של ברוקר עשויה להעבירו לפיקדון בנקאי, לרכוש יחידות בקרן כספית או להשאירו כיתרת זכות שהברוקר חייב לך. האפשרויות שונות בזכות המשפטית, בביטוח, בתשואה ובנגישות. המדריך עוסק בהסדרי מזומן בחשבונות ברוקראז׳ בארצות הברית. תרגום אינו מחיל את כללי FDIC או SIPC האמריקאיים במדינה אחרת; ההסכם ותשקיף הקרן קובעים את התנאים בפועל.
העברת המזומן משנה את אופי היתרה הלא מושקעת
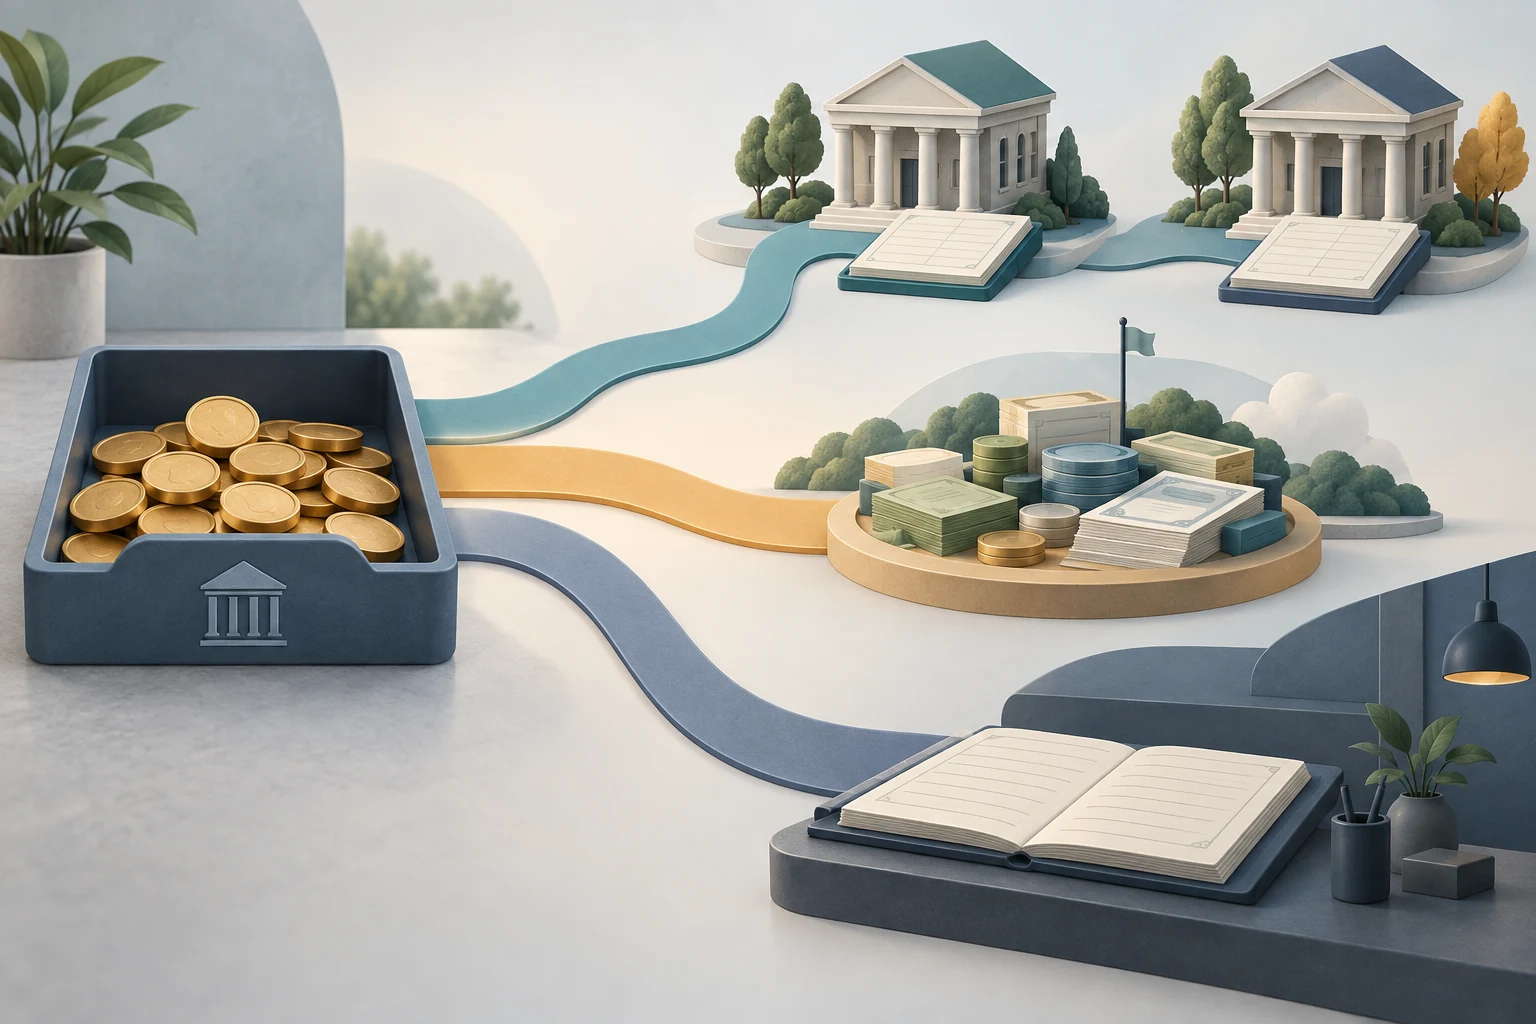
תוכנית העברה קובעת מה קורה למזומן שאינו מושקע בניירות ערך. היא עשויה לחול על הפקדות, תמורת מכירה, ריבית וחלוקות או סכום שממתין להשקעה מחדש. הברוקר עשוי לקבוע ברירת מחדל בפתיחת החשבון: פיקדון בנקאי, קרן כספית או יתרת זכות אצל הברוקר. ה‑SEC ממליצה לבדוק את האפשרויות, ברירת המחדל ואופן השינוי (הודעת SEC למשקיעים על תוכניות העברת מזומן).
המילה „מזומן” במסך עשויה לתאר יתרה או כוח קנייה, ולא את הנכס המשפטי שמאחוריה. לאחר ההעברה ייתכן שיש לך פיקדון בבנק מסוים, יחידות בקרן נאמנות או תביעה לתשלום מהברוקר. לפני השוואת ריבית, ברר מי חייב לך את הכסף ומה בדיוק רשום בחשבון.
העברה בנקאית מפזרת פיקדונות בין בנקים משתתפים
בהעברה בנקאית הברוקר מציב את המזומן בחשבונות פיקדון בבנק משתתף אחד או יותר. הבנק המקבל הוא החייב בפיקדון גם אם הברוקר מציג יתרה מאוחדת. מסמכי התוכנית צריכים לציין את שמות הבנקים החוקיים, שיטת ההקצאה, אפשרות להחריג בנק ומה קורה כשמתקרבים לתקרה (הודעת SEC).
תקרת FDIC הרגילה היא בדרך כלל 250,000 דולר לכל מפקיד, לכל בנק מבוטח ולכל קטגוריית בעלות. פיקדונות זכאים אחרים באותה קטגוריה ובאותו בנק מצטרפים ליתרת ההעברה. לדוגמה, 180,000 דולר בחיסכון אישי בבנק A ועוד 90,000 דולר שהועברו לאותה קטגוריה יוצרים סכום היפותטי של 270,000 דולר; 20,000 מעל התקרה הרגילה, בהנחה שהפיקדונות והרישומים עומדים בתנאים. שם מותג או סניף אחר אינם בהכרח בנק מבוטח אחר. בדוק את השם המשפטי ואת כלי FDIC העדכניים (מדריך ביטוח הפיקדונות של FDIC).
כאשר ברוקר או סוכן מחזיק פיקדון עבור לקוחות, כיסוי מעבר תלוי בגילוי קשר הסוכנות וברישומים שמזהים כל בעלים וחלקו. יתרה שמופיעה באפליקציה או הביטוי „העברה מבוטחת FDIC” אינם תחליף לבדיקה. FDIC מכסה פיקדונות זכאים במקרה כשל של בנק מבוטח, לא את הברוקר, הקרן או כל סכום שמסומן כמזומן.
העברה לקרן כספית רוכשת יחידות בקרן
אפשרות זו משקיעה את המזומן ביחידות של קרן נאמנות שמחזיקה ניירות ערך קצרי טווח. קרנות ממשלתיות, Prime ופטורות ממס עשויות להחזיק נכסים שונים. חלק מהקרנות הממשלתיות שואפות לשמור על מחיר יציב, לעיתים דולר אחד ליחידה, בעוד קרנות Prime מוסדיות משתמשות בערך נכסי נקי משתנה. יעד מחיר יציב הוא נוהל תמחור וחשבונאות, לא הבטחה שלא יהיו הפסדים. קרא את הודעת SEC על קרנות כספיות.
יחידות הקרן אינן פיקדון בנקאי ואינן מבוטחות ב‑FDIC. התווית „ממשלתית” אינה אומרת שממשלת ארה״ב מבטיחה את יחידות הקרן. הקרן עשויה להחזיק אג״ח ממשלתיות ועסקאות ריפו, אך היא עדיין השקעה עם סיכוני תפעול, נזילות ושוק. בדוק בתשקיף העדכני את סוג הקרן, סוג היחידה, הוצאות, מינימום, תנאי פדיון ואפשרות לעמלת נזילות. אין לבלבל קרן כספית עם חשבון פיקדון כספי בבנק (FDIC על ביטוח פיקדונות).
יתרת זכות חופשית היא התחייבות של הברוקר
חלק מהברוקרים משאירים מזומן כיתרת זכות במקום להעבירו לבנק או לקרן. במקרה כזה הברוקר חייב לך את הסכום לפי הסכם החשבון. ייתכן שהיתרה אינה נושאת ריבית; התנאים קובעים כיצד היא מוחזקת, משמשת וזמינה למשיכה. ה‑SEC ממליצה לשאול אם היתרה נושאת ריבית והאם קיימות חלופות (הודעת SEC).
SIPC עשויה לסייע בהשבת מזומן או ניירות ערך חסרים כאשר ברוקר חבר נכשל ונכנס להליכי פירוק. זו אינה הגנת FDIC והיא אינה מפצה על ירידת ערך של קרן כספית. זכאות של יתרה או יחידת קרן מסוימת תלויה בחשבון, בנכס ובתביעה. סמל SIPC אינו הבטחת ערך; קרא את מה SIPC מגינה עליו.
FDIC ו‑SIPC מטפלות בכשלים שונים
ראשית זהה איזו ישות חייבת לך כסף או מחזיקה בנכס. FDIC עשויה לכסות פיקדון זכאי בבנק מבוטח לפי כללי בעלות וצבירה. SIPC עשויה לעזור להשיב רכוש לקוחות חסר בפירוק של ברוקר חבר, בכפוף לתקרות ולתנאי החוק. אף אחת אינה מבטיחה שווי שוק של השקעה; SIPC גם אינה מחליפה את FDIC אם בנק שותף נכשל. FDIC מחריגה קרנות נאמנות מביטוח פיקדונות, ו‑SIPC אינה מגינה מפני ירידת ערך של נייר (מדריך FDIC; הגנת SIPC).
בהעברה לקרן, הפרד בין שתי שאלות: האם מחיר היחידה יכול לרדת, והאם היחידות עלולות להיות חסרות אם הברוקר ייכשל? תביעת SIPC עשויה להתייחס לשאלה השנייה ולא לראשונה. בהעברה לבנק בדוק שהפיקדון הזכאי רשום בבנק מבוטח ושאפשר לזהות את חלקך. ביתרת זכות קרא את גילויי הברוקר על מזומן ורכוש לקוחות. המילה „מוגן” אינה שלמה בלי לציין מוסד, אירוע, נכס ותקרה.
השווה את הסכומים לתקופת ההחזקה שלך
מספר גבוה יותר על המסך אינו בהכרח תשואה שניתן להשוות ישירות. בנק עשוי להציג APY, וקרן עשויה להציג תשואה לשבעה ימים שמ annualizes הכנסה אחרונה. הריביות משתנות, תשואה נטו עשויה לכלול ויתור זמני על הוצאות, ועמלות מפחיתות את הסכום שנשאר לך. מדריך תשואה לשבעה ימים מסביר את המדד; מאמר זה מתמקד ביעד שאליו מגיע המזומן.
להמחשה בלבד, נניח 25,000 דולר ל־30 יום בריבית שנתית היפותטית קבועה של 0.40% בבנק או 4.00% בקרן. אומדן פשוט 30/365 נותן כ־8.22 דולר בבנק וכ־82.19 דולר בקרן, הפרש של כ־73.97 דולר לפני מס ועמלות. אלו ריביות מומצאות, לא הצעות נוכחיות. החישוב אינו הופך APY ותשואה לשבעה ימים למדד זהה, אינו מדמה ריבית דריבית יומית ואינו תחזית לחלוקה; הריבית והיתרה עשויות להשתנות.
רשום את מועד המדידה, סוג הריבית, סוג היחידה, בסיס נטו או ברוטו, מועד פקיעת ויתור הוצאות, מינימום, עמלות ומשך ההחזקה הצפוי. אם המזומן מוחזק ימים ספורים, מספר שנתי עלול להגדיל את ההבדל המעשי בדולרים. ביתרה גדולה בדוק גם חלוקה בין בנקים ומה קורה כשהקצאה מתקרבת לתקרת התוכנית.
נזילות תלויה במועדים, בסליקה ובכללי הקרן
פיקדון, פדיון קרן ויתרת זכות עשויים להיראות זמינים באפליקציה באותה מידה, אך תהליכי הטיפול שונים. כוח קנייה, מזומן שניתן למשוך לבנק ומזומן שסולק אינם תמיד אותו דבר. בדוק שעת חיתוך, סופי שבוע וחגים בנקאיים, עיכובי העברה, מינימום ומתי ניתן למשוך את כספי הפדיון. הסכם הברוקר ותשקיף הקרן קובעים את החשבון המסוים (הודעת SEC).
כללי הקרן חשובים גם בתקופות לחץ. רפורמות SEC מ־2023 הסירו שערי פדיון זמניים ישנים שהיו קשורים לספי נזילות ושינו את מסגרת העמלות. קרנות Prime מוסדיות וקרנות פטורות ממס מוסדיות נדרשות בדרך כלל לגבות עמלה כאשר הפדיונות נטו היומיים עולים על 5% מהנכסים נטו, בכפוף לחריג של עלויות נזילות זניחות; לקרנות שאינן ממשלתיות יש גם מסגרת עמלה לפי שיקול דעת. היישום תלוי בכללים ובמסמכי הקרן העדכניים. אל תניח שכל קרן גובה עמלה או שסף נזילות חוסם משיכות אוטומטית (רפורמות SEC; הודעת SEC למשקיעים).
בדוק את ברירת המחדל לפני תקופת המזומן הבאה
פתח את מסך ניהול המזומן, גילוי תוכנית ההעברה והדוח האחרון. רשום את ברירת המחדל, השם המשפטי של הבנק או הקרן, בסיס הריבית, מינימום ועמלות, זמן ההעברה ואופן השינוי. בתוכנית בנקאית הוסף את ההקצאה להפקדותיך לפי בנק וקטגוריית בעלות. בקרן בדוק סוג, תיק, סוג יחידה, הוצאות, פדיון ותשקיף. ביתרת ברוקר ודא אם היא נושאת ריבית וכיצד החברה מתארת הגנה על נכסי לקוחות.
השוו את התנאים לפי התפקיד שהמזומן צריך למלא, ולא כאילו אפשרות אחת מתאימה לכולם. לתכנון מועדי פירעון ראו את המדריך סולם שטרי האוצר. הבטא פיקדונות בנקאיים מסבירה כיצד שינויי ריבית עוברים לריביות הבנקים. ההשוואה בין ניירות מסחריים לשטרי אוצר מפרטת את ההבדלים בין מכשירי חוב קצרי טווח לפי מנפיק, מועד פירעון, נזילות ותשואה. אלה הסברים על מנגנונים, לא על התאמה אישית או הצעה עדכנית.
שאלות נפוצות
Q1האם מזומן בהעברה של ברוקר מבוטח FDIC?
רק אם הוא מופקד כפיקדון זכאי בבנק מבוטח ותנאי הבעלות והרישום מתקיימים. התקרה חלה לפי מפקיד, בנק וקטגוריית בעלות, יחד עם הפיקדונות האחרים באותו בנק.
Q2האם SIPC מבטיחה את מחיר היחידה בקרן כספית?
לא. היא עשויה לסייע בהשבת ניירות חסרים בפירוק מתאים של ברוקר, אך אינה מגינה מפני ירידה בשווי השוק.
Q3האם אפשר לשנות את ברירת המחדל של ההעברה?
חברות מסוימות מציעות חלופות, אך זכאות, מינימום, עמלות והליך משתנים. בדוק את הגילוי וההסכם או שאל מתי השינוי ייכנס לתוקף.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה בדרך כלל קונה העברה לקרן כספית?
בחר תשובה כדי לראות את ההסבר