

Solde budgétaire corrigé du cycle et déficit structurel
Découvrez comment les analystes corrigent un solde budgétaire des effets du cycle, distinguent soldes structurel et primaire, et expliquent les révisions des estimations.
Dans ce guideQue mesure un solde budgétaire ?
Bref résumé
Le déficit affiché enregistre le résultat budgétaire qui s’est produit. Un solde corrigé du cycle estime ce qu’aurait pu être ce résultat si la production avait été proche de son niveau potentiel. Un solde structurel peut aussi neutraliser certains effets ponctuels. Chaque mesure est une estimation définie différemment, et non un deuxième compte de trésorerie.
Que mesure un solde budgétaire ?
Le solde global des administrations publiques compare leurs recettes et leurs dépenses sur une période donnée et dans un périmètre public défini. Dans ce guide, les excédents sont positifs et les déficits négatifs. Un solde affiché de −80 milliards de dollars signifie donc que, selon la définition comptable de la source, les dépenses enregistrées ont dépassé les recettes enregistrées de 80 milliards de dollars. Le solde global inclut les charges d’intérêts ; le traitement précis des revenus d’intérêts et des autres opérations dépend de la série statistique.
La période et le périmètre des administrations publiques comptent aussi. Le solde de l’administration centrale n’est pas automatiquement comparable à celui des administrations publiques au sens large, qui consolide également les comptes des États, des collectivités locales ou de la sécurité sociale. L’exercice budgétaire peut aussi couvrir des mois différents de l’année civile utilisée pour le produit intérieur brut. Le FMI considère le choix de l’agrégat budgétaire comme une partie de la question étudiée, et non comme une simple étiquette. Voir la [présentation des notions de solde budgétaire du FMI]({source:imfFiscalAdjustmentGuidelines}).
Le solde affiché est un résultat comptable observé, mais il ne précise pas à lui seul la part qui vient des décisions de politique publique et celle qui vient de la conjoncture. Les recettes fiscales diminuent souvent lorsque les revenus, les bénéfices ou la consommation reculent. Certaines dépenses, comme les allocations chômage, peuvent augmenter quand le marché du travail se dégrade. Ces évolutions automatiques influent sur le solde publié même si les législateurs n’ont modifié ni les taux d’imposition ni les règles d’indemnisation. Le guide sur les stabilisateurs automatiques explique ces mécanismes ; cet article porte sur l’estimation de leur effet sur le solde.
Qu’est-ce qu’un solde corrigé du cycle ?
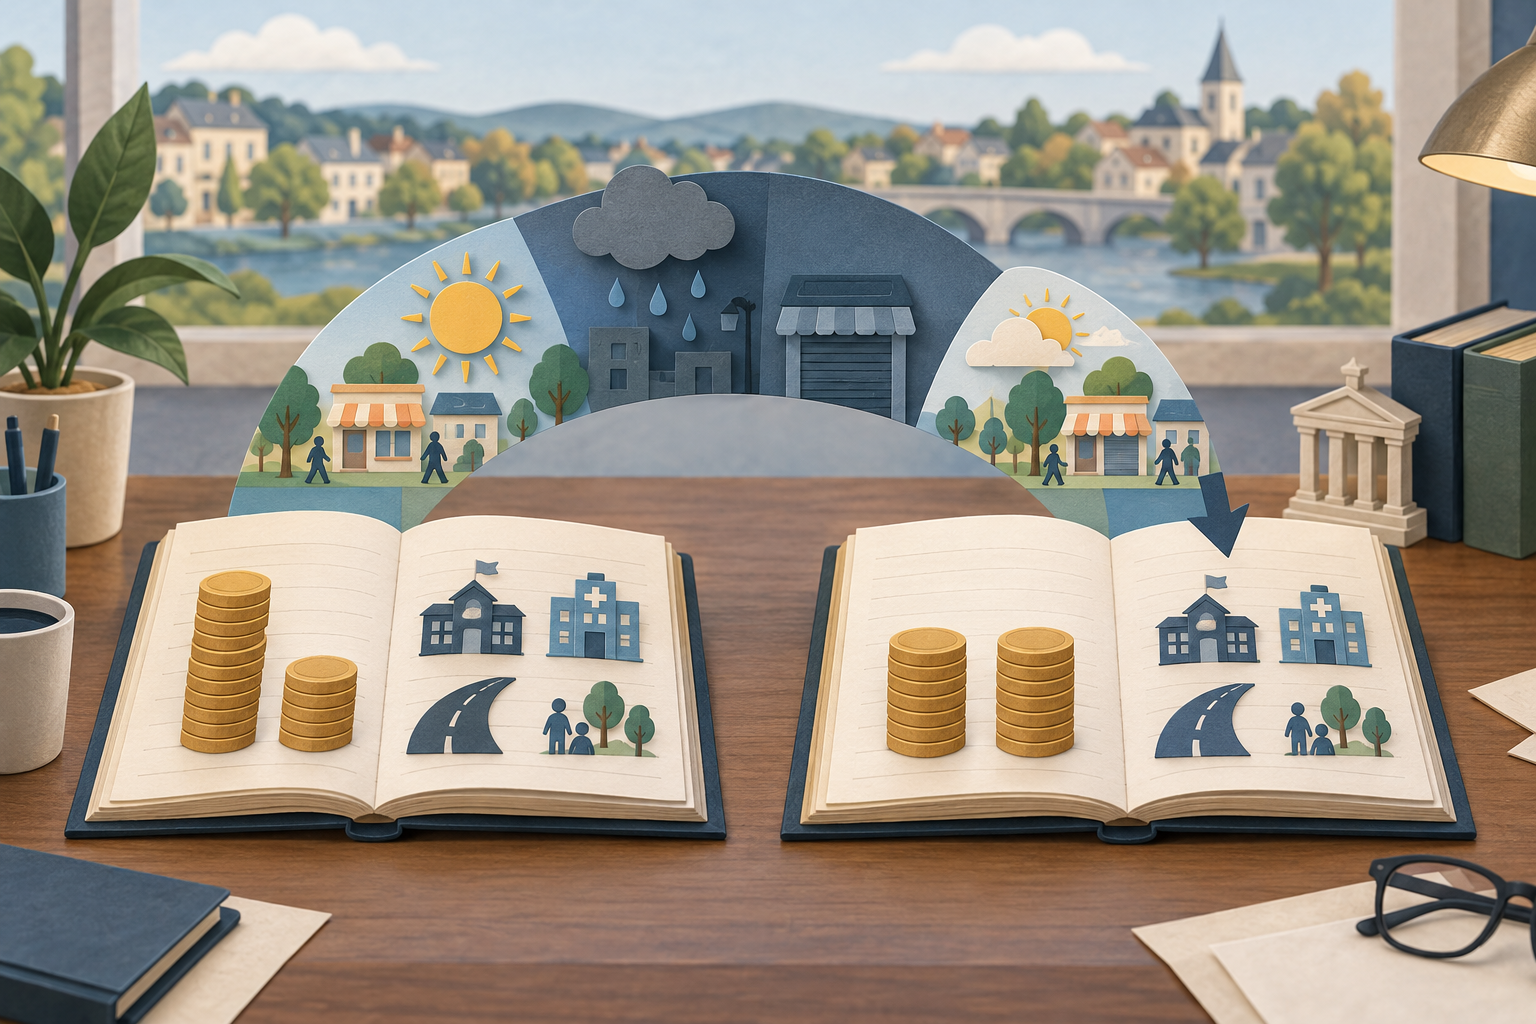
Un solde budgétaire corrigé du cycle (CAB) estime le solde après retrait de la part attribuée à la conjoncture. La relation de base, avec signes, est la suivante :
Solde corrigé du cycle = solde affiché − composante conjoncturelle estimée
La composante conjoncturelle est l’effet estimé d’une activité économique supérieure ou inférieure au potentiel sur les recettes et les dépenses sensibles au cycle. En période de ralentissement, elle est souvent négative : les recettes sont plus faibles et certaines prestations plus élevées que si la production était à son niveau potentiel. Soustraire une composante négative rend le solde corrigé moins négatif. Lors d’une expansion, des recettes cycliques exceptionnellement élevées peuvent rendre cette composante positive ; la soustraire peut donner un solde corrigé moins favorable que le résultat affiché.
L’estimation ne consiste pas à effacer toutes les décisions de politique budgétaire prises pendant une récession. Elle commence généralement par une estimation de l’écart de production, c’est-à-dire de la production effective par rapport à la production potentielle estimée, puis applique des relations estimées entre le cycle et les catégories de recettes ou de dépenses concernées. Les recettes fiscales ne varient pas toutes à l’identique avec le PIB, et certaines dépenses changent peu au fil du cycle. Les méthodes du FMI décrivent à la fois une correction des agrégats et une correction catégorie par catégorie ; les données et les hypothèses diffèrent. Le [guide du FMI sur les soldes budgétaires structurels]({source:imfStructuralFiscalBalancesGuide}) détaille ces choix.
L’écart de production est lui-même une estimation, et non une série directement observable. Le guide sur le PIB potentiel et l’écart de production en explique le sens et les limites. Un calcul de CAB hérite de l’incertitude de cette estimation ainsi que de celle portant sur la sensibilité des impôts et des prestations à l’activité économique.
Exemple signé : retirer l’effet conjoncturel estimé
Supposons qu’un gouvernement fictif affiche un solde global de −80 milliards de dollars. Les analystes estiment que la faiblesse de la conjoncture a contribué à hauteur de −20 milliards de dollars, du fait de recettes plus faibles et de dépenses sensibles au cycle plus élevées. Avec la convention de signes indiquée :
CAB = −80 milliards de dollars − (−20 milliards de dollars) = −60 milliards de dollars
Le solde corrigé reste déficitaire. Il est moins négatif que le déficit affiché, car l’exemple suppose que la faiblesse de la conjoncture a dégradé le résultat enregistré de 20 milliards de dollars. Ce montant est inventé pour illustrer le calcul ; ce n’est ni une donnée gouvernementale observée ni une règle générale pour un écart de production de cinq pour cent.
Pour une comparaison simple, supposons que les deux soldes soient divisés par le même dénominateur hypothétique de PIB potentiel, soit 1 000 milliards de dollars. Le solde affiché est alors de −8 % et le CAB de −6 % de ce dénominateur. Dans les publications, le numérateur, le dénominateur du PIB, la base de prix, la période et le périmètre des administrations publiques doivent correspondre à la méthode annoncée. Certaines sources rapportent le solde corrigé au PIB potentiel ; il n’est donc pas forcément directement comparable à un ratio du solde affiché calculé à partir du PIB effectif.
La correction change l’interprétation du solde passé ; elle ne modifie pas le montant réellement emprunté par le gouvernement, ne rembourse pas la dette et ne prévoit pas le déficit de l’année suivante. Le cadre des statistiques de finances publiques du FMI définit le CAB comme le solde global diminué de sa composante conjoncturelle estimée. Voir le [glossaire du FMI sur les soldes budgétaires]({source:imfGfsAnalyticFramework}).
En quoi le solde primaire est-il différent ?
Le terme primaire se rapporte aux intérêts, et non au cycle économique. Avec la convention de signes utilisée ici, le solde primaire exclut les charges nettes d’intérêts du solde global. Lorsque ces charges sont positives, la formule habituelle est :
Solde primaire = solde global + charges nettes d’intérêts
Si le déficit global de l’exemple hypothétique est de −80 milliards de dollars et que les charges nettes d’intérêts atteignent 25 milliards, le solde primaire est de −55 milliards de dollars. Le budget reste en déficit primaire, mais celui-ci est inférieur au déficit global parce que ce calcul met de côté les charges nettes d’intérêts. Cela ne signifie pas que les intérêts ne sont pas payés ou qu’ils sont sans importance ; le calcul isole le solde avant le coût du service de la dette existante.
Le solde primaire corrigé du cycle (CAPB) combine les deux notions : il corrige l’effet estimé du cycle et exclut les intérêts nets. En reprenant les chiffres de l’exemple et en supposant, uniquement pour simplifier, que les intérêts sont considérés comme non cycliques :
CAPB = CAB + charges nettes d’intérêts = −60 milliards de dollars + 25 milliards de dollars = −35 milliards de dollars
Dans la production statistique détaillée, l’ordre des opérations peut différer. Les analystes peuvent corriger séparément les catégories de recettes et de dépenses, et le traitement des intérêts nets peut suivre ses propres conventions. La documentation de l’OCDE décrit par exemple le solde primaire corrigé du cycle comme le solde corrigé auquel les intérêts nets sont réintégrés. Vérifiez toujours si un graphique présente un solde global, primaire, corrigé du cycle ou primaire corrigé du cycle. La [présentation de la méthodologie de l’OCDE]({source:oecdStructuralBalanceMethods}) explique ses indicateurs budgétaires publiés.
Quand un solde est-il dit « structurel » ?
Les institutions n’emploient pas toujours solde structurel de la même manière. Certaines l’utilisent presque comme synonyme de solde corrigé du cycle. D’autres réservent le terme au CAB également corrigé des mesures ponctuelles ou temporaires qui ne font pas partie du cycle économique habituel. Selon cette seconde convention, une recette exceptionnelle issue de la vente d’un actif pourrait être neutralisée : elle a amélioré le solde affiché une fois, mais ne devrait pas se reproduire.
Supposons, par exemple, que le CAB hypothétique soit de −60 milliards de dollars et comprenne une recette ponctuelle de +10 milliards. Si la méthode choisie neutralise cette recette, le solde structurel illustratif est de −60 milliards − 10 milliards = −70 milliards de dollars. Retirer une recette ponctuelle positive rend le solde plus négatif. Si une dépense exceptionnelle avait au contraire dégradé le CAB, la neutraliser rendrait le solde corrigé moins négatif. La classification et le signe dépendent du poste et de la méthode de l’institution.
C’est pourquoi le titre d’un graphique ne suffit pas. La Commission européenne décrit son solde structurel comme le solde corrigé du cycle après correction des mesures ponctuelles et temporaires ; les publications du FMI expliquent également que les définitions et les ajustements au-delà du cycle varient. Le [document méthodologique de la Commission européenne]({source:ecCyclicallyAdjustedBudgetBalance}) présente son approche. Pour les comparaisons entre pays, consignez la source, la version et la règle de correction au lieu de supposer que toutes les séries appelées « déficit structurel » sont interchangeables.
Que peut indiquer une variation du solde sur la politique ?
La variation du solde primaire structurel sert souvent d’indicateur approximatif pour déterminer si la politique budgétaire est devenue plus expansionniste ou plus restrictive. Une amélioration du solde après les corrections retenues peut être compatible avec un resserrement ; une détérioration peut correspondre à un assouplissement. Certains analystes appellent impulsion budgétaire le sens de cette variation, mais la convention de signe doit être précisée : certains décrivent la variation du solde, d’autres son inverse comme impulsion sur la demande.
C’est un outil de diagnostic, pas une mesure nette de la politique discrétionnaire ni une estimation de son effet sur le PIB. L’estimation peut évoluer parce que le PIB potentiel ou les élasticités des recettes ont été révisés, qu’une recette inhabituelle a été reclassée ou que l’activité s’est déplacée vers des secteurs aux rendements fiscaux différents. La variation du solde primaire structurel ne dit pas, à elle seule, de combien le PIB, l’inflation ou le revenu des ménages ont changé.
Ne confondez pas cet indicateur de solde avec un multiplicateur budgétaire. Un multiplicateur estime la réaction de la production à une mesure budgétaire définie, par rapport à un scénario contrefactuel ; la variation d’un solde structurel est une mesure budgétaire corrigée. Le guide sur les multiplicateurs budgétaires traite cette autre question. Un solde primaire ou structurel n’est pas non plus l’encours de la dette publique ; voir déficit budgétaire et dette publique ainsi que le guide sur le ratio dette/PIB.
Pourquoi une estimation peut-elle être révisée ?
Le PIB potentiel n’est pas directement observable. Il est estimé à partir de données incomplètes sur la capacité de production et peut changer lorsque de nouvelles données sur la production, le marché du travail et la productivité arrivent ou lorsque le modèle est mis à jour. La composition de l’activité influe aussi sur les recettes fiscales et certaines dépenses : une expansion concentrée dans les plus-values, les matières premières ou les bénéfices des entreprises peut avoir un effet différent d’une hausse générale des salaires et de la consommation.
Les méthodes doivent donc choisir une estimation de l’écart de production, des élasticités des recettes et des dépenses, le périmètre des administrations publiques, le traitement des opérations inhabituelles et le dénominateur. Une institution peut corriger un cycle des prix d’actifs ou une mesure temporaire alors qu’une autre ne le fait pas. Une première estimation peut être révisée par la suite sans nouvelle loi fiscale, simplement parce que l’historique du PIB sous-jacent ou la méthode a changé. L’OCDE souligne que les estimations du solde structurel comportent d’importantes marges d’erreur, car le PIB potentiel et les composantes conjoncturelles sont incertains. Consultez les [observations de l’OCDE sur les soldes structurels]({source:oecdStructuralBalanceMethods}) en gardant cette limite à l’esprit.
Le chiffre corrigé doit être lu comme une comparaison modélisée reposant sur des hypothèses explicites. Il peut aider à distinguer une variation conjoncturelle d’une position budgétaire persistante, mais il ne prouve pas l’intention des décideurs, ne montre pas quels ménages ont supporté la charge et ne permet pas de trancher si un programme fiscal ou de dépenses particulier était souhaitable.
Liste de vérification d’un titre sur le déficit structurel
Avant de comparer les chiffres, demandez-vous :
- S’agit-il du solde global affiché, du solde primaire, du CAB, du solde structurel ou du CAPB ?
- Quelle convention de signe, quelle période budgétaire et quel périmètre des administrations publiques sont retenus ?
- Quelle estimation du PIB potentiel, quelles élasticités conjoncturelles et quels ajustements des éléments ponctuels ont été utilisés ?
- Le ratio est-il calculé avec le PIB effectif ou potentiel, et les montants reposent-ils sur la même base de prix ?
- Le chiffre est-il une première estimation ou une version révisée, et la source publie-t-elle sa méthode ?
Ces détails expliquent pourquoi deux institutions réputées peuvent publier des soldes corrigés différents pour le même pays et la même année. Elles utilisent souvent des périmètres ou des hypothèses différents ; cela ne signifie pas nécessairement qu’une erreur arithmétique a été commise. Traitez le chiffre comme une estimation définie et gardez sa méthode à l’esprit lors de comparaisons entre périodes ou entre pays.
Questions fréquentes
Q1Un déficit corrigé du cycle indique-t-il le montant réellement emprunté par un gouvernement ?
Non. C’est une estimation du solde après correction de la conjoncture. Le solde comptable affiché enregistre le résultat de financement de la période ; la correction ne rembourse ni ne supprime les emprunts.
Q2Le solde structurel est-il toujours identique au solde corrigé du cycle ?
Non. Certaines sources emploient les termes de façon proche, tandis que d’autres définissent le solde structurel comme le solde corrigé du cycle après neutralisation de certaines mesures ponctuelles ou temporaires. Vérifiez la méthode de l’institution.
Q3L’amélioration du solde primaire corrigé du cycle prouve-t-elle un resserrement de la politique ?
Pas à elle seule. Ce solde est souvent utilisé comme indicateur approximatif de l’orientation budgétaire, mais il dépend des estimations du PIB potentiel, de la sensibilité des recettes et des dépenses, du traitement des intérêts et des mesures ponctuelles. Ce n’est ni une estimation causale du PIB ni une mesure directe des intentions.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Dans l’exemple signé, quel est le CAB si le solde affiché est de −80 milliards de dollars et la composante conjoncturelle estimée de −20 milliards ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Des définitions claires des termes essentiels, des calls, puts et chaînes d’options à la volatilité implicite, aux sensibilités et à l’écart acheteur-vendeur
Parcourir le glossaire des options