

Le test de Ljung–Box pour l’autocorrélation des séries temporelles
Découvrez comment la statistique Q de Ljung–Box combine les autocorrélations des résidus, comment choisir les retards et les degrés de liberté, et ce que le test ne démontre pas sur les rendements financiers.
Dans ce guideCe qu’évalue le test de Ljung–Box
Bref résumé
Le test de Ljung–Box demande si les autocorrélations jusqu’à un retard choisi sont conjointement compatibles avec zéro. Appliqué aux résidus d’un modèle, il recherche une dépendance linéaire restante sur cette plage ; il ne prouve ni l’indépendance, ni la normalité, ni la validité du modèle, ni une prévision de rendement négociable.
Ce qu’évalue le test de Ljung–Box
Un graphique d’autocorrélation empirique peut révéler une dépendance à plusieurs retards, mais examiner de nombreux barres séparément crée un problème de tests multiples. Le test de Ljung–Box rassemble les \(h\) premières autocorrélations empiriques dans une statistique portemanteau unique. L’hypothèse nulle affirme que toutes les autocorrélations de la population aux retards 1 à \(h\) sont nulles. L’alternative est qu’au moins l’une d’elles diffère de zéro.
Box et Pierce ont développé un test global de défaut d’ajustement pour les modèles de séries temporelles estimés. Ljung et Box ont modifié la statistique afin d’améliorer l’approximation en échantillon fini. Portemanteau signifie qu’une statistique résume plusieurs corrélations par retard ; cela ne signifie pas que toutes les formes de dépendance temporelle ont été testées.
Pour une série de rendements, la question peut être de savoir si les rendements signés passés laissent une dépendance linéaire sérielle. Pour un modèle ARMA ajusté, il s’agit généralement de vérifier si une autocorrélation subsiste dans les résidus après prise en compte de la structure de retards spécifiée. Ces applications sont liées, mais distinctes : précisez la série testée avant d’interpréter le résultat.
Calculer les statistiques de Box–Pierce et de Ljung–Box
Soit \(\hat\rho_k\) l’autocorrélation empirique au retard \(k\), \(n\) le nombre d’observations utilisé pour la calculer et \(h\) le retard maximal testé. La statistique de Box–Pierce est
\[ Q_{BP}=n\sum_{k=1}^{h}\hat\rho_k^2. \]
L’ajustement de Ljung–Box pondère chaque retard selon la taille d’échantillon disponible :
\[ Q_{LB}=n(n+2)\sum_{k=1}^{h}\frac{\hat\rho_k^2}{n-k}. \]
Comme les corrélations sont mises au carré, les autocorrélations positives et négatives augmentent toutes deux la statistique. Pour une corrélation estimée donnée, l’ajustement donne davantage de poids aux retards disposant de moins de paires observables. Dans les grands échantillons, les deux statistiques deviennent souvent proches ; en échantillon fini, Ljung–Box est couramment utilisé car l’étude d’origine a trouvé une meilleure approximation en petit échantillon.
Sous une hypothèse nulle de bruit blanc et les conditions de régularité du test, \(Q_{LB}\) est comparé à une loi du chi carré. Pour une série brute sans paramètres dynamiques estimés, le nombre de degrés de liberté de référence est généralement \(h\). Pour les résidus d’un modèle ARMA(\(p,q\)) estimé, l’ajustement usuel est \(h-p-q\), à condition qu’il soit positif. La correction tient compte des paramètres utilisés pour ajuster la dynamique des résidus ; elle ne consiste pas à soustraire universellement tous les coefficients d’une régression quelconque. Les modèles intégrés, saisonniers, contraints ou spécialisés peuvent demander d’autres conventions. Faites correspondre les degrés de liberté à la définition exacte du test et du logiciel. Par exemple, tester les résidus d’un ARMA(2,2) jusqu’à \(h=4\) donne zéro degré de liberté avec l’ajustement courant. La comparaison ordinaire au chi carré n’est alors pas disponible : choisissez une plage de retards plus longue, définie à l’avance, ou un diagnostic adapté au modèle au lieu de forcer une référence à zéro degré de liberté. Indiquez également pourquoi l’horizon a été choisi.
Suivre un calcul hypothétique sur des résidus
Supposons qu’un modèle ajusté laisse \(n=250\) résidus et qu’un test à cinq retards, défini à l’avance, donne les autocorrélations \(0.10, 0.05, -0.08, 0.02, -0.04\). Box–Pierce commence par les mettre au carré et les additionner :
\[ 0.10^2+0.05^2+(-0.08)^2+0.02^2+(-0.04)^2=0.0209. \]
On obtient alors \(Q_{BP}=250(0.0209)=5.225\). En appliquant les pondérations Ljung–Box,
\[ Q_{LB}=250(252)\left(\frac{0.0100}{249}+\frac{0.0025}{248}+\frac{0.0064}{247}+\frac{0.0004}{246}+\frac{0.0016}{245}\right)\approx 5.31. \]
Ce calcul n’est pas encore une valeur p. Si les résidus proviennent d’un ARMA(1,1), la référence courante utilise \(h-p-q=5-1-1=3\) degrés de liberté ; une série brute peut en utiliser cinq sous sa propre hypothèse nulle. Le choix des degrés de liberté modifie la probabilité de queue supérieure. Toutes les valeurs sont fictives et servent uniquement à montrer le calcul ; elles ne représentent ni des données de marché ni le résultat d’un modèle.
Une statistique faible signifie que les autocorrélations observées au carré ne sont pas exceptionnellement grandes selon la loi de référence choisie. Elle ne prouve pas qu’elles sont exactement nulles. Une statistique élevée est difficile à concilier avec l’hypothèse nulle au seuil retenu. Examinez les retards et les éléments du modèle qui contribuent au résultat plutôt que d’interpréter le nombre seul comme un diagnostic.
Choisir l’horizon de retards avant de chercher le résultat le plus favorable
La limite \(h\) définit la question. Ne tester que quelques retards courts peut faire manquer une dépendance plus lente ou un motif hebdomadaire dans des données quotidiennes. Étendre le test à de nombreux retards peut ajouter des estimations faibles et bruitées, réduire la puissance face à un motif de court terme précis et rendre le résultat sensible à quelques corrélations lointaines. Un grand \(h\) réduit aussi les degrés de liberté après l’ajustement ARMA.
Choisissez les retards en fonction de la fréquence d’échantillonnage, de la structure calendaire connue, de l’objectif du modèle et de la dépendance qui ne devrait plus apparaître dans les résidus. Dans les données de marché quotidiennes, un retard de séance n’équivaut pas toujours à un jour calendaire. Les données intrajournalières peuvent comporter des effets d’heure et de nuit. Un modèle saisonnier peut nécessiter des retards saisonniers ou un diagnostic adapté ; une limite générique unique peut masquer cette structure.
Si vous essayez de nombreuses valeurs de \(h\), transformations, actifs ou ordres de modèle puis ne rapportez que la plus petite valeur p, la significativité affichée ignore cette recherche. Déclarez la plage de retards et la règle de décision avant d’interpréter le diagnostic ou intégrez la recherche plus large au plan d’inférence.
Lire le graphique d’autocorrélation avec la statistique conjointe
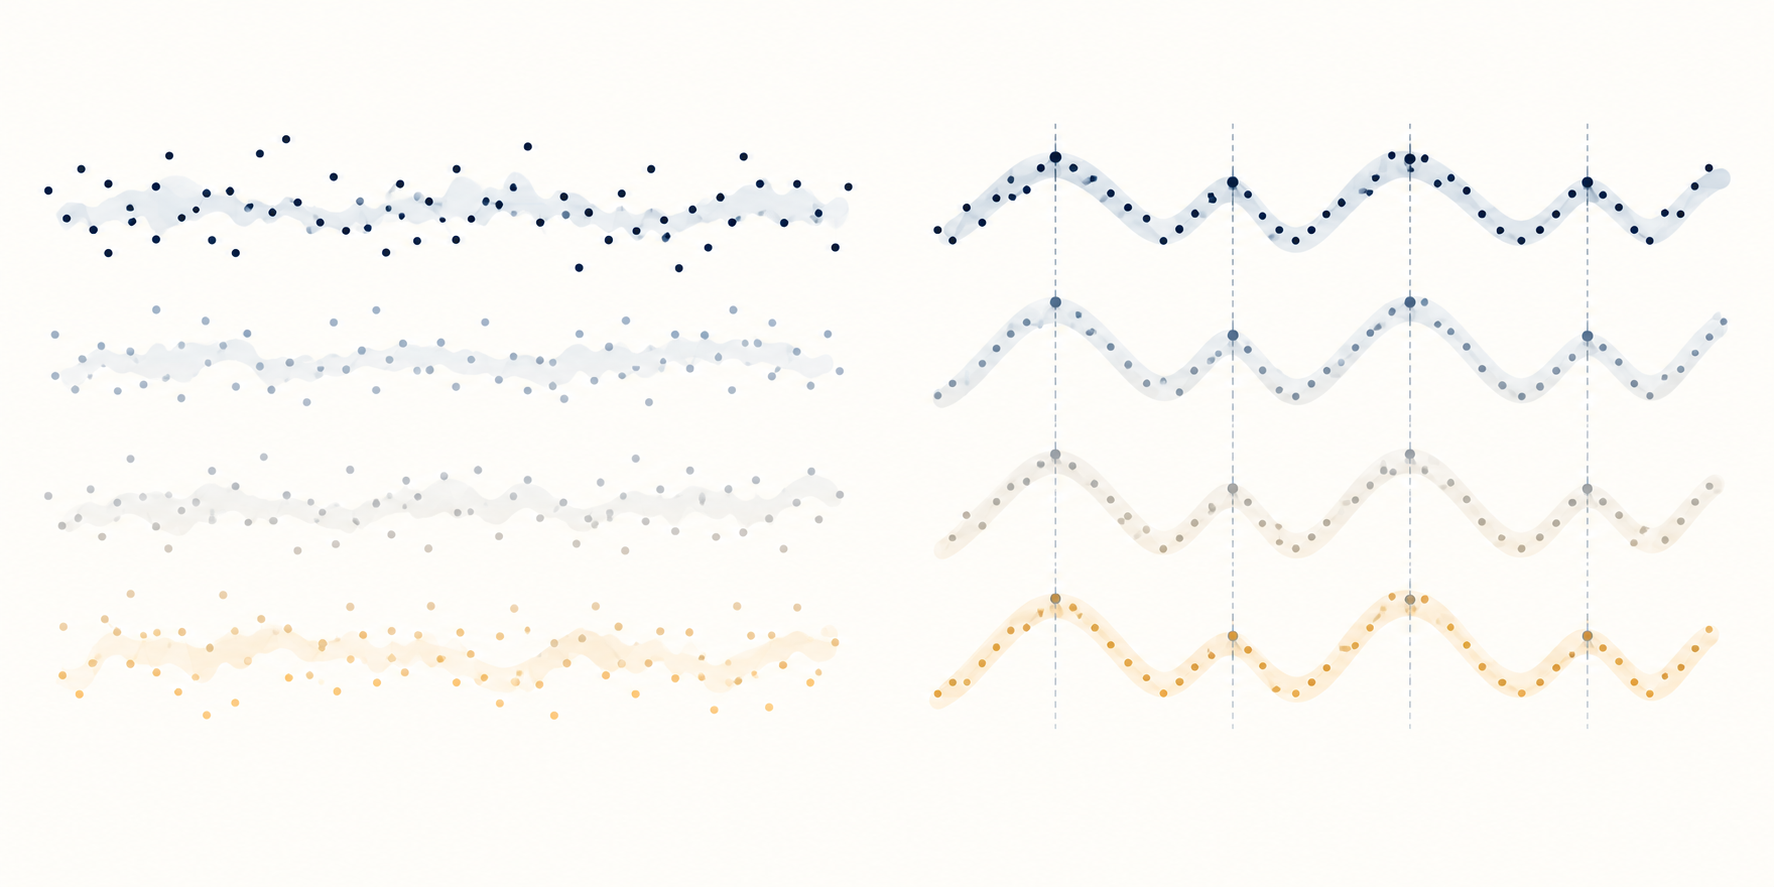
Un graphique d’autocorrélation affiche souvent des bandes approximatives pour un retard, telles que \(\pm1.96/\sqrt{n}\). Sous un simple modèle de bruit blanc, elles peuvent aider à repérer une autocorrélation empirique individuelle, mais elles ne forment pas une bande simultanée à 95 % pour tous les retards. Examiner de nombreux barres séparément augmente la probabilité qu’au moins l’un d’eux franchisse la bande par hasard. Le test de Ljung–Box pose plutôt une seule question conjointe sur l’ensemble défini à l’avance, avec une loi de référence pour la statistique combinée.
Une autocorrélation relativement élevée ou plusieurs autocorrélations modérées peuvent augmenter la statistique conjointe. Après le test, examinez les contributions par retard \(n(n+2)\hat\rho_k^2/(n-k)\) et le graphique ACF. Une barre au-delà d’une bande heuristique ne correspond pas automatiquement à un résultat portemanteau significatif ; inversement, tous les barres dans leurs bandes individuelles ne garantissent pas que la statistique conjointe soit non significative.
Distinguer rendements bruts, résidus du modèle et résidus au carré
Appliqué aux rendements signés, le test demande si leur autocorrélation linéaire jusqu’au retard \(h\) est conjointement nulle. Appliqué aux résidus ajustés, il demande si le modèle choisi a laissé une dépendance linéaire similaire. Un rejet peut motiver l’examen de la spécification de la moyenne, de la chronologie, du calendrier de marché et des graphiques de résidus ; il n’identifie pas à lui seul le terme manquant.
Vérifier si des fenêtres de rendement chevauchantes créent une dépendance
La définition des observations peut créer une autocorrélation même lorsque les rendements sous-jacents sur une période ne sont pas corrélés. Par exemple, un rendement glissant sur cinq séances et le rendement glissant suivant sur cinq séances partagent quatre rendements quotidiens. Ce chevauchement relie mécaniquement les observations adjacentes. Le test de Ljung–Box peut correctement rejeter l’absence d’autocorrélation dans cette série construite sans montrer qu’un rendement quotidien non chevauchant était prévisible.
Précisez si les observations sont des rendements quotidiens, des rendements glissants sur plusieurs jours ou des résidus d’un modèle portant sur des résultats chevauchants. Alignez le calendrier des séances, les horaires de clôture et l’intervalle de nuit sur la question économique. Si les horizons chevauchants sont nécessaires, utilisez une inférence et une loi de référence adaptées à cette construction plutôt que d’interpréter le résultat comme la preuve d’un avantage de trading autonome.
Le regroupement de volatilité peut exister même si les rendements signés ont peu d’autocorrélation. Le carré des résidus change la question : l’autocorrélation des résidus au carré ou des résidus standardisés en valeur absolue peut indiquer une dépendance de l’amplitude des rendements. McLeod et Li étudient l’autocorrélation des résidus au carré comme diagnostic de dépendance non linéaire après ajustement ARMA. Cela reste un diagnostic, pas la preuve d’un modèle de volatilité unique. Le guide ARCH-LM examine plus spécifiquement la dépendance de type ARCH ; le guide GARCH présente la modélisation de la variance conditionnelle.
Une autocorrélation nulle est une condition plus faible que l’indépendance. Une série peut avoir des corrélations nulles aux retards testés tout en restant dépendante par des transformations non linéaires, la variance conditionnelle, les queues ou les régimes. À lui seul, le test de Ljung–Box ne renseigne pas non plus sur la normalité, la stationnarité, la structure causale ou la rentabilité après coûts d’exécution.
Vérifier la loi de référence après l’estimation des paramètres
La simple approximation du chi carré dépend du modèle, de la construction des résidus, de la taille de l’échantillon et de la méthode d’estimation des paramètres. Si un modèle ARMA est d’abord ajusté, les autocorrélations des résidus sont estimées plutôt que calculées sur des innovations observées directement. La correction usuelle des degrés de liberté est une convention asymptotique pratique, pas une garantie d’exactitude en échantillon fini pour chaque spécification.
Les petits échantillons, un horizon de retards élevé, des racines AR et MA presque compensées, les valeurs aberrantes, l’hétéroscédasticité conditionnelle ou une dépendance sérielle hors de la famille ajustée peuvent rendre l’approximation moins fiable. Un rejet peut refléter une moyenne mal spécifiée, un problème de qualité des données ou une loi de référence inadaptée. Une non-rejet peut refléter une faible puissance ou un choix de retards qui exclut la dépendance étudiée.
Pour les modèles complexes ou non standard, utilisez un diagnostic dont la loi de référence correspond à l’ajustement, ou évaluez la calibration avec un bootstrap justifié qui répète l’étape d’estimation. Rééchantillonner des résidus iid n’est pas automatiquement valable si la dépendance ou la variance variable est au cœur du problème. Décrivez le plan de rééchantillonnage et séparez la sélection du modèle de l’évaluation finale.
Lire un rejet comme un point de départ pour le diagnostic, pas comme un signal de trading
Après un rejet, examinez la fonction d’autocorrélation, l’autocorrélation partielle si elle est pertinente, la chronologie des résidus et les contributions des retards à \(Q_{LB}\). Demandez-vous si le motif est de courte durée, saisonnier, dû à un terme manquant dans la moyenne ou concentré dans les résidus au carré. Toute modification du modèle devrait répondre à une question de spécification défendable et être évaluée sur des données qui n’ont pas servi à la choisir.
Pour une règle de trading, un motif prévisible dans l’échantillon ne constitue pas un avantage exécutable. Une prévision à un pas doit être disponible avant l’ordre, tenir sur des périodes de validation chronologiques hors échantillon et inclure spread acheteur-vendeur, impact, commissions, financement, emprunt et rotation. Le test de Ljung–Box n’évalue pas la rentabilité nette d’une stratégie et ne prouve pas qu’un rejet persiste hors échantillon.
Indiquez la définition et le nombre d’observations, la série testée, les transformations, le retard maximal, les autocorrélations individuelles ou le graphique, la variante du test, les degrés de liberté de référence, la statistique, la valeur p et le seuil de significativité. Pour des rendements financiers, précisez le traitement des séances de marché, des valeurs manquantes, des horizons chevauchants et de la variance conditionnelle ajustée. Le lecteur pourra ainsi distinguer ce que le test a fait des questions qu’il laisse ouvertes.
L’article de Box et Pierce de 1970 développe la statistique globale d’autocorrélation des résidus. L’article de Ljung et Box de 1978 propose l’ajustement en échantillon fini. L’article de McLeod et Li de 1983 examine les autocorrélations des résidus au carré. La référence Box–Ljung du NIST résume la statistique et la correction des degrés de liberté des résidus. Pour d’autres diagnostics, consultez les guides des tests de ratio de variance, ARCH-LM et du regroupement de volatilité GARCH.
Questions fréquentes
Q1Un test de Ljung–Box non significatif prouve-t-il que les résidus sont un bruit blanc ?
Non. Cela signifie que les autocorrélations retenues n’étaient pas assez importantes pour rejeter l’hypothèse nulle conjointe au seuil choisi. Une dépendance à d’autres retards, une dépendance non linéaire, un regroupement de volatilité ou un manque de puissance peut subsister.
Q2Quels degrés de liberté utiliser pour des résidus ARMA ajustés ?
La convention courante est \(h-p-q\) pour les résidus d’un ARMA(\(p,q\)), lorsque le résultat est positif. Les modèles saisonniers ou spécialisés peuvent suivre d’autres règles. Faites correspondre la loi de référence au modèle et à l’implémentation exacts.
Q3Le test de Ljung–Box peut-il identifier un motif de rendement rentable ?
Non. Il diagnostique l’autocorrélation conjointe jusqu’aux retards choisis. Une affirmation de prévision ou de trading exige une règle en temps réel définie à l’avance, des preuves chronologiques hors échantillon et des coûts d’exécution réalistes.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quelle est l’hypothèse nulle du test de Ljung–Box jusqu’au retard h ?
Choisissez une réponse pour voir l'explication