

Risque de règlement de change : ce que protège le paiement contre paiement
Distinguez risque de principal, coût de remplacement et liquidité, et comprenez pourquoi le PvP diffère de la compensation et ne garantit pas un règlement à temps.
Dans ce guideFixer le cours ne termine pas l’échange
Bref résumé
Le risque de règlement de change apparaît lorsqu’on ne peut plus annuler avec certitude le paiement de la devise vendue alors que la devise achetée n’est pas encore reçue définitivement. Le paiement contre paiement (PvP) lie les transferts définitifs des deux monnaies. Il traite le risque de principal des instructions couvertes, sans garantir la ponctualité ni supprimer tous les autres risques.
Fixer le cours ne termine pas l’échange
Une entreprise achète un million d’euros à 1,10 dollar par euro pour une date de valeur donnée. Elle doit payer 1,1 million de dollars et recevoir un million d’euros. Le prix est fixé, mais les monnaies restent à livrer. La confirmation de transaction prouve l’accord, pas l’achèvement définitif des deux paiements.
L’analyse de la BRI distingue les modes de règlement des opérations livrables. La question est de savoir si la sortie peut devenir définitive indépendamment de l’entrée. Envoyer deux messages ensemble ne suffit pas : des systèmes différents peuvent avoir des horaires et des règles juridiques différents.
Un contrat à terme peut fixer le cours tout en laissant des obligations de paiement à l’échéance. Les points de terme concernent le prix de l’échange futur ; le risque de règlement concerne la réception effective. Sécuriser le cours et disposer d’euros à temps pour un fournisseur sont deux besoins distincts.
Principal exposé, remplacement et liquidité
Les chiffres suivants sont hypothétiques, sans frais ni intérêts, pour une opération non compensée. Si l’entreprise paie irrévocablement 1,1 million de dollars mais ne reçoit aucun euro, le principal livré est exposé. Il ne s’agit pas simplement du spread ou d’une petite variation de cours. Une récupération ultérieure peut réduire la perte finale : l’exposition n’est pas une prévision de perte définitive.
Autre scénario : la contrepartie fait défaut avant tout paiement, et l’entreprise peut annuler sa propre instruction avec certitude. Elle a toujours besoin d’un million d’euros. À un nouveau cours de 1,12 dollar par euro, il faut 1 000 000 × 1,12 = 1 120 000 USD, soit 20 000 USD de plus que les 1 100 000 USD initiaux. C’est un coût de remplacement simplifié, pas une perte de principal de 1,1 million.
Ces scénarios sont alternatifs : leurs montants ne s’additionnent pas automatiquement. Les orientations du Comité de Bâle distinguent principal, remplacement et liquidité. Même sans perte de principal, des euros peuvent être nécessaires avant le règlement du remplacement. Le coût d’un financement urgent dépend du crédit disponible, du calendrier et du marché.
L’exposition peut précéder le débit visible
Hors PvP, il faut identifier le dernier instant où le paiement sortant peut être annulé unilatéralement avec certitude. L’exposition au principal commence quand cette possibilité disparaît et se termine à la réception définitive de la devise achetée. Le rapprochement est également essentiel : dépasser l’heure d’arrivée attendue ne prouve pas que les fonds sont reçus.
Dans un exemple fictif exprimé dans un même fuseau, la garantie d’annulation finit à 9 h, le débit apparaît à 10 h, l’entrée devient définitive à 15 h et le rapprochement la confirme à 15 h 30. L’exposition économique dure six heures, de 9 h à 15 h. La mesurer depuis le débit omet une heure. Le suivi opérationnel doit aussi gérer l’incertitude jusqu’à la confirmation à 15 h 30.
Ce ne sont ni les horaires de CLS ni des limites bancaires universelles. La date de valeur seule ne définit pas la fenêtre. Jours fériés des devises, horaires des systèmes, correspondants et droits d’annulation comptent. Une entrée non rapprochée exige une investigation, sans prouver à elle seule une perte permanente.
Le PvP rend les deux transferts conditionnels
Avec le PvP, le transfert définitif d’une monnaie intervient si et seulement si celui de l’autre intervient. C’est plus qu’une promesse de payer ou deux instructions affichées. L’élément décisif est le lien entre les règlements définitifs, pas des horodatages identiques.
Pour l’échange EUR/USD couvert, aucun des deux règlements définitifs ne doit avancer indépendamment de l’autre. Si les conditions nécessaires manquent, l’échange peut ne pas aboutir. L’entreprise peut ainsi être protégée contre une livraison unilatérale du principal tout en restant sans euros pour son fournisseur.
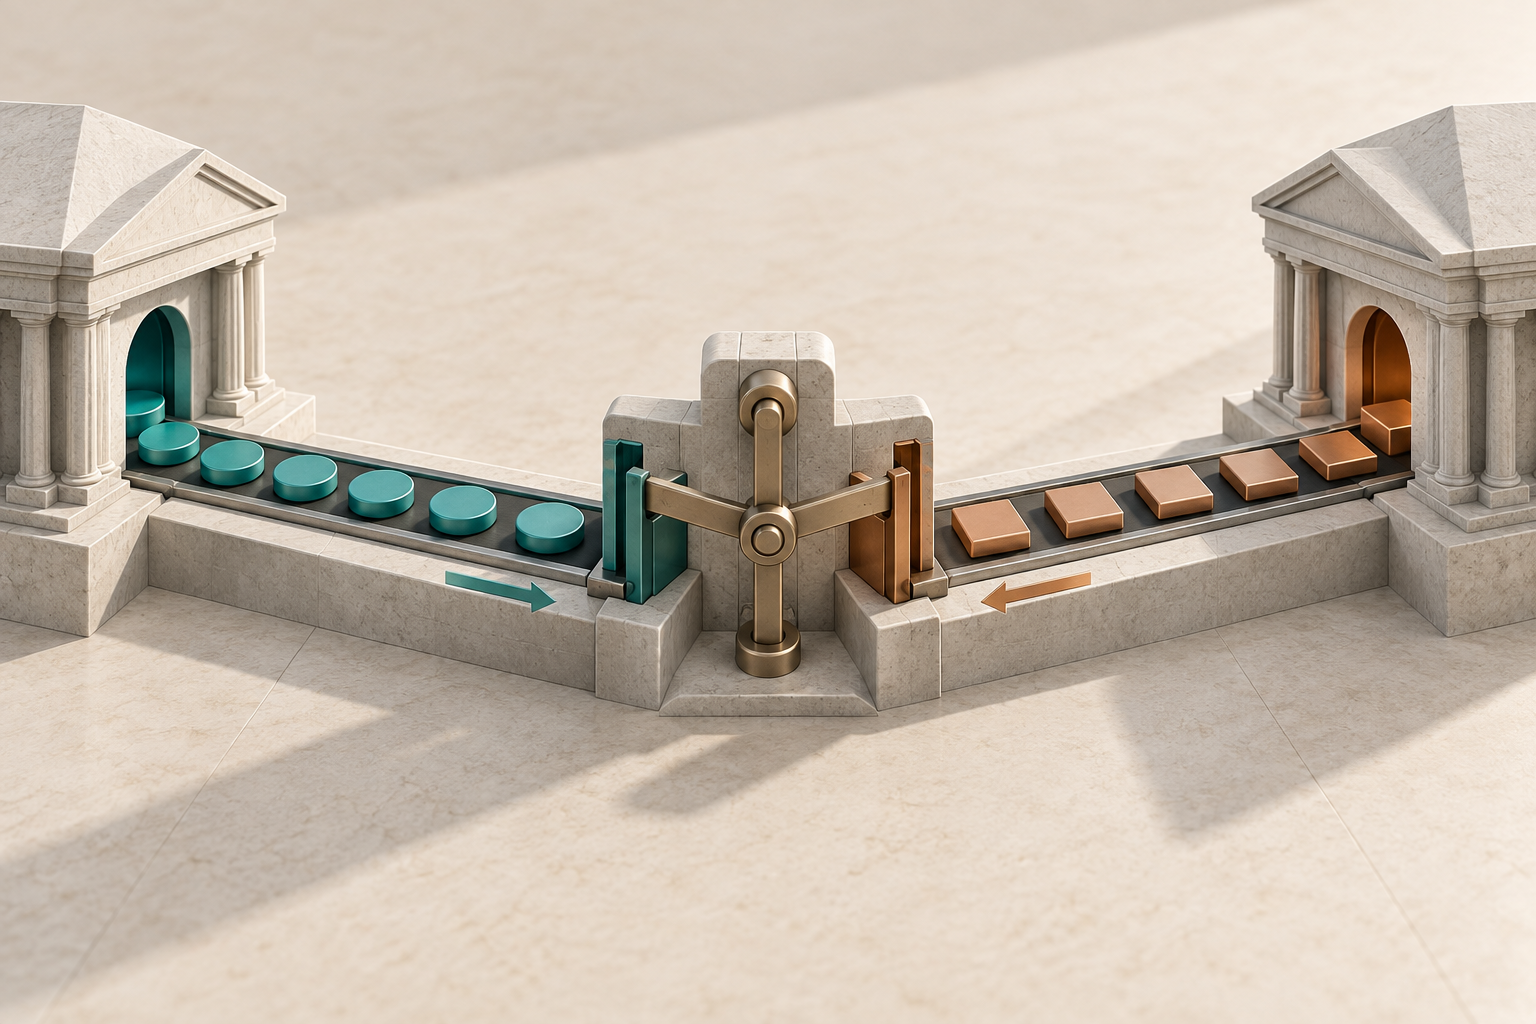
Le rapport du CPMI sur le PvP examine avantages et obstacles à son adoption. L’image de deux portes liées illustre une condition réciproque, pas les comptes, les procédures de défaut ou le calendrier d’un système réel. Le préfinancement et les créances sur le prestataire s’examinent séparément de la protection des instructions de change.
Le PvP se distingue aussi de la compensation centrale. Une contrepartie centrale (CCP) s’interpose entre les parties et assume des obligations selon ses règles ; le PvP décrit le lien entre les transferts. Un dispositif peut combiner ces fonctions, mais la seule mention PvP ne signifie pas qu’une CCP garantit la transaction.
La compensation réduit les montants ; le PvP relie les monnaies
Supposons des obligations admissibles entre les mêmes parties, dans la même monnaie et à la même date : A doit 1,1 million de dollars à B, et B doit 0,9 million à A. Si un accord juridiquement opposable autorise la compensation des obligations, A doit encore 1,1 million − 0,9 million = 0,2 million USD.
Ce solde est un paiement restant, pas un bénéfice ou une économie de pertes. Il ne prouve pas qu’un paiement en euros dépend du paiement en dollars. La compensation réduit le principal à transférer ; le PvP lie les règlements des deux devises. On ne soustrait pas des euros de dollars comme des unités identiques.
Un tableur interne ne crée pas une compensation juridique. Un financement net peut coexister avec des instructions réglées en brut. La compensation de clôture après défaut, celle des obligations avant paiement et le calcul opérationnel des fonds ont des fonctions différentes. Leur efficacité dépend des accords et du droit applicable.
CLS impose des conditions d’accès et d’éligibilité
CLS décrit CLSSettlement comme un service PvP avec compensation multilatérale. Sa présentation publique vérifiée le 26 septembre 2026 indique 18 devises admissibles. Ce périmètre daté ne signifie pas que chaque transaction utilisant ces devises passe automatiquement par CLS.
Une opération doit être admissible et correctement instruite. Une entreprise passant par une banque doit distinguer la participation de cette banque du traitement de sa transaction : quelles instructions sont couvertes, comment le statut est communiqué, quels fonds restent à fournir et que devient une instruction qui ne peut suivre le parcours prévu ?
La protection du principal n’est ni une garantie des dépôts ni une assurance contre toute défaillance du prestataire. Elle ne prouve pas la protection d’un solde chez un courtier de détail. Cet article porte sur la livraison de devises ; NDF, CFD réglés en espèces et futures cotés ont des mécanismes différents. Le guide futures et Forex donne ce contexte sans les assimiler.
Les risques qui subsistent
Le lien entre règlements ne fixe pas le prix d’une opération de remplacement. La devise peut coûter davantage, et un encaissement manquant peut nécessiter un financement temporaire. Des instructions erronées, une panne ou un litige juridique peuvent aussi perturber le processus.
Si le fournisseur exige des euros à midi mais que l’échange n’aboutit que plus tard, l’entreprise peut manquer son échéance commerciale sans perdre de principal. Il faut pouvoir utiliser la bonne monnaie au bon endroit et au bon moment. Disposer de dollars ne garantit pas cette disponibilité en euros.
Inversement, une variation de cours n’est pas un échec de règlement. Si les deux paiements convenus deviennent définitifs, le règlement réussit même si un cours ultérieur paraît plus favorable. Prix, exécution des paiements et calendrier commercial se suivent séparément.
Les éléments à demander à la trésorerie
Documentez devises, montants, contrepartie juridique, date de valeur et destination du paiement. Identifiez le délai d’annulation, le moment attendu de réception définitive et la preuve du rapprochement, avec le fuseau de chaque horaire. Le parcours de la transaction précise vaut davantage qu’une affirmation commerciale générale.
Pour le PvP, vérifiez admissibilité, appariement des instructions, financement et exceptions. Pour la compensation, déterminez les obligations incluses et si l’accord modifie la dette juridique ou seulement le besoin de fonds. Prévoyez l’investigation des entrées manquantes, le remplacement et le financement temporaire en devises. Ces questions éclairent le service, sans constituer une liste juridique universelle.
Il faut pouvoir expliquer quels transferts sont liés, quand la monnaie achetée devient utilisable et quelles expositions restent hors de ce lien. Un bon cours, un taux à terme fixé ou un petit besoin net de financement ne suffisent pas à répondre.
Questions fréquentes
Q1Un contrat à terme supprime-t-il ce risque ?
Il peut fixer le cours, mais un contrat livrable conserve des obligations de paiement. Leur protection dépend du règlement.
Q2Le PvP élimine-t-il tout risque ?
Non. Il traite le principal des instructions couvertes ; retards, remplacement, liquidité et problèmes opérationnels ou juridiques restent distincts.
Q3Une banque membre de CLS y règle-t-elle toutes mes opérations ?
Son adhésion ne suffit pas. Il faut vérifier admissibilité, instructions, conditions du service et organisation de la banque.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quand commence le risque de principal hors PvP ?
Choisissez une réponse pour voir l'explication