

La preuve de réserves crypto : arbres de Merkle, passifs et limites
Découvrez ce qu’une preuve de réserves d’une plateforme d’échange peut vérifier, comment fonctionnent les preuves d’inclusion de Merkle et pourquoi un instantané ne prouve pas à lui seul la solvabilité ni les retraits futurs.
Dans ce guideCe que montre une preuve de réserves d’une plateforme crypto
Bref résumé
Une preuve de réserves d’une plateforme crypto peut fournir des éléments sur certains actifs et soldes de comptes à un instantané daté. Une preuve de Merkle peut montrer qu’un enregistrement de solde précis a été inclus dans un ensemble de données engagé. Aucun de ces faits ne prouve à lui seul que l’ensemble couvre toutes les obligations, que les actifs sont libres de toute charge ni que la plateforme pourra honorer tous les retraits ultérieurs.
Ce que montre une preuve de réserves d’une plateforme crypto
La preuve de réserves, souvent abrégée en PoR, est une appellation générale pour des procédures qui cherchent à établir une combinaison de deux éléments : une organisation contrôle certaines adresses d’actifs numériques et des soldes de clients figurent dans un ensemble de données de soldes. Un rapport peut comparer ces actifs aux créances des clients qu’il couvre. L’expression ne désigne ni une méthode universelle, ni une norme comptable, ni un périmètre d’actifs, ni une définition commune des passifs, ni un calendrier d’examen déterminé.
La première question utile est donc plus précise qu’un pourcentage affiché en titre : qu’a-t-on compté exactement, pour quelle entité juridique, à quel moment et selon quelle procédure ? Une plateforme peut publier des soldes de portefeuilles, un tiers peut examiner un instantané et un utilisateur peut vérifier sa feuille de compte dans un arbre de Merkle. Ces éléments sont liés, mais ils répondent à des questions différentes.
L’avis du Bureau de l’avocat des investisseurs du PCAOB met en garde contre les limites importantes des rapports de preuve de réserves. Il reflète le point de vue du personnel de ce bureau, pas nécessairement celui du Conseil du PCAOB ni celui des autres membres du personnel du PCAOB, et ne constitue ni une règle, ni une politique, ni une déclaration du Conseil. Il précise que ces procédures ne sont pas des audits effectués selon les normes du PCAOB et peuvent ne pas traiter les passifs, les droits des clients, les actifs empruntés, les contrôles ou les événements postérieurs à l’instantané. Il faut y voir une limite des éléments disponibles, et non l’affirmation que chaque procédure PoR est identique.
Les actifs et les passifs doivent être mesurés sur des bases compatibles
Un ratio de couverture divise généralement un montant d’actifs déclaré par un montant déclaré de passifs envers les clients. Si un rapport indique 1 020 BTC d’actifs inclus dans son périmètre contre 1 000 BTC de soldes clients inclus, le ratio simple est de 102%. Ce calcul n’a de sens qu’une fois le numérateur et le dénominateur définis. Sont-ils tous deux exprimés en BTC ? Ont-ils été mesurés au même moment ? Le montant d’actifs ne comprend-il que les adresses que l’entité peut contrôler ? Le montant des soldes comprend-il chaque compte, produit et créance due par l’entité ?
Un ratio supérieur à 100% ne constitue pas automatiquement un bilan complet. Un rapport peut se concentrer sur les soldes crypto des clients tout en excluant les autres dettes de l’entreprise, les impôts, les frais d’exploitation, les créances juridiques ou les obligations envers des prêteurs. Ces éléments peuvent compter pour la solvabilité globale, même s’ils dépassent la question plus restreinte de savoir si certains soldes de clients semblent couverts par certains actifs sur chaîne.
La valorisation modifie également ce que signifie un ratio. Si un rapport convertit plusieurs jetons en dollars, le résultat dépend des sources de prix, des horodatages et du traitement des actifs peu échangés ou cotés avec une décote. La quantité de jetons peut rester constante alors que sa valeur en dollars change. Comparez si possible les quantités d’un même actif, puis examinez les règles de conversion en monnaie fiduciaire et l’heure retenue. Ne comparez pas un solde de portefeuille en direct à un instantané de passifs pris sur un autre bloc ou un autre jour comme s’ils décrivaient un même état simultané.
Ce que vérifie une preuve d’inclusion de Merkle
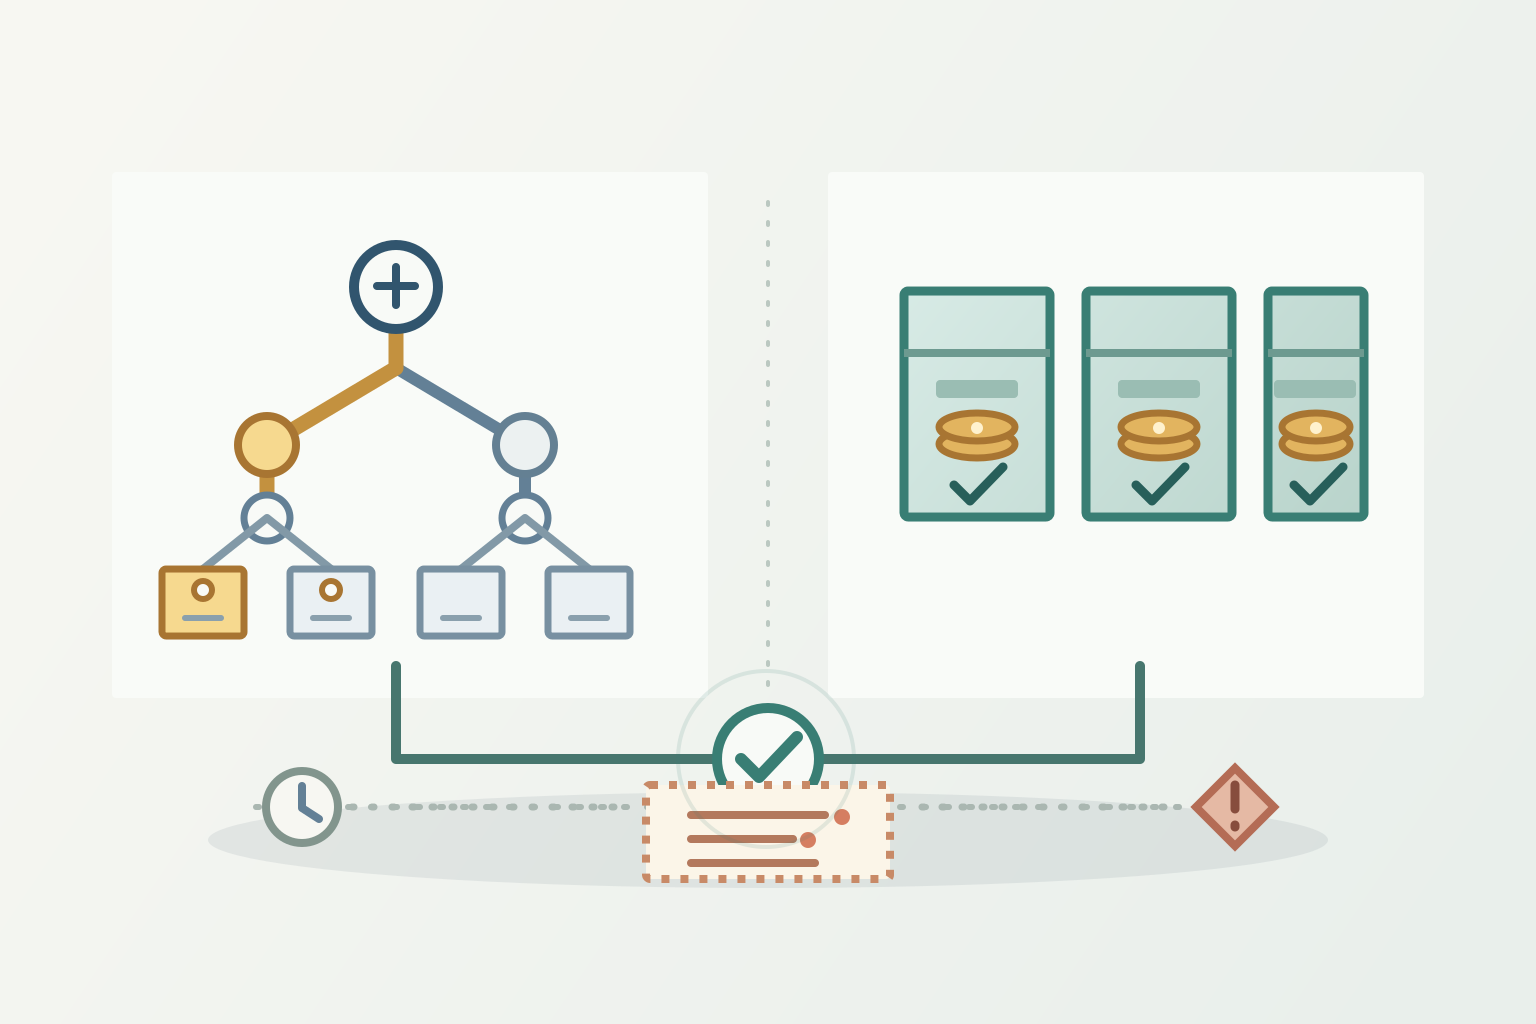
Un arbre de Merkle regroupe des enregistrements par hachages successifs. Dans un système courant de soldes de comptes, un enregistrement est converti en feuille représentant un identifiant de compte et un ou plusieurs soldes. Des hachages voisins sont combinés en hachages parents, et l’opération se poursuit jusqu’à ce qu’une racine unique résume l’ensemble de données engagé. Un utilisateur peut recevoir sa feuille et les hachages frères le long du chemin jusqu’à la racine, puis recalculer lui-même ce chemin.
La RFC 9162 de l’IETF définit les preuves d’inclusion pour les journaux Certificate Transparency : si le hachage de l’arbre reconstruit correspond à la racine publiée, la preuve établit que la feuille fournie est présente dans cet arbre engagé. Les plateformes d’échange utilisent leurs propres formats de données et systèmes de preuve. La RFC explique donc l’idée cryptographique générale, mais ne spécifie pas la PoR de chaque plateforme.
Binance décrit son processus reposant sur un arbre de Merkle et zk-SNARK comme un moyen pour les utilisateurs de vérifier que les enregistrements de comptes contribuent au total annoncé, tout en limitant la divulgation des données des autres comptes. Kraken décrit dans son propre processus PoR l’inclusion des soldes de comptes et les éléments de contrôle des adresses. Il s’agit de descriptions propres à chaque fournisseur. La limite générale reste la même : vérifier votre feuille prouve qu’elle figure dans l’ensemble de données engagé. Cela ne prouve pas que l’exploitant est parti d’une liste complète et exacte de toutes ses obligations envers les clients.
Le contrôle d’une adresse est distinct de la propriété et de la disponibilité des actifs
Un explorateur de blockchain peut montrer qu’une adresse détenait une certaine quantité à un bloc donné. Cette observation n’indique pas qui peut signer pour cette adresse. Une signature distincte ou une autre procédure de contrôle peut fournir des éléments montrant qu’une organisation peut autoriser un message à l’aide d’une clé. Par exemple, Binance indique dans la description de son processus qu’elle vérifie que les portefeuilles de réserve lui appartiennent ; Kraken dit que son comptable vérifie les signatures numériques des adresses dont les soldes sont visibles publiquement.
Même une signature valide ne permet pas à elle seule de tirer une conclusion juridique ou économique complète. Elle prouve le contrôle d’une clé pour l’adresse ou le message testé. Elle n’établit pas que la plateforme est propriétaire des actifs plutôt que dépositaire pour un tiers, que les actifs sont libres de privilèges ou de nantissements, immédiatement transférables ou disponibles pour satisfaire une créance particulière d’un client. Un portefeuille pourrait aussi contenir des actifs empruntés au moment de l’instantané. L’avis du personnel du PCAOB note précisément qu’un instantané ne révèle pas nécessairement les emprunts qui auraient servi à gonfler les réserves.
La liste des adresses compte également. Une plateforme peut utiliser des portefeuilles chauds ou froids, des dépositaires, des portefeuilles mutualisés ou des adresses partagées entre produits. Le rapport devrait expliquer comment il identifie les adresses incluses et traite les actifs détenus par l’intermédiaire d’un autre dépositaire. Si une adresse est omise, contrôlée par une entité liée ou comptée deux fois, le numérateur publié peut raconter autre chose que les actifs disponibles pour l’entité évaluée.
Le périmètre des comptes modifie le total des passifs
Le dénominateur peut couvrir des éléments différents selon le fournisseur et la date du rapport. Les soldes au comptant ne sont qu’une catégorie possible. Une méthode peut également ajuster les soldes en fonction des positions sur marge, des garanties de contrats à terme, du staking, des transferts en attente, des prêts internes ou des profits et pertes non réalisés. Un solde client affiché n’est pas toujours la même quantité que celle utilisée dans l’arbre des passifs du rapport.
La page méthodologique actuelle de Kraken décrit un traitement séparé des soldes au comptant, en staking, sur marge et en contrats à terme, avec certains ajustements propres aux produits. Elle indique aussi que l’inclusion d’un compte reflète les actifs dans le périmètre à l’instantané et ne couvre ni les transactions ultérieures ni les actifs hors périmètre. Cet exemple montre pourquoi les mentions de périmètre comptent ; ce n’est pas une formule universelle applicable aux autres plateformes.
Vérifiez quelles sociétés opérationnelles sont couvertes. Un groupe peut réunir plusieurs entités juridiques, marques, régions, filiales ou dépositaires. Un rapport portant sur une seule société ou un ensemble de portefeuilles ne couvre pas automatiquement tous les produits affichés dans la même application. Demandez aussi si les retraits en attente, les soldes négatifs, les prêts, les créances sur dérivés et les actifs clients détenus par des sociétés affiliées sont inclus ou compensés. La réponse change le sens du dénominateur.
Un relevé utile contient donc davantage qu’une date inscrite dans un coin. Il précise la période examinée, l’heure de l’instantané et les hauteurs de bloc, les entités et produits couverts, les actifs et soldes de comptes inclus, les exclusions, la source de valorisation, les règles de compensation et la méthode utilisée pour tester le contrôle des portefeuilles. Sans ces informations, « couvert à 100% » peut désigner un périmètre bien plus étroit que ce que suppose le lecteur.
Un ratio publié peut changer lorsque le dénominateur change
Supposons qu’un rapport hypothétique indique 1 020 BTC d’actifs et 1 000 BTC de passifs clients. Le ratio affiché est de 1 020 ÷ 1 000 = 102%. Supposons maintenant que l’ensemble de données ait omis 50 BTC de créances clients. Le total complet des passifs clients serait alors de 1 050 BTC, et la couverture de 1 020 ÷ 1 050 = 97,14 %. La différence non couverte serait de 30 BTC, avant prise en compte d’autres dettes ou changements de valorisation.
Dans cet exemple, le montant des actifs n’a pas bougé. La conclusion a changé parce que la population des passifs a changé. La preuve de Merkle d’un client pourrait toujours être vérifiée si sa feuille était incluse ; elle ne peut pas révéler qu’une créance omise d’un autre client manque dans l’arbre. C’est pourquoi une preuve d’inclusion et un contrôle d’exhaustivité sont deux vérifications distinctes.
Un deuxième exemple hypothétique montre pourquoi les actifs empruntés doivent être rapprochés d’un passif correspondant. Imaginons qu’une entité dispose de 980 000 dollars US d’actifs propres non grevés et emprunte 200 000 dollars US supplémentaires encore présents dans ses portefeuilles à l’instantané. Les portefeuilles visibles contiennent 1,18 million de dollars. Si les créances clients totalisent 1 million de dollars et que le rapport omet l’obligation de 200 000 dollars US envers le prêteur, la comparaison affichée est de 118%. Si l’on ajoute la créance du prêteur de 200 000 dollars US, le total des obligations atteint 1,2 million de dollars ; 1,18 million de dollars divisé par 1,2 million de dollars donne 98,33 %, soit un déficit de 20 000 dollars US. L’exemple suppose des valeurs comparables au même moment et ignore les autres actifs, frais et détails juridiques. Il montre pourquoi un instantané d’actifs ne suffit pas à régler la question des passifs.
En janvier 2026, Binance a annoncé une modification de la présentation de sa PoR, après avoir déclaré que le périmètre précédent des soldes nets des comptes omettait les actifs de la plateforme et produisait un ratio de réserve gonflé. Il s’agit d’une déclaration sur la méthode propre à Binance et sa mise à jour, pas d’un élément prouvant que toutes les plateformes utilisaient le même calcul. C’est un rappel pratique : lisez ce qu’un ratio publié inclut et vérifiez si la méthode a changé entre deux rapports.
Un rapport de tiers n’est pas automatiquement un audit financier
Le mot « audit » peut figurer dans la publicité d’une plateforme ou dans le titre d’un rapport, mais le périmètre et les normes de la mission restent déterminants. L’avis du personnel du PCAOB destiné aux investisseurs précise que les missions PoR ne sont pas menées selon les normes d’audit du PCAOB et ne sont pas soumises à ses inspections. Il souligne aussi que les prestataires appliquent différentes procédures et normes et que, dans certaines missions, la direction peut choisir les procédures convenues.
Un rapport sur des procédures convenues expose généralement les constats issus d’étapes précises ; il n’exprime pas nécessairement d’opinion sur le caractère suffisant des procédures, l’exhaustivité des passifs ou la stabilité financière de l’entreprise. Les missions d’assurance limitée diffèrent également. Lisez le rapport lui-même : qui a engagé le prestataire, ce qu’il devait tester, les éléments examinés, les actifs et passifs inclus, les exceptions relevées et la conclusion réellement formulée.
Un audit distinct des états financiers peut couvrir une entité juridique plus large et davantage de passifs, mais il possède sa propre date de rapport, son référentiel comptable, son seuil de matérialité et son périmètre. Ne déduisez pas qu’une plateforme a fait l’objet d’un tel audit simplement parce qu’un rapport PoR cite un cabinet comptable. Inversement, les limites de PoR ne signifient pas que chaque déclaration de réserve est fausse ; elles signifient que les éléments disponibles n’étayent que les conclusions réellement testées par les procédures.
Comment examiner une preuve de réserves publiée
Commencez par la date du rapport et l’entité juridique exacte. Confirmez l’heure de l’instantané, les hauteurs de bloc concernées, les contrats de jetons, les adresses de portefeuille et les produits de compte couverts, ainsi que l’inclusion éventuelle des actifs détenus par des dépositaires. Si une plateforme publie un ratio de réserve, recherchez la formule et le dénominateur au lieu de traiter le pourcentage comme une évaluation qui se suffit à elle-même.
Séparez ensuite les éléments en deux colonnes. Pour les actifs, demandez quelles preuves établissent le solde de l’adresse, le contrôle de l’adresse, la valorisation et l’absence d’emprunt, de privilège, de nantissement ou de double comptage. Pour les créances clients, demandez comment l’instantané des comptes a été produit, quels soldes sont compensés, comment les soldes négatifs et transactions non réglées sont traités, et si chaque compte et entité pertinent est inclus. Examinez ensuite le périmètre, les normes, l’indépendance du tiers, les exceptions et la conclusion exacte du rapport.
Si une preuve d’inclusion personnelle est disponible, vérifiez que votre solde dans le périmètre reconstruit la racine publiée selon la méthode indiquée par le fournisseur et à la bonne date de rapport. Gardez la preuve confidentielle, car les identifiants de compte ou les soldes peuvent être sensibles. Une vérification réussie vous indique que l’enregistrement reçu figure dans l’ensemble de données engagé. Elle ne dit pas que tous les autres enregistrements sont présents, qu’aucune créance concurrente n’existe sur les actifs ni que les retraits seront traités lors d’une prochaine période de tension.
Enfin, examinez ce qui se passe entre les instantanés. Une vérification ponctuelle ne surveille pas en continu les emprunts, mouvements de portefeuille, changements de compte, décisions de gouvernance ou défaillances opérationnelles après la date limite. Lisez parallèlement à la PoR les conditions de retrait, les accords de conservation, les informations sur les entités juridiques et tout état financier plus large. Pour une vue liée à la différence entre conservation et lieu de négociation, consultez le guide des contrats perpétuels sur CEX et DEX. Pour comprendre la propriété des clés et les portefeuilles hébergés, consultez le guide de récupération d’un portefeuille crypto.
Ce qu’une preuve de réserves ne peut pas promettre
La PoR peut rendre certains éléments plus transparents et donner aux utilisateurs un moyen de vérifier qu’un enregistrement figure dans un ensemble de données engagé. C’est utile. Elle ne garantit ni la solvabilité, ni la ségrégation juridique des actifs, ni une assurance, ni un remboursement au pair, ni des retraits sans interruption, ni une protection contre la fraude, les piratages, les défaillances de gouvernance ou les procédures d’insolvabilité. Ces questions dépendent des passifs, des droits juridiques, des opérations, de la conservation et des règles en vigueur dans la juridiction de l’utilisateur.
Ne confondez pas un rapport sur les actifs des clients d’une plateforme avec un rapport sur le soutien d’un stablecoin par son émetteur. Le premier porte généralement sur les actifs qu’une plateforme détient ou contrôle en contrepartie de créances de comptes clients ; le second porte sur les réserves et les conditions de remboursement d’un dispositif de jetons. Les mécanismes peuvent se recouper, mais les droits juridiques, les entités incluses et les voies de sortie diffèrent. Le guide sur le décrochage et le remboursement des stablecoins explique pourquoi le cours de marché d’un jeton, les réserves de l’émetteur et la valeur de remboursement d’un détenteur sont des mesures distinctes.
Une conclusion solide reste limitée et datée : « Ce rapport présente ces actifs et ces soldes inclus selon cette méthode déclarée à cet instantané, et mon enregistrement de compte y figurait. » Si le rapport ne permet même pas d’étayer clairement cette phrase, le ratio en titre ne suffit pas à combler les lacunes. Ce guide explique les éléments de preuve et les mécanismes de conservation ; il ne recommande aucune plateforme d’échange et ne dit pas où une personne devrait conserver ses actifs.
Questions fréquentes
Q1Si j’ai vérifié ma preuve de Merkle, tous mes fonds sont-ils en sécurité ?
Non. Vous avez vérifié qu’un enregistrement précis figurait dans un ensemble de données engagé. Vous n’avez pas vérifié tous les passifs, les charges sur les actifs, les créances juridiques, les contrôles ou les retraits futurs.
Q2Un ratio de réserve supérieur à 100% prouve-t-il la solvabilité d’une plateforme ?
Non. Il peut comparer certains actifs à certains soldes clients à un instant donné. D’autres entités, passifs, emprunts, changements de valorisation ou risques opérationnels peuvent ne pas figurer dans cette comparaison.
Q3À quelle fréquence devrais-je consulter un rapport de preuve de réserves ?
Il n’existe pas de calendrier universel qui rende un rapport définitif. Consultez l’instantané et la méthode les plus récents, tout en vous rappelant qu’un rapport récent reste une preuve à un instant précis. Lisez également les conditions actuelles de retrait, de conservation et les conditions juridiques.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que démontre une preuve d’inclusion de Merkle valide ?
Choisissez une réponse pour voir l'explication