

Comment fonctionnent les prêts crypto en DeFi : garantie, LTV, facteur de santé et liquidation
Découvrez comment une garantie crypto soutient un prêt DeFi, pourquoi le LTV diffère du seuil de liquidation, comment Aave calcule le facteur de santé et ce qui peut faire évoluer une position avant sa liquidation.
Dans ce guideLe fonctionnement d’un prêt DeFi garanti
Bref résumé
Un prêt DeFi garanti permet à l’emprunteur de bloquer des cryptoactifs pris en charge dans un protocole pour emprunter un autre actif. La position peut devenir plus risquée même sans nouvelle transaction de l’emprunteur : le cours de la garantie peut baisser, la dette peut augmenter avec les intérêts ou les paramètres du protocole peuvent changer. Les règles de loan-to-value (LTV), les seuils de liquidation et le facteur de santé varient selon le protocole. Un chiffre affiché dans un tableau de bord n’a de sens que si vous savez comment ce marché le définit.
Le fonctionnement d’un prêt DeFi garanti
Dans un prêt surcollatéralisé, l’emprunteur fournit un actif admissible à un protocole de prêt et reçoit un autre actif en contrepartie. Tant que la dette reste ouverte, la garantie est soumise aux règles du protocole. Elle ne peut généralement pas être retirée librement si ce retrait laisse une valeur insuffisante pour couvrir le prêt. Une fois le principal et les intérêts accumulés remboursés, l’emprunteur peut retirer la part de garantie qui n’est plus nécessaire pour couvrir une autre position ouverte.
Cela diffère d’un prêt sans garantie : le protocole ne repose pas seulement sur une promesse de remboursement. Il s’appuie sur une garantie qui peut être vendue, saisie ou utilisée autrement selon les règles de liquidation si le compte ne respecte plus les exigences. Aave décrit son modèle d’emprunt V3 comme surcollatéralisé et exige le dépôt d’une garantie avant tout emprunt. Compound III accepte également des garanties prises en charge pour définir la capacité d’emprunt, mais sa comptabilisation et son mécanisme de liquidation utilisent des facteurs différents.
Le protocole ne considère pas automatiquement chaque solde de portefeuille comme une garantie. L’actif doit être pris en charge sur le marché concerné, et le compte peut devoir l’activer pour qu’il serve de garantie. Le réseau, le marché, le contrat du jeton et la version du protocole comptent aussi. Un jeton ayant le même symbole sur une autre chaîne peut être un actif différent, assorti d’autres paramètres de risque. L’introduction à Aave V3 présente le parcours de dépôt et d’emprunt ; le guide sur le statut de garantie explique qu’un solde déposé peut être activé ou désactivé comme garantie.
Le LTV d’une position n’est pas la limite du protocole
Le ratio prêt-valeur compare la dette à la valeur de la garantie. Une représentation simple d’une position est la suivante :
LTV de la position = valeur actuelle de la dette ÷ valeur de la garantie admissible
Si un compte a une dette de 1 000 $ adossée à 2 000 $ de garantie admissible, son LTV est de 50 %. Si la dette ne change pas et que la garantie tombe à 1 500 $, le ratio passe à environ 66,7 %. Le prix de l’actif emprunté peut aussi faire varier la valeur de la dette lorsqu’elle est exprimée dans une unité commune.
Le paramètre LTV d’un protocole est souvent une limite d’emprunt applicable à l’ouverture ou à l’augmentation d’un prêt. Par exemple, si un marché hypothétique autorise un emprunt allant jusqu’à 75 % de la valeur admissible d’une garantie de 2 000 $, son plafond arithmétique serait de 1 500 $ avant les autres restrictions. Ce plafond ne constitue ni un montant recommandé ni une garantie que la position restera sûre après une évolution des cours.
Les termes varient selon les protocoles. Aave distingue le LTV, qui limite la capacité d’emprunt, du seuil de liquidation utilisé dans son calcul du facteur de santé. Compound III documente un facteur de garantie d’emprunt pour la capacité d’emprunt et un facteur de garantie de liquidation distinct pour l’éligibilité à la liquidation. Sa documentation précise aussi qu’un compte qui échoue au contrôle de capacité d’emprunt n’est pas pour autant nécessairement liquidable. Consultez les règles propres à chaque protocole dans le guide d’emprunt d’Aave et la documentation de Compound III sur les garanties et l’emprunt.
Ce qui peut faire évoluer une position après l’emprunt
La valeur de la garantie et celle de la dette peuvent évoluer séparément. Une baisse du cours de la garantie réduit la valeur qui soutient le prêt. Une hausse du cours de l’actif emprunté peut augmenter la valeur de la dette lorsqu’elle est mesurée dans une unité commune. Les intérêts peuvent également accroître le montant dû, même si l’emprunteur n’emprunte rien de plus. Si la garantie comprend plusieurs actifs, le protocole peut leur appliquer des pondérations de risque ou des règles d’éligibilité différentes.
Les flux de prix du protocole sont importants, car le contrat n’utilise pas forcément le dernier cours affiché sur une plateforme d’échange ou dans un portefeuille. Un marché peut utiliser une valeur d’oracle, appliquer des règles propres à chaque actif ou actualiser les prix selon un calendrier. En période de forte volatilité, les données affichées peuvent différer de la valeur utilisée par le contrat. L’état du compte peut donc changer entre deux vérifications ou transactions.
Certaines interfaces affichent un seul indicateur de « santé » ; d’autres présentent des facteurs de garantie, la liquidité du compte ou une limite d’emprunt. Ces notions ne sont pas interchangeables. Une position peut ne plus pouvoir emprunter sans être pour autant éligible à la liquidation. À l’inverse, un indicateur qui semble confortable à un cours donné peut se dégrader si la garantie baisse ou si les intérêts s’accumulent.
Lorsque plusieurs actifs servent de garantie, additionner les quantités de jetons ne décrit pas le risque du compte. Aave utilise un seuil de liquidation moyen pondéré dans sa formule de health factor. Dans un exemple hypothétique, si un actif de garantie vaut 1 000 USD avec un seuil de 80 % et un autre vaut également 1 000 USD avec un seuil de 70 %, l’égalité de leurs valeurs donne une moyenne pondérée de 75 %. Avant comparaison avec la dette, la valeur de garantie ajustée par le seuil dans la formule est donc de 2 000 USD × 75 %, soit 1 500 USD. Les paramètres réels des actifs et les valeurs reconnues dépendent du marché ; un autre protocole peut appliquer un calcul différent.
Exemple hypothétique de calcul du facteur de santé
Aave calcule le facteur de santé en multipliant la valeur de la garantie par le seuil moyen pondéré de liquidation, puis en divisant le résultat par la valeur totale de la dette. Pour un exemple avec une seule garantie, supposons qu’un compte dépose deux unités d’un jeton dont le prix hypothétique est de 1 000 $ chacune et emprunte 1 000 $ d’un autre actif. À titre d’illustration seulement, posons un paramètre LTV initial de 75 % et un seuil de liquidation de 80 % ; ces valeurs sont inventées et ne correspondent pas aux paramètres actuels d’un marché nommé.
La garantie vaut 2 000 $, donc le LTV initial de la position est de 50 %. Avec le LTV supposé de 75 %, l’emprunt maximal théorique serait de 1 500 $, avant les autres restrictions du marché. Avec le seuil de liquidation supposé de 80 %, le facteur de santé est :
(2 000 $ × 0,80) ÷ 1 000 $ = 1,60
Supposons maintenant que le cours de la garantie baisse de 35 %, ramenant sa valeur à 1 300 $, tandis que les intérêts accumulés portent la dette à 1 010 $. Le facteur de santé devient environ 1,03 :
(1 300 $ × 0,80) ÷ 1 010 $ ≈ 1,03
Si le cours de la garantie descend encore à 620 $ par unité, sa valeur totale est de 1 240 $ et le même calcul indicatif donne environ 0,98 :
(1 240 $ × 0,80) ÷ 1 010 $ ≈ 0,98
Cette dernière valeur est inférieure à 1. La page d’aide actuelle d’Aave indique qu’un facteur de santé inférieur à 1 expose les positions Aave au risque de liquidation. Cet exemple ne prédit pas le moment d’exécution d’une transaction réelle : les cours du marché, l’accumulation de la dette, les règles du protocole, les mises à jour de l’oracle et l’ordre des transactions comptent tous. L’explication d’Aave sur le facteur de santé et les liquidations fournit la formule du protocole et précise qu’il n’existe pas de valeur universellement sûre du facteur de santé.
Ce qu’une liquidation peut faire à la garantie
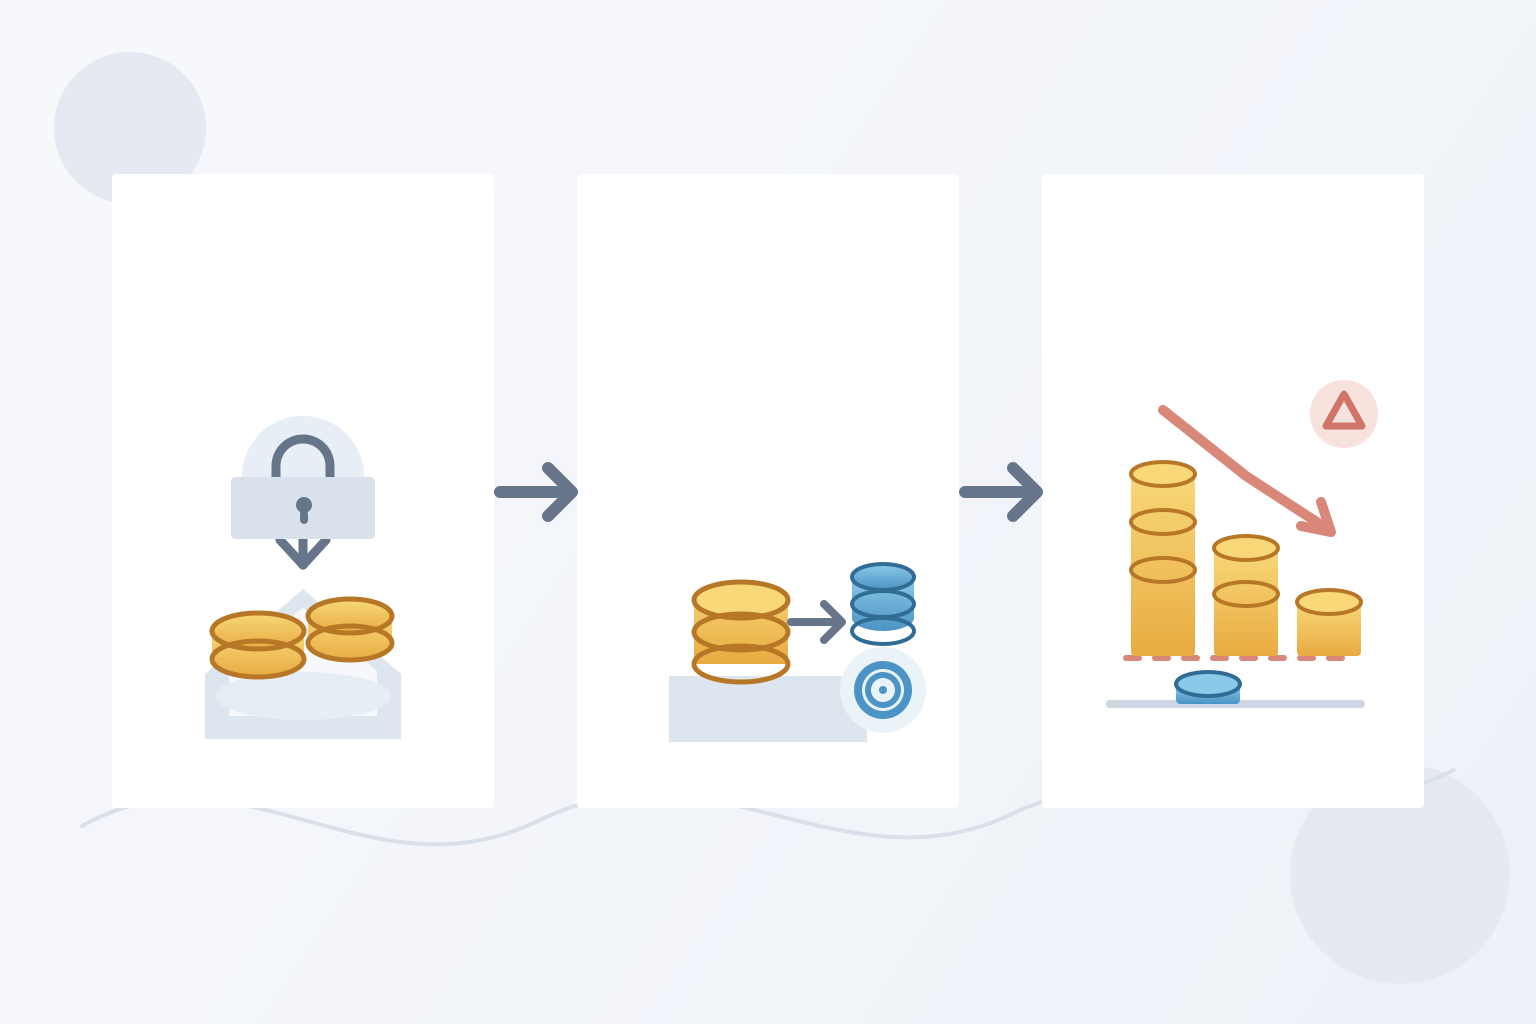
La liquidation est une réponse définie par le protocole lorsqu’un compte dépasse son seuil d’éligibilité. Sur de nombreux marchés de prêt, un liquidateur rembourse une partie ou la totalité de la dette de l’emprunteur et reçoit une garantie selon une prime, une décote ou une pénalité fixée par le protocole. L’emprunteur peut perdre une valeur de garantie supérieure à la dette remboursée. Le caractère partiel ou total de la liquidation, le montant remboursable et les frais éventuels dépendent du protocole, de l’actif, du marché et de sa configuration actuelle.
Aave décrit les liquidations éligibles comme permissionless : un participant du réseau peut en soumettre une lorsque le facteur de santé du compte passe sous le seuil du protocole. Les règles déterminent le montant remboursable et la garantie remise au liquidateur, y compris toute prime de liquidation. Compound III utilise une autre architecture. Sa documentation distingue le facteur de garantie d’emprunt du facteur de garantie de liquidation et décrit un processus absorb : le protocole prend la garantie d’un compte sous-collatéralisé et rembourse la dette à partir de ses réserves ; l’ancien emprunteur reçoit une valeur selon les règles du facteur de liquidation de Compound. Consultez la documentation de Compound III sur la liquidation.
Ces exemples montrent comment deux protocoles mettent en œuvre des mécanismes de prêt ; ils ne décrivent pas tous les prêts DeFi. Certains protocoles peuvent suspendre les opérations, modifier les paramètres de risque par gouvernance, appliquer d’autres parcours de liquidation ou dépendre de keepers et d’interfaces externes. Lisez les règles de la chaîne et du marché exacts dont le contrat détiendra la garantie.
Les intérêts peuvent faire croître la dette sans nouvel emprunt
Les soldes empruntés produisent généralement des intérêts. Selon le protocole et l’actif, le taux peut être fixe pendant une période donnée, évoluer dans le temps ou dépendre de l’utilisation du marché. Aave indique que ses taux d’emprunt sont déterminés dynamiquement selon des facteurs tels que l’utilisation et les paramètres de gouvernance. À mesure que les intérêts s’accumulent, la dette prise en compte dans un ratio de garantie ou dans le facteur de santé peut augmenter même si le cours de la garantie ne change pas.
Par exemple, si une dette de 1 000 $ passe à 1 020 $ alors que la garantie admissible reste évaluée à 1 500 $, le LTV de la position augmente d’environ 66,7 % à 68 %. Ce calcul ne suppose ni taux annuel ni durée particulière. L’accumulation réelle dépend du modèle de taux du contrat, du moment des transactions, de la précision de l’actif et des conditions du marché. Le guide d’emprunt d’Aave indique que les taux peuvent varier avec l’utilisation et que les intérêts commencent à courir après la transaction d’emprunt.
La garantie peut aussi entraîner des coûts d’opportunité ou des limites opérationnelles. Un actif déposé peut ne plus être disponible au retrait tant qu’il garantit une dette. Compound III indique que ses actifs de garantie ne produisent pas eux-mêmes d’intérêts dans le protocole, tandis que d’autres protocoles peuvent traiter les garanties déposées différemment. Ne partez pas du principe que la garantie produit un rendement, que l’actif emprunté conservera une valeur fixe ou que le rendement attendu dépassera le coût de l’emprunt.
Les risques que le ratio ne prend pas en compte
Le LTV ou le facteur de santé résume certains éléments de prix et de dette ; il ne mesure pas toutes les façons dont un prêt peut échouer. Les bugs de contrats intelligents, les changements de droits ou de gouvernance, les pannes d’oracle, la congestion de la chaîne, les problèmes de bridge ou de jeton enveloppé, ainsi que la perte de la valeur attendue d’un jeton de garantie ou de dette peuvent tous influer sur le résultat. Un stablecoin utilisé comme dette peut s’écarter de sa valeur cible ; un jeton de garantie peut perdre en liquidité au moment où de nombreux emprunteurs doivent rembourser ou vendre.
L’exécution ajoute un autre niveau de risque. L’emprunteur peut devoir rembourser ou ajouter de la garantie avant qu’un seuil soit franchi, mais les frais de réseau, l’impossibilité d’accéder au portefeuille, un solde insuffisant ou la congestion de la chaîne peuvent retarder la transaction. Une alerte du tableau de bord ne garantit pas que la transaction sera incluse à temps. À l’inverse, l’interface peut être obsolète ou indisponible alors que le contrat on-chain continue d’appliquer ses règles.
L’effet de levier amplifie également les conséquences d’un mouvement de prix. Emprunter contre un jeton volatil pour acheter davantage de ce même jeton peut augmenter à la fois l’exposition et la sensibilité à la liquidation. Emprunter un actif contre un autre peut créer un décalage : la garantie baisse tandis que la valeur de l’actif dû augmente. Un facteur de santé élevé affiché à l’écran ou un solde de garantie important n’élimine pas les risques liés aux contrats intelligents, au marché ou aux opérations.
Lisez les règles du marché avant d’ouvrir un prêt
Avant de déposer une garantie ou d’emprunter, vérifiez le protocole, la chaîne, le marché et les contrats d’actifs concernés. Confirmez que l’actif est pris en charge et activé comme garantie, comment le protocole définit la capacité d’emprunt et l’éligibilité à la liquidation, quelle source de prix il utilise et si l’indicateur affiché est à jour. Lisez le taux d’emprunt et ses modalités d’évolution, les limites minimales et maximales de position, les restrictions de retrait, la prime ou la pénalité de liquidation, ainsi que tout processus de gouvernance susceptible de modifier les paramètres.
Utilisez un scénario hypothétique de baisse du cours et d’augmentation de la dette pour comprendre l’évolution de la position ; ne prenez pas l’emprunt maximal du protocole comme objectif. Vérifiez concrètement ce qu’exigeraient un remboursement ou l’ajout de garantie, notamment l’accès à l’actif emprunté, les frais de réseau et le temps nécessaire pour soumettre une transaction. Consultez à nouveau la documentation actuelle du protocole, car les paramètres peuvent varier selon l’actif et le marché et changer après des décisions de gouvernance.
Ce guide explique les mécanismes de prêt ; il ne dit pas si un prêt convient à quelqu’un ni quel montant emprunter. Pour les mécanismes distincts de liquidation des positions perpétuelles négociées sur une plateforme, consultez le guide sur la liquidation des contrats perpétuels crypto. Pour examiner les autorisations de jetons susceptibles d’être requises pour déposer ou rembourser des actifs, consultez le guide sur les approbations et allowances des jetons crypto.
Questions fréquentes
Q1Le LTV est-il le seuil de liquidation ?
Non. Le LTV limite souvent le montant pouvant être emprunté, tandis que le seuil de liquidation détermine quand le protocole peut liquider une position. Les protocoles peuvent utiliser d’autres termes et calculs ; vérifiez les définitions du marché concerné.
Q2Un facteur de santé inférieur à 1 signifie-t-il que la liquidation a déjà eu lieu ?
Pas nécessairement. La documentation d’Aave indique qu’un facteur inférieur à 1 rend la position éligible à la liquidation ; un liquidateur doit encore soumettre une transaction conforme aux règles du protocole. Le moment d’exécution et le montant liquidé dépendent du marché et de sa configuration actuelle.
Q3Un prêt peut-il devenir plus risqué si je ne fais rien ?
Oui. Le cours de la garantie peut baisser, les intérêts peuvent augmenter la dette et des changements de gouvernance ou d’oracle peuvent affecter la position. La surveillance est utile, mais un tableau de bord ne garantit pas qu’un remboursement ou un ajout de garantie sera exécuté avant la liquidation.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que compare le LTV d’une position ?
Choisissez une réponse pour voir l'explication