

AMM ou carnet d’ordres : comment se forment les prix sur un DEX
Comparez la formation des cotations exécutables dans un pool AMM et un carnet d’ordres, le rôle des apporteurs de liquidité et les risques propres à chaque mécanisme.
Dans ce guideDeux structures transforment la liquidité en transactions
Bref résumé
Un AMM cote selon les réserves et la courbe du pool ; un carnet regroupe des offres par prix et quantité. Dans les deux cas, la profondeur influence le prix moyen, sans définir la garde, la finalité du règlement ou les protections.
Deux structures transforment la liquidité en transactions
Un exchange décentralisé (DEX) a besoin d’une règle pour faire correspondre les ordres d’achat aux actifs disponibles.
Dans un teneur de marché automatisé (AMM), les apporteurs déposent des actifs dans un pool ou un contrat, et le montant reçu lors d’un swap dépend de l’état du pool.
Dans un marché à carnet d’ordres, les participants publient des offres à un prix et pour une quantité donnée ; le moteur regroupe ces ordres et applique ses règles de priorité et d’exécution.
La différence essentielle concerne l’origine du prix et la manière dont la liquidité est réservée. Le pool suit une formule et ses réserves changent à chaque swap.
Dans un carnet, chaque participant choisit le prix et la quantité qu’il souhaite acheter ou vendre ; un ordre ne fournit de liquidité qu’aux niveaux et dans les quantités qu’il affiche réellement.
Le guide officiel sur le fonctionnement d’Uniswap décrit les pools AMM.
La documentation du carnet d’ordres HyperCore illustre un carnet propre à une plateforme.
Aucune étiquette ne suffit à prédire le résultat.
Deux pools peuvent avoir des réserves, des frais et des fourchettes différents ; deux carnets portant sur le même actif peuvent présenter des profondeurs et des règles différentes.
Les chiffres ci-dessous décrivent deux profils de liquidité hypothétiques distincts pour montrer la formation d’un prix. Ils ne prouvent pas qu’une structure est meilleure que l’autre.
Comment un pool AMM calcule une cotation à partir de ses réserves
Dans un pool v2 simplifié à deux actifs, x et y représentent les réserves des deux jetons et x × y = k est la relation de produit constant.
Si x désigne l’ETH et y l’USDC, le rapport y ÷ x donne le prix marginal approximatif en USDC par ETH avant frais.
Un swap important fait avancer le pool le long de sa courbe : chaque unité supplémentaire peut demander davantage de l’autre actif à mesure que les réserves relatives changent.
La cotation ne vient pas d’un cours externe que le contrat adopterait automatiquement.
L’état des réserves et la formule déterminent le montant reçu pour une entrée donnée, ou le montant à fournir pour obtenir une quantité cible.
Des arbitragistes peuvent négocier entre pools et autres marchés lorsqu’un écart leur semble rentable ; cela tend à rapprocher les prix relatifs après prise en compte des coûts et contraintes.
Le guide Uniswap sur le fonctionnement du protocole décrit ce mécanisme, mais d’autres AMM peuvent utiliser des courbes et une comptabilité différentes.
Le terme « AMM » ne signifie pas non plus que chaque position est identique. Dans Uniswap v2, les parts sont proportionnelles au pool ; dans v3, chaque fournisseur peut choisir une fourchette.
Le guide Uniswap v3 sur les positions explique comment choisir une fourchette.
Celle-ci détermine quelle liquidité reste active et quels actifs la position peut détenir si le cours en sort.
Comment un carnet d’ordres regroupe prix, quantité et priorité
Un carnet affiche des offres d’achat (bids) et de vente (asks) à plusieurs niveaux. L’offre d’achat la plus élevée et l’offre de vente la plus basse forment le meilleur bid et le meilleur ask.
Leur milieu sert de repère, mais ne garantit pas l’exécution de n’importe quelle quantité à ce prix : acheter au-delà du volume proposé au meilleur ask peut consommer les niveaux suivants et augmenter le prix moyen.
Avec un ordre à cours limité, le participant choisit un prix et une quantité, sous réserve des règles du marché.
L’ordre peut être exécuté entièrement, rempli en partie ou rester dans le carnet ; selon la plateforme et son état, l’utilisateur peut annuler la partie non exécutée.
Un ordre au marché ou un ordre limite agressif peut prendre les offres déjà disponibles.
La documentation Hyperliquid sur les types d’ordres présente les conditions propres à cette plateforme.
Il ne faut pas supposer que tous les DEX suivent les mêmes règles.
Pour HyperCore, la documentation décrit une priorité prix-temps : à prix égal, l’ordre arrivé le premier passe avant les suivants.
Cette règle explique le classement dans ce carnet précis ; elle ne décrit pas automatiquement tous les marchés à ordres.
Même une offre affichée peut changer ou disparaître avant l’arrivée d’une transaction : la profondeur visible n’est qu’un instantané soumis au marché et à la latence.
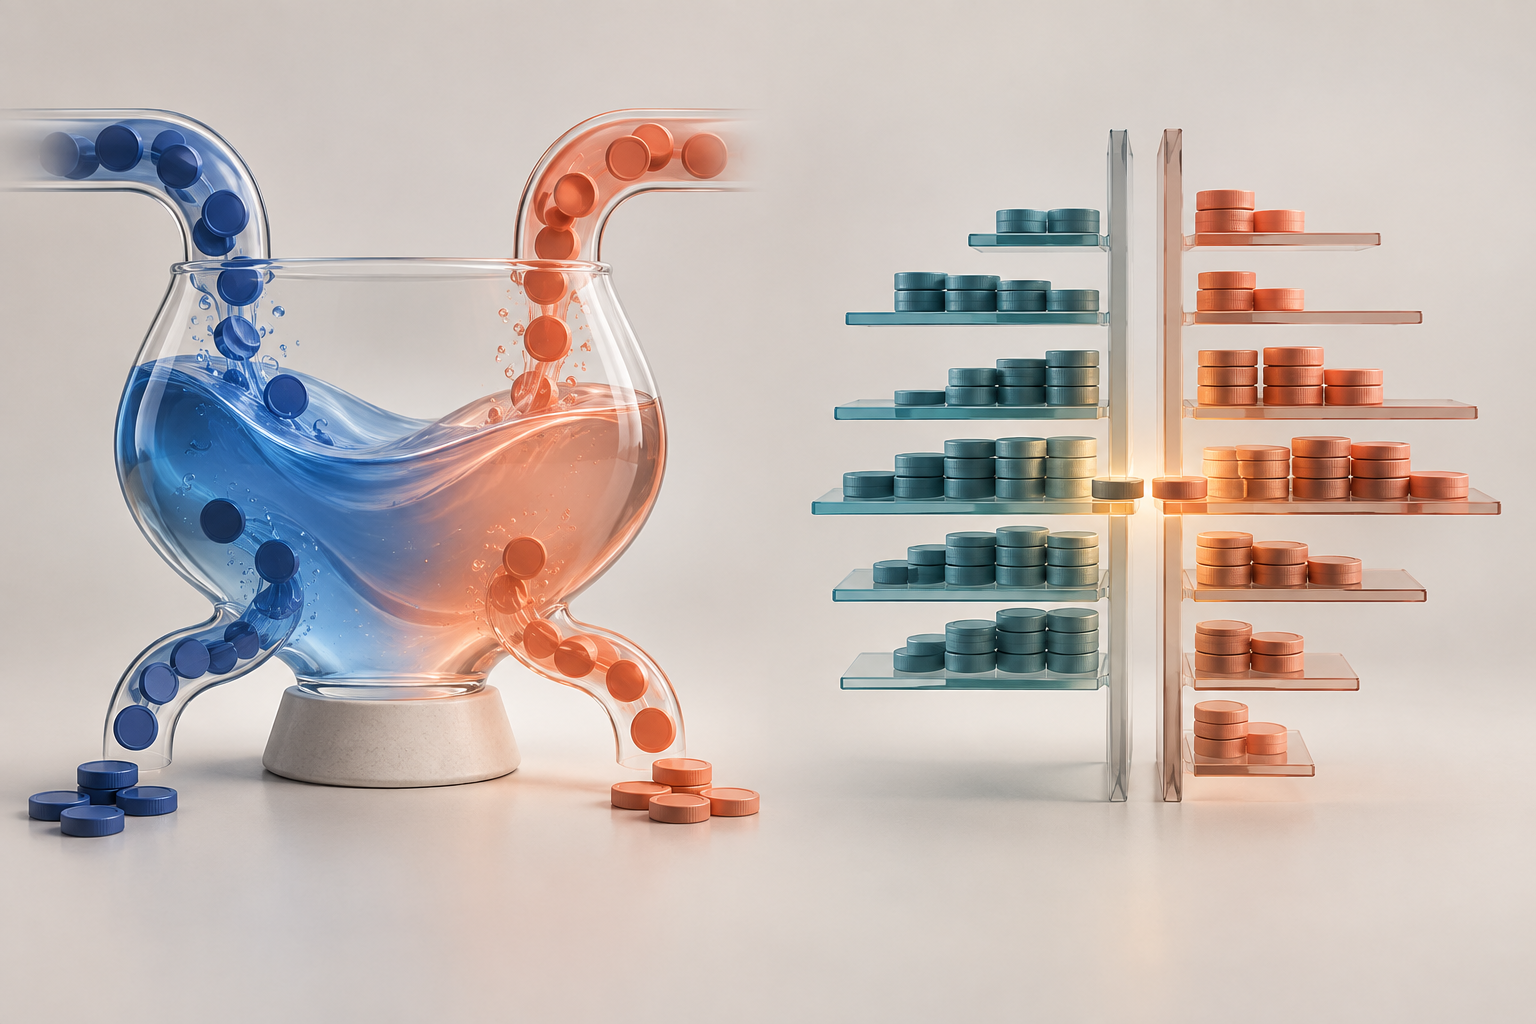
Deux exemples hypothétiques pour comprendre le coût d’exécution
Les calculs suivants excluent frais et gas. Ils supposent aussi que les réserves ou les tailles affichées ne changent pas à cause d’autres opérations pendant l’exécution.
Il s’agit de deux profils de liquidité séparés, et non d’une comparaison équitable entre plateformes : chaque exemple commence avec une profondeur différente.
Profil AMM sans frais. Le pool contient au départ 1 000 ETH et 2 000 000 USDC. Son prix marginal initial est 2 000 000 ÷ 1 000 = 2 000 USDC/ETH et k = 1 000 × 2 000 000 = 2 000 000 000.
Pour recevoir exactement 100 ETH, la réserve d’ETH passe à 900 ETH. Pour respecter x × y = k, la réserve d’USDC doit alors atteindre 2 000 000 000 ÷ 900 = 2 222 222,22 USDC.
Il faut donc ajouter 222 222,22 USDC ; le prix moyen est 222 222,22 ÷ 100 = 2 222,22 USDC/ETH, soit 11,11 % de plus que le prix initial de 2 000. Aucun frais ni gas n’est compté.
Profil de carnet sans frais. Supposons un milieu de 2 000 USDC/ETH, un meilleur bid à 1 999 et un meilleur ask à 2 001.
Les offres de vente disponibles sont 20 ETH à 2 001, 30 ETH à 2 010 et 50 ETH à 2 030. Si ces quantités restent disponibles, l’achat de 100 ETH consomme les trois niveaux :
| Niveau de vente | Quantité | Prix | Montant |
|---|---|---|---|
| 1 | 20 ETH | 2 001 USDC | 40 020 USDC |
| 2 | 30 ETH | 2 010 USDC | 60 300 USDC |
| 3 | 50 ETH | 2 030 USDC | 101 500 USDC |
| Total | 100 ETH | — | 201 820 USDC |
Le prix moyen est 201 820 ÷ 100 = 2 018,20 USDC/ETH, soit 0,91 % au-dessus du milieu. Ici aussi, frais et gas sont exclus et les quantités affichées sont supposées rester disponibles jusqu’à la fin de l’achat.
L’écart entre 11,11 % et 0,91 % ne permet pas de déclarer un gagnant.
Le pool et les niveaux du carnet proviennent de profils de liquidité distincts ; modifier les réserves, les offres ou la taille demandée changerait le résultat.
Une comparaison réelle doit utiliser la même quantité, le même moment, les mêmes unités et tous les coûts de chaque plateforme.
Qui apporte la liquidité et quelle exposition chaque rôle assume
Dans un pool, le fournisseur de liquidité (LP) dépose des actifs pour que d’autres puissent échanger contre les réserves. Il peut recevoir une part des frais de swap selon les règles de la version et la liquidité active.
Le guide Uniswap sur les frais LP explique que le partage dépend de la position active ; un taux de frais n’est pas un rendement fixe.
Dans v3, une position hors de sa fourchette cesse d’être active pour percevoir des frais, et son inventaire peut se concentrer sur un seul actif.
Un fournisseur d’ordres, parfois appelé teneur de marché, choisit le prix et la quantité qu’il publie.
Si d’autres participants n’en acceptent qu’une partie, il reçoit un remplissage partiel et conserve l’inventaire restant ; il peut modifier ou annuler ce qui n’a pas été exécuté lorsque les règles du marché le permettent.
Si le marché bouge avant ou juste après l’exécution, l’ordre peut devenir défavorable.
Le risque d’inventaire et de sélection adverse diffère de la modification de composition qu’un LP connaît avec la courbe du pool, même si les deux rôles sont exposés au prix et à l’exécution.
La tenue de marché peut être manuelle, algorithmique ou assurée par différents participants.
Tout ordre limite n’est pas une stratégie professionnelle, et déposer dans un pool ne dispense pas de comprendre la composition des actifs.
Le rôle de fournisseur décrit la façon d’ajouter de la liquidité ; il n’implique pas une garde, une protection ou un résultat économique identiques d’un protocole à l’autre.
Les fourchettes, les ordres et les frais modifient le profil de liquidité
La liquidité concentrée de v3 permet de choisir des bornes de prix.
Tant que le cours reste dans la fourchette, la position fournit une liquidité active ; hors de celle-ci, elle peut se composer d’un seul actif et cesser de générer des frais jusqu’au retour du prix.
Les instructions Uniswap pour ajouter une position v3 décrivent ce choix.
Une fourchette plus étroite ne promet pas de meilleurs revenus : elle peut concentrer le capital autour du cours, mais aussi demander un suivi, des ajustements et des transactions supplémentaires.
Dans un carnet, le fournisseur détermine le prix et la quantité de chaque ordre, ainsi que sa durée ou les conditions de maintien.
Les ordres « post-only », « immédiat ou annulation » et autres consignes ne se comportent que selon l’implémentation documentée par la plateforme.
Les règles Hyperliquid sur les types d’ordres en sont un exemple précis ; vérifiez les définitions de la plateforme avant de les transposer à un autre carnet.
Les coûts ne se résument pas non plus à un taux unique.
Un pool peut appliquer des frais de swap, des coûts de réseau, d’agrégateur ou d’interface ; un carnet peut comporter des frais maker/taker, du financement ou d’autres coûts selon le produit.
Le routage peut répartir une opération entre plusieurs pools ou plateformes, tandis que la garde et le règlement dépendent de l’architecture utilisée.
La structure AMM ou carnet d’ordres ne détermine pas, à elle seule, qui garde les fonds, quand une transaction est définitive ni quelles protections s’appliquent.
Que comparer avant de choisir comment exécuter
Commencez par définir votre objectif : échanger une quantité précise immédiatement, fixer un prix limite, fournir de la liquidité pendant une période ou gérer un inventaire autour d’une fourchette.
Comparez ensuite la quantité réellement disponible sur la courbe ou à chaque niveau, le prix moyen estimé pour votre taille, l’état de la liquidité et les conditions de remplissage ou de retrait.
Le document Uniswap sur l’impact et le glissement du prix distingue des notions d’exécution utiles pour analyser une cotation.
Incluez les frais, le gas, le routage, la latence, les remplissages partiels possibles et le risque que la cotation change avant la fin de l’opération.
Sur Ethereum, l’ordre des transactions et l’extraction de valeur en les réorganisant, insérant ou excluant font partie du MEV.
Le guide MEV d’Ethereum présente ces mécanismes.
Leur effet concret dépend de la chaîne, du protocole, de l’opération et des protections utilisées.
Pour fournir de la liquidité, évaluez aussi les actifs que vous pourriez détenir si le prix évolue, les périodes où la position est active, le calcul des frais et les transactions nécessaires au retrait ou à un ajustement.
Ne comparez pas un volume ou un taux nominal au coût moyen d’un achat sans aligner la période, l’actif et la taille. Aucune structure ne transforme les risques de marché ou d’exécution en résultat garanti.
Liste de contrôle pour traders et fournisseurs
Avant d’opérer, identifiez la plateforme, le réseau ou système de règlement, le marché exact, l’unité de prix et le type d’ordre.
Pour un AMM, vérifiez les actifs, les réserves, la courbe, la fourchette éventuelle et les frais.
Pour un carnet, examinez le bid, l’ask, la profondeur par niveau, la priorité, la durée et le traitement d’un remplissage partiel.
Si l’interface affiche une cotation agrégée, vérifiez si elle combine plusieurs sources et quels frais elle exclut.
Testez la taille souhaitée par rapport à la profondeur disponible, pas seulement par rapport au meilleur cours affiché. Distinguez le prix de référence, le prix moyen estimé et le montant finalement réglé.
Si vous apportez de la liquidité, notez les actifs de départ, la fourchette, les coûts de gestion et la solution consistant à conserver les jetons.
Vérifiez la garde, les autorisations, le réseau, le retrait et la documentation officielle sans supposer que la formation du prix règle ces autres questions.
Cet article explique des mécanismes et ne recommande aucun actif, exchange ou stratégie.
Pour approfondir, consultez ces guides :
Questions fréquentes
Q1Un AMM donne-t-il toujours un prix moins bon qu’un carnet d’ordres ?
Non. Le résultat dépend des réserves ou des offres disponibles, de la taille, des frais et des conditions du marché. Une courbe peu profonde peut renchérir un swap important ; un carnet avec peu d’ordres proches peut aussi conduire à un prix moyen éloigné. Les exemples utilisent des profils hypothétiques différents et ne permettent pas de classer les plateformes.
Q2Un pool élimine-t-il le risque d’inventaire d’un teneur de marché ?
Non. La courbe modifie le mélange d’actifs qui constitue la position, et une position v3 peut ne contenir qu’un seul jeton hors de sa fourchette. Un fournisseur d’ordres choisit les prix et les quantités, mais peut recevoir des remplissages partiels, accumuler un actif et subir un mouvement défavorable. Les mécanismes diffèrent, mais les deux présentent une exposition économique.
Q3La structure du marché indique-t-elle qui garde les actifs ou quand le règlement est définitif ?
Non, pas à elle seule. AMM et carnet décrivent la formation des cotations et l’exécution. La garde, la finalité, les retraits, la disponibilité et les protections dépendent de la chaîne, du protocole, de la plateforme et de son mécanisme de règlement. Consultez la documentation de l’implémentation concernée.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
D’où vient la cotation d’un AMM simplifié ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Situation dans laquelle le prix d’exercice d’une option est proche du cours de son actif sous-jacent. L’option peut avoir peu de valeur intrinsèque à cet instant tout en conservant une prime liée au temps et à l’incertitude.
Lire le guide approfondioption d’achatContrat qui donne à son acheteur le droit, et non l’obligation, d’acheter le sous-jacent au prix d’exercice selon ses modalités. Le vendeur du contrat assume l’obligation correspondante s’il est exercé et assigné.
Lire le guide approfondi