

Titres d’agences américaines et bons du Trésor : garanties, rendement et risques
Comparez les titres d’agences et les Treasuries selon l’émetteur, la garantie juridique, l’écart de rendement, la liquidité, la fiscalité et le risque de marché.
Dans ce guideQue recouvre un titre d’agence ?
Bref résumé
« Soutenu par l’État » peut désigner des promesses de paiement différentes. Pour comparer un titre d’agence à un Treasury, identifiez le débiteur, le garant, les paiements couverts et les risques qui subsistent.
Que recouvre un titre d’agence ?
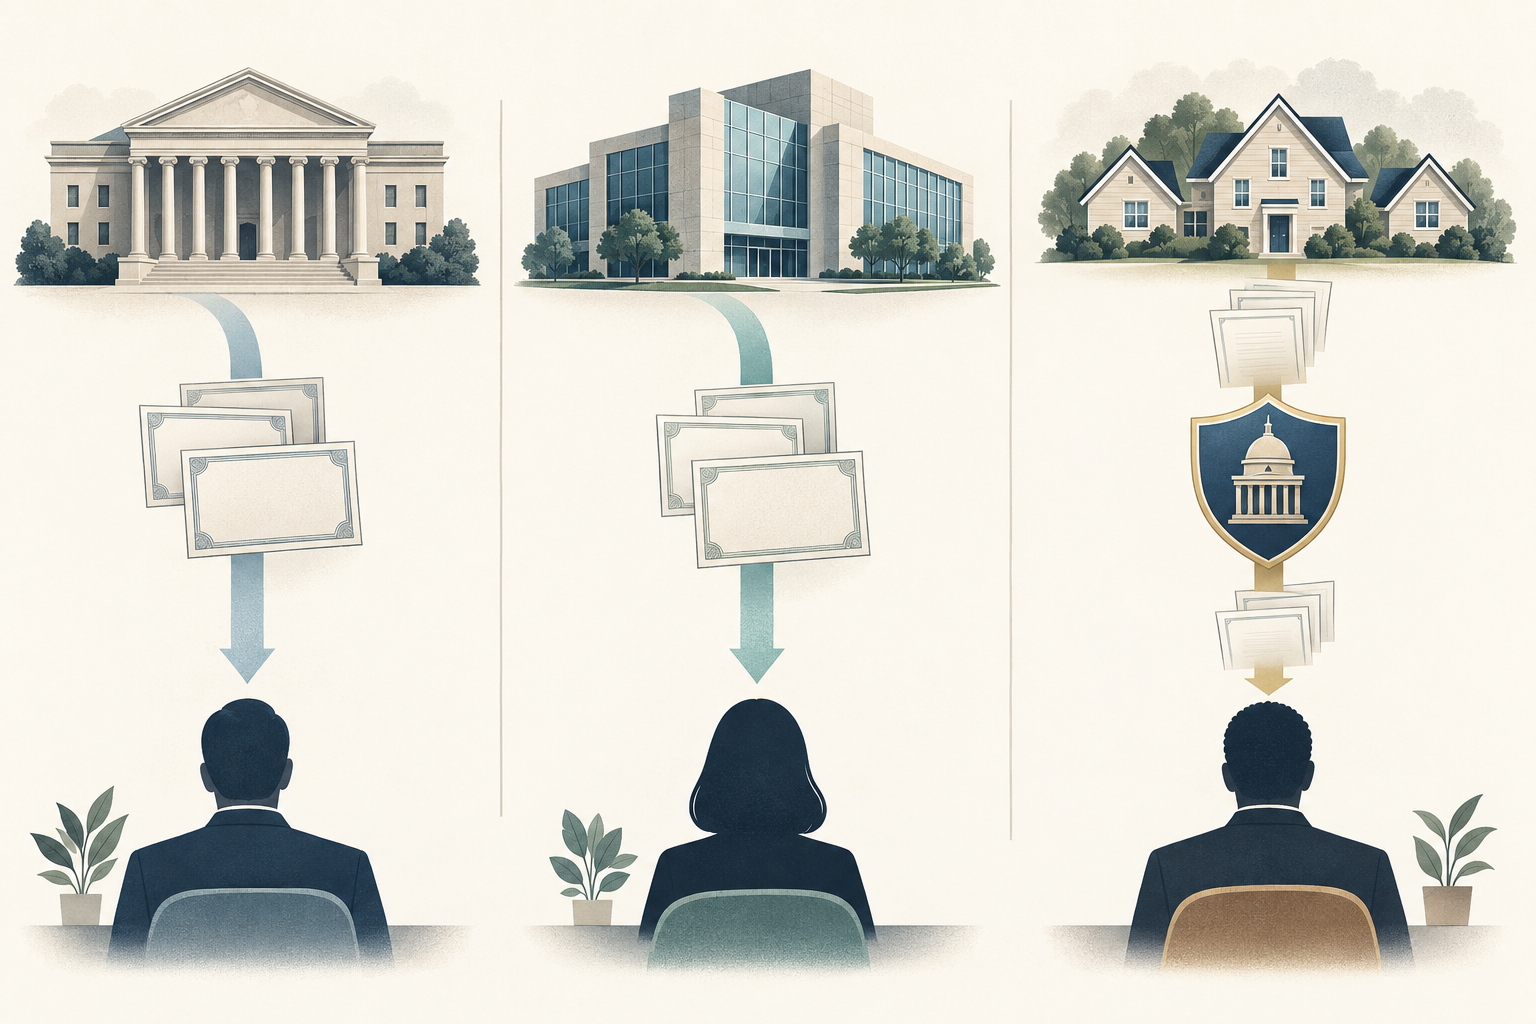
Les titres d’agence sont des dettes émises ou garanties par des agences fédérales américaines autres que le Trésor, ou par des entreprises parrainées par le gouvernement (GSE). La catégorie est large et n’implique pas une garantie fédérale uniforme. Une obligation de Fannie Mae ou Freddie Mac est la dette de l’entreprise. Un MBS de Ginnie Mae suit une autre structure : des émetteurs agréés regroupent des prêts hypothécaires et Ginnie Mae garantit certains paiements. Le guide obligataire de FINRA distingue les GSE des agences fédérales.
Trois promesses de paiement différentes
Un Treasury négociable est émis directement par le département du Trésor américain et bénéficie de la pleine foi et du crédit des États-Unis. Pour un MBS couvert de Ginnie Mae, l’entité garantit certains paiements de principal et d’intérêts selon les règles de son programme, décrites dans le guide MBS. La dette ordinaire de Fannie Mae, Freddie Mac ou d’une Federal Home Loan Bank est généralement une obligation de l’entité nommée, pas un Treasury. La garantie couvre les flux indiqués, pas le prix, les pénalités de remboursement anticipé ou le prix de revente.
Ce que signifie le soutien à Fannie Mae et Freddie Mac
Les deux entreprises sont placées sous tutelle de la FHFA depuis septembre 2008. La FHFA indique que le Trésor leur apporte un soutien financier au moyen d’accords d’achat d’actions privilégiées senior. Cela décrit leur structure actuelle, mais ne constitue pas une garantie explicite de pleine foi et de crédit pour chaque obligation. Vérifiez l’obligation juridique dans le prospectus ou le supplément de prix ; une notation, une supervision ou une intervention passée ne remplace pas les conditions du titre.
Pourquoi le rendement peut différer
L’écart entre un rendement d’agence et un Treasury comparable, parfois appelé spread d’agence, ne mesure pas seulement le risque de défaut. Il peut refléter la garantie, le calendrier des flux, les options de remboursement, la liquidité, l’offre et la demande, le financement, la fiscalité et les conventions de calcul. Avec des taux hypothétiques de 4,40 % et 4,00 %, l’écart est de 0,40 point, soit 40 points de base. Il ne promet pas 40 points de base de revenu supplémentaire par an ; il faut comparer options, duration et prix.
Comparer les flux et les options
L’échéance indiquée n’est pas toujours la date de restitution totale du principal. Certaines dettes d’agence sont remboursables par anticipation ; les MBS transmettent les paiements de prêts que les emprunteurs peuvent rembourser ou refinancer plus tôt. Quand les taux baissent, les remboursements anticipés peuvent accélérer et réduire les possibilités de réinvestissement ; quand ils montent, ils peuvent ralentir et prolonger la durée attendue. Pour une obligation remboursable, comparez le rendement au remboursement et le rendement au pire cas. Pour un MBS, examinez duration effective et hypothèses de remboursement. Le guide TBA et pool spécifié précise ces différences.
Une garantie n’élimine pas le risque de prix
Une garantie couvre le paiement qu’elle désigne ; elle ne stabilise pas le cours. Si les rendements montent, le prix d’une note à taux fixe peut baisser et une vente avant l’échéance peut entraîner une perte, même si l’émetteur paie ensuite comme prévu. La duration aide à estimer la sensibilité mais n’est ni garantie ni mesure complète des options et des spreads. Les risques de liquidité, de financement et de remboursement anticipé des MBS subsistent.
Liquidité et cours affichés
Les Treasuries sont des références courantes, mais la liquidité des obligations d’agence et des MBS varie selon le CUSIP, la taille, l’ancienneté, la structure et le marché. Le mot « agence » ne garantit pas un écart acheteur-vendeur étroit ni un acheteur immédiat. Comparez l’identifiant, le minimum, le montant de règlement, les intérêts courus, les cours acheteur et vendeur, les commissions et la convention de rendement. Pour un MBS, alignez pool, tranche et flux attendus ; un rendement élevé ne prouve pas une meilleure valeur.
Fiscalité et fonds
TreasuryDirect indique que les revenus des Treasuries négociables sont imposables au niveau fédéral mais exonérés d’impôt sur le revenu des États et collectivités locales. N’appliquez pas automatiquement cette règle aux dettes d’agence : le traitement dépend parfois de l’émetteur, du produit, du droit local et du fonds. Avec un fonds ou ETF, vous détenez des parts plutôt qu’une créance directe sur chaque émetteur. Vérifiez les documents et règles applicables ; ceci n’est pas un conseil fiscal.
TreasuryDirect présente les règles applicables sur ses pages consacrées aux titres négociables et aux formulaires et retenues fiscales.
Liste de contrôle
Notez l’émetteur, le garant et les paiements couverts, le type de titre, l’échéance et les options, le prix et les intérêts courus, la convention de rendement, les frais, la duration, le spread, la liquidité, le réinvestissement et la fiscalité. Comparez ensuite des titres similaires. Le guide des réouvertures de Treasury explique pourquoi un CUSIP identique peut recevoir un nouveau prix. Le guide sur le risque de prépaiement et d’allongement des MBS décrit les flux hypothécaires. Obligations sécurisées et titres adossés à des actifs présente une autre structure juridique.
Questions fréquentes
Q1Les obligations de Fannie Mae et Freddie Mac sont-elles garanties par la pleine foi et le crédit des États-Unis ?
Ne le présumez pas. Sans garantie applicable dans les documents, ces obligations relèvent de l’entreprise nommée. La tutelle et le soutien du Trésor ne sont pas une garantie explicite.
Q2Un MBS Ginnie Mae est-il identique à un Treasury ?
Non. Ginnie Mae garantit certains paiements sur les MBS couverts. Les flux hypothécaires et risques de marché subsistent ; ce n’est pas une émission du Trésor.
Q3Les obligations d’agence offrent-elles toujours un rendement supérieur ?
Non. L’écart dépend de l’émission, du prix, des options, des flux, de la liquidité, des impôts et du marché. Un spread n’est pas un rendement promis.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quelle description d’un titre d’agence est la plus exacte ?
Choisissez une réponse pour voir l'explication