

Zeitreihen- und Querschnitts-Momentum: So unterscheiden sich die Signale
Vergleichen Sie ein Trend-Signal aus der eigenen vergangenen Rendite eines Vermögenswerts mit einer Strategie, die Anlagen im Verhältnis zu ihren Vergleichswerten ordnet
In diesem LeitfadenZwei Regeln stellen unterschiedliche Fragen zu vergangenen Renditen
Kurze Zusammenfassung
Zeitreihen-Momentum vergleicht die eigene vergangene Rendite eines Vermögenswerts mit null oder einem anderen vorab festgelegten Schwellenwert: Bei einer einfachen Vorzeichenregel deutet positives Momentum auf eine Long-Position und negatives auf eine Short-Position hin. Querschnitts-Momentum ordnet Anlagen im Vergleich zueinander und setzt auf relative Gewinner und Verlierer. Sind alle Renditen im Rückblickzeitraum negativ, kann die erste Regel alle Anlagen leerverkaufen, während die zweite dennoch die am wenigsten gefallenen Anlagen kauft. Keine der Regeln garantiert eine profitable Strategie
Zwei Regeln stellen unterschiedliche Fragen zu vergangenen Renditen
Momentum ist eine Familie von Signalregeln, kein festgelegtes Handelssystem. Zeitreihen-Momentum fragt, ob die Rendite eines Vermögenswerts über einen definierten Rückblickzeitraum positiv oder negativ war. Querschnitts-Momentum fragt, welche Anlagen in einem vergleichbaren Zeitraum besser oder schlechter als der Rest eines ausgewählten Anlageuniversums abgeschnitten haben
Dadurch können unterschiedliche Positionen entstehen, obwohl beide Regeln dieselbe Renditehistorie verwenden. Ein Zeitreihen-Signal orientiert sich an der eigenen Richtung des Vermögenswerts. Ein Querschnitts-Signal orientiert sich an der relativen Rangfolge der Vergleichswerte; deshalb kann eine Anlage selbst bei negativer Rendite ein „Gewinner“ sein
Die Bezeichnungen legen weder Rückblick- und Haltedauer noch Anlageuniversum, Gewichtungsmethode oder Handelskosten fest. Diese Punkte gehören zum Strategiedesign und müssen angegeben werden, bevor Ergebnisse interpretiert werden
Zeitreihen-Momentum folgt der eigenen Richtung eines Vermögenswerts
Sei Rᵢ,t−L:t die gewählte Rendite der Anlage i über einen Rückblickzeitraum, der zum Entscheidungszeitpunkt t endet. Eine einfache Richtungsregel lautet sᵢ,t = sign(Rᵢ,t−L:t): Ein positives Signal bedeutet Long, ein negatives Short, und bei null kann auf eine Position verzichtet werden. Manche Umsetzungen verwenden Überschussrenditen, Schwellenwerte oder volatilitätsbereinigte Gewichte; das sind zusätzliche Designentscheidungen und nicht die Definition dieses Vergleichs
Da das Signal für jede Anlage einzeln berechnet wird, können alle Signale in dieselbe Richtung zeigen. Sind die Renditen aller Instrumente im Rückblickzeitraum negativ, kann eine vorzeichenbasierte Zeitreihenregel das gesamte Set leerverkaufen. Sind alle Renditen positiv, kann sie alle Anlagen kaufen. Das Portfolio kann daher eine beträchtliche Nettoexponierung gegenüber einer breiten Marktbewegung aufweisen
Geben Sie an, wie Renditen gemessen und dem Informationsstand zum Entscheidungszeitpunkt zugeordnet werden. Studien zu Futures können Überschussrenditen verwenden, während eine Aktienstrategie eine andere Renditeserie nutzt. Behandeln Sie eine Schlusskursrendite nicht als handelbar, wenn das Signal erst nach diesem Schluss bekannt war
Querschnitts-Momentum ordnet Anlagen im Vergleich zu ihren Mitbewerbern
Bei jedem Neugewichtungstermin sortiert Querschnitts-Momentum die zulässigen Anlagen anhand eines festgelegten Maßes ihrer vergangenen Rendite. Eine verbreitete Long-Short-Form kauft Anlagen am oberen Ende der Rangliste und verkauft Anlagen am unteren Ende leer. Die Richtung des Portfolios ist relativ: Es kann Long- und Short-Positionen halten, selbst wenn alle Anlagen gestiegen oder alle gefallen sind
Das Verfahren braucht ein festgelegtes Anlageuniversum und eine Rangregel. Geben Sie an, wie viele Anlagen auf jede Seite kommen, wie Gleichstände behandelt werden, ob Branchen- oder Marktexponierungen neutralisiert werden und was mit fehlenden Renditen geschieht. „Gewinner“ bedeutet unter dieser Regel stärker als die ausgewählten Vergleichswerte; die absolute Rendite muss nicht positiv sein
Die relative Rangfolge hängt auch davon ab, welche Anlagen in der Vergleichsgruppe sind. Erzielt A −1 %, während die meisten anderen Anlagen −8 % erreichen, kann A ganz oben stehen; erzielen die anderen +5 %, kann A weit unten rangieren. Stellen Sie daher für jedes historische Datum das damalige Anlageuniversum wieder her. Legen Sie fest, ob delistete Anlagen dazugehören und wie verspätet verfügbare Daten behandelt werden. Werden nur heute noch bestehende Anlagen rückwirkend berücksichtigt, kann das die Rangfolge verzerren
Querschnitts-Portfolios streben häufig ausgewogene Long- und Short-Exponierungen an. Die Rangfolge allein macht ein Portfolio jedoch weder marktneutral noch risikoneutral. Die tatsächlichen Exponierungen hängen von Gewichten, Volatilität, Korrelationen, Beschränkungen, Leerverkaufsverfügbarkeit und Ausführung ab
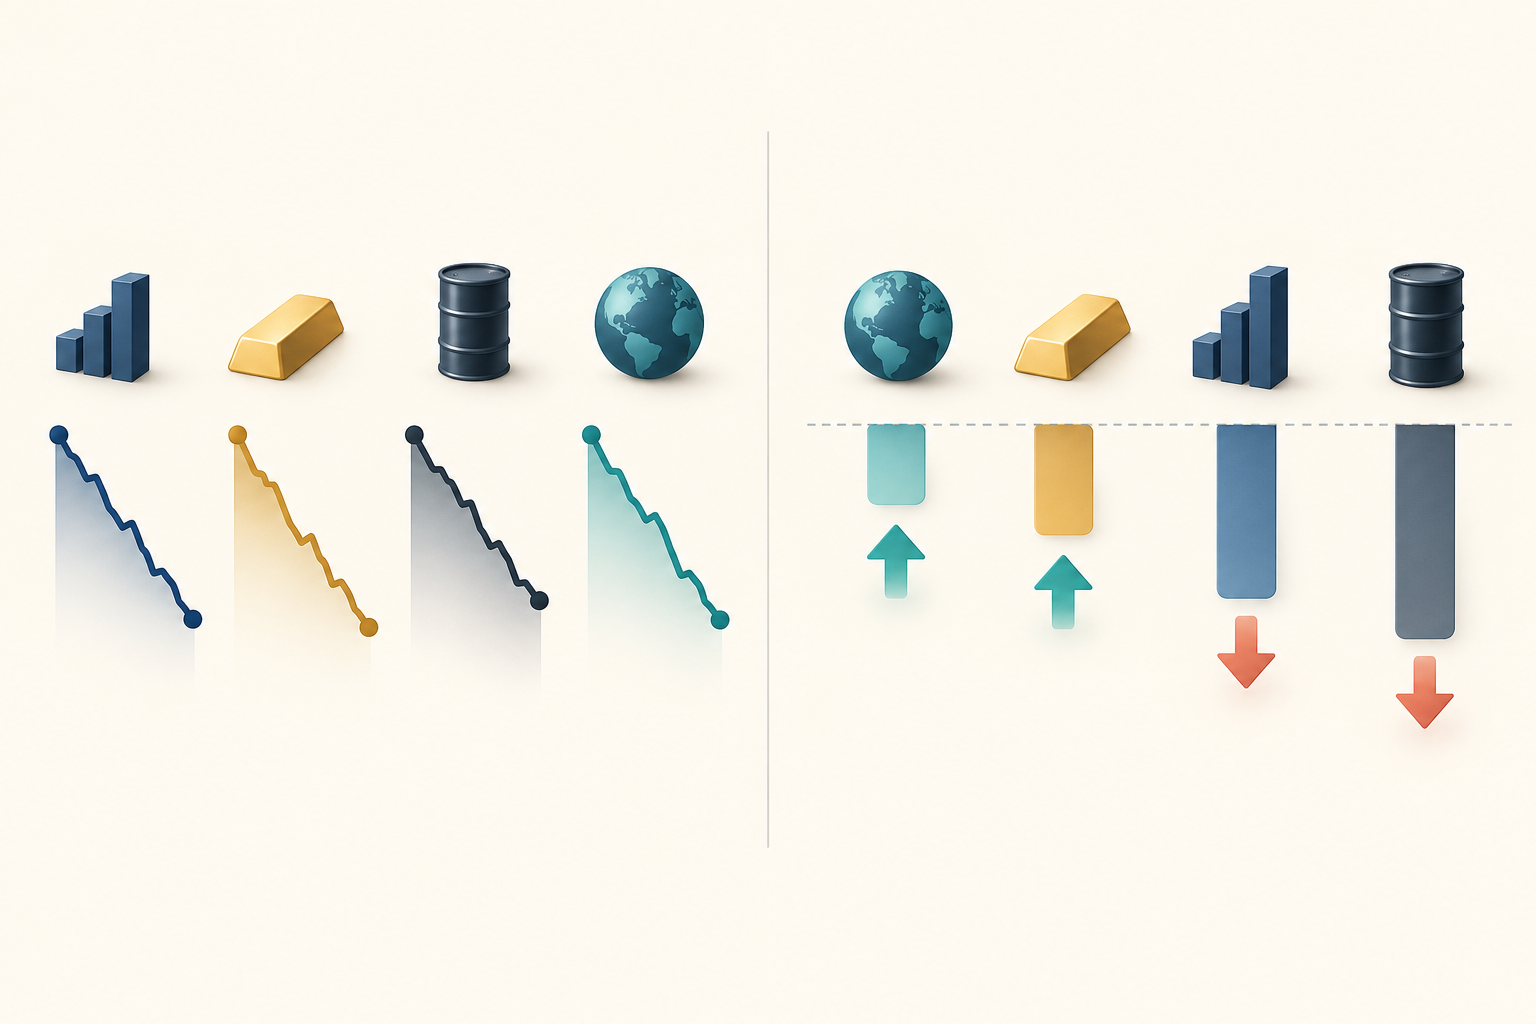
Ein Beispiel mit vier Anlagen zeigt, wo sich die Regeln unterscheiden
Alle folgenden Werte sind hypothetisch. Angenommen, vier Anlagen hätten in den vergangenen drei Monaten diese Renditen erzielt: A −1 %, B −3 %, C −5 % und D −8 %. Eine vorzeichenbasierte Zeitreihenregel deutet bei allen vier auf Short, da die Rendite jeder Anlage im Rückblickzeitraum negativ ist
Eine Querschnittsregel kann A und B als die zwei relativen Gewinner und C und D als die zwei relativen Verlierer einstufen. Werden die beiden höchstplatzierten Anlagen gekauft und die beiden niedrigsten leerverkauft, sind A und B Long sowie C und D Short. Anlage A ist mit einem Verlust von 1 % die stärkste relative Anlage; ihre Rangposition macht aus der negativen absoluten Rendite keine positive
Angenommen, die hypothetischen Renditen im Folgemonat betragen A +1 %, B +1 %, C +5 % und D +8 %. Halten Sie ab Monatsbeginn jede Position mit einem absoluten Gewicht von 25 %. Das Zeitreihen-Portfolio ist bei allen Anlagen Short; seine Rendite vor Kosten lautet −0.25(1% + 1% + 5% + 8%) = −3.75%. Das Querschnitts-Portfolio ist bei A und B Long und bei C und D Short; seine Rendite lautet 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
Diese Einperiodenrechnung veranschaulicht unterschiedliche Positionen und Marktexponierungen, nicht die Überlegenheit einer Methode. Beide Beispiele haben eine Bruttoexponierung von 100 %, aber das vollständig leerverkaufte Zeitreihen-Portfolio eine Nettoexponierung von −100 % und das Long-Short-Portfolio eine Nettoexponierung von 0 %. Die Werte sind erfunden, die Risiken sind nicht angeglichen und Gebühren, Finanzierung, Leihkosten, Roll, Spread, Slippage und Neugewichtung sind nicht berücksichtigt
Ein Signal legt noch keine Portfoliogewichte fest
Ein Signal ist noch keine gehaltene Position. Bei einer einfachen Zeitreihenkonstruktion ist das Gewicht proportional zur Signalrichtung geteilt durch die geschätzte Volatilität; bei einer Querschnittskonstruktion werden die Ränge um ihren Mittelwert im jeweiligen Querschnitt zentriert. Beide Ansätze brauchen anschließend eine Normierung, Risikolimits und gegebenenfalls Neutralitätsvorgaben. Das sind Beispiele, keine universellen Formeln
Die Bruttoexponierung ist die Summe der absoluten Gewichte; die Nettoexponierung ist die Summe der vorzeichenbehafteten Gewichte. Eine gleiche Bruttoexponierung wie im Rechenbeispiel bedeutet keine gleiche Volatilität, keine gleichen Faktorexponierungen, Liquidität oder Extremrisiken. Geben Sie an, wie das Signal in Positionen umgesetzt wird, und berichten Sie die resultierenden Exponierungen getrennt
Rückblick und Haltedauer sind getrennte Entscheidungen
Der Rückblickzeitraum legt fest, welche vergangenen Renditen in ein Signal eingehen; die Haltedauer bestimmt, wie lange Positionen bestehen bleiben; der Neugewichtungsplan legt fest, wann Signal und Gewichte aktualisiert werden. Diese Zeiträume können voneinander abweichen. Geben Sie außerdem an, ob Sie einfache Preisänderungen oder aufgezinste Gesamtrenditen verwenden, Ausschüttungen berücksichtigen und bei Futures Überschussrendite oder Roll-Effekte einbeziehen. Manche Aktien-Momentum-Strategien lassen den jüngsten Monat aus, um kurzfristige Umkehrungen weniger stark zu gewichten; eine für alle Märkte und Fragestellungen passende Einheitsregel gibt es nicht
Die Angabe „Rendite der vergangenen zwölf Monate“ reicht allein nicht aus, um die Berechnung festzulegen. Gemeint sein können etwa die reine Preisveränderung zwischen Monatsenden oder eine Gesamtrendite einschließlich Ausschüttungen; bei Futures hängt das Ergebnis auch davon ab, wie Sicherheitenrendite und Kontraktwechsel berücksichtigt werden. Trennen Sie den Zeitraum, dessen Vorzeichen das Signal bestimmt, von dem Zeitraum, über den Sie die Strategieperformance messen, damit Leser das Signal reproduzieren können
Veröffentlichte Ergebnisse beschreiben konkrete Designs und keine empfohlenen Parameter. Moskowitz, Ooi und Pedersen berichten für 58 liquide Finanzinstrumente, darunter Futures und Devisentermingeschäfte eine Vorhersagekraft der eigenen Renditen der Instrumente: Die Renditen hielten etwa einen bis zwölf Monate an und kehrten über längere Horizonte teilweise um („Time Series Momentum“, 2012). Jegadeesh und Titman untersuchen den Kauf früherer Aktiengewinner und den Leerverkauf früherer Verlierer. Für die von ihnen getesteten Strategien berichten sie positive Renditen bei Haltedauern von drei bis zwölf Monaten („Returns to Buying Winners and Selling Losers“, 1993). Keine der Studien belegt für jede Anlage, jeden Zeitraum oder jede Person dieselbe optimale Parametereinstellung
Die Futures-Renditen, Aktienuniversen, Währungen und Haltedauern dieser Studien unterscheiden sich. Lesen Sie ihre Zahlen nicht als direkten Vergleich derselben Strategie unter gleichen Bedingungen. Nennen Sie bei der Wiedergabe eines Ergebnisses das Anlageuniversum, den Zeitraum und den Portfolioaufbau der Studie; leiten Sie daraus keine optimale Rückblickdauer für den heutigen Handel ab
Auch die Häufigkeit bestimmt, wie viele unabhängige Beobachtungen vorliegen. Wenn eine Strategie wöchentlich neu gewichtet wird und Renditen über 20 Handelssitzungen prognostiziert, teilen aufeinanderfolgende Wochenziele etwa 15 Tagesrenditen. 52 wöchentliche Beobachtungen sind daher nicht 52 unabhängige Experimente. Abstände von 20 Handelssitzungen beseitigen die Überschneidung dieser Zielrenditen, lassen aber weniger Beobachtungen übrig; gemeinsame Schocks oder wiederholt beobachtete Anlagen können weiterhin Abhängigkeiten erzeugen. Berücksichtigen Sie das bei Standardfehlern und der Trennung von Validierungszeiträumen
Die Positionsgröße ist eine weitere Ebene. Gleiche Gewichte, Volatilitätsanpassung, Risikolimits und Portfolioauflagen können dasselbe Signal in unterschiedliche Bestände umsetzen. Berichten Sie getrennt, ob ein Ergebnis von der Signalrichtung, dem Gewichtungsaufbau oder beidem stammt
Momentum-Ergebnisse hängen von Stichprobe und Umsetzung ab
Muster vergangener Renditen sind empirische Befunde und keine Garantie, dass sich eine Regel fortsetzt. Marktstruktur, Zusammensetzung des Anlageuniversums, Renditedefinition, Futures-Rolls, fehlende Daten, Look-ahead-Bias sowie die Wahl von Rückblick- und Haltedauer beeinflussen einen Backtest. Wiederholtes Testen verschiedener Varianten und die Veröffentlichung nur der stärksten Variante erzeugt außerdem ein Auswahlproblem
Bei Aktien kann Querschnitts-Momentum abrupt verlieren, wenn frühere Verlierer stark zurückspringen. Daniel und Moskowitz untersuchen schwere Verluste von Momentum-Portfolios und bringen sie mit Stressphasen nach Marktrückgängen, hoher Volatilität und anschließenden Markterholungen in Verbindung („Momentum Crashes“, 2016). Dieser Befund gilt für die untersuchten Portfolios und Stichproben; er darf nicht zu der Behauptung verallgemeinert werden, jede Zeitreihenstrategie weise dasselbe Crashmuster auf
Warum können solche Verluste entstehen? Ein Long-Short-Aktienportfolio mit Momentum kann frühere Verlierer leerverkaufen. Erholt sich der Markt nach einem längeren Rückgang abrupt, können sich diese Aktien stark erholen und die Short-Verluste schnell vergrößern. Das beschreibt einen Risikopfad in bestimmten historischen Stichproben, nicht ein Muster, das bei jeder Aktie oder in jeder Periode auftritt
Auch Handelsfriktionen können die Ergebnisse verändern. Ein Backtest sollte Umschlag, Spread, Markteinfluss, Leih- oder Finanzierungskosten für Short-Positionen, Futures-Rollannahmen, Positionskapazität und den tatsächlichen Zeitpunkt möglicher Orders berücksichtigen. Eine profitable Bruttorendite ist nicht dasselbe wie ein investierbares Nettoergebnis
Berichten Sie genug Details, um den Vergleich zu reproduzieren
Ein aussagekräftiger Bericht nennt das Anlageuniversum und seine historische Zusammensetzung, Renditeserie, Rückblick- und Haltedauer, Neugewichtungsplan, Signalgrenzen, Auswahlregeln für Long und Short, Umgang mit Gleichständen und fehlenden Daten, Gewichte, Risikokontrollen und Annahmen zu Transaktionskosten. Er gibt auch an, ob die Performance vor oder nach Kosten ausgewiesen wird und wie die Validierungszeiträume von der Signalauswahl getrennt wurden
Führen Sie außerdem für jede getestete Kombination aus Rückblickdauer, ausgelassenem jüngstem Zeitraum, Anlageuniversum, Ranggrenze, Risikogewichtung und Kostenannahme ein Prüfprotokoll. Wird nach vielen Versuchen nur das beste Ergebnis ausgewählt, ist seine Performance durch eine In-Sample-Auswahl geprägt. Verwenden Sie einen tatsächlich unberührten Zeitraum oder ein Walk-forward-Verfahren und berücksichtigen Sie die Abhängigkeit überlappender Renditezeiträume.
Halten Sie die Fragen auseinander: Momentum legt fest, wie aus vergangenen Renditen ein Signal entsteht; der Information Coefficient misst, wie stark ein Signal mit späteren Querschnittsrenditen zusammenhängt. Siehe den Leitfaden zu IC und Rank IC. Wenn Prognosezeiträume überlappen, erklärt der Leitfaden zu Purged Cross-Validation, wie sich überlappende Labels zwischen Validierungssegmenten vermeiden lassen. Auch die Annualisierung seriell abhängiger Renditen erfordert Vorsicht; siehe den Leitfaden zu Sharpe Ratio und serieller Korrelation
Weder eine hohe historische Rendite noch ein geläufiger Momentum-Begriff belegt künftige Performance. Vergleichen Sie Regeln auf übereinstimmenden Stichproben, legen Sie die tatsächlichen Exponierungen offen und testen Sie eine vollständig spezifizierte Strategie außerhalb der Stichprobe und nach realistischen Kosten
Häufige Fragen
Q1Ist Zeitreihen-Momentum dasselbe wie Trendfolge?
Die Begriffe werden oft überlappend verwendet. Eine Zeitreihen-Momentumregel bestimmt die Richtung anhand der eigenen vergangenen Rendite einer Anlage. „Trendfolge“ kann dagegen eine breitere Gruppe von Regeln mit anderen Filtern, Schwellenwerten und Methoden zur Positionsgröße bezeichnen
Q2Kann Querschnitts-Momentum Anlagen mit negativer Rendite kaufen?
Ja. Ein relativer Gewinner liegt nach dem gewählten Anlageuniversum und Renditemaß über seinen Mitbewerbern. Sind alle Anlagen gefallen, können die am wenigsten gefallenen dennoch die Long-Seite eines Querschnitts-Portfolios bilden
Q3Garantiert Momentum nach Kosten eine positive Rendite?
Nein. Historische Befunde beziehen sich auf konkrete Stichproben und Strategiedesigns. Umschlag, Spreads, Markteinfluss, Leihkosten, Finanzierung, Futures-Rolls, Kapazität und abrupte Umkehrungen können Bruttoergebnisse verringern oder umkehren
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was ist der Hauptunterschied zwischen den beiden Momentum-Regeln?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Detaillierten Leitfaden lesenHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Detaillierten Leitfaden lesen