

Der Ljung–Box-Test auf Autokorrelation in Zeitreihen
Erfahre, wie die Ljung–Box-Q-Statistik Residualautokorrelationen verbindet, wie Lags und Freiheitsgrade gewählt werden und was sich über Finanzrenditen nicht belegen lässt.
In diesem LeitfadenWas der Ljung–Box-Test bewertet
Kurze Zusammenfassung
Der Ljung–Box-Test fragt, ob Autokorrelationen bis zu einem gewählten Lag gemeinsam mit null vereinbar sind. Auf Modellresiduen angewandt prüft er verbleibende lineare Abhängigkeit in diesem Bereich. Er beweist weder Unabhängigkeit und Normalität noch Modellrichtigkeit oder eine handelbare Renditeprognose.
Was der Ljung–Box-Test bewertet
Ein Stichproben-Autokorrelationsdiagramm kann Abhängigkeit über mehrere Lags zeigen. Viele einzelne Balken zu prüfen, schafft jedoch ein Mehrfachtestproblem. Der Ljung–Box-Test fasst die ersten \(h\) Stichproben-Autokorrelationen in einer Portmanteau-Statistik zusammen. Seine Nullhypothese besagt, dass alle Populationsautokorrelationen von Lag 1 bis \(h\) null sind. Die Alternative lautet, dass sich mindestens eine dieser Korrelationen von null unterscheidet.
Box und Pierce entwickelten einen Gesamttest auf mangelnde Anpassung für geschätzte Zeitreihenmodelle. Ljung und Box änderten die Statistik, um die Approximation in endlichen Stichproben zu verbessern. Portmanteau bedeutet, dass eine Statistik mehrere lag-spezifische Korrelationen zusammenfasst; es bedeutet nicht, dass jede Art von Zeitreihenabhängigkeit getestet wurde.
Bei Renditen könnte die Frage lauten, ob frühere vorzeichenbehaftete Renditen eine lineare serielle Abhängigkeit hinterlassen. Für ein geschätztes ARMA-Modell wird meist geprüft, ob nach Verwendung der festgelegten Lagstruktur noch Residualautokorrelation besteht. Das sind verwandte, aber unterschiedliche Anwendungen. Nenne daher vor der Interpretation die getestete Reihe.
Box–Pierce- und Ljung–Box-Statistik berechnen
Sei \(\hat\rho_k\) die Stichproben-Autokorrelation bei Lag \(k\), \(n\) die Zahl der für ihre Berechnung verwendeten Beobachtungen und \(h\) der größte getestete Lag. Die Box–Pierce-Statistik lautet
\[ Q_{BP}=n\sum_{k=1}^{h}\hat\rho_k^2. \]
Die Ljung–Box-Anpassung gewichtet jeden Lag anhand der verfügbaren Stichprobengröße:
\[ Q_{LB}=n(n+2)\sum_{k=1}^{h}\frac{\hat\rho_k^2}{n-k}. \]
Durch das Quadrieren erhöhen sowohl positive als auch negative Autokorrelationen die Statistik. Bei einer gegebenen geschätzten Korrelation gewichtet die Anpassung Lags mit weniger verfügbaren Wertepaaren stärker. In großen Stichproben liegen die Statistiken oft nahe beieinander. Bei endlichen Stichproben wird Ljung–Box häufig verwendet, weil die ursprüngliche Studie eine bessere Klein-Stichproben-Approximation fand.
Unter der Weißrausch-Nullhypothese und den Regularitätsbedingungen des Tests wird \(Q_{LB}\) mit einer Chi-Quadrat-Verteilung verglichen. Bei einer Rohreihe ohne geschätzte dynamische Parameter sind die Referenz-Freiheitsgrade üblicherweise \(h\). Bei Residuen eines geschätzten ARMA(\(p,q\))-Modells ist die verbreitete Anpassung \(h-p-q\), sofern der Wert positiv ist. Sie berücksichtigt die für die Residualdynamik geschätzten Parameter und ist keine allgemeine Anweisung, bei jeder Regression alle Koeffizienten abzuziehen. Integrierte, saisonale, restringierte oder anderweitig spezielle Modelle können andere Konventionen erfordern. Stimme die Freiheitsgrade mit dem konkreten Residualtest und der Softwaredefinition ab. Bei ARMA(2,2)-Residuen bis \(h=4\) ergeben sich nach der verbreiteten Anpassung beispielsweise null Freiheitsgrade; ein gewöhnlicher Chi-Quadrat-Vergleich ist dann nicht verfügbar. Wähle stattdessen einen längeren, vorab festgelegten Lagbereich oder eine für das Modell geeignete Diagnose. Erzwinge keinen Bezug auf eine Verteilung mit null Freiheitsgraden. Begründe auch die Wahl des Lag-Horizonts.
Eine hypothetische Residuenrechnung nachvollziehen
Angenommen, ein angepasstes Modell hinterlässt \(n=250\) Residuen. Ein vorab festgelegter Test über fünf Lags ergibt die Autokorrelationen \(0.10, 0.05, -0.08, 0.02, -0.04\). Für Box–Pierce werden sie zunächst quadriert und addiert:
\[ 0.10^2+0.05^2+(-0.08)^2+0.02^2+(-0.04)^2=0.0209. \]
Damit ist \(Q_{BP}=250(0.0209)=5.225\). Mit den Ljung–Box-Gewichten ergibt sich
\[ Q_{LB}=250(252)\left(\frac{0.0100}{249}+\frac{0.0025}{248}+\frac{0.0064}{247}+\frac{0.0004}{246}+\frac{0.0016}{245}\right)\approx 5.31. \]
Diese Rechnung liefert noch keinen p-Wert. Bei Residuen aus einem ARMA(1,1)-Modell werden gewöhnlich \(h-p-q=5-1-1=3\) Freiheitsgrade als Referenz verwendet. Für eine Rohreihe kann die Referenz gemäß ihrer eigenen Nullhypothese fünf Freiheitsgrade haben. Die Wahl der Freiheitsgrade verändert die obere Randwahrscheinlichkeit. Alle Zahlen sind erfunden, um die Rechnung zu zeigen, und sind weder Marktdaten noch Modellergebnisse.
Eine kleine Statistik bedeutet, dass die beobachteten quadrierten Autokorrelationen unter der ausgewählten Referenzverteilung nicht ungewöhnlich groß sind. Sie beweist nicht, dass die Korrelationen exakt null sind. Eine große Statistik ist auf dem gewählten Niveau schwer mit der Nullhypothese vereinbar. Untersuche, welche Lags und Modellelemente dazu beitragen, statt die einzelne Zahl als Diagnose zu behandeln.
Den Lag-Horizont festlegen, bevor du das günstigste Ergebnis auswählst
Die Obergrenze \(h\) definiert die Frage. Ein Test über nur wenige kurze Lags kann langsamere Abhängigkeit oder ein Wochenmuster in Tagesdaten übersehen. Viele Lags können schwache, verrauschte Schätzungen hinzufügen, die Teststärke für ein bestimmtes Kurzfristmuster senken und das Ergebnis von wenigen langfristigen Korrelationen abhängig machen. Ein großes \(h\) lässt nach einer ARMA-Korrektur außerdem weniger Freiheitsgrade übrig.
Wähle Lags anhand der Abtastfrequenz, bekannter Kalenderstrukturen, des Modellzwecks und der Abhängigkeit, die in Residuen nicht verbleiben sollte. Bei täglichen Marktdaten entspricht ein Handelstag-Lag nicht immer einem Kalendertag-Lag. Intraday-Daten können Tageszeit- und Overnight-Effekte aufweisen. Für ein saisonales Modell können saisonale Lags oder eine saisonale Diagnose passender sein. Ein allgemeiner einzelner Grenzwert kann diese Struktur verdecken.
Wer viele Werte von \(h\), Transformationen, Vermögenswerte oder Modellordnungen ausprobiert und nur den kleinsten p-Wert meldet, ignoriert diese Suche bei der ausgewiesenen Signifikanz. Nenne den Lagbereich und die Entscheidungsregel vor der Interpretation oder berücksichtige die größere Suche im Inferenzplan.
Das Autokorrelationsdiagramm zusammen mit der gemeinsamen Statistik lesen
Ein Autokorrelationsdiagramm enthält oft ungefähre Einzel-Lag-Bänder wie \(\pm1.96/\sqrt{n}\). Unter einem einfachen Weißrauschmodell können sie einen einzelnen Stichprobenwert markieren, sind aber kein simultanes 95%-Band für alle Lags. Viele Balken einzeln zu betrachten erhöht die Wahrscheinlichkeit, dass einer zufällig eine Grenze überschreitet. Der Ljung–Box-Test stellt eine gemeinsame Frage zum vorab festgelegten Lagbereich und verwendet eine Referenzverteilung für die Gesamtstatistik.
Ein einzelner relativ großer oder mehrere moderate Autokorrelationswerte können die gemeinsame Statistik erhöhen. Prüfe nach dem Test die lag-spezifischen Terme \(n(n+2)\hat\rho_k^2/(n-k)\) und das ACF-Diagramm. Ein Balken außerhalb eines heuristischen Bandes ist nicht automatisch ein signifikantes Portmanteau-Ergebnis; ebenso garantiert nicht, dass alle Balken innerhalb ihrer Einzelbänder liegen, eine insignifikante gemeinsame Statistik.
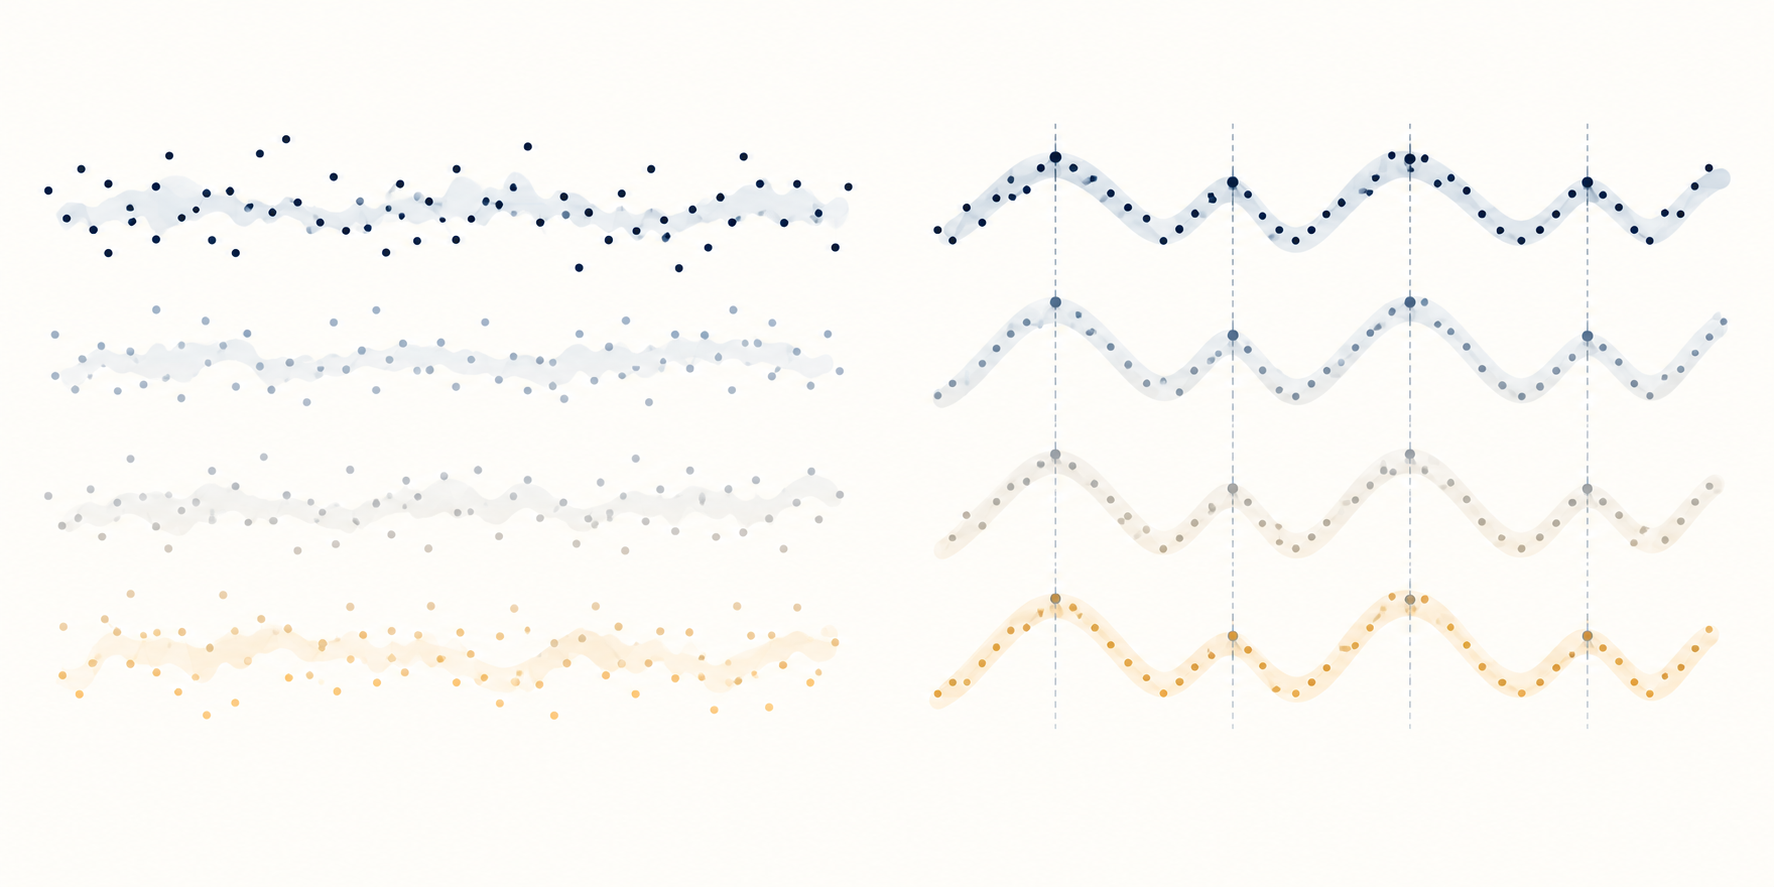
Roh-Renditen, Modellresiduen und quadrierte Residuen unterscheiden
Auf vorzeichenbehaftete Renditen angewandt fragt der Test, ob ihre lineare Autokorrelation bis Lag \(h\) gemeinsam null ist. Auf geschätzte Residuen angewandt fragt er, ob das Modell ähnliche lineare Abhängigkeit hinterlassen hat. Eine Zurückweisung kann dazu führen, Mittelwertspezifikation, Zeitstempel, Marktkalender und Residualdiagramme zu prüfen; sie identifiziert aber nicht selbst den fehlenden Term.
Prüfen, ob überlappende Renditefenster Abhängigkeit erzeugen
Die Definition der Beobachtung kann Autokorrelation erzeugen, selbst wenn die zugrunde liegenden Ein-Perioden-Renditen unkorreliert sind. Eine rollierende Rendite über fünf Sitzungen und die nächste Fünf-Sitzungen-Rendite teilen beispielsweise vier Tagesrenditen. Diese Überlappung verbindet benachbarte Beobachtungen mechanisch. Ljung–Box kann in der konstruierten Reihe korrekt die Nullhypothese verwerfen, ohne zu zeigen, dass eine nicht überlappende Tagesrendite prognostizierbar war.
Gib an, ob es sich um Tagesrenditen, rollierende Mehrtagesrenditen oder Residuen eines Modells überlappender Ergebnisse handelt. Richte Sitzungskalender, Schlusskurszeitpunkte und Overnight-Intervall an der ökonomischen Frage aus. Wenn überlappende Horizonte notwendig sind, verwende passende Inferenz und Referenzverteilungen, statt das Ergebnis als eigenständigen Handelsvorteil zu deuten.
Volatilitätscluster können auftreten, obwohl vorzeichenbehaftete Renditen kaum Autokorrelation zeigen. Das Quadrieren der Residuen ändert die Frage: Autokorrelation in quadrierten oder absolut standardisierten Residuen kann Abhängigkeit im Ausmaß der Renditen anzeigen. McLeod und Li untersuchen quadrierte Residualautokorrelationen als Diagnose nichtlinearer Abhängigkeit nach ARMA-Anpassung. Auch das belegt kein einziges Volatilitätsmodell. Der Leitfaden zum ARCH-LM-Test behandelt gezielter ARCH-artige Abhängigkeit; der GARCH-Leitfaden erklärt die Modellierung bedingter Varianz.
Nullautokorrelation ist eine schwächere Bedingung als Unabhängigkeit. Eine Reihe kann bei den getesteten Lags unkorreliert sein und dennoch über nichtlineare Transformationen, bedingte Varianz, Verteilungsschwänze oder Regime abhängen. Die Ljung–Box-Statistik sagt für sich genommen auch nichts über Normalität, Stationarität, Kausalstruktur oder Renditen nach Ausführungskosten aus.
Die Referenzverteilung nach einer Parameterschätzung prüfen
Die einfache Chi-Quadrat-Approximation hängt von Modell, Residuenberechnung, Stichprobengröße und Parameterschätzung ab. Wird zuerst ein ARMA-Modell angepasst, sind die Residualautokorrelationen geschätzt und keine Korrelationen direkt beobachteter Innovationen. Die übliche Freiheitsgradkorrektur ist eine praktische asymptotische Konvention, keine Garantie für exakte Genauigkeit in endlichen Stichproben für jede Spezifikation.
Kleine Stichproben, ein großer Lagbereich, nahezu ausgleichende AR- und MA-Wurzeln, Ausreißer, bedingte Heteroskedastizität oder serielle Abhängigkeit außerhalb der angepassten Modellfamilie können die Approximation unzuverlässiger machen. Eine Zurückweisung kann auf einen falsch spezifizierten Mittelwert, Datenqualitätsprobleme oder eine ungeeignete Referenzverteilung hinweisen. Eine Nicht-Zurückweisung kann geringe Teststärke oder eine Lagwahl widerspiegeln, die die interessierende Abhängigkeit ausließ.
Nutze bei komplexen oder nicht standardmäßigen Modellen ein Diagnoseverfahren mit einer zur Anpassung passenden Referenzverteilung. Alternativ kann eine begründete Bootstrap-Kalibrierung die Schätzung wiederholen. Iid-Residuen erneut zu ziehen ist nicht automatisch gültig, wenn Abhängigkeit oder veränderliche Varianz im Mittelpunkt steht. Beschreibe das Resampling und trenne Modellauswahl von der abschließenden Bewertung.
Eine Zurückweisung als Diagnoseanlass lesen, nicht als Handelssignal
Prüfe nach einer Zurückweisung die Autokorrelationsfunktion, bei Bedarf die partielle Autokorrelation, den Zeitpunkt der Residuen und die Lag-Beiträge zu \(Q_{LB}\). Überlege, ob das Muster kurzlebig, saisonal, durch einen fehlenden Mittelwertterm verursacht oder in quadrierten Residuen konzentriert ist. Eine Modelländerung sollte einer begründeten Spezifikationsfrage folgen und auf Daten bewertet werden, die nicht zur Auswahl dienten.
Für eine Handelsregel ist Prognostizierbarkeit in der Stichprobe kein ausführbarer Vorteil. Eine Ein-Schritt-Prognose muss vor der Order verfügbar sein, in chronologischen Hold-outs bestehen und Geld-Brief-Spanne, Markteinfluss, Gebühren, Finanzierung, Wertpapierleihe und Turnover berücksichtigen. Der Ljung–Box-Test testet weder den Nettogewinn einer Strategie noch beweist er, dass eine Zurückweisung außerhalb der Stichprobe anhält.
Berichte die Beobachtungsdefinition und -zahl, getestete Reihe, Transformationen, Laggrenze, einzelne Autokorrelationen oder das Diagramm, Testvariante, Referenzfreiheitsgrade, Statistik, p-Wert und Signifikanzniveau. Bei Finanzrenditen nenne den Umgang mit Handelssitzungen, fehlenden Werten, überlappenden Horizonten und angepasster bedingter Varianz. So lässt sich erkennen, was der Test aussagt und welche Fragen offenbleiben.
Box und Pierces Arbeit von 1970 entwickelt die Gesamtstatistik der Residualautokorrelation. Ljung und Box schlagen in ihrer Arbeit von 1978 die Anpassung für endliche Stichproben vor. McLeod und Lis Arbeit von 1983 untersucht quadrierte Residualautokorrelationen. Die NIST-Referenz zu Box–Ljung fasst Statistik und Freiheitsgradkorrektur für Residuen zusammen. Weitere Diagnosen behandeln die Leitfäden zu Varianzratentests, ARCH-LM und GARCH-Volatilitätsclustern.
Häufige Fragen
Q1Beweist ein nicht signifikanter Ljung–Box-Test, dass die Residuen weißes Rauschen sind?
Nein. Die ausgewählten Autokorrelationen waren nicht groß genug, um die gemeinsame Nullhypothese auf dem gewählten Niveau zu verwerfen. Abhängigkeit bei anderen Lags, nichtlineare Abhängigkeit, Volatilitätscluster oder geringe Teststärke können verbleiben.
Q2Welche Freiheitsgrade sollte ich für angepasste ARMA-Residuen verwenden?
Bei positiven Freiheitsgraden ist \(h-p-q\) die übliche Konvention für Residuen eines ARMA(\(p,q\))-Modells. Saisonale und spezielle Modelle können andere Regeln erfordern. Stimme die Referenzverteilung auf das konkrete Modell und die Implementierung ab.
Q3Kann Ljung–Box ein profitables Renditemuster erkennen?
Nein. Der Test diagnostiziert gemeinsame Autokorrelation bis zu ausgewählten Lags. Eine Prognose- oder Handelsbehauptung benötigt eine vorab festgelegte Echtzeitregel, chronologische Out-of-Sample-Evidenz und realistische Ausführungskosten.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was ist die Nullhypothese eines Ljung–Box-Tests bis Lag h?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Detaillierten Leitfaden lesenam GeldEine Lage, in der der Ausübungspreis einer Option nahe am Marktpreis ihres Basiswerts liegt. Der innere Wert kann gering oder null sein, während wegen verbleibender Zeit und Unsicherheit noch eine Prämie bestehen kann.
Detaillierten Leitfaden lesen