

Schuldendienstquote der US-Haushalte (DSR) vs. DTI: Was misst die Fed?
Vergleiche die aggregierte Schuldendienstquote der US-Haushalte mit der Debt-to-Income-Quote einzelner Kreditnehmer. Erfahre, wie sich Nenner, Kreditdatenmethode und Aussagegrenzen unterscheiden.
In diesem LeitfadenDie DSR der Fed ist eine aggregierte Quote
Kurze Zusammenfassung
Die Schuldendienstquote der US-Haushalte (DSR) der Federal Reserve setzt die geschätzten erforderlichen Schuldenzahlungen aller erfassten US-Haushalte ins Verhältnis zum gesamtwirtschaftlichen verfügbaren persönlichen Einkommen. Die Debt-to-Income-Quote (DTI) eines Kreditnehmers vergleicht dagegen dessen monatliche Schuldenzahlungen mit dem monatlichen Bruttoeinkommen. Die Bezeichnungen klingen ähnlich, doch Grundgesamtheit, Nenner und Verwendungszweck unterscheiden sich.
Die DSR der Fed ist eine aggregierte Quote
Die Schuldendienstquote der Haushalte fragt, wie groß die planmäßigen Zahlungen auf Haushaltsschulden im Verhältnis zum verfügbaren persönlichen Einkommen der US-Wirtschaft sind. Kurz gefasst:
DSR der Haushalte = geschätzte erforderliche Schuldenzahlungen aller Haushalte ÷ verfügbares persönliches Einkommen insgesamt
Das ist eine makroökonomische Quote aus zwei Gesamtwerten. Sie ist weder der Durchschnitt der DTI-Werte aller Kreditnehmer noch der Anteil im Budget eines mittleren Haushalts oder der Einkommensanteil, den eine typische Familie tatsächlich an Kreditgeber gezahlt hat. Die Federal Reserve veröffentlicht eine Gesamtquote sowie Komponenten für Hypotheken und Verbraucherkredite. Beide Komponenten verwenden denselben gesamtwirtschaftlichen Einkommensnenner. Vor der Rundung ergeben ihre Quoten zusammen die Gesamt-DSR. Die [Methodik der Fed zur Schuldendienstquote der Haushalte]({source:fedHouseholdDebtServiceRatioMethodology}) beschreibt diese Berechnung.
„Schuldendienst“ meint hier die während eines Zeitraums fälligen Zahlungen, nicht den ausstehenden Schuldenstand. Die DSR misst somit einen Zahlungsstrom. Sie kann steigen oder fallen, wenn sich die planmäßigen Zahlungen, das aggregierte verfügbare Einkommen oder beides verändern. Schuldenbestand und Rückzahlungsbelastung hängen zusammen, beantworten aber unterschiedliche Fragen.
Was fließt in die aktuelle DSR ein?
Die aktuelle Methode der Federal Reserve schätzt erforderliche Zahlungen für Hypotheken, Verbraucherkredite wie Studien- und Autokredite sowie Kreditlinien. Sie verwendet monatliche Angaben zu planmäßigen Zahlungen aus Kreditbüro-Datensätzen und skaliert die Stichprobe anschließend auf die US-Bevölkerung hoch, die diese Daten abbilden. Das Consumer Credit Panel ist eine anonymisierte Stichprobe Erwachsener mit Kreditauskunft. Es ist keine Vollerhebung sämtlicher Rechnungen oder Barzahlungen aller Menschen. Die [aktuelle DSR-Methodik der Fed]({source:fedHouseholdDebtServiceRatioMethodology}) und die [Methodennotiz zum Schuldendienst der Haushalte]({source:fedHouseholdDebtServiceMethodologyNote}) erläutern diese Grenzen.
Die aktuelle Kennzahl umfasst gemeldete planmäßige Zahlungen sowohl für überfällige als auch für ordnungsgemäß bediente Konten. Bei Kreditkarten ist die gemeldete Zahlung die vorgeschriebene Mindestzahlung, nicht der gesamte Saldo, den Karteninhaber vielleicht freiwillig begleichen. Gemeinsame Kreditkonten können in den Auskünften mehrerer Kreditnehmer erscheinen. Die Methode bereinigt solche Fälle, damit dieselbe Verpflichtung nicht doppelt gezählt wird. Da die Daten fällige Verpflichtungen erfassen, ist die DSR keine direkte Summe der Zahlungen, die Haushalte tatsächlich in bar geleistet haben. {source:fedHouseholdDebtServiceMethodologyNote}
Der Nenner ist das verfügbare persönliche Einkommen (DPI) aus den US-amerikanischen Volkswirtschaftlichen Gesamtrechnungen. Das Bureau of Economic Analysis (BEA) definiert DPI als persönliches Einkommen abzüglich laufender persönlicher Steuern: Es ist das Einkommen, das Personen zum Ausgeben oder Sparen bleibt. Es handelt sich um eine gesamtwirtschaftliche Größe, nicht um das Nettoeinkommen ausschließlich jener Schuldner, die in der Kreditbüro-Stichprobe erfasst sind. Die [DPI-Definition des BEA]({source:beaDisposablePersonalIncome}) und die [DSR-Methodik der Fed]({source:fedHouseholdDebtServiceRatioMethodology}) erläutern den Nenner.
Die Hypothekenkomponente kann Grundsteuern, Wohngebäude- und Hypothekenversicherungen enthalten, wenn der Kreditdienstleister sie über ein Treuhand- oder Escrow-Konto einzieht und als Teil der planmäßigen Hypothekenzahlung meldet. Das ist ein Merkmal der aktuellen Kreditbüromethode. Deshalb misst die aktuelle Reihe nicht genau dasselbe Zahlungskonzept wie die frühere Schätzung, die auf Tilgung und Zinsen ausgerichtet war. {source:fedHouseholdDebtServiceMethodologyNote}
Ein hypothetisches Beispiel erklärt den Prozentwert
Angenommen, die vom Maß erfassten erforderlichen Zahlungen betragen in einem Quartal insgesamt 18 Milliarden US-Dollar und das verfügbare persönliche Einkommen in den USA 450 Milliarden US-Dollar. Die beispielhafte DSR lautet dann:
18 Milliarden US-Dollar ÷ 450 Milliarden US-Dollar = 0,04 = 4 %
Das bedeutet: Unter diesen Annahmen entsprechen die erfassten planmäßigen Schuldzahlungen 4 % des aggregierten DPI in diesem Quartal. Es bedeutet nicht, dass jeder Haushalt 4 % seines eigenen Einkommens für Schulden ausgibt. Eine Familie hat vielleicht keine gemeldeten Schulden, eine andere eine hohe Hypothekenrate, und viele liegen zwischen diesen Fällen. Die Quote aus Gesamtwerten bewahrt den Maßstab der gesamten Wirtschaft, zeigt aber nicht, wie sich die Belastung auf Familien verteilt.
Die Komponenten lassen sich genauso lesen. Betrügen hypothetische Hypothekenzahlungen 12 Milliarden US-Dollar und Zahlungen auf Verbraucherschulden 6 Milliarden, entsprechen sie rund 2,67 % und 1,33 % desselben Nenners von 450 Milliarden US-Dollar. Vor der Rundung ergeben sie zusammen 4 %. Die Zahlen sind zur Veranschaulichung erfunden und keine veröffentlichte Beobachtung der Federal Reserve. Die Reihe erscheint vierteljährlich und saisonbereinigt. Bei tatsächlichen Daten solltest du deshalb die ausgewiesenen Einheiten und Hinweise der Veröffentlichung verwenden. {source:fedHouseholdDebtServiceRatioMethodology}
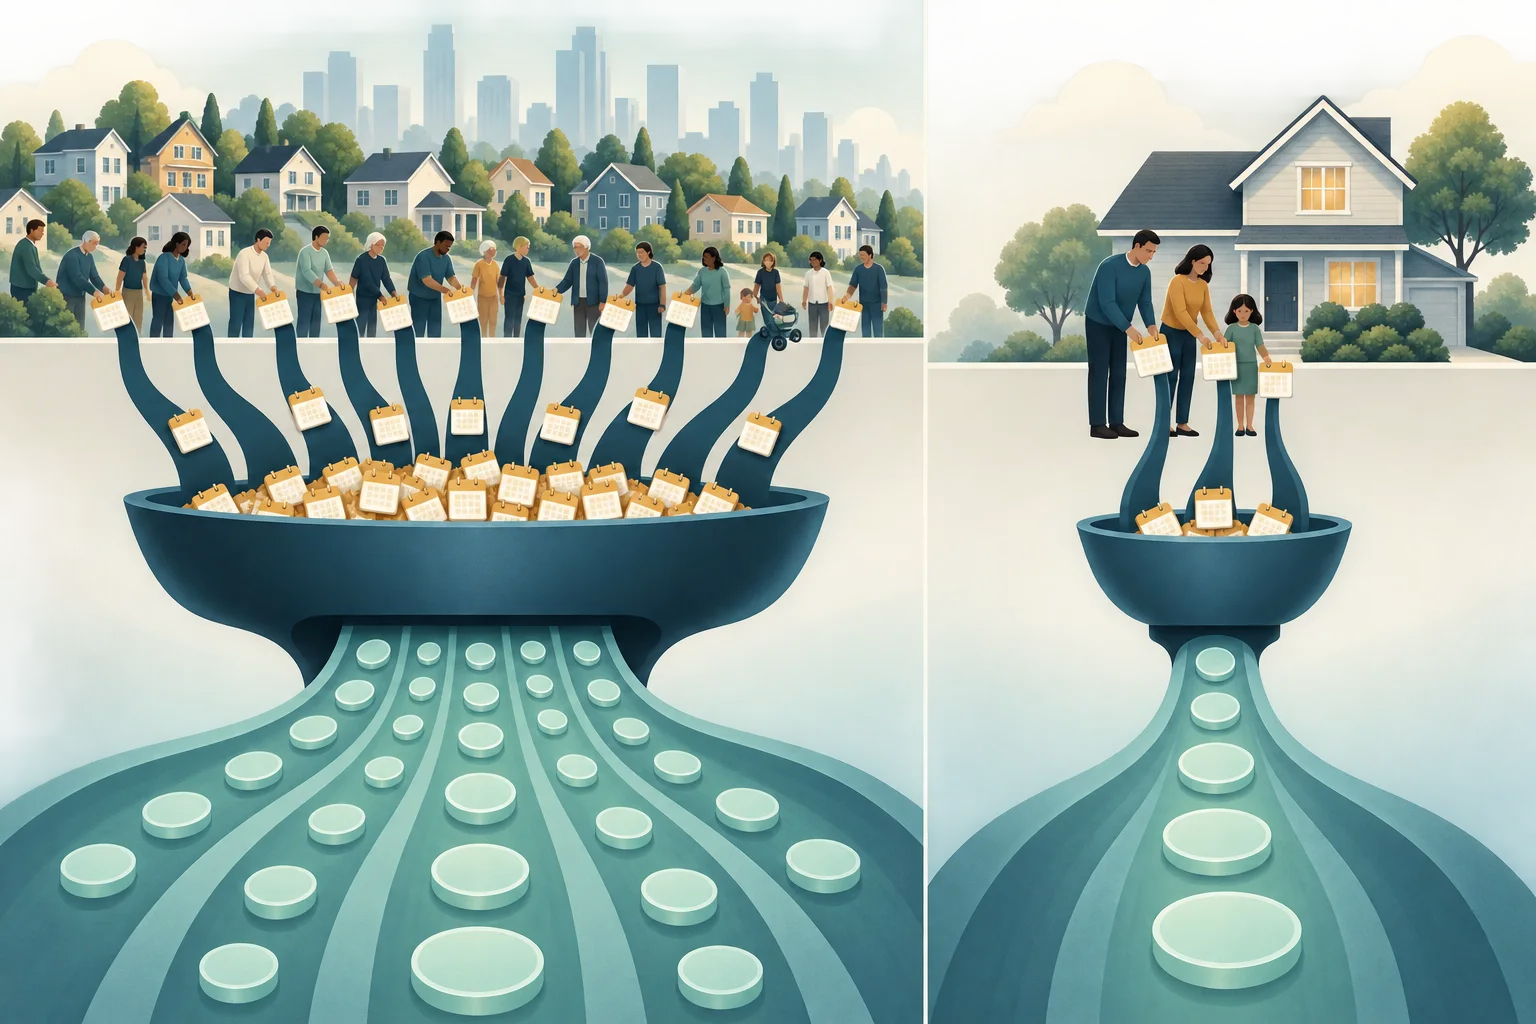
Die DTI eines Kreditnehmers beantwortet eine andere Frage
Eine Debt-to-Income-Quote wird üblicherweise für einen einzelnen Kreditnehmer oder einen Kreditantrag berechnet. Das US Consumer Financial Protection Bureau (CFPB) beschreibt sie als monatliche Schuldenzahlungen geteilt durch das monatliche Bruttoeinkommen. Kreditgeber nutzen sie als einen Faktor, um einzuschätzen, ob ein Kreditnehmer die vorgeschlagenen Zahlungen tragen kann. Grenzwerte können sich je nach Kreditgeber und Kreditprodukt unterscheiden. Die [CFPB-Erklärung zur Debt-to-Income-Quote]({source:cfpbDebtToIncomeRatio}) beschreibt das Maß.
DTI eines Kreditnehmers = monatliche Schuldenzahlungen dieser Person ÷ deren monatliches Bruttoeinkommen
Hat ein Antragsteller zum Beispiel monatliche Schuldenzahlungen von 2.000 US-Dollar und ein monatliches Bruttoeinkommen von 6.000 US-Dollar, beträgt die DTI etwa 33,3 %. Zähler und Nenner beziehen sich auf dieselbe Person und denselben Monat. Ein Kreditgeber kann eigene Regeln dafür anwenden, welche Schulden und geplanten Wohnkosten einzubeziehen sind. Für einen konkreten Antrag gelten daher die Vorgaben dieses Kreditgebers. Das Beispiel veranschaulicht eine Berechnung und ist weder eine Kreditempfehlung noch ein allgemeiner Genehmigungsgrenzwert.
Die DSR der Federal Reserve unterscheidet sich in mehreren Punkten von der DTI:
- Ihr Zähler schätzt erforderliche Zahlungen über die von den Daten abgebildete US-Bevölkerung hinweg, statt die Verpflichtungen eines einzelnen Antragstellers zu erfassen.
- Ihr Nenner ist das aggregierte verfügbare persönliche Einkommen nach laufenden persönlichen Steuern, nicht das monatliche Bruttoeinkommen eines Kreditnehmers.
- Sie ist eine vierteljährliche makroökonomische Statistik. Eine DTI wird bei der Kreditprüfung üblicherweise aus Monatswerten berechnet.
- Sie verfolgt die nationale Zahlungslast und entscheidet nicht, ob ein Kreditgeber einen bestimmten Antrag genehmigt.
Eine aggregierte DSR von 4 % sollte nicht so mit einer DTI von 33,3 % verglichen werden, als würde man einen einzelnen Kreditnehmer auf derselben Skala dem nationalen Durchschnitt gegenüberstellen. Die unterschiedlichen Abgrenzungen und Nenner sind beabsichtigt: Jedes Maß beantwortet eine andere Frage.
Die Methodenänderung 2024 unterbricht die Zeitreihe
Ab der Veröffentlichung für das zweite Quartal 2024 wechselte die Federal Reserve zur kreditbürobasierten DSR-Methode. Früher schätzte der Board Zahlungen anhand ausstehender Salden, durchschnittlicher Zinssätze und angenommener Laufzeiten aus mehreren Datenquellen. Die aktuelle Methode nutzt gemeldete planmäßige Zahlungen in der Kreditbüro-Stichprobe. Bestimmte Treuhandkosten fließen ebenfalls ein, wenn sie Bestandteil der gemeldeten Zahlung sind. Die [aktuelle DSR-Methodik der Fed]({source:fedHouseholdDebtServiceRatioMethodology}) und die [Methodennotiz]({source:fedHouseholdDebtServiceMethodologyNote}) beschreiben den Wechsel.
Die Reihe nach der aktuellen Methode beginnt 2005, als die Kreditbürodaten die benötigten Kontotypen abdecken. Die frühere Reihe reicht von 1980 bis 2024, bleibt archiviert, wird aber nicht mehr aktualisiert. Beide Reihen können eine ähnliche übergeordnete Entwicklung zeigen und sich dennoch in Niveau oder Verlauf unterscheiden: Sie schätzen Zahlungen mit verschiedenen Methoden und erfassen leicht unterschiedliche Zahlungskonzepte. Der Überlappungszeitraum hilft, den Übergang zu verstehen, rechtfertigt aber nicht, die Reihen ohne sichtbare Trennung zu einer durchgehenden Kennzahl zusammenzufügen. Die [DSR-Methodik der Fed]({source:fedHouseholdDebtServiceRatioMethodology}) und der [Hinweis zum Ende der Financial Obligations Ratio]({source:fedFinancialObligationsRatioDiscontinuation}) dokumentieren die Reihen.
Kennzeichne bei einem langen Zeitdiagramm, welche Methode für jede Beobachtung gilt. Wenn der Vergleich das zweite Quartal 2024 überschreitet, zeige den Übergang ausdrücklich oder stelle die Methoden getrennt dar. Wechselt ein Diagramm ab 1980 stillschweigend 2005 oder 2024 zur neuen Methode, kann ein Teil der sichtbaren Veränderung auf die Messung zurückgehen und nicht allein auf das Verhalten der Haushalte. Prüfe Datum, Einheiten, Saisonbereinigung und Methodennotiz der heruntergeladenen Datenversion.
Die DSR erfasst nicht alle Verpflichtungen eines Haushalts
Die DSR deckt bestimmte Schuldzahlungen ab; sie ist kein vollständiges Haushaltsbudget. Regelmäßige Kosten wie Miete, Versorgungsleistungen, Lebensmittel, Kinderbetreuung und medizinische Ausgaben gehören nicht alle zu den Schuldendienstzahlungen im Zähler. Einige Grundsteuern oder Versicherungen können enthalten sein, wenn sie über ein Escrow-Konto zusammen mit der gemeldeten Hypothekenzahlung eingezogen werden. Das macht die Reihe aber nicht zu einem vollständigen Maß für Wohn- oder Lebenshaltungskosten. {source:fedHouseholdDebtServiceMethodologyNote}
Leser können außerdem auf die Financial Obligations Ratio (FOR) der Federal Reserve stoßen, eine separate und breiter gefasste Reihe, die früher zusätzliche regelmäßige Verpflichtungen zur DSR hinzurechnete. Der Board stellte die FOR nach dem dritten Quartal 2023 ein, weil keine hochwertigen Daten zu Wohngebäudeversicherungen und Grundsteuerzahlungen vorlagen. Die historische FOR kann Kontext liefern, ist aber kein aktuell fortgeschriebenes Ersatzmaß für die DSR. Der [Hinweis der Fed zur Einstellung der FOR]({source:fedFinancialObligationsRatioDiscontinuation}) erläutert den Grund.
Deshalb bedeutet eine niedrigere DSR nicht automatisch, dass jedem Haushalt mehr Geld für freiwillige Ausgaben zur Verfügung steht. Die aggregierten Zähler und Nenner zeigen Unterschiede bei Mieten, Ersparnissen, Steuern außerhalb der DPI-Definition laufender persönlicher Steuern und anderen Haushaltsausgaben nicht. Sie weisen auch nicht aus, welche Haushalte die Verpflichtungen tragen.
Was eine Veränderung der DSR aussagen kann – und was nicht
Eine steigende DSR bedeutet, dass die geschätzten erforderlichen Zahlungen im Verhältnis zum aggregierten DPI zugenommen haben. Die Quote kann steigen, weil planmäßige Zahlungen höher ausfallen, weil das aggregierte verfügbare Einkommen sinkt oder weil beides passiert. Eine fallende Quote kann geringere erforderliche Zahlungen, ein höheres Gesamteinkommen oder beides widerspiegeln. Um die Bewegung zu erklären, solltest du die Hypotheken- und Verbraucherkreditkomponenten getrennt prüfen und Zähler und Nenner vergleichen, statt allein die Zinssätze als Ursache zu nennen.
Die Quote hilft, eine breite Zahlungslast und ihre zeitliche Entwicklung zu beschreiben. Sie zeigt weder die DTI des mittleren Haushalts noch den Anteil säumiger Kreditnehmer, wer kurz vor einem Zahlungsausfall steht, ob ein neuer Kredit für eine bestimmte Person tragbar ist oder ob Haushalte sich finanziell sicher fühlen. Dafür braucht es Verteilungen auf Kreditnehmerebene, Daten zu Zahlungsrückständen oder Salden sowie Informationen zu Ausgaben und Vermögen. Die Methode erfasst planmäßige Zahlungen sowohl für überfällige als auch für ordnungsgemäß bediente Konten. Sie ist daher kein Maß für erfolgreich geleistete Rückzahlungen. {source:fedHouseholdDebtServiceMethodologyNote}
Der Zusammenhang zwischen Schulden und Wirtschaft kann in beide Richtungen wirken. Mehr Kreditaufnahme kann künftige planmäßige Zahlungen erhöhen. Einkommenswachstum kann dieselbe Zahlung relativ zum DPI kleiner machen. Änderungen der Kreditbedingungen oder der Zusammensetzung der Kreditaufnahme können Zahlungen verändern, ohne dass sich die Gesamtschulden im gleichen Maß bewegen. Das sind mögliche Wirkungskanäle, keine Ursachen, die sich allein aus der DSR ablesen lassen. Nutze die Quote, um das Verhältnis von Zahlungen zu Einkommen zu beschreiben, und prüfe weitere Daten, bevor du einen Kausalzusammenhang behauptest.
Auch Änderungen der Zinssätze können die planmäßigen Zahlungen zu unterschiedlichen Zeitpunkten erreichen. Die Rate eines Darlehens mit festem Zinssatz kann gleich bleiben, bis es refinanziert oder der Vertrag geändert wird. Ein neues Darlehen oder eine Anpassung des variablen Zinssatzes kann sich früher auf Zahlungen auswirken. Eine Änderung des Leitzinses zeigt daher für sich allein nicht, welche DSR-Komponente sich wann verändert. Vergleiche die Hypotheken- und Verbraucherkreditreihen mit Daten zu Kreditzinsen, Kreditvergabe und Einkommen, bevor du eine Bewegung der Geldpolitik zuschreibst.
So liest du eine veröffentlichte DSR-Beobachtung
Prüfe zunächst Veröffentlichungsdatum und Quartal. Die DSR-Seite der Federal Reserve zeigt die aktuelle Reihe, ihre Hypotheken- und Verbraucherkreditkomponenten sowie eine Methodenbeschreibung. Stelle fest, ob die Beobachtung nach der Kreditbüromethode berechnet wurde und ob eine Grafik zusätzlich die archivierte ältere Reihe zeigt. Wenn ein Artikel oder eine Grafik einen einzelnen Wert nennt, bewahre die verwendete Datenversion auf, da statistische Schätzungen revidiert werden können. {source:fedHouseholdDebtServiceRatioMethodology}
Frage dich dann, welche Frage du beantworten willst. Für die nationalen planmäßigen Zahlungslasten ist die DSR relevant. Geht es um die Verschuldung eines Antragstellers im Verhältnis zum Einkommen, berechne dessen DTI nach den Definitionen des Kreditgebers. Geht es um die ausstehenden Haushaltsschulden im Verhältnis zur Wirtschaft, nutze eine Schuldenstandskennzahl wie Schuldenquote zum BIP. Für den Einkommensnenner der DSR siehe die [BEA-Definition des verfügbaren persönlichen Einkommens]({source:beaDisposablePersonalIncome}).
Die Namen ähneln sich, doch die Interpretation ist nicht austauschbar: Die DSR setzt aggregierte erforderliche Zahlungen zum gesamten verfügbaren persönlichen Einkommen nach Steuern ins Verhältnis. Die DTI vergleicht die monatlichen Schuldenzahlungen eines einzelnen Kreditnehmers mit dessen Bruttoeinkommen. Nenne bei jeder Kennzahl die Grundgesamtheit, den Nenner, den Zeitraum und die Methode.
Häufige Fragen
Q1Bedeutet eine niedrige DSR, dass die typische Familie nur wenig Schuldendruck hat?
Nicht für sich genommen. Die DSR ist eine Quote aus nationalen Gesamtwerten und zeigt nicht, wie sich die Zahlungen auf Haushalte verteilen. Einzelne Familien können stark belastet sein, obwohl die aggregierte Quote niedrig ist.
Q2Ist die aktuelle DSR der Federal Reserve direkt mit der älteren Reihe vergleichbar?
Nur mit Vorsicht. Die aktuelle Methode nutzt gemeldete planmäßige Zahlungen aus Kreditbürodaten und beginnt 2005. Die ältere Methode schätzte Zahlungen aus Salden, Zinssätzen und Laufzeiten und ist inzwischen archiviert. Kennzeichne den Methodenwechsel bei Vergleichen über diesen Zeitraum.
Q3Umfasst die DSR Miete und alle Haushaltsrechnungen?
Nein. Ihr Zähler umfasst bestimmte Schuldzahlungen. Die breitere Financial Obligations Ratio war eine separate historische Reihe und wird nicht mehr aktualisiert. Normale Lebenshaltungskosten gehören nicht sämtlich zur DSR.
Q4Kann ich anhand der DSR der Fed prüfen, ob ich für eine Hypothek infrage komme?
Nein. Ein Kreditgeber beurteilt einen Antrag anhand seiner eigenen Vergaberegeln und Informationen über den einzelnen Kreditnehmer. Die DSR ist eine nationale Makrostatistik, kein persönlicher Leistbarkeitstest und keine Genehmigungsschwelle.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was ist der Nenner der DSR der Haushalte der Federal Reserve?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Verfahren, bei dem die Pflicht zur Vertragserfüllung nach einer Ausübungsmitteilung dem Verkäufer zugeteilt wird und eine Lieferung oder ein Kauf von Aktien entstehen kann.
Detaillierten Leitfaden lesenGeld-Brief-SpanneDie Differenz zwischen dem besten Geld- und Briefkurs eines Kontrakts. Sie beschreibt einen impliziten Kostenanteil beim Ein- und Ausstieg und kann bei geringerer Liquidität größer werden.
Detaillierten Leitfaden lesen