

Hayashi-Yoshida-Kovarianzschätzer: Asynchron beobachtete Preise erklärt
Erfahren Sie, wie der Hayashi-Yoshida-Schätzer überlappende Renditeintervalle nutzt, um bei zeitversetzten Preisbeobachtungen die integrierte Kovarianz zu schätzen, und wo die Methode an ihre Grenzen stößt.
In diesem LeitfadenWarum die Kovarianz von Vermögenspreisen bei unterschiedlichen Handelszeiten schwer zu schätzen ist
Kurze Zusammenfassung
Der Hayashi-Yoshida-Schätzer (HY) misst die integrierte Kovarianz zweier Preisreihen, deren Beobachtungen zu unterschiedlichen Zeitpunkten eintreffen. Er multipliziert Renditezuwächse, wenn sich ihre Zeitintervalle überschneiden. Deshalb muss der Preis eines Vermögenswerts nicht zuerst auf die Zeitstempel des anderen interpoliert werden. In seiner klassischen Form behandelt HY asynchrone Abtastung unter einem Diffusionsmodell; er entfernt weder Markt-Mikrostrukturrauschen noch macht er aus einer Kovarianzschätzung eine Prognose.
Warum die Kovarianz von Vermögenspreisen bei unterschiedlichen Handelszeiten schwer zu schätzen ist
Zwei Vermögenswerte können während derselben Marktstunden gehandelt werden und dennoch zu unterschiedlichen Zeitpunkten neue Trades oder Quotes aufweisen. Bei einer liquiden Aktie können viele Kurse erscheinen, während eine weniger aktive Aktie längere Zeit keine neue Transaktion oder Notierung hat. Ihre beobachteten Preisänderungen liegen dann auf verschiedenen Zeitrastern. Gesucht sein kann die zeitgleiche gemeinsame Bewegung, aber ein Paar beobachteter Renditen deckt nicht zwingend dasselbe Intervall ab.
Eine vertraute Alternative ist, beide Reihen auf ein regelmäßiges Raster zu legen und jeweils den letzten beobachteten Preis fortzuschreiben. So entstehen ausgerichtete Renditespalten. Ein unverändert fortgeschriebener Preis ist jedoch keine neue unabhängige Beobachtung des latenten Preises. Die daraus entstehenden Nullrenditen und späteren Aufholbewegungen können die gemessene gemeinsame Bewegung verzerren. Epps dokumentierte, dass die beobachtete Korrelation von Aktienrenditen bei kürzeren Messintervallen sinken kann. Asynchrone Beobachtungen sind ein wichtiger Mechanismus neben anderen Effekten in Marktdaten. Dieses Muster bei kurzen Intervallen wird häufig Epps-Effekt genannt (Epps, 1979).
Hayashi und Yoshida schlugen einen Schätzer vor, der mit den ursprünglichen asynchronen Zuwächsen arbeitet, statt zuerst eine Interpolationsregel festzulegen. Ihre ursprüngliche Studie zeigte Konsistenz für Diffusionspreise unter Hochfrequenz-Abtastbedingungen (Hayashi & Yoshida, 2005); eine spätere Arbeit leitete asymptotische Normalität für ein allgemeines asynchrones Abtastdesign her (Hayashi & Yoshida, 2008). Der Kerngedanke ist leicht zu beschreiben, aber leicht falsch anzuwenden: Zuwächse werden nach überlappenden Zeitintervallen gepaart, nicht bloß nach benachbarten Zeitstempeln.
Legen Sie das Kovarianzziel vor der Berechnung fest
Seien \(X_t\) und \(Y_t\) die latenten effizienten Log-Preise zweier Vermögenswerte über einen gemeinsamen Horizont \([0,T]\). In einem einfachen kontinuierlichen Diffusionsmodell schreiben wir
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
mit der momentanen Korrelation der Brownschen Bewegungen \(d[W^X,W^Y]_t=\rho_t\,dt\). Das Ziel ist die integrierte Kovariation
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
Das ist eine Pfadgröße, die sich über das gewählte Beobachtungsfenster aufbaut. Sie ist weder die Kovarianz zweier statischer Preisniveaus noch automatisch eine Korrelation. Ihre Einheit ist das Produkt der Renditeeinheiten: Werden beide Log-Renditen in Prozentpunkten ausgedrückt, lautet die Einheit Prozentpunkt². Der Leitfaden zur Berechnung realisierter Volatilität behandelt das univariate Maß aus quadrierten Renditen; der Leitfaden zur quadratischen Variation in der Finanzwirtschaft erläutert die Pfadgröße, auf die sich realisierte Kovarianz mehrerer Reihen erstreckt.
Das Ziel kann positiv oder negativ sein. Eine positive integrierte Kovariation bedeutet, dass die Kreuzprodukte gleichzeitiger Preisänderungen tendenziell dasselbe Vorzeichen hatten; bei einer negativen Kovariation überwogen Produkte mit entgegengesetzten Vorzeichen. Keines der Vorzeichen belegt für sich, warum sich die Vermögenswerte gemeinsam bewegten, ob eines das andere verursachte oder ob eine Portfolioregel profitabel wäre.
Warum Synchronisierung mit dem letzten Kurs die Schätzung verzerren kann
Für eine gewöhnliche realisierte Kovarianz kann eine Analyse regelmäßige Zeitpunkte wählen und für jeden Vermögenswert den zuletzt verfügbaren Preis verwenden. Das ist bequem, doch das Ergebnis kann von der Rasterbreite und der Interpolationsregel abhängen. Ist ein Preis veraltet, wiederholen mehrere Rasterbeobachtungen denselben Quote. Eine spätere Aktualisierung kann dann wie eine einzelne Rendite wirken, die ein längeres Intervall abdeckt als die zugehörige Rendite des anderen Vermögenswerts.
Dadurch kann zeitgleiche Kovarianz in scheinbare Vorlauf- und Nachlaufterme verschoben oder bei immer feinerem Raster gegen null abgeschwächt werden. Epps’ empirischer Befund beschreibt, wie sich die beobachtete Korrelation bei kürzeren Messintervallen verändert. Spätere Arbeiten leiten Verzerrungen der Previous-Tick-Kovarianz her, wenn die Abtastung asynchron ist und beobachtete Preise zusätzlich Rauschen enthalten. Ein Rückgang der beobachteten Hochfrequenzkorrelation ist daher ein diagnostisches Muster, aber kein Beweis dafür, dass asynchrone Zeitpunkte die einzige Ursache sind.
HY vermeidet eine bestimmte Synchronisierungsentscheidung, indem die Intervalle der beobachteten Renditen erhalten bleiben. Damit wird die Qualität der Zeitstempel nicht nebensächlich: Beide Reihen brauchen weiterhin eine gemeinsame Uhr, korrekte Sitzungsgrenzen und eine klare Regel für Anfang und Ende des Horizonts. HY behebt auch keine verrauschten Transaktionspreise, fehlerhaften Quotes oder eine Mischung unterschiedlicher Handelssitzungen.
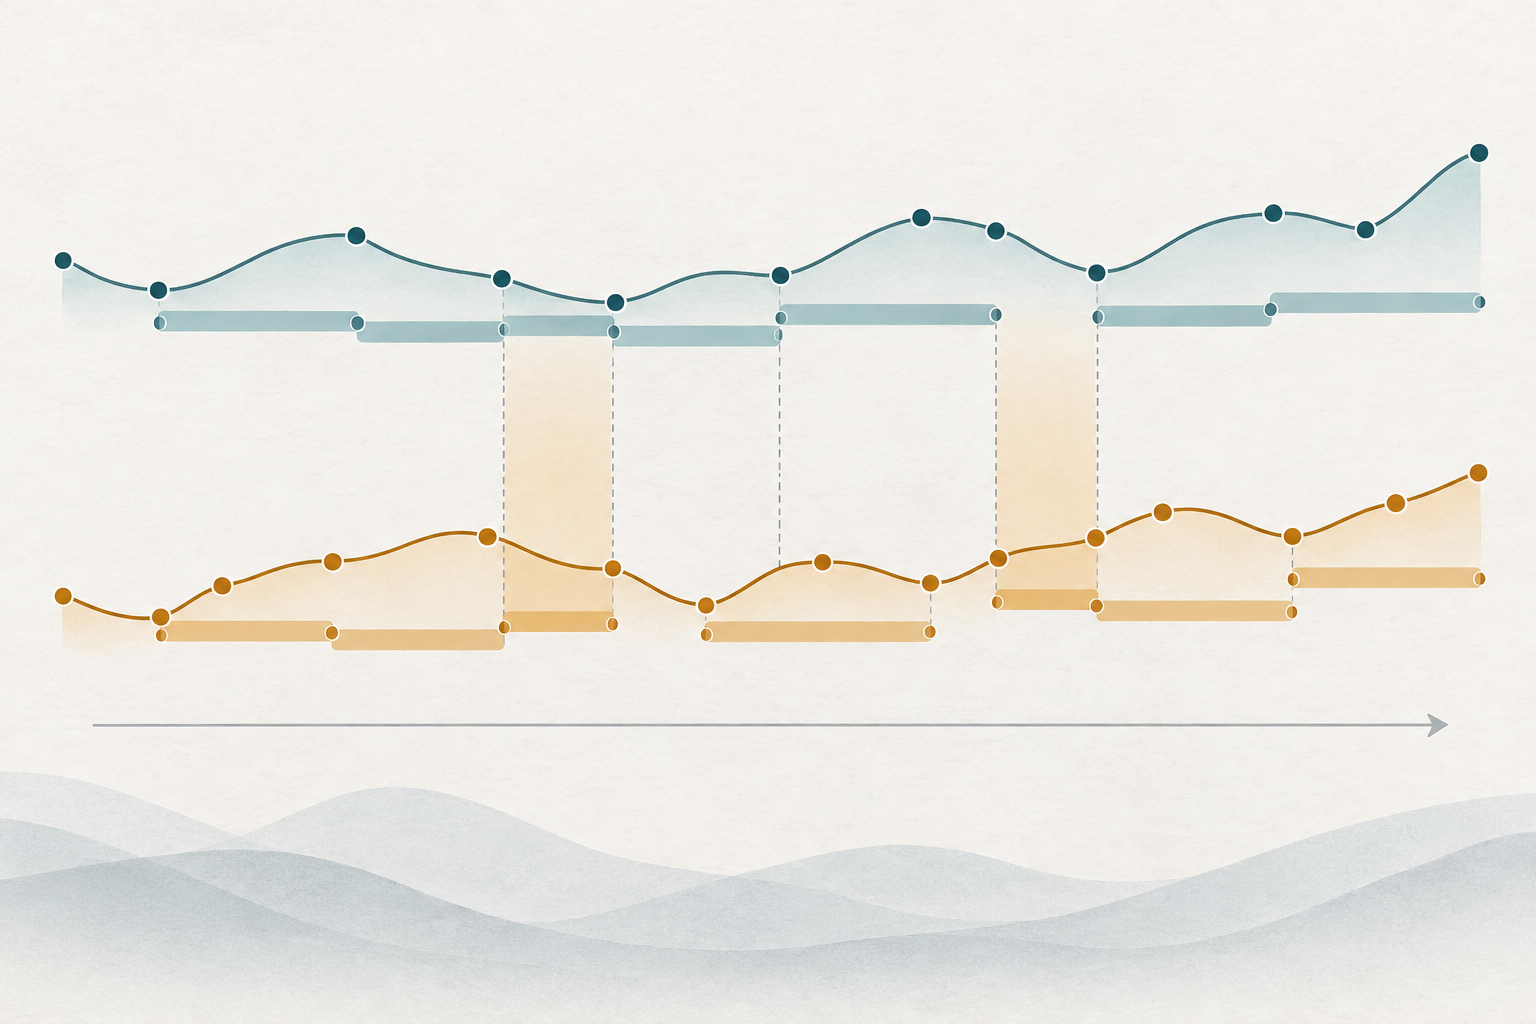
Renditen multiplizieren, wenn sich ihre Beobachtungsintervalle überschneiden
Angenommen, Vermögenswert \(X\) wird zu \(0=t_0<t_1<\cdots<t_n=T\) und Vermögenswert \(Y\) zu \(0=s_0<s_1<\cdots<s_m=T\) beobachtet. Die beobachteten Log-Renditezuwächse sind
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
Ordne jeder Rendite ihr Zeitintervall zu: \(I_i=(t_{i-1},t_i]\) und \(J_j=(s_{j-1},s_j]\). Der HY-Schätzer lautet
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
Die Indikatorfunktion nimmt ein Kreuzprodukt auf, wenn sich die beiden Renditeintervalle über eine positive Zeitspanne überschneiden. Ein gemeinsamer Endpunkt allein zählt nicht als Überlappung positiver Dauer. Ein Zuwachs kann sich mit mehreren Zuwächsen der anderen Reihe überschneiden; jedes solche Kreuzprodukt geht genau einmal ein. Die Methode schreibt Preise weder fort noch zerlegt sie eine Rendite in erfundene Teilrenditen.
Unter dem klassischen kontinuierlichen Diffusionsmodell und bei hinreichend kurzen Beobachtungsintervallen sowie geeigneten Abtastbedingungen konvergiert die Summe zur integrierten Kovariation, wenn die maximale Intervalllänge schrumpft. Das ursprüngliche Resultat betrifft asynchrone Beobachtungen und setzt voraus, dass die beobachteten Preise nicht durch das Mikrostrukturrauschen verfälscht sind, das in Rohdaten auf Tick-Ebene häufig vorkommt.
<!-- learn:illustration -->
Eine kleine hypothetische Überlappungsrechnung nachvollziehen
Angenommen, zwei Vermögenswerte werden während derselben Sitzung von fünf Zeiteinheiten beobachtet. Die Tabelle zeigt hypothetische Log-Renditen in Prozentpunkten und das jeweilige Intervall. Die Beobachtungszeiten sind versetzt, daher stimmen nicht alle Intervallenden überein.
| Intervall von X | Rendite | Intervall von Y | Rendite | Überlappungsprodukt |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
Zum Beispiel überschneidet sich das erste Intervall von \(X\) mit dem ersten Intervall von \(Y\) von 0 bis 1.0 und mit dem zweiten von 1.0 bis 1.8. Daher gehen beide Kreuzprodukte ein. Der nächste Zuwachs von \(X\) überschneidet sich mit der zweiten Rendite von \(Y\) von 1.8 bis 2.4 und mit der dritten von 2.4 bis 3.2. Die letzten beiden Überlappungen von \(X\) tragen \(0.02-0.01\ \mathrm{pp}^2\) bei. Die sechs aufgenommenen Produkte ergeben
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
Ein Prozentpunkt entspricht \(0.01\) in Dezimalrenditeeinheiten. Somit gilt \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) in quadrierten Dezimal-Log-Renditeeinheiten. Die Werte sind nur für die nachvollziehbare Rechnung erfunden; es sind keine beobachteten Preise oder Marktdaten. Das Ergebnis ist eine kumulierte Kovarianzschätzung für dieses Fenster, weder eine prozentuale Rendite noch eine Korrelation oder Marktbeobachtung.
Vorzeichen und Größenordnung einordnen, ohne daraus ein Handelssignal zu machen
Die positive Summe im Beispiel bedeutet, dass die Produkte aus positiven-positiven und negativen-negativen überlappenden Intervallen die negativen Produkte überwogen. Sie bedeutet nicht, dass einer der Vermögenswerte um 0.39 % gestiegen ist oder dass 39 % ihrer Bewegungen gemeinsam waren. Kovarianz skaliert mit den Renditeeinheiten sowie Länge und Aktivität des Fensters. Ein größerer Wert kann andere Einheiten oder einen anderen Horizont widerspiegeln statt eine stärkere standardisierte Abhängigkeit.
Korrelation ist einheitenlos und erfordert eine Skalierung der Kovarianz mit Volatilitätsschätzungen. Ein einfacher Quotient aus separat oder auf unterschiedlichen Rastern geschätzten Varianztermen ist nicht automatisch eine gültige Korrelationsschätzung. In endlichen Stichproben kann der Quotient sogar außerhalb von \([-1,1]\) liegen. Die integrierte Kovarianz allein unterscheidet auch nicht zwischen gemeinsamen Nachrichten, verzögerter Preisanpassung, gemeinsamen Risikofaktoren oder anderen Mechanismen.
Für eine Portfolioanwendung sollten Sie Vermögensgewichte, Horizont, Renditeeinheiten und Kovarianzkonvention angeben. Interpretieren Sie eine positive HY-Schätzung weder als Kaufsignal noch eine negative als Hedge-Anweisung. Der Leitfaden zur Korrelation von Währungspaaren erklärt, warum Korrelation und gemeinsame Exponierung sorgfältig eingeordnet werden müssen. Ein historisches realisiertes Maß beschreibt das gewählte Datenfenster; es prognostiziert nicht die nächste Rendite und garantiert nicht, dass ein Hedge künftige Verluste ausgleicht.
Abtast- und Preisannahmen des klassischen HY kennen
Der klassische Schätzer wurde für diffusionsartige Preise entwickelt, die diskret und asynchron beobachtet werden. Eine brauchbare Approximation braucht genügend Beobachtungen, sodass die größte Lücke jeder Reihe im Verhältnis zum Analysefenster klein ist. Lange Phasen ohne Trades hinterlassen breite Renditeintervalle, die viele mögliche Bewegungen umfassen. Die Formel ist weiterhin berechenbar, doch die Näherung für dichte Abtastung kann schwach sein.
Beobachtete Transaktionspreise können Bid-Ask-Bounce, diskrete Preise, veraltete Quotes, Verzögerungen und andere Messeffekte enthalten. Die Überlappungsregel von HY behandelt den Zeitversatz, beseitigt diese Preisfehler aber nicht. Griffin und Oomen untersuchen realisierte Kovarianz, Lead-Lag-Korrekturen und HY bei asynchroner Abtastung mit iid-Mikrostrukturrauschen. Sie zeigen, dass die relative Leistung in endlichen Stichproben von Rausch- und Korrelationsbedingungen abhängt (Griffin & Oomen, 2011). Das spricht dagegen, einfaches HY allgemein als rauschrobust zu bezeichnen.
Das Modell benötigt außerdem einen vertretbaren gemeinsamen Horizont. Schließt ein Markt früher als der andere, müssen gleich benannte Kalenderfenster nicht dieselbe aktive Handelszeit abbilden. Zeitzonenumrechnung, Sommerzeitwechsel, Auktionsprints, Kapitalmaßnahmen, fehlende Intervalle und die Filterung von Ausreißern können die Überlappungsmenge verändern. Dokumentieren Sie diese Entscheidungen, statt Zeitstempel als bloße Verwaltungsdetails zu behandeln.
Inferenz und Rauschbehandlung getrennt vom Punktschätzer wählen
Ein Punktschätzer ist kein Konfidenzintervall. Hayashi und Yoshida zeigten später asymptotische Normalität für ein allgemeines asynchrones Abtastdesign. Ein praktisch verwendbarer Standardfehler erfordert jedoch einen passenden Varianzschätzer und Annahmen, die zum Abtastdesign passen. Bei spärlichen oder stark ungleichmäßigen Beobachtungen kann die Unsicherheit groß sein, selbst wenn die Überlappungssumme stabil aussieht.
Für verrauschte Hochfrequenzpreise sollten Sie ein Verfahren verwenden, das sowohl Rauschen als auch Asynchronität berücksichtigt, oder eine Abtast- und Vorverarbeitungsregel begründen, die den Rauscheinfluss begrenzt. Christensen, Kinnebrock und Podolskij entwickeln Pre-Averaging-Kovarianzschätzer für verrauschte Diffusionsmodelle mit asynchronen Daten, darunter einen Pre-Averaging-HY-Schätzer, der ohne vorherige Ausrichtung der Rohpreise eingesetzt werden kann (Christensen et al., 2010). Die multivariaten Realized-Kernel-Verfahren von Barndorff-Nielsen und Mitautoren zielen auf Kovariation bei Rauschen und asynchronem Handel und sind so konstruiert, dass sie positiv-semidefinite Kovarianzschätzungen liefern (Barndorff-Nielsen et al., 2011). Der Leitfaden zum Realized-Kernel-Schätzer erklärt diese Alternative genauer.
Diese Matrixeigenschaft ist wichtig, wenn ein Portfoliooptimierer oder Risikosystem eine kohärente Kovarianzmatrix benötigt. Paarweise HY-Schätzungen aus unterschiedlichen Überlappungsmengen garantieren nicht, dass die zusammengesetzte Matrix positiv-semidefinit ist. „Reparieren“ Sie die Matrix nicht stillschweigend durch Ändern ihrer Eigenwerte. Berichten Sie Projektion, Shrinkage oder einen alternativen Schätzer als eigenen Modellierungsschritt. Auch rauschrobuste Verfahren haben Abstimmungsparameter und eigene Annahmen; sie beheben nicht automatisch jeden Mangel der Marktdaten.
Eine reproduzierbare Schätzung und ihre Grenzen dokumentieren
Ein nützlicher Bericht nennt die beiden Preisreihen und ob es sich um Trades, Quotes oder Mittelpunkte handelt, die gemeinsame Uhr und Sitzung, Anfang und Ende von \([0,T]\), die Renditetransformation, die Überlappungskonvention, eine Zusammenfassung der Abtastlücken und den verwendeten Schätzer. Geben Sie Kovarianzeinheiten und Fenster an. Beschreiben Sie den Umgang mit veralteten Beobachtungen, Ausreißern, Sprüngen, Auktionen, Marktschließungen und Mikrostrukturrauschen. Bei asynchronen Eingaben sollten Sie offenlegen, ob Rohintervalle oder zuvor synchronisierte Preise verwendet wurden.
Annualisieren Sie integrierte Kovarianz nicht aus Gewohnheit. Wenn Sie die Schätzung für ein Zeitfenster in eine Rate oder einen Jahreswert umrechnen, nennen Sie die Zeitskalierungsannahme und den Umgang mit Nachtperioden und Marktschließungen. Wenn Sie daraus eine Korrelation berechnen, geben Sie die Varianzschätzer im Nenner an und prüfen Sie die resultierenden Matrixbedingungen. Diese Berichtsentscheidungen beeinflussen die Interpretation ebenso wie die Überlappungsformel.
Der Nutzen des Hayashi-Yoshida-Schätzers liegt darin, Kreuzprodukte asynchroner Intervalle direkt und reproduzierbar zu summieren, ohne synchronisierte Preise zu erfinden. Seine klassische Garantie gilt nur unter einem geeigneten rauschfreien Diffusionsrahmen und hinreichend dichter Abtastung. Sie belegt weder Kausalität noch löst sie Mikrostrukturrauschen oder verspricht einen zuverlässigen Hedge oder eine Handelsregel.
Häufige Fragen
Q1Müssen beide Vermögenswerte für den HY-Schätzer gleichzeitig gehandelt werden?
Nein. Die Methode behandelt gerade den Zeitversatz. Sie multipliziert Renditen, deren Intervalle sich überschneiden, auch wenn ihre Beobachtungszeitpunkte verschieden sind.
Q2Funktioniert HY direkt mit verrauschten Transaktionspreisen?
Der klassische Schätzer behandelt asynchrone Abtastung unter einem Diffusionsmodell, nicht beliebiges Mikrostrukturrauschen. Bid-Ask-Bounce, diskrete Preise, veraltete Quotes und ähnliche Effekte können ein separates rauschrobustes Verfahren oder eine sorgfältig begründete Abtastregel erfordern.
Q3Ist eine HY-Schätzung eine Korrelation?
Nein. Sie schätzt integrierte Kovarianz mit Einheiten gleich dem Produkt der Renditeeinheiten. Für eine Korrelation ist eine Volatilitätsskalierung nötig; Schätzungen aus asynchronen Eingaben können außerdem die Korrelationsmatrixbedingungen in endlichen Stichproben verletzen.
Q4Kann ich eine positive HY-Schätzung als Handelssignal verwenden?
Nicht für sich allein. Sie fasst Kreuzprodukte eines historischen Fensters zusammen, belegt keine Kausalität, prognostiziert keine künftige gemeinsame Bewegung und berücksichtigt weder Ausführungskosten noch veränderte Risiken.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Welche Renditepaare gehen in die klassische Hayashi-Yoshida-Summe ein?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Detaillierten Leitfaden lesenQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Detaillierten Leitfaden lesen