

Brokerage-Cash-Sweeps: Bankeinlagen, Geldmarktfonds und SIPC
Vergleichen Sie Bank-Sweeps, Geldmarktfonds und freie Guthaben sowie FDIC- und SIPC-Schutz, Renditeangaben und Auszahlungsbedingungen.
In diesem LeitfadenEin Cash Sweep verändert die Art des unveranlagten Guthabens
Kurze Zusammenfassung
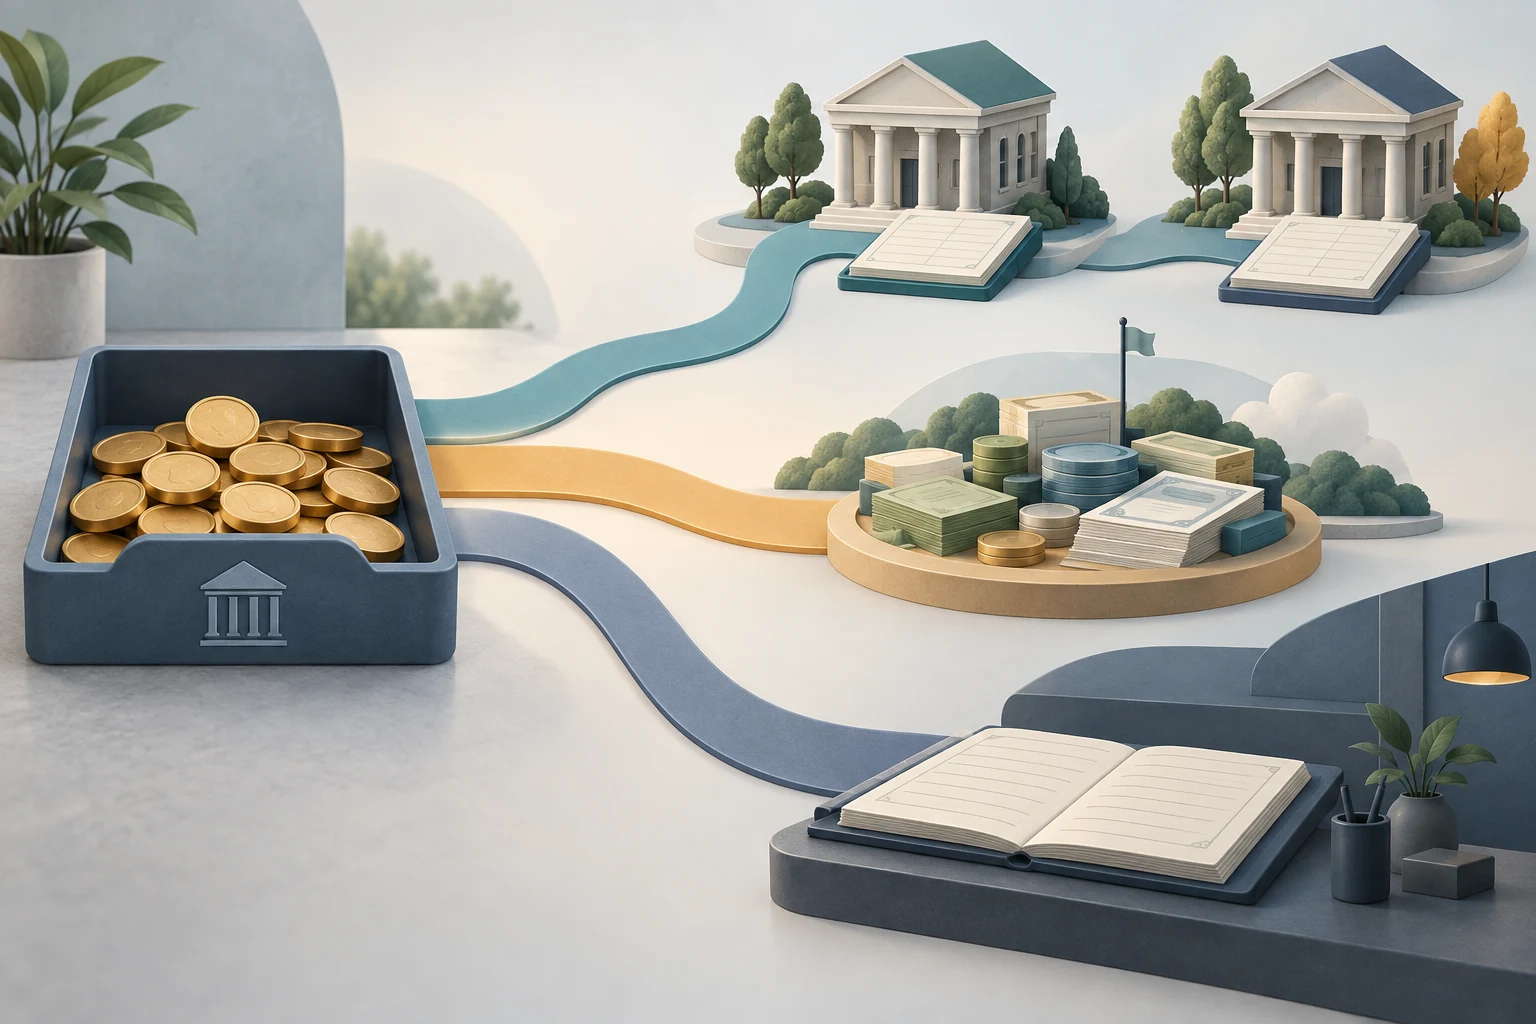
Bargeld nach einer Einzahlung, einem Verkauf, einer Ausschüttung oder der Fälligkeit einer Anleihe bleibt nicht zwingend unveranlagt. Ein Cash-Sweep-Programm kann es auf Bankeinlagen verteilen, Anteile eines Geldmarktfonds kaufen oder als Guthaben stehen lassen, das der Broker schuldet. Diese Varianten unterscheiden sich bei Rechtsanspruch, Versicherung, Ertrag und Verfügbarkeit. Dieser Leitfaden behandelt US-Brokerage-Konten. Eine Übersetzung überträgt US-amerikanische FDIC- oder SIPC-Regeln nicht auf andere Länder; maßgeblich bleiben Kontovertrag und Fondsprospekt.
Ein Cash Sweep verändert die Art des unveranlagten Guthabens
Ein Sweep-Programm legt fest, was mit nicht in Wertpapieren angelegtem Geld geschieht. Es kann Einzahlungen, Verkaufserlöse, Zinsen und Ausschüttungen oder auf Wiederanlage wartendes Guthaben betreffen. Beim Kontoabschluss kann ein Standardverfahren voreingestellt werden: Bankeinlage, Geldmarktfonds oder ein Guthaben beim Broker. Die SEC empfiehlt, verfügbare Optionen, Standardwahl und Änderungsverfahren zu prüfen (SEC-Anlegerhinweis zu Cash Sweeps).
„Cash“ in der App beschreibt möglicherweise nur Saldo oder Kaufkraft, nicht das zugrunde liegende Rechtsverhältnis. Nach dem Sweep kann Ihr Anspruch eine Einlage bei einer bestimmten Bank, ein Fondsanteil oder eine Verbindlichkeit des Brokers sein. Vor einem Zinsvergleich sollten Sie feststellen, wer Ihnen das Geld schuldet und was Sie laut Kontoauszug tatsächlich halten.
Ein Bank-Sweep verteilt Einlagen auf Partnerbanken
Beim Bank-Sweep veranlasst der Broker Einlagen bei einer oder mehreren teilnehmenden Banken. Schuldner der Einlage ist die empfangende Bank, auch wenn der Broker einen Sammelsaldo anzeigt. Die Programmunterlagen sollten die Banken, Verteilung, mögliche Ausschlüsse und den Umgang mit programminternen Höchstbeträgen nennen (SEC-Anlegerhinweis).
Die FDIC-Standarddeckung beträgt grundsätzlich 250.000 US-Dollar je Einleger, versicherter Bank und Eigentumskategorie. Andere gedeckte Einlagen derselben Kategorie bei derselben Bank werden zum Sweep-Betrag addiert. Beispiel: 180.000 US-Dollar auf einem Einzelkonto bei Bank A plus 90.000 US-Dollar Sweep in derselben Kategorie ergeben hypothetisch 270.000 US-Dollar; 20.000 US-Dollar liegen über der Standardgrenze, sofern Einlagen und Aufzeichnungen die Anforderungen erfüllen. Eine andere Marke oder Filiale ist nicht automatisch eine andere versicherte Bank. Prüfen Sie den juristischen Banknamen und die aktuellen FDIC-Hilfsmittel (FDIC zur Einlagensicherung).
Hält ein Broker oder Beauftragter Einlagen für Kunden, setzt eine Weiterleitung der Deckung eine offengelegte Treuhand- oder Vertreterbeziehung und Aufzeichnungen voraus, aus denen Eigentümer und Anteile hervorgehen. Ein App-Saldo oder die Werbeaussage „FDIC-versicherter Sweep“ ersetzt diese Prüfung nicht. Die FDIC deckt qualifizierte Einlagen bei Ausfall einer versicherten Bank, nicht den Broker, den Fonds oder jeden als Cash angezeigten Betrag.
Ein Geldmarktfonds-Sweep kauft Fondsanteile
Hier wird das Geld in Anteile eines Investmentfonds investiert, der kurzfristige Wertpapiere hält. Staats-, Prime- und steuerbefreite Fonds können unterschiedliche Vermögenswerte halten. Manche Staatsfonds streben oft einen stabilen Anteilspreis von einem US-Dollar an; institutionelle Prime-Fonds verwenden dagegen einen schwankenden Nettoinventarwert. Ein stabiler Zielpreis ist eine Bewertungs- und Buchhaltungspraxis, keine Verlustgarantie. Die SEC beschreibt Kategorien und Risiken in ihrem Geldmarktfonds-Hinweis.
Fondsanteile sind keine Bankeinlagen und nicht FDIC-versichert. „Government“ bedeutet nicht, dass die US-Regierung den Fondsanteil garantiert. Ein Fonds kann Staatsanleihen und Rückkaufvereinbarungen halten, bleibt aber eine Anlage mit Betriebs-, Liquiditäts- und Marktrisiken. Prüfen Sie Prospekt, Fondstyp, Anteilsklasse, Kosten, Mindestbetrag, Rückgabe und mögliche Liquiditätsgebühren. Verwechseln Sie einen Geldmarktfonds nicht mit einem Bank-Geldmarktkonto (FDIC-Erklärung zur Einlagensicherung).
Ein freies Guthaben ist eine Verbindlichkeit des Brokers
Manche Broker lassen Cash als freies Guthaben stehen, statt es auf eine Bank oder in einen Fonds zu übertragen. Dann schuldet der Broker den Betrag nach dem Kontovertrag. Das Guthaben kann unverzinst bleiben; Verwahrung, Verwendung und Verfügbarkeit richten sich nach den Vertragsbedingungen. Die SEC empfiehlt zu fragen, ob das Guthaben verzinst wird und andere Sweep-Optionen verfügbar sind (SEC-Hinweis).
SIPC kann bei Ausfall eines SIPC-Mitglieds und anschließender Liquidation helfen, fehlendes Kundengeld oder fehlende Wertpapiere wiederzuerlangen. Das ist keine FDIC-Versicherung und ersetzt keinen Wertverlust eines Geldmarktfonds. Ob ein Guthaben oder Fondsanteil im Einzelfall erfasst ist, hängt von Konto, Vermögenswert und Anspruch ab. Das SIPC-Logo ist keine Wertgarantie; lesen Sie die SIPC-Information zum Schutzumfang.
FDIC und SIPC behandeln unterschiedliche Ausfälle
Fragen Sie zuerst, welche Institution Ihnen Geld schuldet oder den Vermögenswert verwahrt. Die FDIC kann gedeckte Einlagen bei Ausfall einer versicherten Bank schützen, vorbehaltlich Eigentums- und Zusammenrechnungsregeln. SIPC kann bei Liquidation eines Mitgliedsbrokers fehlendes Kundeneigentum innerhalb gesetzlicher Grenzen wiederherstellen helfen. Keine Einrichtung garantiert den Marktwert einer Anlage; SIPC ersetzt auch nicht die FDIC bei Ausfall einer Partnerbank. Die FDIC schließt Investmentfonds von der Einlagensicherung aus; SIPC schützt nicht vor Wertverlusten (FDIC-Leitfaden; SIPC-Schutz).
Bei einem Fonds-Sweep sind zwei Fragen zu trennen: Kann der Anteilpreis fallen, und können Anteile bei einer Brokerinsolvenz fehlen? Ein SIPC-Anspruch kann die zweite, nicht die erste Frage betreffen. Prüfen Sie beim Bank-Sweep, ob eine gedeckte Einlage bei einer versicherten Bank gebucht und Ihr Anteil feststellbar ist. Bei einem freien Guthaben lesen Sie die Angaben zu Kundengeldern. „Geschützt“ ist ohne Institution, Ereignis, Vermögenswert und Grenze keine vollständige Aussage.
Vergleichen Sie Beträge für Ihre tatsächliche Haltedauer
Eine größere Zahl auf dem Bildschirm bedeutet nicht automatisch eine höhere vergleichbare Rendite. Eine Bank kann einen APY ausweisen, ein Fonds eine annualisierte Sieben-Tage-Rendite auf jüngste Erträge. Zinssätze ändern sich; die Nettofondsrendite kann eine befristete Gebührenermäßigung enthalten, und Gebühren mindern den Betrag. Der Leitfaden zur Sieben-Tage-Rendite erklärt diesen Wert; hier geht es darum, wohin das Cash fließt.
Nur zur Größenordnung: 25.000 US-Dollar liegen 30 Tage zu konstanten hypothetischen 0,40 % bei der Bank oder 4,00 % im Fonds. Eine einfache 30/365-Schätzung ergibt 25.000 × 0,004 × 30 ÷ 365 ≈ 8,22 US-Dollar beziehungsweise 25.000 × 0,04 × 30 ÷ 365 ≈ 82,19 US-Dollar; die Differenz beträgt rund 73,97 US-Dollar vor Steuern und Gebühren. Die Raten sind erfunden und keine aktuellen Angebote. Das Beispiel macht APY und Sieben-Tage-Rendite nicht identisch, bildet keine tägliche Verzinsung ab und prognostiziert keine Ausschüttung; Saldo und Zinssatz können sich ändern.
Notieren Sie Datum und Art der Rendite, Anteilsklasse, Brutto- oder Nettobasis, Ende eines Gebührenverzichts, Mindestbetrag, Kontokosten und erwartete Haltedauer. Bei einer kurzen Cash-Periode kann die annualisierte Schlagzeilenzahl den tatsächlichen Dollarunterschied überzeichnen. Bei großen Beträgen zählt außerdem die Verteilung auf Banken und der Umgang mit programminternen Grenzen.
Liquidität hängt von Fristen, Abwicklung und Fondsregeln ab
Bankeinlage, Fondsrückgabe und Broker-Guthaben können in der App ähnlich verfügbar wirken, folgen aber unterschiedlichen Abläufen. Kaufkraft, auszahlbares Bankguthaben und endgültig abgerechnetes Cash sind nicht immer dasselbe. Prüfen Sie Annahmeschluss, Wochenenden und Feiertage, Transferhalte, Mindestbeträge und den Zeitpunkt, ab dem Rückgabeerlöse ausgezahlt werden. Für Ihr Konto gelten der Brokervertrag und der Fondsprospekt (SEC-Hinweis).
In Stressphasen gelten zudem Fondsregeln. Die SEC-Reformen von 2023 entfernten die früheren vorübergehenden Rückgabesperren, die an Liquiditätsschwellen geknüpft waren, und änderten den Gebührenrahmen. Institutionelle Prime- und steuerbefreite Fonds müssen im Allgemeinen eine Liquiditätsgebühr erheben, wenn die täglichen Nettoabflüsse 5 % des Nettovermögens überschreiten, vorbehaltlich einer Ausnahme für unerhebliche Liquiditätskosten; für Nicht-Staatsfonds gibt es außerdem einen Ermessensrahmen. Maßgeblich sind aktuelle Regeln und Fondsunterlagen. Gehen Sie weder davon aus, dass jeder Fonds Gebühren erhebt, noch dass eine Liquiditätsschwelle automatisch Auszahlungen sperrt (SEC-Reformen; SEC-Anlegerhinweis).
Prüfen Sie die Voreinstellung vor der nächsten Cash-Periode
Öffnen Sie Cash-Management-Seite, Sweep-Informationen und den letzten Kontoauszug. Notieren Sie Standardoption, juristischen Namen von Bank oder Fonds, Renditebasis, Mindestbetrag, Gebühren, Transferdauer und Wechselverfahren. Addieren Sie beim Banksweep die Zuteilung zu Ihren Einlagen je Bank und Eigentumskategorie. Prüfen Sie beim Fonds Typ, Anlagen, Klasse, Kosten, Rückgabe und Prospekt. Bei einem Broker-Guthaben klären Sie Zinsen und die Beschreibung des Kundenschutzes.
Vergleichen Sie Bedingungen nach dem Zweck des Geldes, nicht nach einer vermeintlich universellen Rangfolge. Für Laufzeiten siehe den Treasury-Bill-Leiter-Leitfaden. Bank Deposit Beta erklärt, wie Banken Zinsänderungen weitergeben. Der Commercial Paper und Treasury Bills im Vergleich vergleicht Emittenten, Laufzeiten, Liquidität und Rendite kurzfristiger Schuldtitel. Diese Texte erläutern Mechanismen, keine persönliche Eignung oder aktuellen Angebote.
Häufige Fragen
Q1Ist Cash in einem Brokerage-Sweep FDIC-versichert?
Nur wenn es als gedeckte Einlage bei einer FDIC-versicherten Bank liegt und Eigentums- und Aufzeichnungsanforderungen erfüllt sind. Die Grenze gilt je Einleger, Bank und Eigentumskategorie und umfasst andere Einlagen bei dieser Bank.
Q2Versichert SIPC den Anteilpreis eines Geldmarktfonds?
Nein. SIPC kann bei einer qualifizierten Brokerliquidation fehlende Wertpapiere wiederherstellen helfen, schützt aber nicht vor einem Rückgang des Marktwerts.
Q3Kann ich die voreingestellte Sweep-Option ändern?
Manche Firmen bieten Alternativen; Voraussetzungen, Mindestbeträge, Kosten und Verfahren variieren. Prüfen Sie die Offenlegung und den Kontovertrag oder fragen Sie, wann eine Änderung wirksam wird.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was legt ein Sweep in einen Geldmarktfonds typischerweise an?
Wähle eine Antwort, um die Erklärung zu sehen