

VWAP বনাম TWAP: বেঞ্চমার্ক ও এক্সিকিউশন অ্যালগরিদম
VWAP ও TWAP বাজারের বেঞ্চমার্ক হিসেবে কী বোঝায় এবং একই নামে পরিচিত এক্সিকিউশন সূচির সঙ্গে তাদের পার্থক্য কী—একটি হিসাবের উদাহরণ ও সীমাবদ্ধতাসহ জানুন।
এই গাইডেVWAP ও TWAP গড় সম্পর্কে আলাদা প্রশ্নের উত্তর দেয়
সংক্ষিপ্ত সারাংশ
VWAP বাজারের ট্রেডিং ভলিউম অনুযায়ী লেনদেনের দামকে ওজন দেয়; TWAP সমান ব্যবধানে নেওয়া সময় বা বিরতির দামগুলোর গড় করে। একই নাম এক্সিকিউশন অ্যালগরিদমও বোঝায়: VWAP সূচি বাজারের অনুমিত ভলিউম-বণ্টন অনুসরণ করে, আর সাধারণ TWAP সূচি সময়জুড়ে অর্ডার সমান ভাগে ছড়ায়। বেঞ্চমার্ক হলো পরিমাপের মানদণ্ড; সূচি ঠিক করে কখন ট্রেড হবে। কোনো সূচিই ভালো দাম বা সম্পূর্ণ এক্সিকিউশনের নিশ্চয়তা দেয় না।
VWAP ও TWAP গড় সম্পর্কে আলাদা প্রশ্নের উত্তর দেয়
ভলিউম-ওয়েটেড অ্যাভারেজ প্রাইস (VWAP) জানতে চায়, বেশি ভলিউমের বিরতি বা ট্রেডকে বেশি ওজন দিলে গড় লেনদেন-দাম কত হয়। প্রতিটি ট্রেডের দাম pⱼ এবং পরিমাণ vⱼ হলে, নির্বাচিত সময়সীমার বাজার VWAP হলো:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
তাই ১০,০০০ শেয়ারের একটি ট্রেড ১,০০০ শেয়ারের ট্রেডের তুলনায় দশ গুণ ওজন পায়। ডেটা সরবরাহকারীরা ট্রেডগুলোকে সময়ের বার-এ একত্র করতে পারে, তবে ফল নির্ভর করে কোন ভেন্যু অন্তর্ভুক্ত, ট্রেড সংশোধন, দামের ক্ষেত্র, সেশনের সীমানা এবং ভলিউম শেয়ার, কন্ট্র্যাক্ট না বেস ইউনিটে মাপা হচ্ছে তার ওপর। দুটি VWAP তুলনার আগে এসব নির্দিষ্ট করুন।
টাইম-ওয়েটেড অ্যাভারেজ প্রাইস (TWAP) নির্দিষ্ট সময়জুড়ে গড় দাম জানতে চায়। সমান ব্যবধানে পর্যবেক্ষণ নিলে এটি নির্বাচিত দামগুলোর গাণিতিক গড়:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
পর্যবেক্ষণগুলো যদি অসম দৈর্ঘ্যের সময় বোঝায়, তবে প্রতিটি দামকে সে যতক্ষণকে প্রতিনিধিত্ব করে সেই সময়ের অনুপাতে ওজন দেওয়া যুক্তিসঙ্গত। এক মিনিটের বার ও ত্রিশ মিনিটের বারের সরল গড় করলে ভিন্ন সময়কালকে ভুলভাবে সমান ওজন দেওয়া হয়। নমুনা নেওয়ার নিয়ম, দামের ইনপুট (যেমন ট্রেড, বিড-আস্কের মধ্যবিন্দু বা বারের গড়) এবং শুরু-শেষের সময়—সবই বেঞ্চমার্কের সংজ্ঞার অংশ।
একই দামের পর্যবেক্ষণ ব্যবহার করলেও দুই গড় আলাদা হতে পারে। VWAP বেশি লেনদেনের সময়কে বেশি গুরুত্ব দেয়; সমান ব্যবধানের TWAP প্রতিটি বিরতিকে সমান ওজন দেয়। কোনোটিই নিজে থেকে সম্পদের ন্যায্য মূল্য, বড় অর্ডারের জন্য উপলভ্য দাম বা পরের দামের গতির পূর্বাভাস নয়।
বেঞ্চমার্ক আর সেটি ব্যবহার করা অ্যালগরিদম এক নয়
এক্সিকিউশন মূল্যায়নের জন্য বাজারের পর্যবেক্ষণ থেকে বেঞ্চমার্ক হিসাব করা হয়। এক্সিকিউশন অ্যালগরিদম হলো নির্দিষ্ট সময়ে একটি মূল অর্ডারকে ছোট ছোট চাইল্ড অর্ডারে ভাগ করার নিয়ম। সরবরাহকারীরা দুটির জন্য একই সংক্ষিপ্ত নাম ব্যবহার করে বলে “VWAP-কে হারানো” একটিমাত্র নির্দিষ্ট লক্ষ্য মনে হতে পারে, যদিও তা নয়।
সাধারণ TWAP অ্যালগরিদম লক্ষ্য পরিমাণকে নিয়মিত সময়ের ব্যবধানে সমান ভাগে দেয়, অথবা মোটামুটি স্থির ট্রেডিং গতি রাখে। সাধারণ VWAP অ্যালগরিদম বাজারের ইন্ট্রাডে ভলিউম-কার্ভের পূর্বাভাস অনুসারে লক্ষ্য পরিমাণ ভাগ করে। ইতিহাসে যদি দেখা যায়, একটি বিরতিতে সেশনের ভলিউমের ৩০% হয়, তাহলে সূচি নিজের অর্ডারের প্রায় ৩০% সেই বিরতিতে দিতে পারে। BIS Markets Committee বৈদেশিক মুদ্রা বাজারে একই ধরনের মৌলিক পার্থক্য বর্ণনা করেছে: বাজারের টার্নওভার বেশি হবে বলে আশা করা হলে VWAP অ্যালগরিদম সে সময় বেশি ট্রেড করতে চায়, সরলরৈখিক TWAP সূচির বিপরীতে। প্রতিবেদনের উদাহরণমূলক VWAP-এ আরও বলা হয়েছে, ব্যবহারকারী সূচি কতটা কঠোরভাবে মানা হবে তা নির্ধারণ করতে পারেন; বেশি নমনীয়তায় সূচি লক্ষ্যকৃত ভলিউম-প্রোফাইল থেকে বেশি সরে যেতে পারে, তবু নির্ধারিত শেষ সময়ের মধ্যে অর্ডার সম্পন্ন করার লক্ষ্য থাকে।
এগুলো উদাহরণমূলক সূচি, সর্বজনীন বাস্তবায়ন নয়। ব্রোকার অংশগ্রহণের সীমা দিতে পারে, স্প্রেড বা ভোলাটিলিটি নির্দিষ্ট সীমা ছাড়ালে বিরতি নিতে পারে, প্যাসিভ অর্ডার ব্যবহার করতে পারে, অথবা প্রকৃত ভলিউম পূর্বাভাস থেকে সরে গেলে গতি বদলাতে পারে। VWAP-এর বিপরীতে মূল্যায়ন করা অর্ডার TWAP সূচিতে চালানোও সম্ভব। কোন বাজার-দাম সিরিজ বেঞ্চমার্ক নির্ধারণ করে এবং সূচির ওপর কী সীমা আছে তা জিজ্ঞাসা করুন।
ছয়টি সময়-বিরতির একটি উদাহরণ
ধরা যাক, সমান দৈর্ঘ্যের ছয়টি ৩০ মিনিটের বিরতিতে নিচের কাল্পনিক গড় দাম ও বাজার-ভলিউম দেখা গেল। ভলিউম হাজার শেয়ারে; হিসাব বোঝাতে সব সংখ্যাই কল্পিত।
| বিরতি | গড় দাম | বাজার-ভলিউম (হাজার শেয়ার) | ১,২০০ শেয়ারের অর্ডারের VWAP সূচি | TWAP সূচি |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
মোট বাজার-ভলিউম ১০০,০০০ শেয়ার। প্রতিটি বিরতির দামকে বাজার-ভলিউম দিয়ে গুণ করলে, ভলিউম হাজারে প্রকাশ করে, যোগফল হয় $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50। ১০০ দিয়ে ভাগ করলে বাজার VWAP হয় $100.375। সমান সময়ের ছয়টি দাম যোগে $602.60; ছয় দিয়ে ভাগ করলে TWAP প্রায় $100.4333।
১,২০০ শেয়ারের VWAP-ধাঁচের সূচি প্রতিটি বিরতির বাজার-ভলিউমের ১.২% অর্ডারে বরাদ্দ করে: ১২০, ২৪০, ৩৬০, ৩০০, ১২০ ও ৬০ শেয়ার। সাধারণ TWAP সূচি প্রতি বিরতিতে ২০০ শেয়ার পাঠায়। সূচিগুলোর পার্থক্য দেখাতে শুধু এই ইচ্ছাকৃতভাবে সরল উদাহরণে ধরে নেওয়া হয়েছে, প্রতিটি চাইল্ড অর্ডার ঠিক ওই বিরতির তালিকাভুক্ত গড় দামে পুরোপুরি এক্সিকিউট হয়েছে, অর্ডার সম্পূর্ণ হয়েছে এবং ফি বা বাজার-প্রভাব ছিল না।
এই অনুমানে VWAP-ধাঁচের অর্ডারের গড় এক্সিকিউশন দাম $100.375, কারণ এর পরিমাণ বাজার VWAP হিসাবের একই ওজন অনুসরণ করে। TWAP অর্ডারের গড় $100.4333। কেনার ক্ষেত্রে দ্বিতীয় দামটি বাজার VWAP-এর চেয়ে প্রায় ৫.৮১ বেসিস পয়েন্ট বেশি। একই অনুমানে ১,২০০ শেয়ারের অর্ডার পুরোপুরি সম্পন্ন হলে, এই ব্যবধান প্রায় $70 অতিরিক্ত কেনা-খরচের সমান: (100.4333 − 100.375) ÷ 100.375 × 10,000। এটি গাণিতিক ফল, VWAP অ্যালগরিদম বাস্তবে এমন ফল দেবে তার প্রমাণ নয়। লাইভ ট্রেডিংয়ে চাইল্ড অর্ডার উপলভ্য লিকুইডিটি বদলে দেয় এবং বিড-আস্ক স্প্রেড, আংশিক এক্সিকিউশন, দাম পরিবর্তন ও ফি-র মুখোমুখি হয়।
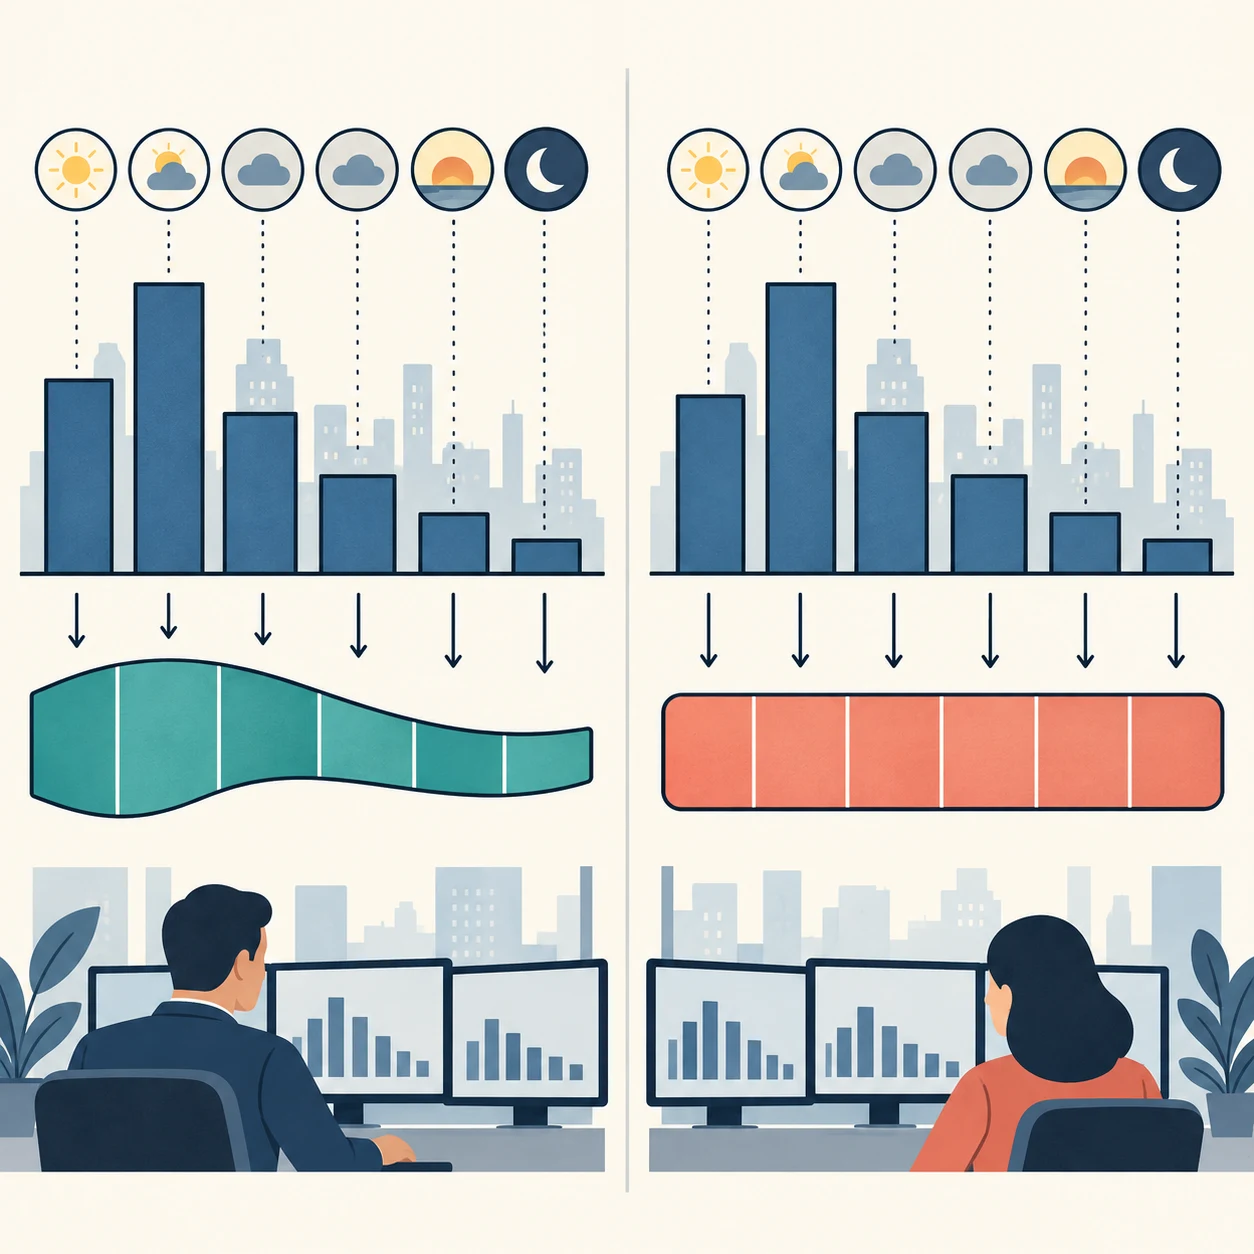
অনুমিত ভলিউম-কার্ভ ভুল হতে পারে
VWAP সূচির বাজার-ভলিউম কখন আসবে তা অনুমান করতে হয়। কাছাকাছি ধরনের সেশনের অতীত ভলিউম, সপ্তাহের দিন বা পরিচিত কোনো ঘটনা অনুযায়ী সমন্বয় করে, প্রায়ই শুরুর ভিত্তি হিসেবে ব্যবহৃত হয়। কিন্তু খবর, ভোলাটিলিটির ধাক্কা, বাজার খোলা বা ভেন্যুতে অংশগ্রহণ বদলালে প্রকৃত ভলিউমের সময়বণ্টন বদলাতে পারে। আগের দিনের প্রোফাইল অতিরিক্ত আক্ষরিকভাবে অনুসরণ করলে দাম নড়ার আগে অর্ডার ধীর হতে পারে, অথবা পরে পাতলা হয়ে যাওয়া সময়ে বেশি ট্রেড জমতে পারে।
কিছু অ্যালগরিদম সেশন চলাকালীন অনুমান হালনাগাদ করে। Busseti ও Boyd-এর VWAP এক্সিকিউশন মডেল মোট বাজার-ভলিউমকে স্পষ্টভাবে অনিশ্চিত ধরে এবং এক্সিকিউশনের সময় পাওয়া তথ্য কীভাবে অন্তর্ভুক্ত করা যায় তা পরীক্ষা করে। Cartea ও Jaimungal VWAP লক্ষ্য করার দুটি কৌশল দেন: একটিতে তাৎক্ষণিক অর্ডার-ফ্লো এবং অবশিষ্ট সময়ের প্রত্যাশিত গড় অর্ডার-ফ্লো অনুযায়ী TWAP-সদৃশ সূচি সমন্বয় করা হয়; অন্যটিতে অবশিষ্ট সময়ের প্রত্যাশিত ভলিউম ও নিট অর্ডার-ফ্লো অনুযায়ী Almgren–Chriss কৌশল সমন্বয় করা হয়। তাই “VWAP অ্যালগরিদম” মানেই স্থির, সবার জন্য সর্বোত্তম কার্ভ নয়; মডেলের অনুমান, ইমপ্যাক্ট খরচ, ঝুঁকির পছন্দ, সীমাবদ্ধতা এবং নতুন পর্যবেক্ষণ সূচিকে প্রভাবিত করে।
সাধারণ TWAP-এর প্রাথমিক গতি নির্ধারণে বাজার-ভলিউম কার্ভের পূর্বাভাস লাগে না, কিন্তু বাজার-ঝুঁকি এড়ানো যায় না। সমান ভাগ শান্ত সময়ে অতিরিক্ত দ্রুত এবং ব্যস্ত সময়ে অতিরিক্ত ধীর হতে পারে। স্থির সূচি পুরো সময়জুড়ে অর্ডারকে দামের ওঠানামার মুখে রাখে। গতি বাড়ালে অর্ডার শেষ হওয়ার সম্ভাবনা বাড়তে পারে, কিন্তু স্প্রেড ও ইমপ্যাক্ট খরচও বাড়ে; গতি কমালে বাজারে পদচিহ্ন কমতে পারে, তবে শেষ সময়ে বেশি পরিমাণ অসম্পূর্ণ বা প্রতিকূল দামের ঝুঁকিতে থাকতে পারে।
ট্রেডিং লক্ষ্য অনুযায়ী সূচি বেছে নিন
সেশনের উল্লেখযোগ্য অংশে স্বাভাবিক বাজার-কার্যকলাপে অংশ নেওয়া লক্ষ্য হলে, ভলিউম অনুসরণকারী সূচি একটি যুক্তিসঙ্গত সূচনা হতে পারে। এটি প্রত্যাশিত বাজার-টার্নওভার অনুযায়ী মূল অর্ডার ভাগ করতে চায় এবং একবারে পুরো পরিমাণ চালানোর তুলনায় কার্যকলাপের ঘনত্ব কমাতে পারে। তাই অংশগ্রহণ-সীমা ও সময়সীমাও VWAP নামের মতোই গুরুত্বপূর্ণ।
নির্দিষ্ট সময়ে সমানভাবে কার্যকলাপ ছড়ানো লক্ষ্য হলে, বা নির্ভরযোগ্য ভলিউম-প্রোফাইল না থাকলে, সময় অনুসরণকারী সূচি ব্যাখ্যা ও নিরীক্ষা করা সহজ হতে পারে। তবে এটি স্বয়ংক্রিয়ভাবে কম-ইমপ্যাক্ট বিকল্প নয়। বাজারে খোলা ও বন্ধের সময়ে কার্যকলাপ বেশি হলে, সমান সময়-ভাগ কম-ভলিউম বিরতিতে অতিরিক্ত পরিমাণ দিতে পারে।
দুই পদ্ধতিতেই বেঞ্চমার্ক অনুসরণের চেয়ে জরুরিতা ও অর্ডার সম্পূর্ণ হওয়ার ঝুঁকি বেশি গুরুত্বপূর্ণ হতে পারে। স্বল্প সময়সীমা, পাতলা অর্ডার বুক, বাজার-ভলিউমের তুলনায় বড় অর্ডার, অস্থির সংবাদ-সময় বা বিভক্ত ভেন্যু ঐতিহাসিক প্রোফাইলকে দুর্বল নির্দেশক করে তুলতে পারে। লিমিট প্রাইস নির্দিষ্ট সীমার বাইরে এক্সিকিউশন ঠেকায়, তবে অর্ডার শেষ হওয়া অনিশ্চিত রাখে। মার্কেটেবল অর্ডার দ্রুত এক্সিকিউশন দেয়, তবে স্প্রেড দিতে ও প্রদর্শিত গভীরতা ব্যবহার করতে পারে। মূল প্রশ্ন হলো নির্দেশনাটি খরচ, সময়, অংশগ্রহণ ও সম্পূর্ণতার মধ্যে কোন সমঝোতা মেনে নিচ্ছে।
চার্টের VWAP হলো রেফারেন্স লাইন, ট্রেডিং সিগন্যাল নয়
চার্টিং টুলে প্রায়ই সেশন VWAP দেখা যায়, কখনো ব্যান্ড বা ব্যবহারকারী-নির্বাচিত অ্যাঙ্করসহ। নির্বাচিত শুরুর সময় থেকে ট্রেডে ভলিউম-ওয়েটেড গড় প্রয়োগ করে পরিবর্তনশীল রেফারেন্স লাইন দেখানো হয়। দাম সেই লাইন অতিক্রম করলে রিটার্ন অনুমান হয়, ন্যায্য মূল্য বোঝায় বা লাভজনক প্রবেশের সুযোগ দেয়—এমন সিদ্ধান্ত শুধু সূত্র থেকে আসে না। এগুলো আলাদা অনুমান; নির্দিষ্ট সময়সীমা, বাস্তবসম্মত এক্সিকিউশন, ফি ও নমুনার বাইরে মূল্যায়ন দরকার।
অ্যাঙ্করড VWAP শুরুর সময় বদলে নমুনা বদলায়। তাই সেশন VWAP, আয়-ঘোষণায় অ্যাঙ্কর করা VWAP ও রোলিং VWAP হিসাবের ভুল ছাড়াই আলাদা হতে পারে। পাতলা বাজার, বিভক্ত ভেন্যু, সেশনের বাইরের ট্রেড, ভুল টিক এবং বার তৈরির ভিন্ন নিয়মও হিসাব বদলায়।
চার্টের VWAP এক্সিকিউশন প্রতিবেদনের VWAP বেঞ্চমার্কের সঙ্গে এক নাও হতে পারে। প্রতিবেদনে ভিন্ন সেশন, ভেন্যু, ট্রেড-শর্ত বা সময়সীমা থাকতে পারে। অর্ডার দেওয়ার আগেই এক্সিকিউশন পর্যালোচনার বেঞ্চমার্ক নির্ধারণ করুন; দুটি লাইন দেখতে কাছাকাছি হলেই অন্তর্নিহিত ডেটা এক—এমন প্রমাণ হয় না।
মিল থাকা ডেটা ও খরচ দিয়ে এক্সিকিউশন মূল্যায়ন করুন
কেনার ক্ষেত্রে নির্বাচিত বেঞ্চমার্কের চেয়ে বেশি গড় এক্সিকিউশন দাম প্রতিকূল; বিক্রির ক্ষেত্রে কম দাম প্রতিকূল। দিক বিবেচনাকারী সরল তুলনা হলো s × (গড় এক্সিকিউশন দাম − বেঞ্চমার্ক দাম), যেখানে কেনার জন্য s = +1 এবং বিক্রির জন্য s = −1। বেসিস পয়েন্টে প্রকাশ করতে চিহ্নযুক্ত দামের পার্থক্যকে বেঞ্চমার্ক দাম দিয়ে ভাগ করে ১০,০০০ দিয়ে গুণ করুন। হিসাবটি শুধু সম্পন্ন পরিমাণ ধরে কি না তা জানান, এবং অসম্পূর্ণ অর্ডারকে বেঞ্চমার্ক মেলানোর সাফল্য না ধরে অবশিষ্ট পরিমাণ আলাদাভাবে দেখান।
মূল অর্ডারের সিদ্ধান্ত ও আগমনের সময়, সিকিউরিটি ও কেনা-বেচার দিক, পরিকল্পিত ও সম্পন্ন পরিমাণ, প্রতিটি এক্সিকিউশন, বেঞ্চমার্কের সময়সীমা ও বাজার-ডেটার নিয়ম, ফি, সূচির সীমা এবং অবশিষ্ট পরিমাণের চূড়ান্ত ব্যবস্থা নথিভুক্ত করুন। জরুরিতা, বাজার-ভলিউমের তুলনায় আকার, ভোলাটিলিটি ও দিনের সময়ে কাছাকাছি অর্ডার তুলনা করুন। একটি অ্যালগরিদম যদি শুধু সহজ অর্ডার পায়, তবে কম গড় খরচ ভালো এক্সিকিউশনের বদলে অর্ডার বাছাইয়ের ফল হতে পারে।
আংশিক এক্সিকিউশন ও দামের পরিবর্তনের পেছনের লিকুইডিটি মেকানিক্স জানতে পড়ুন অর্ডার-বুক ভারসাম্যহীনতা এবং ফিউচার্স স্প্রেড ও স্লিপেজ।
VWAP ও TWAP পুরো বিনিয়োগ-সিদ্ধান্ত মাপে না
VWAP ও TWAP একটি নির্বাচিত সময়সীমায় দেখা বাজার-দামের সঙ্গে এক্সিকিউশন তুলনা করে। এগুলো একা পোর্টফোলিও-সিদ্ধান্তের সব খরচ ধরে না। দাম বাড়ার আগে কেনার অর্ডারের মাত্র অর্ধেক এক্সিকিউট হলে, কেবল সম্পন্ন শেয়ার বাজার VWAP-এর সঙ্গে তুলনা করলে যে এক্সপোজার অর্জিত হয়নি তা বাদ পড়তে পারে। বিক্রির ক্ষেত্রে, পরে দাম পড়লে যেসব শেয়ার তখনও এক্সপোজারে ছিল সেগুলো বাদ যেতে পারে।
ইমপ্লিমেন্টেশন শর্টফল সিদ্ধান্ত থেকে পোর্টফোলিও পর্যন্ত বিস্তৃত প্রশ্ন করে: নির্দিষ্ট নিয়মে স্পষ্ট ফি অন্তর্ভুক্ত করে এটি সম্পন্ন ও অসম্পন্ন পজিশনকে মূল সিদ্ধান্ত-দামের সঙ্গে তুলনা করতে পারে। ইমপ্লিমেন্টেশন শর্টফল নির্দেশিকা সিদ্ধান্ত-দাম, আগমন-দাম, এক্সিকিউশন, অবশিষ্ট পরিমাণ ও মূল্যায়নের সময়সীমা ব্যাখ্যা করে। VWAP বা TWAP স্কোর এবং ইমপ্লিমেন্টেশন শর্টফল—দুটিই উপকারী হতে পারে, তবে তারা আলাদা প্রশ্নের উত্তর দেয়; একসঙ্গে ব্যবহার করুন তখনই, যখন প্রতিটি বেঞ্চমার্ক ও খরচের উপাদান স্পষ্টভাবে সংজ্ঞায়িত।
সূচি ও বেঞ্চমার্কের সংজ্ঞা জেনে নিন
অ্যালগরিদমের প্রতিবেদন ব্যাখ্যার আগে যাচাই করুন, “VWAP” বা “TWAP” লক্ষ্য বেঞ্চমার্ক বোঝায়, এক্সিকিউশন সূচি বোঝায়, নাকি দুটোই। বেঞ্চমার্কের শুরু ও শেষের সময়, দামের ক্ষেত্র, ভেন্যু ও ট্রেড ফিল্টার এবং নিলামের লেনদেন কীভাবে ধরা হয় তা নিশ্চিত করুন। সূচির ক্ষেত্রে চাইল্ড অর্ডারের পরিমাণ কীভাবে নির্ধারিত হয়, লাইভ ভলিউম অনুযায়ী গতি বদলায় কি না, অংশগ্রহণ-সীমা ও মূল্যসীমা কী, ভোলাটিলিটি বা অনুপস্থিত ডেটা কীভাবে সামলায় এবং শেষ সময়ে অবশিষ্ট পরিমাণ থাকলে কী হয়—এসব জিজ্ঞাসা করুন।
এরপর সূচি মেনে চলা ও এক্সিকিউশনের মান আলাদা করে দেখুন। সূচি লক্ষ্য-কার্ভ ঘনিষ্ঠভাবে অনুসরণ করেও বাজার নড়লে বা ইমপ্যাক্ট বেশি হলে খারাপ দাম পেতে পারে। উল্টোভাবে, পরিকল্পিত কার্ভ থেকে সরে গিয়েও ভালো এক্সিকিউশন হতে পারে। বেঞ্চমার্ক স্কোর নির্দিষ্ট নিয়মে একটি তুলনা সারাংশ করে; এটি প্রমাণ করে না যে অ্যালগরিদম দামের গতিপথ ঘটিয়েছে, মোট লেনদেন-খরচ কমিয়েছে বা একই সময়ে পর্যবেক্ষণ করা অসম্ভব কোনো বিকল্পকে ছাড়িয়ে গেছে।
Frei ও Westray বাজার-ভলিউমের স্টোকাস্টিক কার্ভ এবং সাময়িক বাজার-প্রভাব দিয়ে VWAP এক্সিকিউশন মডেল করেন। এতে দেখা যায়, আনুষ্ঠানিক অপ্টিমাইজেশনেও ভলিউম ও এক্সিকিউশন-খরচ সম্পর্কে অনুমান গুরুত্বপূর্ণ। বেঞ্চমার্ক ফলাফলকে এক দৃষ্টিভঙ্গি হিসেবে নিন, তারপর সম্পূর্ণতা, ফি, ইমপ্যাক্ট ও মূল সিদ্ধান্তের লক্ষ্য আলাদাভাবে মূল্যায়ন করুন। অতীতের গড় পরের অর্ডারের একই ফল নিশ্চিত করে না।
সাধারণ প্রশ্ন
Q1প্রতিটি বড় অর্ডারে কি VWAP, TWAP-এর চেয়ে ভালো?
না। প্রত্যাশিত বাজার-ভলিউমে অংশ নিতে চাওয়া অর্ডারে VWAP মানানসই হতে পারে; ভলিউম-প্রোফাইল নির্ভরযোগ্য না হলে TWAP সমান সময়ে অর্ডার ছড়াতে পারে। শুধু নামের চেয়ে জরুরিতা, লিকুইডিটি, মূল্যসীমা, ফি, ইমপ্যাক্ট ও সম্পূর্ণতার ঝুঁকি বেশি গুরুত্বপূর্ণ।
Q2এক্সিকিউশন অ্যালগরিদম কি VWAP বা TWAP বেঞ্চমার্কের দামে পূরণের নিশ্চয়তা দেয়?
না। অ্যালগরিদম সূচি বেছে নেয় বা বদলায়, কিন্তু বাজারদাম, উপলভ্য লিকুইডিটি, অংশগ্রহণ-সীমা ও হাতে থাকা সময় বদলাতে পারে। বেঞ্চমার্ক তুলনার দাম, নিশ্চিত এক্সিকিউশন-দাম নয়।
Q3চার্টের VWAP ব্রোকারের প্রতিবেদনের VWAP থেকে আলাদা কেন?
চার্ট ও প্রতিবেদন ভিন্ন শুরু-শেষের সময়, ভেন্যু, ট্রেড ফিল্টার, দামের ক্ষেত্র, নিলামের ট্রেড বা সেশনের সীমানা ব্যবহার করতে পারে। পার্থক্যকে ভুল বলার আগে সংজ্ঞাগুলো তুলনা করুন।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
বাজার VWAP ও সমান-বিরতির TWAP-এর সংজ্ঞাগত পার্থক্য কী?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন