

Almgren–Chriss optimal execution: market impact ও price risk-এর ভারসাম্য
বড় parent order কীভাবে সময়ে ভাগ করা যায়, তা বোঝায়: market impact, অবশিষ্ট inventory-র price risk, মডেলের শর্ত এবং একটি কাল্পনিক উদাহরণ।
এই গাইডেবড় order একবারে পাঠানো কেন সব সময় সহজ নয়
সংক্ষিপ্ত সারাংশ
Almgren–Chriss model নির্দিষ্ট সময়ের মধ্যে বড় order ভাগ করে execute করার একটি পদ্ধতি। দ্রুত execute করলে অস্থায়ী market impact বাড়তে পারে; ধীরে করলে বাকি inventory price movement-এর ঝুঁকিতে বেশি সময় থাকে। মডেলটি নিজের assumptions-এর অধীনে expected cost ও risk-এর trade-off বেছে নেয়। এখানে “optimal” মানে নির্দিষ্ট mathematical problem-এর সমাধান, সবার জন্য সেরা execution নয়।
বড় order একবারে পাঠানো কেন সব সময় সহজ নয়
ধরা যাক portfolio manager কয়েক ঘণ্টার মধ্যে বড় sell order শেষ করতে চান। পুরো order একসঙ্গে পাঠালে বাজারে থাকা liquidity শোষিত হতে পারে এবং execution-এর সময় দাম সরে যেতে পারে। order-টি ছোট ছোট ভাগে দিলে তাৎক্ষণিক চাপ কমতে পারে, কিন্তু সেই সময়ে কিছু inventory এখনও খোলা থাকে। এর মধ্যে reference price বাড়তেও পারে, কমতেও পারে।
Almgren ও Chriss এই দ্বন্দ্বকে একটি optimization problem হিসেবে লেখেন: expected execution cost কমানো, একই সঙ্গে অবশিষ্ট position-এর price uncertainty-র জন্য একটি penalty রাখা। তাঁদের মূল গবেষণা permanent ও temporary market impact থেকে আসা transaction cost এবং volatility risk একসঙ্গে বিবেচনা করে; linear cost model-এ cost-risk efficient frontier-ও তৈরি করে (মূল গবেষণা).
order, সময়সীমা ও বাকি পরিমাণ নির্ধারণ
এখানে t = 0 থেকে T সময়ের মধ্যে Xটি share বিক্রির কথা ধরা যাক। সময় t-তে এখনও হাতে থাকা পরিমাণ হলো x(t)। শুরুতে x(0) = X, আর নির্দিষ্ট deadline-এ x(T) = 0। Liquidation-এর এই sign convention-এ বিক্রির গতি:
v(t) = −dx(t)/dt
অর্থাৎ বাকি পরিমাণ দ্রুত কমলে v(t) বড় হয়। সমস্যাটি X, execution horizon T, inventory path x(t) অথবা সমতুল্য trading rate v(t) দিয়ে বর্ণনা করা যায়। এখানে পুরো order deadline-এর মধ্যে শেষ করতে হবে বলে ধরা হয়েছে; অসম্পূর্ণ পরিমাণ গ্রহণযোগ্য হলে problem-টিও বদলে যাবে।
দুই ধরনের impact আর অপেক্ষার ঝুঁকি আলাদা করুন
Temporary impact হলো trade করার সময় execution price ও reference price-এর ব্যবধান, যা পরে কমে যেতে পারে। সরল linear model-এ trading rate বেশি হলে এই খরচ বাড়ে, তাই দ্রুত বা বড় child order ব্যয়বহুল হতে পারে। Permanent impact হলো reference price-এর এমন পরিবর্তন যা trade-এর পরও থাকে। basic linear formulation-এ নির্দিষ্ট মোট quantity-র জন্য expected permanent-impact অংশটি schedule-এর ওপর নির্ভর না-ও করতে পারে; ফলে timing বেছে নেওয়ার ক্ষেত্রে temporary impact ও risk বেশি গুরুত্বপূর্ণ হয়। এটি মডেলের convention-নির্ভর বৈশিষ্ট্য, সব market-impact model-এর নিয়ম নয়।
অপেক্ষার ঝুঁকিটি আলাদা: order সম্পূর্ণ হওয়ার আগে দাম বদলালে অবশিষ্ট inventory-র মূল্য বদলে যায়। মূল formulation এটিকে execution-cost variance বা implementation-shortfall risk হিসেবে মাপে। তাই বেশি তাড়াহুড়ো করলে temporary impact বাড়তে পারে, আবার বেশি অপেক্ষা করলে price uncertainty বাড়তে পারে।
continuous-time Almgren–Chriss path
একটি সরল continuous-time convention-এ schedule-নির্ভর অংশটিকে এভাবে লেখা যায়:
minimize E[cost] + λ × Var(cost)
এখানে λ হলো risk aversion-এর weight। Trading rate-এর বিপরীতে temporary impact linear এবং unaffected reference price-এর volatility স্থির ধরা হলে, schedule বদলায় এমন অংশটি (constant term বাদ দিয়ে) হয়:
∫₀ᵀ [η v(t)² + λ σ² x(t)²] dt
এখানে σ হলো reference-price volatility প্রতি square-root time, আর η এই convention-এ temporary-impact coefficient; তাদের unit যেন objective-এর সঙ্গে মেলে। optimal remaining inventory path:
x(t) = X × sinh(κ(T − t)) / sinh(κT)
যেখানে:
κ² = λσ² / η
λ হলো risk aversion weight, আর κ হলো path-এর urgency scale যার একক সময়ের বিপরীত; তাই κT এককবিহীন।
আলাদা গবেষণায় coefficient ও scaling-এর সংজ্ঞা আলাদা হতে পারে। তাই κ-এর কোনো value অন্য model-এ বসানোর আগে parameter-এর unit ও impact definition মিলিয়ে নিন। Execution cost-এর model choice কেন গুরুত্বপূর্ণ, Bertsimas ও Lo-র optimal-control কাজেও তা দেখা যায় (গবেষণাপত্র).
<!-- learn:illustration -->
λ কীভাবে schedule বদলায়
λ শূন্যের দিকে গেলে sinh-curve-এর limit হয় সরলরেখা: x(t) = X(1 − t/T)। অর্থাৎ বাকি quantity স্থির হারে কমে, TWAP-এর মতো। λ বাড়লে κT বাড়ে এবং path শুরুতে বেশি steep হয়: বড় অংশ আগে execute হয়। এতে বেশি inventory দীর্ঘক্ষণ price risk-এ থাকে না, কিন্তু expected temporary-impact cost বাড়তে পারে।
প্রতিটি λ cost ও risk-এর আলাদা জোড়া নির্ধারণ করে। কোনো feasible schedule যদি একই risk-এ আরও কম expected cost দিতে না পারে, তবে সেটি efficient frontier-এর একটি বিন্দু। frontier দেখায় যে কম cost আর কম uncertainty-র মধ্যে trade-off আছে; কোন বিন্দুটি কার জন্য গ্রহণযোগ্য তা model নিজে বলে না। Almgren–Chriss-এর মূল paper এই frontier থেকে utility বা risk criterion ব্যবহার করে একটি schedule বেছে নেওয়ার ধারণা দেয়।
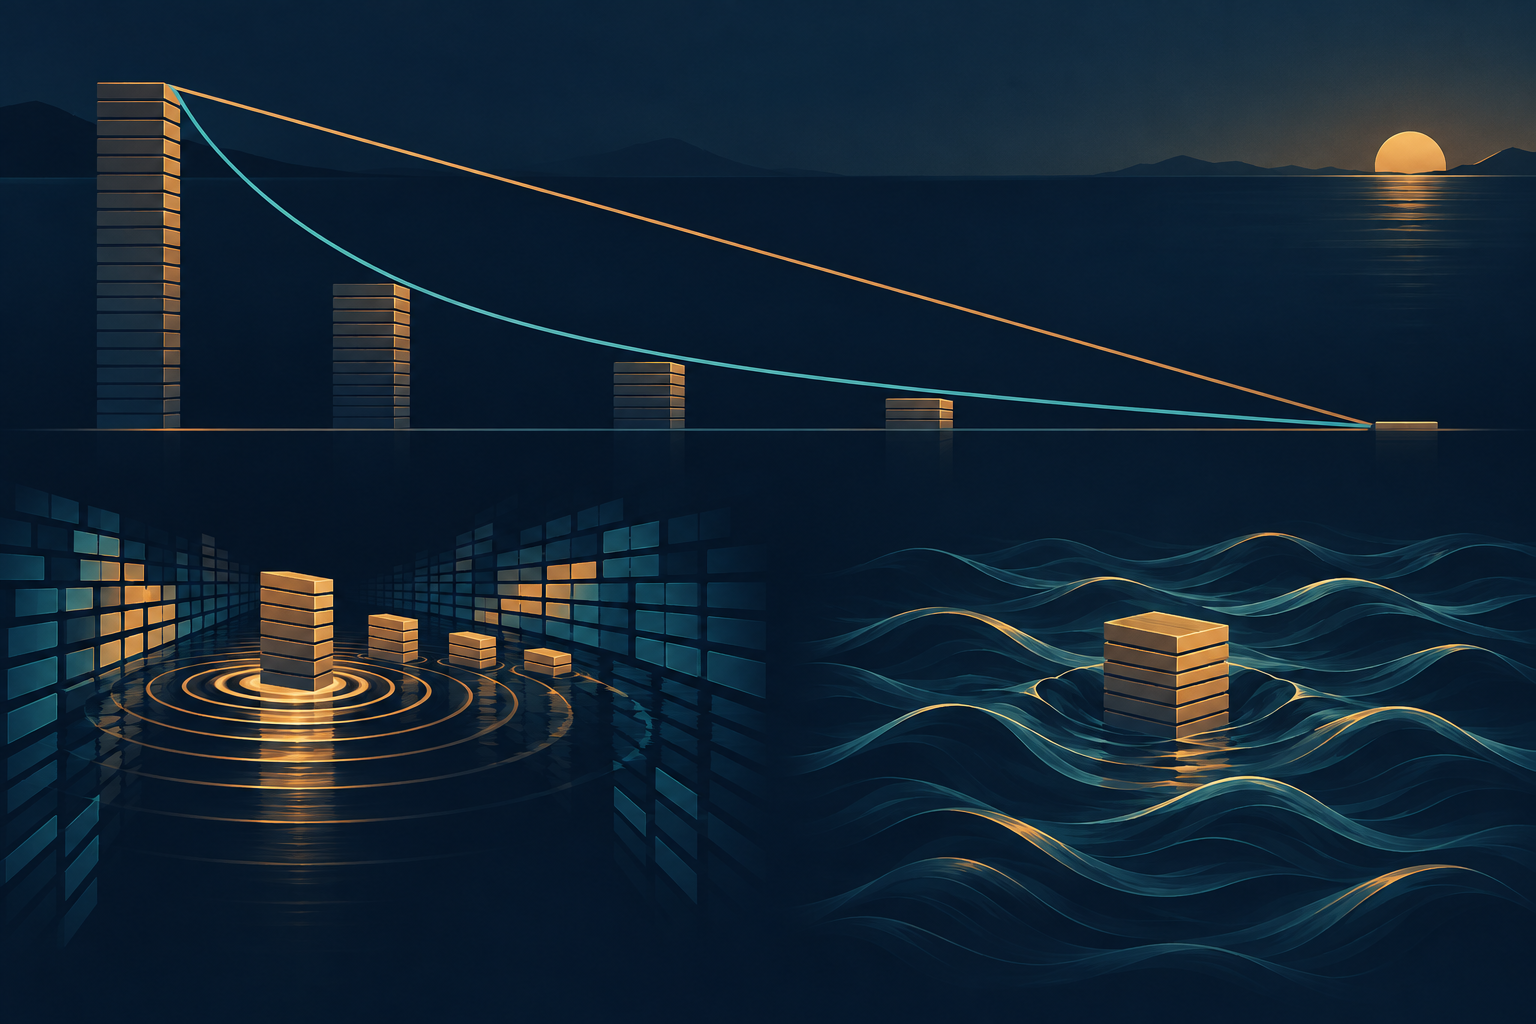
একটি পুরোপুরি কাল্পনিক উদাহরণ
ধরা যাক 1,000 share-এর order 60 মিনিটে execute হবে এবং বেছে নেওয়া parameter-এ κT = 2। এগুলো rounded model output—কোনো live-market result বা নির্দিষ্ট asset-এর estimate নয়। নির্দিষ্ট সময়ে Almgren–Chriss path ও linear TWAP-এ যত share বাকি থাকে, তা তুলনা করলে:
| সময় | Almgren–Chriss-এ বাকি | TWAP-এ বাকি |
|---|---|---|
| শুরু | 1,000 | 1,000 |
| 15 মিনিট | প্রায় 587 | 750 |
| 30 মিনিট | প্রায় 324 | 500 |
| 45 মিনিট | প্রায় 144 | 250 |
| 60 মিনিট | 0 | 0 |
এই উদাহরণে Almgren–Chriss path শুরুতে বেশি বিক্রি করে; এতে খোলা inventory দ্রুত কমে, তবে temporary impact cost বেশি হতে পারে। এই সংখ্যা থেকে কোন schedule ভালো price পেত তা বোঝা যায় না। তার জন্য real quote, liquidity, fills এবং এখানে বাদ পড়া costs দরকার।
assumptions এবং বাস্তব ব্যবহারের সীমা
এই closed-form solution একটি asset, স্থির volatility, স্থির ও linear temporary impact, সহজ permanent-impact structure এবং নির্দিষ্ট deadline ধরে। path-টি open-loop: আগে হিসাব করা হয়, পরে volume, news, quote বা fill বদলালেও নিজে থেকে update হয় না। basic setup-এ predictive alpha নেই—দাম কোন দিকে যাবে সে সম্পর্কে কোনো signal মডেল করে না।
পরবর্তী market-impact গবেষণা price path ও impact model-এর consistency পরীক্ষা করেছে; Gatheral-এর no-dynamic-arbitrage analysis তার একটি উদাহরণ (Gatheral). বাস্তব বাজারে impact order size অনুযায়ী nonlinear হতে পারে, liquidity ও volatility বদলায়, আর spread, fees, queue priority ও venue constraints fill-কে প্রভাবিত করে। তাই একটি স্থির path সব execution সিদ্ধান্তের সম্পূর্ণ বর্ণনা নয়।
কোনো algorithm-এর output দেখলে reference price, impact calibration, fee treatment এবং participation constraints কীভাবে নির্ধারিত হয়েছে তা যাচাই করুন। λ-কে platform-এর recommendation বা guaranteed fill price ভাববেন না। Implementation shortfall guide পুরো decision-to-fill ফল মাপার ধারণা ব্যাখ্যা করে; VWAP ও TWAP guide benchmark ও schedule-এর পার্থক্য দেখায়। এই লেখা একটি model-conditional educational explanation, trading advice বা নির্দিষ্ট order-এর নির্দেশনা নয়।
সাধারণ প্রশ্ন
Q1Almgren–Chriss কি সব বড় order-এর জন্য সেরা algorithm বলে দেয়?
না। এটি নির্দিষ্ট objective ও assumptions-এর অধীনে একটি optimum বের করে। liquidity, alpha, impact shape বা deadline বদলালে optimization problem এবং সমাধানও বদলাতে পারে।
Q2Permanent impact কি schedule-কে প্রভাবিত করে না?
কিছু linear formulation-এ নির্দিষ্ট মোট quantity-র জন্য expected permanent-impact cost timing-এর ওপর নির্ভর করে না। অন্য impact specification বা market condition-এ এই সিদ্ধান্ত প্রযোজ্য নাও হতে পারে।
Q3এই formula দেখে কি broker বা exchange-এর order বেছে নেওয়া যায়?
না। Formula venue-এর fees, queue, order types, changing liquidity এবং platform constraints পুরোপুরি ধরে না। এটি trade-off শেখার model, execution recommendation নয়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
x(t) কোন quantity বোঝায়?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন