

সিনিয়োরাজ ও মুদ্রাস্ফীতি কর: অর্থ সৃষ্টি কীভাবে প্রকৃত সম্পদ স্থানান্তর করে
সিনিয়োরাজ কী মাপে, মুদ্রাস্ফীতি কর থেকে কীভাবে আলাদা, এবং অর্থ সৃষ্টি, কেন্দ্রীয় ব্যাংকের মুনাফা ও সরকারি রাজস্ব কেন এক নয়—তা জানুন।
এই গাইডেসিনিয়োরাজ বলতে কী বোঝায়?
সংক্ষিপ্ত সারাংশ
সিনিয়োরাজ হলো অর্থ ইস্যুর সঙ্গে যুক্ত প্রকৃত সম্পদের মূল্য, তবে অর্থনীতিবিদেরা এর একাধিক সংজ্ঞা ব্যবহার করেন। “মুদ্রাস্ফীতি কর” বলতে দাম বাড়লে আগে থেকে রাখা অর্থের ক্রয়ক্ষমতা কমে যাওয়াকে বোঝায়। এটি পরিবারের কাছে পাঠানো করের বিল নয়, এবং কেন্দ্রীয় ব্যাংকের মুনাফা বা সরকারি রাজস্বের সমানও নয়।
সিনিয়োরাজ বলতে কী বোঝায়?
অর্থ ইস্যুকারী কোনো সংস্থা যখন আর্থিক দায় সৃষ্টি করে এবং তা দিয়ে সম্পদ কেনে বা কোনো কিছুর দাম দেয়, তখন সাধারণ কর আদায় বা সুদযুক্ত বন্ডে ঋণ নেওয়ার আগেই সে প্রকৃত পণ্য ও সেবা পেতে পারে। এই সম্পদপ্রবাহের পরিমাপকে অর্থনীতিবিদেরা সিনিয়োরাজ বলেন। প্রচলিত একটি প্রবাহ-পরিমাপ হলো নামমাত্র অর্থের পরিবর্তনকে মূল্যসূচক দিয়ে ভাগ করা: S = ΔM / P। এখানে M হলো নির্দিষ্ট সংজ্ঞায় মাপা অর্থের মজুত, আর P হলো নামমাত্র অঙ্ককে ক্রয়ক্ষমতায় রূপান্তরের জন্য ব্যবহৃত মূল্যস্তর। কোন দায়কে অর্থ ধরা হবে এবং সময়কাল কীভাবে নির্ধারিত হবে, তার ওপর হিসাবটি নির্ভর করে। {source:imfFiscalAccountsSeigniorage}
নোটে মুখমূল্য ছাপা আছে বলেই নতুন অর্থ বিনা খরচের প্রকৃত আয় হয়ে যায় না। অর্থ ইস্যু করলে ইস্যুকারীর একটি দায়ও তৈরি হয়। বিনিময়ে পাওয়া ক্রয়ক্ষমতা, কেনা সম্পদের আয়, অর্থ ইস্যু ও পরিচালনার খরচ এবং দায়ের ওপর দেওয়া সুদ—সবই বিবেচ্য। এসব পরিমাপের পেছনে থাকা অর্থের সমষ্টি সম্পর্কে প্রাথমিক ধারণার জন্য মুদ্রাভিত্তি, M1 ও M2 নির্দেশিকাটি দেখুন।
সিনিয়োরাজের একাধিক পরিমাপ কেন আছে?
অর্থনৈতিক বিশ্লেষণ ও হিসাবরক্ষণে এই শব্দটির একটিমাত্র সর্বজনীন সংজ্ঞা নেই। সম্পদপ্রবাহভিত্তিক পদ্ধতিতে নতুন ইস্যু করা অর্থের প্রকৃত মূল্য মাপা হয়। কেন্দ্রীয় ব্যাংকের আয়ভিত্তিক পদ্ধতিতে আর্থিক দায় দিয়ে অর্থায়ন করা সম্পদের সুদ ও অন্যান্য আয় থেকে প্রদত্ত সুদ এবং পরিচালন ব্যয় বাদ দেওয়া হতে পারে। মুদ্রা তৈরির সঙ্গে যুক্ত আরও সংকীর্ণ ঐতিহাসিক সংজ্ঞায় একটি মুদ্রার মুখমূল্য থেকে উৎপাদন খরচ বাদ দেওয়া হয়। এই পরিমাণগুলো ভিন্নভাবে বদলাতে পারে; তাই এগুলোকে এক মানক পরিসংখ্যান ধরে তুলনা করা ঠিক নয়। {source:imfSeigniorageInflationTax} {source:ecbSeigniorageBroadDefinition}
ইউরোপীয় সেন্ট্রাল ব্যাংক ইউরো এলাকার জন্য একটি নির্দিষ্ট উদাহরণ দেয়: তাদের ব্যাখ্যায় নোট ইস্যুর সঙ্গে সম্পর্কিত সম্পদ বা ঋণ থেকে আয়ের কথা বলা হয়েছে। ECB-র একটি পরবর্তী গবেষণাপত্রে বলা হয়েছে, কিছু বিশ্লেষণ আরও বিস্তৃত সংজ্ঞা ব্যবহার করে, যাতে রিজার্ভ ও কেন্দ্রীয় ব্যাংকের অন্যান্য দায়, সেগুলোর ওপর প্রদত্ত সুদ এবং সংশ্লিষ্ট সম্পদ অন্তর্ভুক্ত থাকে। এগুলো পরিমাপের সীমানা ভিন্ন হওয়ার উদাহরণ, সব দেশের জন্য সর্বজনীন আইনি সংজ্ঞা নয়। {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
মুদ্রাস্ফীতি কর কীভাবে আলাদা?
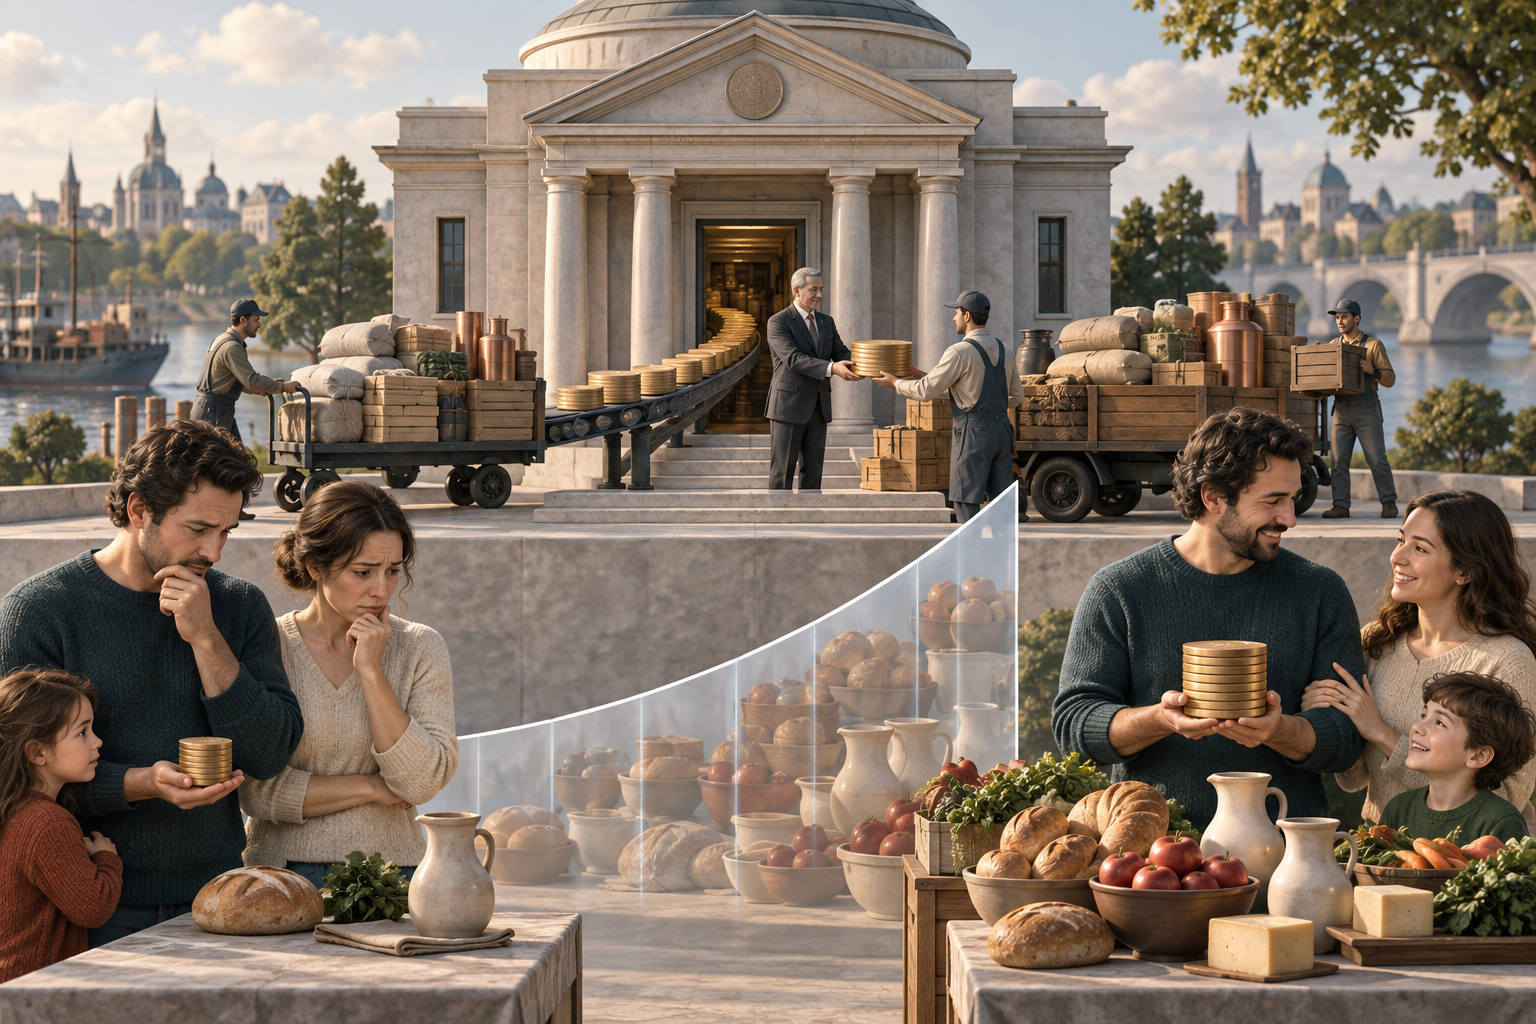
দামস্তর বাড়লে মানুষের আগে থেকে রাখা অর্থের প্রকৃত ক্রয়ক্ষমতা কমে যায়—এটাই মুদ্রাস্ফীতি কর। এখানে “কর” শব্দটি ওই পরোক্ষ ক্ষতির রূপক: কোনো পরিবার করের নোটিশ পায় না, আর ক্ষতির পরিমাণ সরাসরি একই অঙ্কের সরকারি নগদ আয়ও হয় না। অর্থের চাহিদার প্রচলিত একটি বিশ্লেষণে সিনিয়োরাজের মধ্যে কাঙ্ক্ষিত প্রকৃত অর্থের মজুত বৃদ্ধি এবং মুদ্রাস্ফীতি করের অংশ—দুটিই থাকতে পারে। কিছু উৎসে শব্দগুলোর ব্যবহার আরও বিস্তৃত, তাই সংজ্ঞাটি যাচাই করুন। {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
অর্থনৈতিক কর্মকাণ্ড বাড়লে এবং লেনদেনের জন্য মানুষ স্বেচ্ছায় বেশি প্রকৃত অর্থ রাখতে চাইলে, ক্রয়ক্ষমতার সমপরিমাণ ক্ষতি ছাড়াই মুদ্রাভিত্তি বাড়তে পারে। প্রকৃত অর্থের এই বৃদ্ধিকে প্রায়ই “বিশুদ্ধ সিনিয়োরাজ” বলা হয়। অন্যদিকে, মুদ্রাস্ফীতি করের অংশটি বিদ্যমান অর্থের প্রকৃত মূল্য কমে যাওয়াকে বোঝায়। দুটি ধারণা সম্পর্কিত, কিন্তু কোনোটিই বলে না যে সব মূল্যবৃদ্ধি সরকার আদায় করা কর। {source:imfFiscalMonitorSeigniorage}
একটি সহজ উদাহরণ কী দেখায়?
ধরা যাক, মূল্যসূচক শুরুতে 1.00 এবং মুদ্রাভিত্তি 1,000 নামমাত্র একক। এর প্রকৃত মূল্যও 1,000 একক। মূল্যসূচক 10% বেড়ে 1.10 হলো, কিন্তু নামমাত্র ভিত্তি 1,000-ই রইল—তাহলে প্রকৃত অর্থের মজুত কমে প্রায় 909.09 হবে। আগে থেকে থাকা অর্থের ক্রয়ক্ষমতা প্রায় 90.91 একক কমেছে। এটি মুদ্রাস্ফীতিজনিত ক্ষতির উদাহরণ, করের বিল নয়।
এক সময়কালের একটি ইচ্ছাকৃতভাবে সরল উদাহরণে ধরা যাক, ইস্যুকারী আরও 100 নামমাত্র একক সৃষ্টি করল। নতুন মূল্যসূচক 1.10-এ ভিত্তি তখন 1,100। অতিরিক্ত অর্থের বর্তমান ক্রয়ক্ষমতা প্রায় 90.91 (100 / 1.10)। এই অনুমানগুলোর মধ্যে সেটি আগের হিসাব করা ক্ষতির সমান। বাস্তব উপাত্তে এই মিল সর্বজনীন নিয়ম নয়: সময়, অর্থের চাহিদা, মূল্যসূচক, সুদ ও খরচ নিয়ে উদাহরণটির অনুমানের ওপর এটি নির্ভর করে। হিসাবটি কাল্পনিক, কোনো দেশের অনুমান নয়। {source:imfFiscalAccountsSeigniorage} {source:imfFiscalMonitorSeigniorage}
নতুন দায়ের বিনিময়ে করা লেনদেনের মাধ্যমেই ইস্যুকারী প্রকৃত সম্পদ পায়। দামস্তর বেশি হলে 100 এককের মুখমূল্য নিজে থেকে 100 একক প্রকৃত আয় হয়ে যায় না। শুধু অর্থের পরিমাণ বাড়লেই বাজেটে খরচযোগ্য নগদ জমা হয়েছে—এটিও প্রমাণিত হয় না। {source:imfGfsm2014}
প্রবৃদ্ধি ও অর্থের চাহিদা কীভাবে হিসাব বদলায়?
মানুষ কত অর্থ রাখতে চায়, তা প্রকৃত আয়, লেনদেন প্রযুক্তি, ব্যাংকিংয়ে প্রবেশাধিকার, সুদের হার ও মুদ্রার ওপর আস্থার সঙ্গে বদলায়। প্রকৃত অর্থের চাহিদা বাড়লে একই মুদ্রাস্ফীতির চাপ ছাড়াই বড় মুদ্রাভিত্তি ব্যবস্থায় ধারণ করা যেতে পারে। মুদ্রাস্ফীতি বাড়ার সময় অর্থধারীরা স্থানীয় মুদ্রার মজুত কমাতে চাইলে মুদ্রাস্ফীতি করের ভিত্তিও সংকুচিত হতে পারে। তাই সিনিয়োরাজ জিডিপির কোনো স্থির শতাংশ নয়, এবং এক বছরের অঙ্ক থেকে সরলভাবে বাড়িয়ে বলা যায় এমন স্থিতিশীল রাজস্বও নয়। {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
পরিসংখ্যানে নগদ, ব্যাংক রিজার্ভ, নাকি আরও বিস্তৃত অর্থের সমষ্টি অন্তর্ভুক্ত—তার ওপর ফল বদলায়। রিজার্ভ বা আমানতের ওপর সুদ আর্থিক দায়ের খরচ বদলে দেয়; বিস্তৃত নিট-আয় পরিমাপে তা সিনিয়োরাজ কমাতে পারে। তাই পরিমাণভিত্তিক পরিমাপ এবং কেন্দ্রীয় ব্যাংকের আয়ভিত্তিক পরিমাপ একই সময়ের জন্য আলাদা ফল দিতে পারে। {source:ecbSeigniorageBroadDefinition}
সিনিয়োরাজ কি কেন্দ্রীয় ব্যাংকের মুনাফা বা সরকারি রাজস্বের সমান?
না। কেন্দ্রীয় ব্যাংকের মুনাফায় সম্পদ থেকে আয়, সুদ ব্যয়, মূল্যায়নের পরিবর্তন, সংস্থান এবং পরিচালন ব্যয় থাকতে পারে। সংজ্ঞা অনুযায়ী সিনিয়োরাজ সেই ফলের কেবল একটি অংশ হতে পারে। কেন্দ্রীয় ব্যাংকের আয় সরকারকে দেওয়া হবে কি না, তা দেশের আইন ও হিসাবরক্ষণবিধির ওপর নির্ভর করে; অঙ্কটি সীমিত, বিলম্বিত, এমনকি শূন্যও হতে পারে। নোট-সম্পর্কিত ECB পরিমাপটি একটি প্রাতিষ্ঠানিক ব্যবস্থার উদাহরণ, সব কেন্দ্রীয় ব্যাংকের ছক নয়। {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
সরকারি পরিসংখ্যানে মুদ্রা ইস্যুকে সাধারণ কররাজস্ব থেকে আলাদাভাবে শ্রেণিবদ্ধ করা হতে পারে। IMF-এর Government Finance Statistics Manual বর্ণিত কাঠামোয় মুদ্রা ইস্যু থেকে সিনিয়োরাজ মুনাফাকে রাজস্ব হিসেবে নথিভুক্ত না করে মুদ্রা ও আমানত-সংক্রান্ত লেনদেনে পরোক্ষভাবে অন্তর্ভুক্ত বলে ধরে। তাই সংজ্ঞা যাচাই না করে প্রকাশিত বাজেট-রাজস্বের সঙ্গে সিনিয়োরাজের হিসাব যোগ করবেন না। {source:imfGfsm2014}
অর্থ সৃষ্টি কি স্বয়ংক্রিয়ভাবে মুদ্রাস্ফীতি ঘটায়?
মুদ্রাভিত্তির একবারের বৃদ্ধি ভোক্তা-দামের সমানুপাতিক বৃদ্ধি যান্ত্রিকভাবে পূর্বাভাস দেয় না। সম্পর্কটি অর্থের চাহিদা, ব্যাংকঋণ ও আমানত, রিজার্ভে দেওয়া সুদ, উৎপাদন ও সরবরাহের অবস্থা, প্রত্যাশা এবং নীতিকাঠামোর ওপর নির্ভর করে। কেন্দ্রীয় ব্যাংক পরিচালন কাঠামোর অংশ হিসেবে রিজার্ভ তৈরি করতে পারে, অথচ সেই অঙ্ক সঙ্গে সঙ্গে পরিবারের ব্যয়ে পরিণত হয় না। অর্থের চাহিদার চেয়ে বেশি স্থায়ী মুদ্রায় অর্থায়ন মুদ্রাস্ফীতির চাপ বাড়াতে পারে, কিন্তু সিনিয়োরাজ নিজে মুদ্রাস্ফীতির পূর্বাভাস নয়। মুদ্রানীতির ওপর রাজস্বগত সীমাবদ্ধতা সম্পর্কে ফিসকাল ডমিন্যান্স নির্দেশিকাটি দেখুন। {source:imfFiscalMonitorSeigniorage} {source:ecbSeigniorageBroadDefinition}
সিনিয়োরাজের হিসাব কীভাবে পড়বেন?
অঙ্ক তুলনার আগে পরিমাপটি লিখে নিন: নির্দিষ্ট অর্থের মজুতের প্রকৃত পরিবর্তন, নগদ ইস্যুর মুনাফা, নাকি আর্থিক দায় দিয়ে অর্থায়ন করা সম্পদের নিট আয়। এরপর মূল্যসূচক ও রূপান্তরের তারিখ, রিজার্ভ অন্তর্ভুক্ত কি না, অর্থের ওপর দেওয়া সুদের হিসাব এবং ইস্যু-খরচ বা মূল্যায়ন পরিবর্তন বাদ পড়েছে কি না যাচাই করুন। উৎসটি কেন্দ্রীয় ব্যাংকের আয়, সরকারকে হস্তান্তর, নাকি সম্পদের আরও বিস্তৃত পরিমাপ দেখাচ্ছে তাও পরীক্ষা করুন। শুধু পরিসংখ্যানের নাম দেখে এগুলোকে বিনিমেয় ধরে নেওয়া যায় না। {source:imfFiscalAccountsSeigniorage} {source:imfGfsm2014} {source:ecbSeigniorageBroadDefinition}
সিনিয়োরাজের অঙ্ক সাধারণ বাজেট-ভারসাম্য বা সরকারি ঋণের মজুতের বিকল্প নয়। বাজেট ঘাটতি ও সরকারি ঋণ নির্দেশিকায় পার্থক্যটি ব্যাখ্যা করা হয়েছে। সামগ্রিক ও মূল মুদ্রাস্ফীতি বিষয়ক নিবন্ধে মূল্যসূচক কীভাবে দাম পরিবর্তন সংক্ষেপ করে তা দেখানো হয়েছে। একটি সিনিয়োরাজ পরিমাপ বা একটি মুদ্রাস্ফীতির হার—কোনোটিই পুরো রাজস্ব বা মুদ্রানীতির চিত্র দেয় না।
সাধারণ প্রশ্ন
Q1সিনিয়োরাজ কি সবসময় মুদ্রাস্ফীতি করের সমান?
না। মুদ্রাস্ফীতি কর সাধারণত মুদ্রাস্ফীতিতে প্রকৃত অর্থের মজুতের ক্ষয় বোঝায়। সিনিয়োরাজে প্রকৃত অর্থের বেশি চাহিদা মেটাতে অর্থের মজুত বৃদ্ধির প্রকৃত মূল্যও থাকতে পারে, আর কিছু উৎস দুই শব্দেরই আলাদা সংজ্ঞা দেয়।
Q2সিনিয়োরাজ কি সবসময় সরকারি রাজস্বে পরিণত হয়?
না। অর্থ ইস্যু করে কেন্দ্রীয় ব্যাংকের আয় হতে পারে, কিন্তু সরকারে তা হস্তান্তর হবে কি না তা আইনি, হিসাবরক্ষণ ও ব্যালান্সশিটের নিয়মে নির্ধারিত হয়। রাজস্ব পরিসংখ্যানে অর্থ ইস্যুকে কররাজস্বের বদলে আর্থিক লেনদেন হিসেবে শ্রেণিবদ্ধ করা হতে পারে।
Q3অর্থ সৃষ্টি কি সবসময় ভোক্তা-দাম বাড়ায়?
না। প্রভাবটি অর্থের চাহিদা, ব্যাংক ও কেন্দ্রীয় ব্যাংকের ব্যালান্সশিট, দায়ের ওপর সুদ, উৎপাদন, প্রত্যাশা ও নীতিগত ব্যবস্থার ওপর নির্ভর করে। অর্থ সৃষ্টির একটি পরিমাপ নিজে মুদ্রাস্ফীতির পূর্বাভাস নয়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
মূল্যসূচক বাড়ে, কিন্তু একটি পরিবারের নামমাত্র নগদ অর্থের পরিমাণ অপরিবর্তিত থাকে। এই উদাহরণে ‘মুদ্রাস্ফীতি কর’ বলতে কী বোঝায়?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন