

M1, M2 ও Monetary Base: প্রতিটি সূচকে কী ধরা হয়
যুক্তরাষ্ট্রের M1, M2 ও monetary base-এর পার্থক্য, 2020 সালের পুনঃশ্রেণিবিন্যাস এবং stablecoin-এর পরিসংখ্যানগত অবস্থান বুঝুন।
এই গাইডেঅর্থের পরিমাণ একটি নির্ধারিত পরিসংখ্যান, একটিমাত্র ব্যালান্স নয়
সংক্ষিপ্ত সারাংশ
যুক্তরাষ্ট্রের monetary base-এ প্রচলিত নগদ ও ব্যাংকের Fed-এ রাখা reserve থাকে; M1 ও M2 নির্দিষ্ট বেসরকারি নগদ ও আমানত মাপে। তাই তিনটি সংখ্যা একই জিনিসের বিকল্প হিসাব নয়।
অর্থের পরিমাণ একটি নির্ধারিত পরিসংখ্যান, একটিমাত্র ব্যালান্স নয়
“Money supply” বলতে অর্থনীতির প্রতিটি ডলার বোঝায় না। পরিসংখ্যান সংস্থাগুলো কোন নগদ, আমানত বা স্বল্পমেয়াদি সঞ্চয়কে কতটা তরল বলে গণ্য করবে তা ঠিক করে, তারপর নির্দিষ্ট নিয়মে যোগ করে M1 বা M2-এর মতো সূচক তৈরি করে। Monetary base-ও আরেকটি সংজ্ঞা; এটি ব্যাংকিং ব্যবস্থায় কেন্দ্রীয় ব্যাংকের দায়কে অন্তর্ভুক্ত করে।
এই ব্যাখ্যা যুক্তরাষ্ট্রের Federal Reserve-এর H.6 সংজ্ঞা নিয়ে। অন্য দেশের কেন্দ্রীয় ব্যাংক M1 বা M2-তে ভিন্ন উপাদান রাখতে পারে। কোনো সম্পদ সূচকে অন্তর্ভুক্ত হলেই তা পরিবারের সম্পদ, প্রকৃত খরচ, ব্যাংকের ঋণ দেওয়ার ক্ষমতা বা মূল্যস্ফীতির পূর্বাভাস হয়ে যায় না।
যুক্তরাষ্ট্রের H.6-এ M1, M2 ও monetary base কী গোনে
Monetary base হলো প্রচলিত নগদ ও depository institution-গুলোর Federal Reserve-এ রাখা reserve balance-এর যোগফল। প্রচলিত নগদের হিসাবে ব্যাংকের vault-এ থাকা নগদও থাকতে পারে। Reserve হলো ব্যাংকের Fed-এ জমা, পরিবারের ব্যাংক অ্যাকাউন্টের টাকা নয়।
M1-এ জনসাধারণের হাতে থাকা নগদ—Treasury, Fed ও ব্যাংকের vault-এর বাইরে—এবং সংজ্ঞায় থাকা demand deposit ও অন্যান্য liquid deposit পড়ে। বর্তমান মার্কিন সংজ্ঞায় savings deposit-ও অন্য liquid deposit-এর অংশ। M2 হলো M1-এর সঙ্গে $100,000-এর কম অঙ্কের ছোট time deposit এবং retail money market fund-এর balance যোগ করে, তারপর depository institution ও money market fund-এ থাকা IRA ও Keogh balance বাদ দিয়ে তৈরি। [Federal Reserve-এর বর্তমান H.6 Money Stock Measures]({source:fedH6CurrentMoneyStockMeasures})-এ উপাদান ও পাদটীকাগুলো দেখা যায়।
সুতরাং M1 ও M2 বেসরকারি খাতের নির্দিষ্ট দাবি বা আমানতের দিকে তাকায়, আর monetary base-এ ব্যাংক ও কেন্দ্রীয় ব্যাংকের পারস্পরিক হিসাবও থাকে। নামের সঙ্গে “money” থাকলেও এগুলো একই ব্যালান্সশিটের সমার্থক সারি নয়।
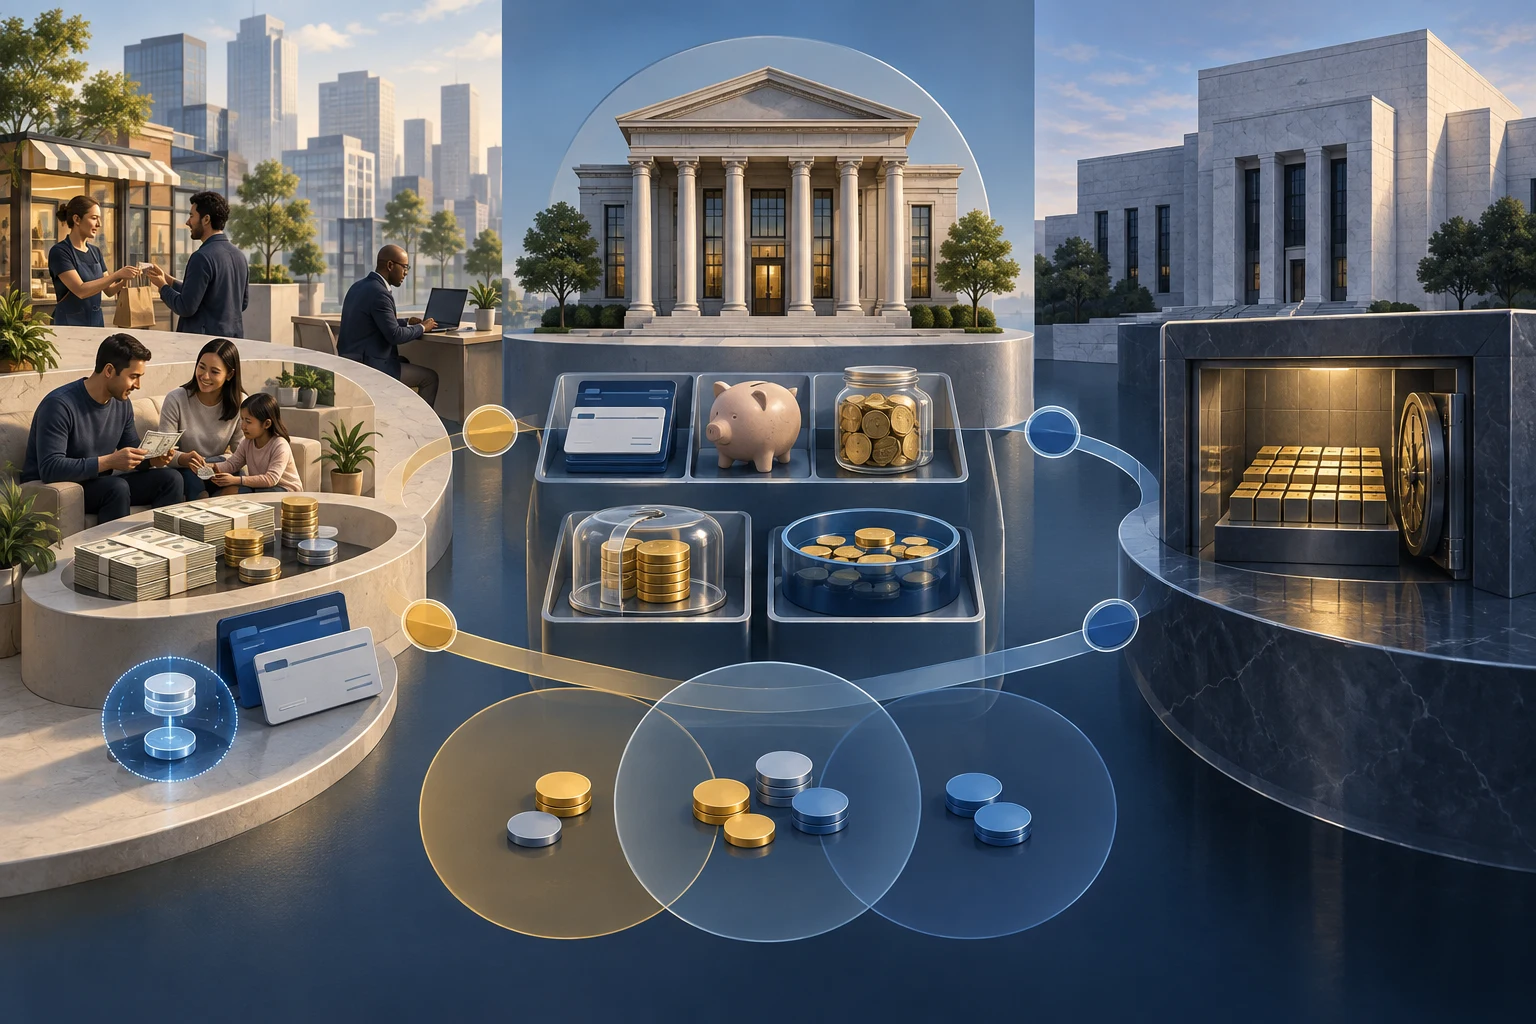
একই সময়ের কাল্পনিক সংখ্যা দিয়ে যোগ-বিয়োগটি দেখুন
ধরা যাক, একটি কল্পিত সময়ে প্রচলিত নগদ $300 বিলিয়ন, যার মধ্যে $20 বিলিয়ন ব্যাংকের vault-এ, আর ব্যাংকের reserve balance $500 বিলিয়ন। তাহলে monetary base = $300 + $500 = $800 বিলিয়ন। জনসাধারণের হাতে থাকা নগদ $280 বিলিয়ন, কারণ vault-এর $20 বিলিয়ন সেই অঙ্কে ধরা হয়নি।
যদি demand ও অন্যান্য liquid deposit $1,520 বিলিয়ন হয়, তাহলে M1 = $280 + $1,520 = $1,800 বিলিয়ন। এরপর $250 বিলিয়ন ছোট time deposit ও $400 বিলিয়ন retail money market fund যোগ করে $50 বিলিয়ন IRA/Keogh balance বাদ দিলে M2 = $1,800 + $250 + $400 − $50 = $2,400 বিলিয়ন।
সব অঙ্কই উদাহরণের জন্য বানানো, একই সময়ের এবং কোনো বর্তমান H.6 observation নয়। হিসাবটি দেখায় যে M1-এ public cash ব্যবহৃত হয়েছে, কিন্তু monetary base-এ প্রচলিত নগদে ব্যাংকের vault cash-ও রয়েছে। তাই সূত্র মিলিয়ে না দেখে মোটগুলো সরাসরি তুলনা করা ভুল হতে পারে।
2020 সালে M1 বেড়েছিল সংজ্ঞা বদলে, নতুন $11.2 ট্রিলিয়ন তৈরি হয়ে নয়
2020 সালের মে মাসে Federal Reserve savings deposit-কে M1-এর “other liquid deposits” অংশে স্থান দেয়। এর ফলে M1-এর প্রকাশিত ধারায় প্রায় $11.2 ট্রিলিয়নের বড় ধাপ দেখা যায়। এটি ওই পরিমাণ নতুন টাকা তৈরি হওয়া বা একই মাসে পরিবারের অ্যাকাউন্টে নতুন করে ঢোকার প্রমাণ নয়; আগে থেকে থাকা savings deposit-কে ভিন্নভাবে শ্রেণিবদ্ধ করা হয়েছিল।
M2-এর মোটও এই পুনঃশ্রেণিবিন্যাসে বদলায়নি, কারণ savings deposit আগেই M2-এর অন্তর্ভুক্ত ছিল। অর্থাৎ M2-এর ভেতরে একটি উপাদান M1-এ চলে আসে, কিন্তু বিস্তৃত মোটে নতুন অঙ্ক যোগ হয় না। [H.6-এর কারিগরি প্রশ্নোত্তর]({source:fedH6TechnicalQAs}) এবং [মহামারিকালে ব্যাংক আমানত বৃদ্ধির Federal Reserve পর্যালোচনা]({source:fedBankDepositGrowthPandemic2022}) সংজ্ঞা ও প্রকৃত আমানত বৃদ্ধিকে আলাদা করে দেখতে সহায়তা করে।
তাই 2020 সালের আগের ও পরের M1 growth rate পাশাপাশি পড়ার সময় সংজ্ঞা পরিবর্তনটি চিহ্নিত করুন। সময়-সীমা না জেনে শুধু রেখাচিত্রের ধাপকে নতুন ঋণ বা খরচযোগ্য অর্থের আকস্মিক ঢেউ বলা যায় না।
2026 সালের পদ্ধতিগত বদলে M2-এর উপাদান স্থানান্তরিত হয়েছে
2026 সালের 28 জুলাই থেকে Fed IRA ও Keogh balance বাদ দেওয়ার হিসাব আলাদা M2 উপাদানের স্তরের বদলে মোট M2-এর স্তরে করতে শুরু করে। ফলে প্রকাশিত small time deposit ও retail money market fund component series-এর মান বেড়েছে, কারণ কাটতি আর প্রতিটি উপাদানের ভেতরে আলাদাভাবে করা হয়নি। non-seasonally adjusted মোট M2 অপরিবর্তিত ছিল; seasonally adjusted মোট M2-তে সামান্য revision হয়েছে। [H.6-এর 2026 technical Q&A]({source:fedH6TechnicalQAs}) পরিবর্তনের কারণ ও প্রযোজ্য সময় জানায়.
এই উদাহরণে মোট অপরিবর্তিত থেকেও নিচের সারিগুলো পাল্টাতে পারে। পুরনো চার্টের সঙ্গে নতুন H.6 টেবিল মেলালে সিজনাল অ্যাডজাস্টমেন্ট, ঐতিহাসিক সংশোধন এবং IRA/Keogh netting কোথায় হয়েছে তা পরীক্ষা করুন। একটি component-এর বৃদ্ধি মোট M2-তে একই অঙ্কের বৃদ্ধি বোঝায় না।
ব্যাংকের reserve হলো না পরিবারের আমানত
Fed-এ reserve balance ব্যাংকের asset এবং Federal Reserve-এর liability। ব্যাংক এগুলো ব্যবহার করে একে অন্যের সঙ্গে payment settle ও liquidity পরিচালনা করতে। কোনো গ্রাহক তার checking account থেকে ব্যাংকের Fed account-এর reserve সরাসরি তুলতে পারেন না; গ্রাহকের deposit হলো তার ব্যাংকের liability। [Fed-এর IORB ও reserve balance সম্পর্কিত FAQ]({source:fedIorbFaq}) এই balance-sheet পার্থক্য ব্যাখ্যা করে।
ব্যাংক ঋণ দিলে সাধারণত ঋণের asset-এর বিপরীতে আমানতের liability তৈরি হয়; পরে টাকা অন্য ব্যাংকে গেলে settlement ও funding-এর প্রয়োজন হয়। কিন্তু একটি নির্দিষ্ট reserve dollar থেকে নির্দিষ্ট গুণে ঋণ বা deposit তৈরি হবেই—এমন কোনো সার্বজনীন যান্ত্রিক সূত্র নেই। মূলধন, ঝুঁকি, অর্থায়ন ব্যয়, তারল্য, ঋণগ্রহীতার চাহিদা এবং নীতিগত কাঠামোও গুরুত্বপূর্ণ।
Fed reserve সরবরাহ বাড়ালেই M1 বা M2 একই অনুপাতে বাড়বে, এমন নয়। আবার কোনো সময়ে ঋণ ও deposit বেড়েছে বলেই একই প্রবৃদ্ধি অন্য অর্থনীতি বা অন্য নীতিগত পরিবেশে যান্ত্রিকভাবে ঘটবে না। [মহামারিকালের আমানত বৃদ্ধির Fed গবেষণা]({source:fedBankDepositGrowthPandemic2022}) নির্দিষ্ট সময়ের তথ্য বিশ্লেষণ করে; সেটিকে সর্বকালের নিয়ম বা স্বয়ংক্রিয় মূল্যস্ফীতি-সমীকরণ হিসেবে পড়া উচিত নয়।
গবেষণাটি Fed-এর securities purchase-এ বিক্রেতার ধরনভেদে পার্থক্যও দেখায়: nonbank বিক্রেতার কাছ থেকে কিনলে বিক্রেতার ব্যাংকে reserve যোগ হয় এবং বিক্রেতার deposit তৈরি হতে পারে; ব্যাংকের কাছ থেকে সরাসরি কিনলে ব্যাংকের balance sheet-এ security-এর বদলে reserve আসে, তবে সরাসরি কোনো গ্রাহকের deposit তৈরি হয় না। [মহামারিকালের আমানত বৃদ্ধির Fed গবেষণা]({source:fedBankDepositGrowthPandemic2022}) এই হিসাবের পার্থক্যটি ব্যাখ্যা করে।
টোকেনাইজড আমানত ও stablecoin-এর শ্রেণিবিন্যাস এখনও আলাদা প্রশ্ন
বর্তমান H.6-এ tokenized bank deposit-কে underlying deposit-এর ধরন অনুযায়ী গণনা করা হয়—M1-এ বা M2-এর non-M1 অংশে। Tokenized retail money market fund-এর share-ও M2-এর retail money market fund component-এ অন্তর্ভুক্ত; H.6 tokenized হিসেবে এগুলোকে আলাদা শ্রেণি দেখায় না। Payment stablecoin বর্তমান H.6-এ আলাদা প্রকাশিত component নয়। [Federal Reserve-এর বর্তমান H.6 প্রকাশনা]({source:fedH6CurrentMoneyStockMeasures}) এবং [নতুন অর্থরূপ নিয়ে Fed গবেষণা নোট]({source:fedNewFormsMoneyAggregates2026}) এই শ্রেণিবিন্যাস ব্যাখ্যা করে।
2026 সালের 4 সেপ্টেম্বর প্রকাশিত Federal Reserve-এর দুই গবেষকের নোটে tokenized deposit, tokenized money market fund এবং payment stablecoin-কে অর্থের নতুন রূপ হিসেবে কীভাবে মাপা যেতে পারে তা আলোচনা করা হয়েছে। এটি লেখকদের independent research, Fed-এর নীতিগত সিদ্ধান্ত নয়। নোটটি বলে, payment stablecoin যদি দৈনন্দিন লেনদেনের মাধ্যম হয় তাহলে ভবিষ্যতে M1-সদৃশ শ্রেণিবিন্যাসের যুক্তি থাকতে পারে; যদি মূলত স্বল্পমেয়াদি value store হয়, তাহলে non-M1 M2 আলোচ্য হতে পারে। [নতুন অর্থরূপ ও মার্কিন monetary aggregates নিয়ে Fed গবেষণা নোট]({source:fedNewFormsMoneyAggregates2026}) এই শর্তসাপেক্ষ বিশ্লেষণটি তুলে ধরে।
বর্তমান H.6-এ stablecoin-এর আলাদা কোনো সারি নেই; তাই সেগুলো এখন M1 বা M2-তে আলাদা করে দেখানো হয় বলে দাবি করা যাবে না। ভবিষ্যৎ মাপে প্রচলিত টোকেনের নির্ভরযোগ্য তথ্য, issuer-এর reporting ব্যবস্থা, token reserve আগে থেকেই ব্যাংক deposit বা money fund হিসেবে গোনা হয়েছে কি না, এবং বিশ্বব্যাপী blockchain ব্যবহারের মধ্যে কোন অংশ যুক্তরাষ্ট্রের তা নির্ণয়—সবই বিবেচ্য।
পরিসংখ্যানগত শ্রেণিবিন্যাস stablecoin-এর peg, issuer-এর solvency, redemption right বা blockchain risk-এর উত্তর দেয় না। ওই আলাদা ব্যবহারিক প্রশ্নে stablecoin depeg, redemption ও reserve risk-এর স্থানীয় গাইড দেখুন।
কোন প্রশ্নে কোন মাপটি দেখবেন
কেন্দ্রীয় ব্যাংকের currency ও bank reserve একত্রে জানতে monetary base দেখুন। জনসাধারণের সবচেয়ে তরল অর্থ ও আমানতের মার্কিন মাপ জানতে M1 দেখুন। M1-এর বাইরে ছোট time deposit ও retail money market fund-ও ধরতে চাইলে M2 দেখুন। তারপর প্রকাশের তারিখ ও সংশোধিত সংজ্ঞা মিলিয়ে নিন।
এই সূচকগুলো পরিবারের মোট সম্পদ, Fed-এর সব asset, consumer spending বা ভবিষ্যৎ inflation-এর সরাসরি মাপ নয়। নীতিগত সুদের হার কীভাবে ঋণের দামে পৌঁছায়, সে প্রশ্নে federal funds rate ও prime rate-এর পার্থক্য পড়ুন। পণ্যের দাম কীভাবে পরিমাপ হয় তা আলাদা করে বুঝতে CPI, PCE ও GDP deflator-এর তুলনা দেখুন। অন্য দেশের জন্য সেই দেশের সংজ্ঞাই ব্যবহার করুন।
সাধারণ প্রশ্ন
Q1Reserve বাড়লে কি M2 একই অঙ্কে বাড়ে?
না। Reserve হলো ব্যাংকের Fed-এ balance, কিন্তু M2 নির্দিষ্ট cash, deposit, time deposit ও retail money fund-কে সংজ্ঞা অনুযায়ী যোগ করে। দুই মাপের মধ্যে এক-এক সম্পর্ক নেই।
Q2Savings deposit কি এখন M1-এর অংশ?
হ্যাঁ, বর্তমান U.S. M1-এ savings deposit other liquid deposit হিসেবে থাকে। 2020 সালের পরিবর্তনে পুরনো deposit-এর শ্রেণি বদলেছিল; তাই M1-এর step-up একাই নতুন deposit সৃষ্টি প্রমাণ করে না।
Q3Stablecoin কি এখন M1 বা M2-তে আছে?
H.6-এ stablecoin-এর আলাদা সারি নেই। Fed-এর গবেষকরা সম্ভাব্য ভবিষ্যৎ classification নিয়ে লিখেছেন, কিন্তু সেটি independent research, policy change নয়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
কাল্পনিক উদাহরণে circulation cash $300bn হলেও public cash $280bn কেন?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন