

মানি মার্কেট ফান্ডের ৭ দিনের ইল্ড: কী মাপে, কী মাপে না
মানি মার্কেট ফান্ডের ৭ দিনের ইল্ড কীভাবে বার্ষিকীকরণ করা হয়, স্বল্প সময়ের আয়ের আনুমানিক হিসাব কীভাবে করবেন এবং ব্যাংক আমানতের সঙ্গে ঝুঁকির পার্থক্য বুঝুন।
এই গাইডেহারটি সাম্প্রতিক সাত দিনের আয়কে বার্ষিক করে দেখায়
সংক্ষিপ্ত সারাংশ
মানি মার্কেট ফান্ডের ৭ দিনের ইল্ড হলো গত সাত ক্যালেন্ডার দিনের আয়কে বার্ষিক হারে প্রকাশ করা একটি সাম্প্রতিক পরিমাপ। এটি আগামী সপ্তাহের নিশ্চিত আয়, প্রতিশ্রুত বার্ষিক হার, বা ফান্ডটি ব্যাংক আমানত—এর কোনো প্রমাণ নয়। এই নির্দেশিকায় যুক্তরাষ্ট্রের মানি মার্কেট মিউচুয়াল ফান্ড নিয়ে আলোচনা করা হয়েছে। পণ্যের নাম, নিয়ম, কর, আমানত বীমা ও নিষ্পত্তি দেশ ও প্রতিষ্ঠানের ভেদে বদলায়।
হারটি সাম্প্রতিক সাত দিনের আয়কে বার্ষিক করে দেখায়
৭ দিনের ইল্ড সাম্প্রতিক সাত দিনের বিনিয়োগ আয়ের ভিত্তিতে বার্ষিক হার দেখায়, যাতে অন্য বার্ষিক হারের সঙ্গে তুলনা করা যায়। SEC-এর Form N-MFP-তে মোট ও নিট—দুই ধরনের মানসম্মত ৭ দিনের ইল্ড প্রকাশ করা হয়। বার্ষিকীকরণ মানে ফান্ডটি এক সপ্তাহেই পুরো বছরের আয় করেছে, এমন নয়। SEC-এর Form N-MFP সংশোধনী এই প্রতিবেদন পদ্ধতি ব্যাখ্যা করে।
এটিকে সাম্প্রতিক পোর্টফোলিও আয়ের একটি মুহূর্তের ছবি হিসেবে দেখুন। স্বল্পমেয়াদি সুদ, হোল্ডিং, ব্যয় ও বণ্টন বদলাতে পারে, তাই আজকের হার পরের সপ্তাহে আলাদা হতে পারে। সাত দিনের আয় এক বছর ধরে একই থাকবে—এটি হিসাবের একটি অনুমান, পূর্বাভাস নয়। শুধু এই হার দিয়ে ঋণঝুঁকি, নগদ পাওয়ার সময় বা ক্ষতির সম্ভাবনা বোঝা যায় না।
বার্ষিক হারকে স্বল্প সময়ের আনুমানিক অর্থে ফেরান
শুধু উদাহরণের জন্য, ধরা যাক প্রদর্শিত বার্ষিক হার ৪.২০% এবং আপনি ১০,০০০ ডলার সাত দিন রাখবেন। হার অপরিবর্তিত এবং বছর ৩৬৫ দিনের ধরে সরল হিসাব করলে আয় হয় ১০,০০০ × ০.০৪২ × ৭ ÷ ৩৬৫, অর্থাৎ করের আগে প্রায় ৮.০৫ ডলার। এটি বার্ষিক হারকে সাত দিনের অঙ্কে ফেরানো, প্রতিশ্রুত বণ্টন নয়।
হিসাবে সুদের পরিবর্তন, ফান্ডের দৈনিক আয় ও বণ্টনের সময়, কেনা-বেচার সুনির্দিষ্ট সময়, অ্যাকাউন্ট খরচ এবং কর নেই। মোট ইল্ড হলে ফান্ডের ব্যয় বিনিয়োগকারীর আয় কমায়; নিট ইল্ডে ব্যয় বা সাময়িক ফি-মওকুফ ইতিমধ্যে ধরা থাকতে পারে। একই ধরনের ইল্ড ও একই শেয়ার ক্লাস তুলনা করে বর্তমান প্রসপেক্টাস পড়ুন।
ফান্ডের ধরন জানায় পোর্টফোলিওতে কী থাকতে পারে
যুক্তরাষ্ট্রের সরকারি মানি মার্কেট ফান্ড সাধারণত নগদ, সরকারি সিকিউরিটি এবং সম্পূর্ণ জামানতযুক্ত রেপোতে বিনিয়োগ করে। “সরকারি” মানে সব হোল্ডিং ট্রেজারি বিল নয়। প্রাইম ফান্ডে কমার্শিয়াল পেপার ও ব্যাংক সার্টিফিকেট অব ডিপোজিটের মতো কর্পোরেট বা ব্যাংকের স্বল্পমেয়াদি ঋণ থাকতে পারে। করমুক্ত ফান্ডে স্বল্পমেয়াদি মিউনিসিপাল সিকিউরিটি বেশি থাকে। SEC-এর বিনিয়োগকারী বুলেটিন এসব ধরন ও ঝুঁকি বর্ণনা করে।
নামটি কেবল শুরু, সম্পূর্ণ ঝুঁকি-ক্রম নয়। হোল্ডিং, কেন্দ্রীভবন, মেয়াদ এবং যোগ্য সিকিউরিটির সংজ্ঞা পরীক্ষা করুন। “সরকারি” শব্দ দেখে ট্রেজারি-শুধু পোর্টফোলিও, তাৎক্ষণিক নগদপ্রাপ্তি বা সরকারি মূলধন-গ্যারান্টি ধরে নেবেন না।
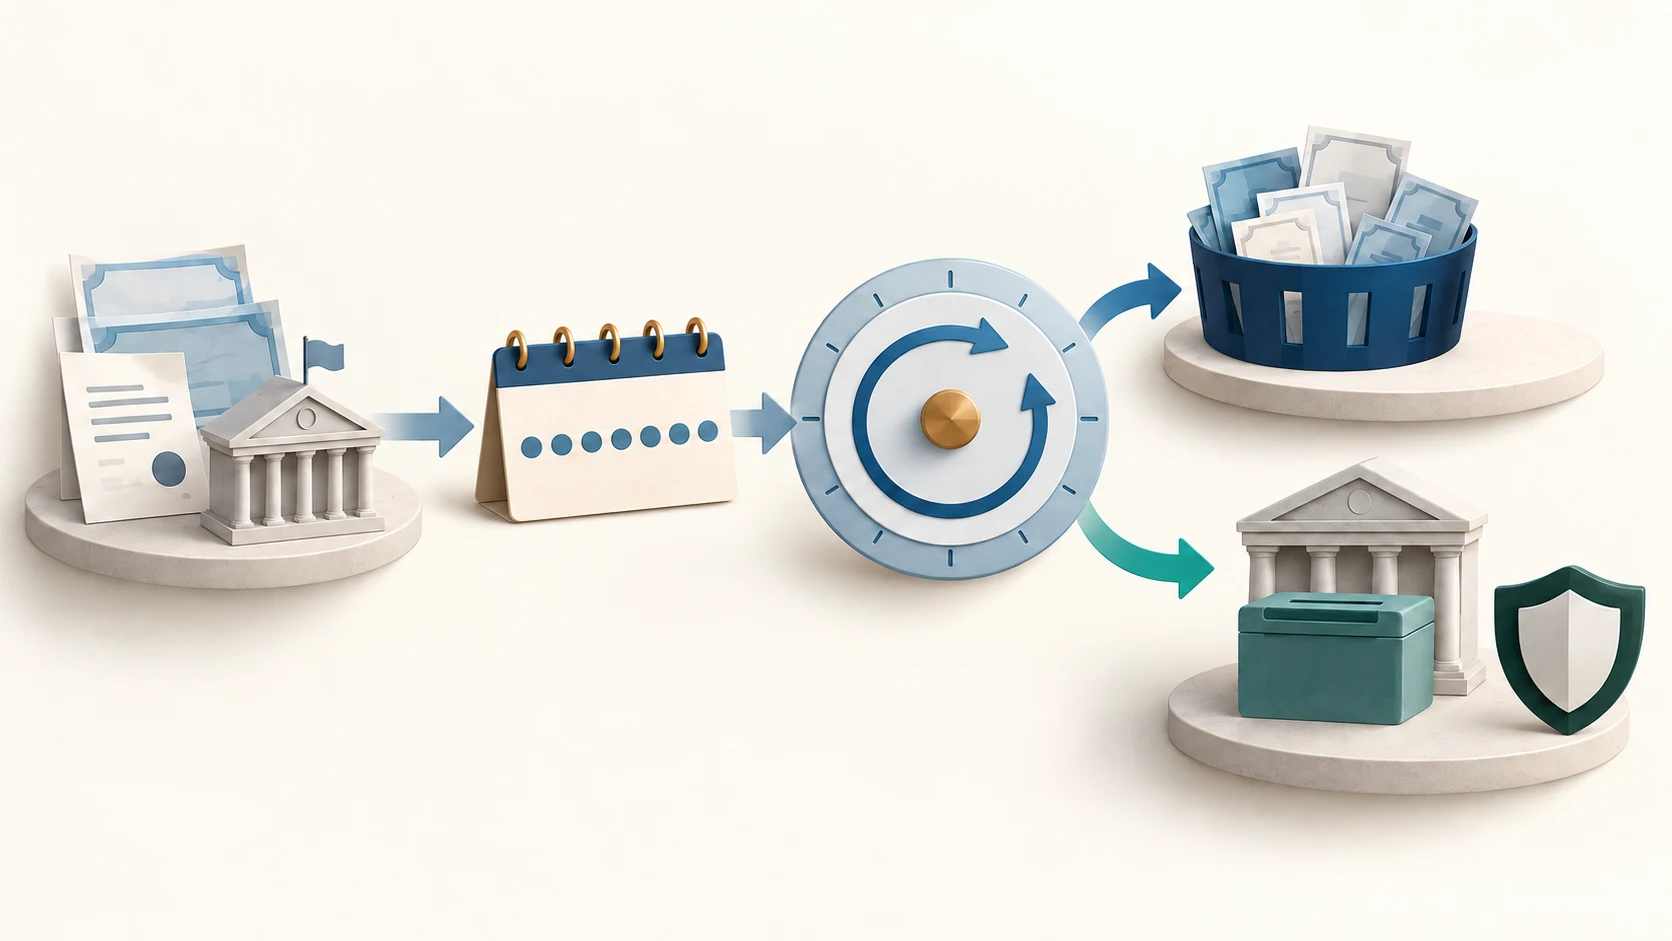
মোট ইল্ড, নিট ইল্ড এবং শেয়ার ক্লাস মিলিয়ে দেখুন
মোট ইল্ড ফান্ড ব্যয়ের আগে পোর্টফোলিওর আয়; নিট ইল্ড নির্দিষ্ট শেয়ার ক্লাসের ব্যয় ধরে। সাময়িক ফি-মওকুফ নিট ইল্ড বাড়াতে পারে। মওকুফ শেষ হলে বাজারের হার না বদলালেও বিনিয়োগকারীর নিট আয় কমতে পারে। ফি ও যোগ্যতার পার্থক্যে একই ফান্ডের ক্লাসভেদেও ইল্ড আলাদা হতে পারে।
একই তারিখ, শেয়ার ক্লাস এবং ইল্ডের ভিত্তি তুলনা করুন। ব্যয় অনুপাত, মওকুফের শেষ তারিখ, ন্যূনতম বিনিয়োগ, কেনার যোগ্যতা ও স্বল্পমেয়াদি রিডেম্পশন ফি দেখুন। সাত দিনের ইল্ড মোট রিটার্ন নয়; এটি প্রতিটি দামের পরিবর্তন দেখায় না বা শেয়ার সব সময় এক ডলার থাকবে বলে না।
স্থিতিশীল মূল্য লক্ষ্য মূলধনের নিশ্চয়তা নয়
যুক্তরাষ্ট্রের কিছু খুচরা ও সরকারি ফান্ড শেয়ারপ্রতি সাধারণত এক ডলারের স্থিতিশীল নেট অ্যাসেট ভ্যালু রাখতে চায়। কিছু প্রাতিষ্ঠানিক প্রাইম ও করমুক্ত ফান্ড পরিবর্তনশীল শেয়ারমূল্য ব্যবহার করে। স্থিতিশীল মূল্যের লক্ষ্য হলো হিসাব ও পরিচালনার রীতি; FDIC বীমা বা ক্ষতি অসম্ভব—এমন প্রতিশ্রুতি নয়। লক্ষ্য ধরে রাখতে ব্যর্থ হওয়াকে কখনো “ব্রেকিং দ্য বাক” বলা হয়।
মানি মার্কেট ফান্ডের শেয়ার সিকিউরিটি, বীমাকৃত আমানত নয়, তাই ক্ষতি হতে পারে। নিয়ম ও ফান্ড নীতি অনুযায়ী লিকুইডিটি ফি-ও লাগতে পারে। SEC-এর ২০২৩ সংস্কার লিকুইডিটি নিয়ম ও ফি কাঠামো বদলেছে; নির্দিষ্ট ফান্ডের ক্ষেত্রে বর্তমান প্রসপেক্টাস ও নোটিশ দেখুন।
ফান্ড, ব্যাংক আমানত ও ব্রোকারেজ সুইপ আলাদা
মানি মার্কেট মিউচুয়াল ফান্ড বিনিয়োগকারীর অর্থ একত্র করে স্বল্পমেয়াদি সিকিউরিটি কেনে। ব্যাংকের মানি মার্কেট ডিপোজিট অ্যাকাউন্ট হলো ব্যাংকের কাছে আমানত। ব্রোকারেজ ক্যাশ সুইপ নগদকে এক বা একাধিক ব্যাংক আমানতে রাখতে পারে, ফান্ডের শেয়ার কিনতে পারে, বা অন্য ব্যবস্থা ব্যবহার করতে পারে। নামের মিল মানে একই আইনি দাবি, মূল্য নির্ধারণ বা বীমা নয়।
FDIC বলেছে, ব্যাংকের মাধ্যমে কেনা হলেও মিউচুয়াল ফান্ডের শেয়ার বীমাকৃত আমানত নয়। সুইপের অর্থ যদি সত্যিই বীমাকৃত ব্যাংকে জমা থাকে এবং মালিকানা ও রেকর্ডের শর্ত পূরণ হয়, তবেই আমানত বীমা প্রযোজ্য হতে পারে। সুইপ নথিতে অর্থ কোথায় যায় ও কী বীমা আছে দেখুন। FDIC-এর অনবীমাকৃত পণ্যের তালিকা দেখুন।
নগদ পাওয়ার সময় ফান্ড ও অ্যাকাউন্টের নিয়মে নির্ভর করে
“লিকুইড” মানেই সঙ্গে সঙ্গে খরচ করা যাবে না। ফান্ড কর্মদিবসে রিডেম্পশন নিলেও ব্রোকারের কাট-অফ, নিষ্পত্তি, ন্যূনতম পরিমাণ বা হোল্ডিং পিরিয়ড থাকতে পারে। ব্যাংক ছুটি, ট্রান্সফার নেটওয়ার্ক ও অ্যাকাউন্ট সীমাও অর্থ পৌঁছানোর সময় বদলায়। নির্দিষ্ট দিনে টাকা লাগলে প্রসপেক্টাস ও ক্যাশ-ম্যানেজমেন্ট শর্ত পড়ুন।
চাপের সময় ফান্ড ও পরিস্থিতি অনুযায়ী লিকুইডিটি ফি রিডেম্পশনের টাকা কমাতে পারে। সাধারণ বর্ণনার চেয়ে নির্দিষ্ট ফান্ডের প্রসপেক্টাস, বর্তমান নোটিশ ও অ্যাকাউন্ট চুক্তিই প্রযোজ্য। কাছাকাছি খরচের অর্থ এমন জায়গায় রাখুন যার অ্যাক্সেসের নিয়ম তারিখের সঙ্গে মেলে; ইল্ড একা তা নিশ্চিত করে না।
একই ভিত্তিতে তুলনা করে সিদ্ধান্ত নিন
তারিখ, মোট বা নিট ইল্ড, শেয়ার ক্লাস, ব্যয়, ফি-মওকুফ শেষ হওয়ার দিন, ন্যূনতম ব্যালান্স, রিডেম্পশন কাট-অফ, নিষ্পত্তি ও লিকুইডিটি ফি লিখে রাখুন। এরপর ফান্ডটি সরকারি, প্রাইম না করমুক্ত এবং এতে ট্রেজারি, অন্য সরকারি ঋণ, কমার্শিয়াল পেপার না মিউনিসিপাল ঋণ আছে দেখুন। আমানত বা সুইপে আইনি প্রতিষ্ঠান ও প্রকৃত সম্পদ শনাক্ত করুন।
যত দিন নগদ রাখবেন, সেই সময়ের অঙ্ক হিসাব করুন এবং অনুমানগুলো স্পষ্ট রাখুন। ৪.২০% বার্ষিক হার মানেই এক বছরে নিশ্চিত ৪২০ ডলার নয়। মেয়াদপূর্তির তারিখ তুলতে ট্রেজারি বিল ল্যাডার, ইস্যুয়ারের স্বল্পমেয়াদি ঋণ তুলতে কমার্শিয়াল পেপার বনাম ট্রেজারি বিল, আর ব্যাংক আমানতের হার কীভাবে বদলায় জানতে ডিপোজিট বিটা পড়ুন। এগুলো শিক্ষামূলক তুলনা, ব্যক্তিগত সুপারিশ নয়।
সাধারণ প্রশ্ন
Q1৭ দিনের ইল্ড কি সাত দিনে ঠিক ততটাই পাব?
না। এটি সাম্প্রতিক সাত দিনের আয় থেকে বার্ষিকীকৃত হার। স্বল্প সময়ের অর্থ হিসাব করতে হার, ব্যালান্স, খরচ, সময় এবং কর নিয়ে আলাদা অনুমান দরকার।
Q2শেয়ারপ্রতি এক ডলার লক্ষ্য করলেও কি ফান্ডে ক্ষতি হতে পারে?
হ্যাঁ। স্থিতিশীল নেট অ্যাসেট ভ্যালু লক্ষ্য, নিশ্চয়তা নয়। শেয়ার FDIC-বীমাকৃত নয় এবং ক্ষতি বা লিকুইডিটি ব্যবস্থা মূল্য বা রিডেম্পশনের অর্থে প্রভাব ফেলতে পারে।
Q3ব্রোকারেজ ক্যাশ সুইপ কি মানি মার্কেট ফান্ডের মতো?
অবশ্যই নয়। সুইপ ব্যাংকে নগদ জমা দিতে, ফান্ডের শেয়ার কিনতে বা অন্য ব্যবস্থা নিতে পারে। সম্পদ, প্রতিষ্ঠান, বীমা, ফি ও অ্যাক্সেসের নিয়ম পড়ুন।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
৭ দিনের ইল্ড প্রধানত কী বোঝায়?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন