

মুদ্রানীতি কীভাবে কাজ করে: সুদের হার থেকে মূল্যস্ফীতি
কেন্দ্রীয় ব্যাংকের সিদ্ধান্ত কীভাবে বাজারদর, ব্যাংকঋণ, ব্যয়, কর্মসংস্থান ও দামে পৌঁছায় এবং প্রভাব কেন ভিন্ন ও সময়সাপেক্ষ—তা বুঝুন।
এই গাইডেমুদ্রানীতি সঞ্চালন বলতে কী বোঝায়?
সংক্ষিপ্ত সারাংশ
**মুদ্রানীতি সঞ্চালন প্রক্রিয়া** হলো সেই পথগুলোর সমষ্টি, যার মাধ্যমে কেন্দ্রীয় ব্যাংকের নীতিগত সিদ্ধান্ত আর্থিক পরিস্থিতি, অর্থনৈতিক কর্মকাণ্ড ও দামে প্রভাব ফেলে। নীতিসুদ বদলানো একটি প্রাথমিক সংকেত; এতে সব ঋণের সুদ, পরিবারের কেনাকাটা বা দাম সঙ্গে সঙ্গে বদলে যায় না। এরপর কী হবে তা বাজারের প্রত্যাশা, ব্যাংক, চুক্তি, সম্পদের দাম ও ব্যয়ের সিদ্ধান্তের ওপর নির্ভর করে। প্রভাব আসতে সময় লাগতে পারে এবং অর্থনীতি ও মানুষভেদে তা আলাদা হয়। {source:ecbMonetaryPolicyTransmission}
মুদ্রানীতি সঞ্চালন বলতে কী বোঝায়?
কেন্দ্রীয় ব্যাংক সাধারণত স্বল্পমেয়াদি আর্থিক পরিস্থিতিকে প্রভাবিত করতে একটি নীতিগত উপকরণ বদলায়, যাতে শেষ পর্যন্ত তার অর্থনৈতিক লক্ষ্যগুলো অর্জিত হয়। উপকরণটি হতে পারে লক্ষ্যনির্ধারিত বা প্রশাসনিক সুদের হার, সম্পদ কেনা, ঋণ কার্যক্রম, কিংবা ভবিষ্যৎ নীতি সম্পর্কে দিকনির্দেশ। কোন উপকরণ পাওয়া যায় ও কীভাবে তা প্রয়োগ হয়, কেন্দ্রীয় ব্যাংকভেদে আলাদা। উদাহরণস্বরূপ, যুক্তরাষ্ট্রের ফেডারেল রিজার্ভের নীতিবিষয়ক পরিচিতিতে দেখানো হয়েছে কীভাবে তাদের সিদ্ধান্ত আর্থিক পরিস্থিতি ও বৃহত্তর অর্থনীতিকে প্রভাবিত করে। এই নির্দেশিকায় সুদের হারের সিদ্ধান্ত কীভাবে ছড়ায় তা আলোচিত হয়েছে; কেন্দ্রীয় ব্যাংক কীভাবে লক্ষ্যসুদ বেছে নেয় বা কোনো নির্দিষ্ট দেশের আইনি নিয়ম কী, তা নয়। {source:fedMonetaryPolicyTransmission}
প্রক্রিয়াটিকে একটি ধারাবাহিক পথ হিসেবে ভাবা যায়: নীতিগত সিদ্ধান্ত ও যোগাযোগ প্রত্যাশিত আর্থিক পরিস্থিতি বদলায়; বাজার ও আর্থিক প্রতিষ্ঠান দাম বা ঋণের প্রাপ্যতা সমন্বয় করে; পরিবার ও ব্যবসা সঞ্চয়, ঋণ, ব্যয় ও বিনিয়োগের সিদ্ধান্ত নতুন করে বিবেচনা করে; এসব সিদ্ধান্ত মোট চাহিদা, কর্মসংস্থান, মজুরি ও মূল্যস্ফীতিকে প্রভাবিত করে। তবে পথটি একমুখী নয়। আর্থিক পরিস্থিতি ও অর্থনৈতিক ফলাফল আবার প্রত্যাশা এবং পরবর্তী নীতিগত সিদ্ধান্তে প্রভাব ফেলে।
সঞ্চালন প্রক্রিয়া এমন কোনো একক সূত্র নয়, যা নিশ্চিত ফল দেয়। একই নীতিগত পদক্ষেপের প্রভাব শুরুর অবস্থা, বাজার আগে কী আশা করেছিল, চুক্তির সুদ কখন নতুন করে নির্ধারিত হয়, ব্যাংক ও ঋণগ্রহীতার অবস্থা এবং অন্য অর্থনৈতিক ধাক্কার ওপর নির্ভর করে বদলাতে পারে। ইউরোপীয় কেন্দ্রীয় ব্যাংকের (ECB) সঞ্চালন প্রক্রিয়ার পরিচিতি সরকারি সুদ থেকে অর্থবাজার, ঋণ ও আমানতের সুদ, প্রত্যাশা, সম্পদের দাম, ঋণ, ব্যয় ও দামে পৌঁছানো বিভিন্ন চ্যানেল বর্ণনা করে। {source:ecbMonetaryPolicyTransmission}
নীতিগত সিদ্ধান্ত থেকে আর্থিক পরিস্থিতিতে
প্রথম ধাপে সাধারণত এমন একটি স্বল্পমেয়াদি সুদ বদলায়, যা রাতারাতি অর্থবাজারের সুদের হারকে নির্ধারণ বা জোরালোভাবে প্রভাবিত করে। এই হারগুলো আর্থিক বাজারে ব্যবহৃত হয় এবং স্বল্পমেয়াদি ঋণের দাম নির্ধারণে ভূমিকা রাখতে পারে। যেমন, যুক্তরাষ্ট্রে ফেডারেল রিজার্ভ ব্যাখ্যা করে কীভাবে ফেডারেল ফান্ডস রেটের পরিবর্তন অন্যান্য স্বল্পমেয়াদি ঋণের সুদ ও পরিবর্তনশীল-সুদের ঋণে প্রভাব ফেলে। এটি ফেডের কার্যপদ্ধতির উদাহরণ; অন্য কেন্দ্রীয় ব্যাংক ভিন্ন উপকরণ বা বাস্তবায়ন কাঠামো ব্যবহার করতে পারে। {source:fedMonetaryPolicyTransmission}
আর্থিক বাজার ভবিষ্যতের দিকেও তাকায়। কোনো সিদ্ধান্ত ভবিষ্যতের নীতিসুদের সম্ভাব্য পথ সম্পর্কে প্রত্যাশা বদলে দিতে পারে; এতে দীর্ঘমেয়াদি বন্ডের ফলন, মুদ্রার দাম এবং অন্যান্য সম্পদের দাম নড়তে পারে। বাজার যদি সিদ্ধান্তটি আগে থেকেই আশা করে, ঘোষণার আগেই কিছু সমন্বয় ঘটতে পারে। ঘোষণায় পরবর্তী সিদ্ধান্ত সম্পর্কে প্রত্যাশা বদলালে বর্তমান নীতিসুদ অপরিবর্তিত থাকলেও দীর্ঘমেয়াদি সুদ বদলাতে পারে। তাই ঋণগ্রহীতা ও বিনিয়োগকারীর অর্থায়ন পরিস্থিতি নির্ধারণে বর্তমান নীতিসুদ কেবল একটি উপাদান। {source:boeMonetaryPolicyTransmission2024}
কেন্দ্রীয় ব্যাংক প্রতিটি সুদের হার সরাসরি নির্ধারণ করে না। ব্যাংকঋণের সুদে একটি বেঞ্চমার্ক, ঋণদাতার নিজস্ব তহবিল ব্যয়, ঋণগ্রহীতার ঋণঝুঁকি, জামানত, প্রতিযোগিতা এবং চুক্তিতে সুদ পুনর্নির্ধারণের শর্ত প্রতিফলিত হতে পারে। দীর্ঘমেয়াদি বাজারি ফলনে প্রত্যাশিত স্বল্পমেয়াদি সুদের পাশাপাশি মেয়াদ ও ঝুঁকির প্রিমিয়ামও থাকতে পারে। এসব উপাদান ভিন্ন মাত্রায় বা বিপরীত দিকে চলতে পারে। ব্যাংক অব ইংল্যান্ডের ব্যাখ্যা প্রথম ধাপটিকে—ব্যাংক রেট থেকে আর্থিক পরিস্থিতি পর্যন্ত—পরবর্তী বাস্তব কর্মকাণ্ড ও মূল্যস্ফীতির প্রভাব থেকে আলাদা করে। এটি বোঝার কার্যকর কাঠামো, প্রতিটি বাজারে নির্দিষ্ট সময়ে ফল আসার নিশ্চয়তা নয়। {source:boeMonetaryPolicyTransmission2024}
সুদের হার, প্রত্যাশা ও ঋণের প্রকৃত খরচ
সুদের হার-চ্যানেল আংশিকভাবে ঋণের খরচ ও সঞ্চয়ের প্রতিদানের মাধ্যমে কাজ করে। সুদ বাড়লে নতুন ঋণ ব্যয়বহুল হতে পারে এবং চলতি সুদের কিছু ঋণ নির্ধারিত সময়ে নতুন দরে যেতে পারে। কোনো পরিবার বড় কেনাকাটা পিছিয়ে দিতে পারে; প্রত্যাশিত আয় দিয়ে অর্থায়নের খরচ পোষাবে না মনে হলে কোনো ব্যবসা বিনিয়োগ বিলম্বিত করতে পারে। সুদ কমলে হিসাবটি উল্টো দিকে ঝুঁকতে পারে। এগুলো প্রণোদনা, নিশ্চিত প্রতিক্রিয়া নয়: আয়, আস্থা, ঋণ পাওয়ার সুযোগ, দাম ও পরিকল্পনাও গুরুত্বপূর্ণ।
প্রত্যাশিত মূল্যস্ফীতিও গুরুত্বপূর্ণ, কারণ মানুষ ও ব্যবসা ভবিষ্যতের অর্থপ্রদানের ক্রয়ক্ষমতা নিয়ে ভাবে। শুধু নামমাত্র সুদের হার থেকে প্রকৃত হিসাবে ঋণ কতটা কঠিন হয়েছে তা বোঝা যায় না। নামমাত্র সুদ বাড়ার সঙ্গে প্রত্যাশিত মূল্যস্ফীতিও বদলালে প্রত্যাশিত প্রকৃত ঋণখরচ নামমাত্র সুদের তুলনায় কম বা বেশি হারে বদলাতে পারে। সুদের হিসাবের জন্য দেখুন প্রকৃত ও নামমাত্র সুদের হারের পার্থক্য; এখানে মূল কথা হলো, মূল্যস্ফীতির প্রত্যাশা নীতির প্রভাব সঞ্চালনে ভূমিকা রাখে।
তাই কার্যকর সুদের হার বদলানোর পাশাপাশি কেন্দ্রীয় ব্যাংকের যোগাযোগও প্রভাব ফেলতে পারে। কেন্দ্রীয় ব্যাংকের বিশ্বাসযোগ্যতা থাকলে তার বক্তব্য ভবিষ্যৎ মূল্যস্ফীতি ও সুদের হার সম্পর্কে প্রত্যাশাকে প্রভাবিত করতে পারে। কোম্পানির মূল্য ও মজুরি নির্ধারণ এবং ঋণদাতার দীর্ঘমেয়াদি শর্ত ঠিক করার সময়ও সেই দৃষ্টিভঙ্গি বিবেচনায় আসতে পারে। ECB প্রত্যাশাকে এমন একটি চ্যানেল হিসেবে বর্ণনা করে, যার মাধ্যমে নীতি মধ্য ও দীর্ঘমেয়াদি সুদ এবং দাম নির্ধারণে প্রভাব ফেলতে পারে; একই সঙ্গে তারা বলে, এই প্রভাবের বিলম্ব দীর্ঘ, পরিবর্তনশীল ও অনিশ্চিত। {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
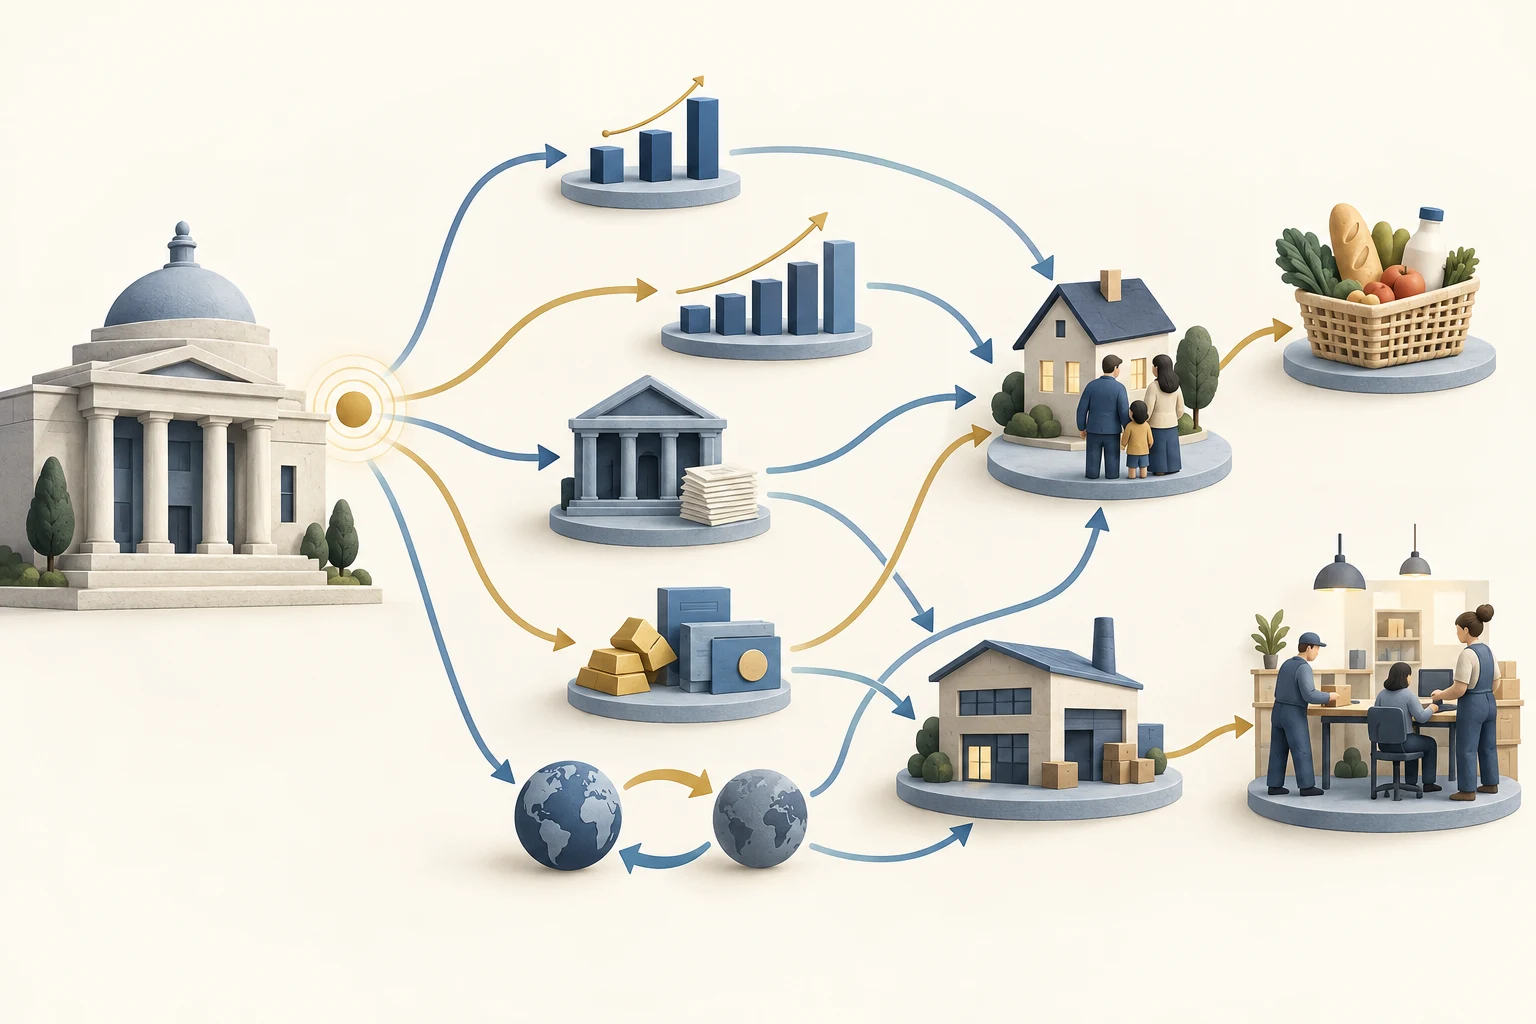
চিত্রটি কেন্দ্রীয় ব্যাংকের নীতিগত সংকেত থেকে সুদের হার, ব্যাংকঋণ, সম্পদের দাম ও বিনিময় হারের কয়েকটি সম্ভাব্য পথ দেখায়। পথগুলো পরিবার ও ব্যবসার সিদ্ধান্ত, চাহিদা, কর্মসংস্থান এবং দামের সঙ্গে যুক্ত; তারা একে অপরের সঙ্গে মিশতে পারে বা ভিন্ন গতিতে এগোতে পারে। এটি ধারণাগত মানচিত্র, মাপা প্রভাব বা পূর্বাভাস নয়।
ব্যাংক, ঋণ ও একটি হিসাবের উদাহরণ
ব্যাংক ও অন্যান্য ঋণদাতা ঋণের দাম ও প্রাপ্যতা বদলে নীতির প্রভাব সঞ্চালনে সাহায্য করে। ব্যাংকের তহবিল ব্যয়, ব্যালান্সশিট, প্রতিযোগিতা এবং ঋণগ্রহীতার ঝুঁকি মূল্যায়ন—সবই সুদের হার ও ঋণ দেওয়ার আগ্রহে প্রভাব ফেলতে পারে। কঠোর নীতি জামানতের মূল্য বা ঋণগ্রহীতার পরিশোধক্ষমতাও প্রভাবিত করতে পারে; এতে ঘোষিত সুদের পাশাপাশি ঋণের পরিমাণ, স্প্রেড বা মানদণ্ড বদলাতে পারে। ব্যাংকবহির্ভূত ঋণদাতা ও পুঁজিবাজার ব্যাংকের কিছু প্রতিক্রিয়াকে আরও জোরালো করতে বা আংশিকভাবে পুষিয়ে দিতে পারে। ফেডারেল রিজার্ভের সংকলিত গবেষণায় দেখা যায়, নীতিচক্রভেদে ব্যাংকের তহবিল ব্যয়ের প্রতিক্রিয়া আলাদা হয়; এর মানে এই নয় যে সব ঋণদাতা বা ঋণগ্রহীতা একই হারে পরিবর্তন পান। {source:fedMonetaryPolicyBankFundingCosts2025}
একই দেশের পরিবারগুলোর ওপরও প্রভাব আলাদা হতে পারে। পরিবর্তনশীল-সুদের ঋণগ্রহীতার কিস্তি, স্থির-সুদের ঋণগ্রহীতার তুলনায় আগে নতুন করে নির্ধারিত হতে পারে। সঞ্চয়কারী আমানতে বেশি সুদ পেতে পারেন, কিন্তু আমানতের সুদ বাজারদরের মতো একই পরিমাণে বা একই গতিতে বাড়তেই হবে এমন নয়। ইউরো এলাকার পরিবারের ওপর নীতির প্রভাব নিয়ে ECB-এর 2026 সালের পর্যালোচনায় অসম্পূর্ণ ও বৈচিত্র্যময় সুদ-সঞ্চালন এবং পরিবারের ব্যালান্সশিট, ঋণপ্রাপ্তি ও আবাসনবাজারের কাঠামোর সঙ্গে সম্পর্কিত পার্থক্য দেখা যায়। এই ফল ইউরো এলাকার; একে সব দেশের সার্বজনীন অনুমান হিসেবে নেওয়া উচিত নয়। {source:ecbHouseholdTransmission2026}
একটি কাল্পনিক অর্থনীতির ইচ্ছাকৃতভাবে সরল উদাহরণ ভাবুন। একটি পরিবারের পরিবর্তনশীল-সুদের ঋণে 20,000 মুদ্রা একক বাকি আছে; বর্তমান বার্ষিক সুদের হার 5.00%। কেন্দ্রীয় ব্যাংক নীতিসুদ 1 শতাংশ-পয়েন্ট বাড়ায়। ঋণের পরবর্তী সুদ পুনর্নির্ধারণের সময় ধরে নিই, ঋণদাতা এই ঋণের সুদ 0.60 শতাংশ-পয়েন্ট বাড়িয়ে 5.00% থেকে 5.60% করে। 0.60-পয়েন্ট সঞ্চালনটি বানানো অনুমান; সাধারণ ঋণে সুদের প্রতিক্রিয়ার কোনো পরিমাপ নয়।
ঋণের মূলধন অপরিবর্তিত, কোনো ফি নেই এবং বছরজুড়ে কোনো কিস্তি বা পরিশোধ নেই—এমন সরল এক বছরের হিসাবে সুদ 20,000 × 5.00% = 1,000 একক থেকে বেড়ে 20,000 × 5.60% = 1,120 একক হবে। বার্ষিক সুদের বৃদ্ধি 120 একক। এই হিসাব নগদপ্রবাহের একটি চ্যানেল আলাদা করে দেখায়; প্রকৃত নির্ধারিত কিস্তি ঋণ পরিশোধের সূচি, সুদ পুনর্নির্ধারণের সময়, চুক্তি ও অন্যান্য খরচের ওপরও নির্ভর করে। স্থির-সুদের ঋণ এই সময়ে নতুন দরে নাও যেতে পারে, যদিও নতুন ঋণ বা পুনঃঅর্থায়নের প্রস্তাবিত হার বদলাতে পারে।
উদাহরণটি পরিবার বা অর্থনীতির ওপর পুরো প্রভাব দেখায় না। ঋণগ্রহীতা ব্যয় কমাতে, সঞ্চয় ব্যবহার করতে বা অন্য পরিকল্পনা বদলাতে পারে; সঞ্চয়কারীর সুদ-আয় আলাদা হতে পারে; একই সময়ে ব্যবসা, সম্পদবাজার ও বিনিময় হারও প্রতিক্রিয়া দেখাতে পারে। সুদের পরিবর্তন অনেক ব্যালান্সশিটের মধ্য দিয়ে সঞ্চালিত হয়, একটি পরিবারের সুদের বিলকে গুণ করলেই পুরো প্রভাব মেলে না। {source:ecbHouseholdTransmission2026}
সম্পদের দাম, সম্পদ ও জামানত
সুদের হারের পরিবর্তন বন্ড, শেয়ার ও সম্পত্তির মতো সম্পদের মূল্যকে প্রভাবিত করতে পারে। অন্য সবকিছু অপরিবর্তিত থাকলে, ডিসকাউন্ট রেট বাড়লে ভবিষ্যতের নির্দিষ্ট নগদপ্রবাহের বর্তমান মূল্য কমে। কিন্তু বাস্তব বাজারে প্রত্যাশিত নগদপ্রবাহ, ঝুঁকি-প্রিমিয়াম, সরবরাহ ও বিনিয়োগকারীদের প্রত্যাশাও বদলাতে পারে; তাই প্রতিটি নীতিঘোষণার পর সম্পদের দামকে এক নির্দিষ্ট দিকে যেতেই হবে এমন নয়।
সম্পদের দাম আবার ব্যয় ও ঋণে প্রতিক্রিয়া সৃষ্টি করতে পারে। নিজেকে বেশি সম্পদশালী মনে হলে কোনো পরিবার বেশি খরচে আগ্রহী হতে পারে; বেশি মূল্যবান জামানত থাকা ব্যবসার পক্ষে ঋণ নেওয়া সহজ হতে পারে। সম্পদের দাম কমলে এই প্রভাব দুর্বল হতে পারে বা ঋণদাতারা বেশি সতর্ক হতে পারেন। সম্পদ ও জামানত-চ্যানেল সুদের হার এবং ঋণ সরবরাহের সঙ্গে মিলে কাজ করে; এটি আলাদা, নিখুঁতভাবে মাপা যায় এমন কোনো হাতল নয়। ফেডারেল রিজার্ভের নীতিবিষয়ক পরিচিতিতে সুদের হার, সম্পদের দাম, পরিবার ও ব্যবসার ব্যালান্সশিট এবং ব্যয়ের মধ্য দিয়ে যাওয়া চ্যানেল বর্ণিত হয়েছে। {source:fedMonetaryPolicyTransmission}
বিনিময় হার ও আমদানি করা দামের প্রভাব
উন্মুক্ত অর্থনীতিতে মুদ্রানীতি বিনিময় হারেও প্রভাব ফেলতে পারে। আপেক্ষিক সুদের প্রত্যাশা বদলালে ভিন্ন মুদ্রায় রাখা সম্পদের আপেক্ষিক আকর্ষণ বদলাতে পারে; তবে ঝুঁকি, প্রত্যাশিত প্রবৃদ্ধি, বাণিজ্য এবং আরও অনেক কিছুর প্রতিও বিনিময় হার সাড়া দেয়। তাই নীতিসুদ বাড়লেই মুদ্রার মান বাড়বে এমন নিশ্চয়তা নেই, আর সব অর্থনীতিতে বিনিময় হার-চ্যানেলের গুরুত্বও এক নয়।
মুদ্রার দর বদলালে আমদানি করা পণ্য ও উপকরণের স্থানীয়-মুদ্রার দাম বদলাতে পারে এবং বিদেশি ক্রেতারা দেশীয় রপ্তানির জন্য যে দাম দেন, তাও বদলাতে পারে। এর প্রভাব ভোক্তা-দামে কতটা পৌঁছাবে তা আমদানির ধরন, কোম্পানি কীভাবে দাম ঠিক করে, চুক্তি ও সামগ্রিক বাজারপরিস্থিতির ওপর নির্ভর করে। ECB-এর পরিচিতিতে বিনিময় হার-চ্যানেল ও আমদানি-দামের সম্ভাব্য প্রভাব দুটিই আছে। বাণিজ্য-ওজন ও আপেক্ষিক দাম কীভাবে মুদ্রা-সূচকে আসে তা জানতে পড়ুন [প্রকৃত কার্যকর বিনিময় হার নির্দেশিকা](/bn/learn/real-effective-exchange-rate-trade-weighted-index-explained)। {source:ecbMonetaryPolicyTransmission}
আর্থিক পরিস্থিতি থেকে চাহিদা, কাজ ও দামে
ঋণের খরচ, ঋণ পাওয়ার সুযোগ, সম্পদ ও বিনিময় হারের পরিবর্তন ভোগ ও বিনিয়োগে প্রভাব ফেলতে পারে। অনেক পরিবার ও প্রতিষ্ঠানের সিদ্ধান্ত বদলালে অর্থনীতির সরবরাহক্ষমতার তুলনায় পণ্য ও পরিষেবার মোট চাহিদা বাড়তে বা কমতে পারে। কোম্পানি উৎপাদন, নিয়োগ, মজুরি বা দাম বদলে প্রতিক্রিয়া জানাতে পারে। প্রতিটি ধাপের দিক ও মাত্রা নির্ভর করে অর্থনীতির শুরুর অবস্থা এবং চাহিদা ও সরবরাহকে প্রভাবিত করা অন্য শক্তিগুলোর ওপর।
একটি সরলীকৃত সম্ভাব্য পথ হলো: কঠোর আর্থিক পরিস্থিতি কিছু ঋণ, ব্যয় ও বিনিয়োগ কমাতে পারে; দুর্বল চাহিদা সময়ের সঙ্গে কোম্পানির উৎপাদনক্ষমতা ও দামের ওপর চাপ কমাতে পারে। কিন্তু মুদ্রানীতি পণ্য উৎপাদন করে না, সরবরাহশৃঙ্খল মেরামত করে না বা জ্বালানির ধাক্কা সরাসরি উল্টে দেয় না। সরবরাহে বিঘ্ন খরচ বাড়ালে আর উৎপাদন কমালে, নীতি চাহিদা ও মূল্যস্ফীতির স্থায়িত্বে প্রভাব ফেলতে পারে—কিন্তু সঙ্গে সঙ্গে সরবরাহ ফিরিয়ে আনতে পারে না। ফেডারেল রিজার্ভ ব্যাখ্যা করে, আর্থিক পরিস্থিতি ও ঋণের খরচের মাধ্যমে নীতি কর্মসংস্থান ও মূল্যস্ফীতিকে প্রভাবিত করে; সংযোগগুলো সরাসরি বা তাৎক্ষণিক নয়, এবং আরও অনেক বিষয় কাজ করে। {source:fedMonetaryPolicyTransmission}
দীর্ঘ অভ্যন্তরীণ-চাহিদার পথ পেরোনোর আগেও কিছু প্রভাব দামে পৌঁছাতে পারে। বিনিময় হার বদলালে আমদানি-দাম বদলাতে পারে; সুপ্রতিষ্ঠিত বা পরিবর্তনশীল মূল্যস্ফীতির প্রত্যাশা দাম ও মজুরি নির্ধারণে প্রভাব ফেলতে পারে। এসব পথ পরস্পরের সঙ্গে মিশতে পারে: ব্যয় কমলে নিয়োগ ও মজুরিতে প্রভাব পড়ে, আর বিনিময় হার বা ঋণের স্প্রেড বদলালে কোম্পানির খরচ পাল্টায়। মোট ফল হলো সব প্রতিক্রিয়ার সম্মিলন, আলাদা ও স্থির গুণকের যোগফল নয়। {source:ecbMonetaryPolicyTransmission}
প্রভাব কেন ভিন্ন হয় এবং সুদের সিদ্ধান্ত কীভাবে বুঝবেন
নীতিগত সিদ্ধান্ত থেকে মূল্যস্ফীতি পর্যন্ত কোনো সর্বজনীন বিলম্ব নেই, আবার নীতিসুদের পরিবর্তনের নির্দিষ্ট অংশ সব ব্যাংক গ্রাহকের কাছে পৌঁছে দেবে—এমন নিয়মও নেই। প্রত্যাশা বদলালে বাজারদর দ্রুত সমন্বিত হতে পারে; ঋণ ও আমানতের সুদ ধীরে বদলাতে পারে; পরিবারের বাজেট, বিনিয়োগ পরিকল্পনা, কর্মসংস্থান ও দাম আরও দীর্ঘ এবং পরস্পর-ওভারল্যাপ করা সময়ে প্রতিক্রিয়া দেখাতে পারে। ECB এই বিলম্বকে দীর্ঘ, পরিবর্তনশীল ও অনিশ্চিত বলে বর্ণনা করে। নীতিসুদ থেকে আর্থিক পরিস্থিতিতে সঞ্চালন কার্যকর হওয়ার ক্ষেত্রে আর্থিক স্থিতিশীলতার ভূমিকাও ব্যাংক অব ইংল্যান্ডের আলোচনায় গুরুত্ব পায়। {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
প্রভাবের পথ নির্ভর করে পরিবর্তনশীল-সুদের তুলনায় স্থির-সুদের ঋণের ভাগ, পরিবার ও প্রতিষ্ঠানের ঋণ, ব্যাংকের তহবিল ও মূলধন, আর্থিক বাজারের কাঠামো, প্রতিযোগিতা, মুদ্রা-ব্যবস্থা এবং ধাক্কার উৎসের মতো বৈশিষ্ট্যের ওপর। ইউরো এলাকার পরিবার নিয়ে ECB-এর পর্যালোচনায় ঋণগ্রহীতা, সঞ্চয়কারী ও বিভিন্ন দেশের পরিস্থিতির মধ্যে পার্থক্য নথিবদ্ধ হয়েছে; তা বোঝায় কেন একটি পরিবারের উদাহরণ পুরো অর্থনীতির প্রতিনিধিত্ব করতে পারে না। অতীতের গড় বা কোনো মডেলের ফলকে নতুন নীতিগত পদক্ষেপের নিশ্চিত প্রতিক্রিয়া হিসেবে ধরবেন না। {source:ecbHouseholdTransmission2026}
সুদের সিদ্ধান্ত নিয়ে কোনো দাবি যাচাই করতে জিজ্ঞেস করুন, কোন নীতিগত উপকরণ বদলেছে এবং বাজার আগে কী আশা করেছিল; কোন বাজারি হার, ঋণ বা আমানতের হার সত্যিই বদলেছে; হারটি নামমাত্র, নাকি প্রত্যাশিত মূল্যস্ফীতি বিবেচনায় সমন্বিত; চুক্তির সুদ পুনর্নির্ধারণ ও ঋণের শর্ত কী; এবং কোন সময়সীমায় উৎপাদন, কর্মসংস্থান বা দামের তুলনা করা হচ্ছে। নীতিগত পরিবর্তনকে অন্য ধাক্কা থেকে আলাদা করুন এবং দাবিটি বর্ণনা, কারণগত অনুমান, নাকি পূর্বাভাস—তা চিহ্নিত করুন। শুধু ঘটনাগুলোর সময়ক্রম কোনো নীতিগত পদক্ষেপের কারণে পরের প্রতিটি পরিবর্তন ঘটেছে তা প্রমাণ করে না।
সম্পর্কিত বিষয়ের জন্য দেখুন নীতিসুদের সিদ্ধান্তে টেলর নিয়মের ভূমিকা, ফেডারেল ফান্ডস রেট ও প্রাইম রেটের পার্থক্য, ফেডের সুদ বদলালে আমানতের সুদ কেন একই হারে বদলায় না, এবং ফেড সুদ কমানোর পর দীর্ঘমেয়াদি ট্রেজারি ফলন কেন বাড়তে পারে। এসব নির্দেশিকায় সুদ নির্ধারণের সূত্র এবং যুক্তরাষ্ট্রে সুদ সঞ্চালনের নির্দিষ্ট উদাহরণ আরও বিস্তারিত আছে।
সাধারণ প্রশ্ন
Q1কেন্দ্রীয় ব্যাংক কি প্রতিটি ঋণের সুদ সরাসরি নির্ধারণ করে?
না। কেন্দ্রীয় ব্যাংক তার নীতিগত উপকরণ নির্ধারণ বা প্রভাবিত করে এবং স্বল্পমেয়াদি বাজারপরিস্থিতিকে প্রভাবিত করে। দীর্ঘমেয়াদি বাজারি সুদ এবং নির্দিষ্ট ঋণ বা আমানতের সুদ ভবিষ্যৎ সুদের প্রত্যাশা, ঝুঁকি, ঋণদাতার তহবিল, প্রতিযোগিতা, সম্পদের দাম ও চুক্তির শর্তের ওপরও নির্ভর করে।
Q2মুদ্রানীতির প্রভাব মূল্যস্ফীতিতে পৌঁছাতে কত সময় লাগে?
সব অর্থনীতি বা নীতিগত পদক্ষেপের জন্য একটিমাত্র নির্দিষ্ট বিলম্ব নেই। নতুন তথ্য পেলে আর্থিক বাজার দ্রুত সাড়া দিতে পারে, কিন্তু ঋণের সুদ পুনর্নির্ধারণ, ব্যয়ের সিদ্ধান্ত, নিয়োগ ও দাম নির্ধারণে বেশি সময় লাগতে পারে। অন্য ধাক্কা পথটিকে বদলে দিতে পারে; তাই অতীতের গড় কোনো নতুন সিদ্ধান্তের নির্ভুল ঘড়ি নয়।
Q3সুদের হার বাড়ালে কি সব সময় মূল্যস্ফীতি কমে?
না। কঠোর নীতি সময়ের সঙ্গে চাহিদা সংযত করতে পারে, কিন্তু মূল্যস্ফীতিতে সরবরাহের বিঘ্ন, বিনিময় হার, প্রত্যাশা ও অন্যান্য শক্তিরও ভূমিকা থাকতে পারে। সুদের পরিবর্তন সঙ্গে সঙ্গে সরবরাহ বাড়ায় না, আর দেখা ফল একাই দেখাতে পারে না যে নীতিগত পরিবর্তন না হলে মূল্যস্ফীতি কীভাবে এগোত।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
মুদ্রানীতি সঞ্চালন প্রক্রিয়া কী বর্ণনা করে?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন