

ব্রোকারেজ ক্যাশ সুইপ: ব্যাংক আমানত, মানি মার্কেট ফান্ড ও SIPC
ব্রোকারেজের অব্যবহৃত নগদ ব্যাংকে জমা, মানি মার্কেট ফান্ডের শেয়ার বা ব্রোকারের কাছে পাওনা—কোথায় যায়, FDIC ও SIPC কী সুরক্ষা দেয় এবং কী শর্ত দেখতে হবে তা তুলনা করুন।
এই গাইডেক্যাশ সুইপ অব্যবহৃত ব্যালান্সের ধরন বদলে দেয়
সংক্ষিপ্ত সারাংশ
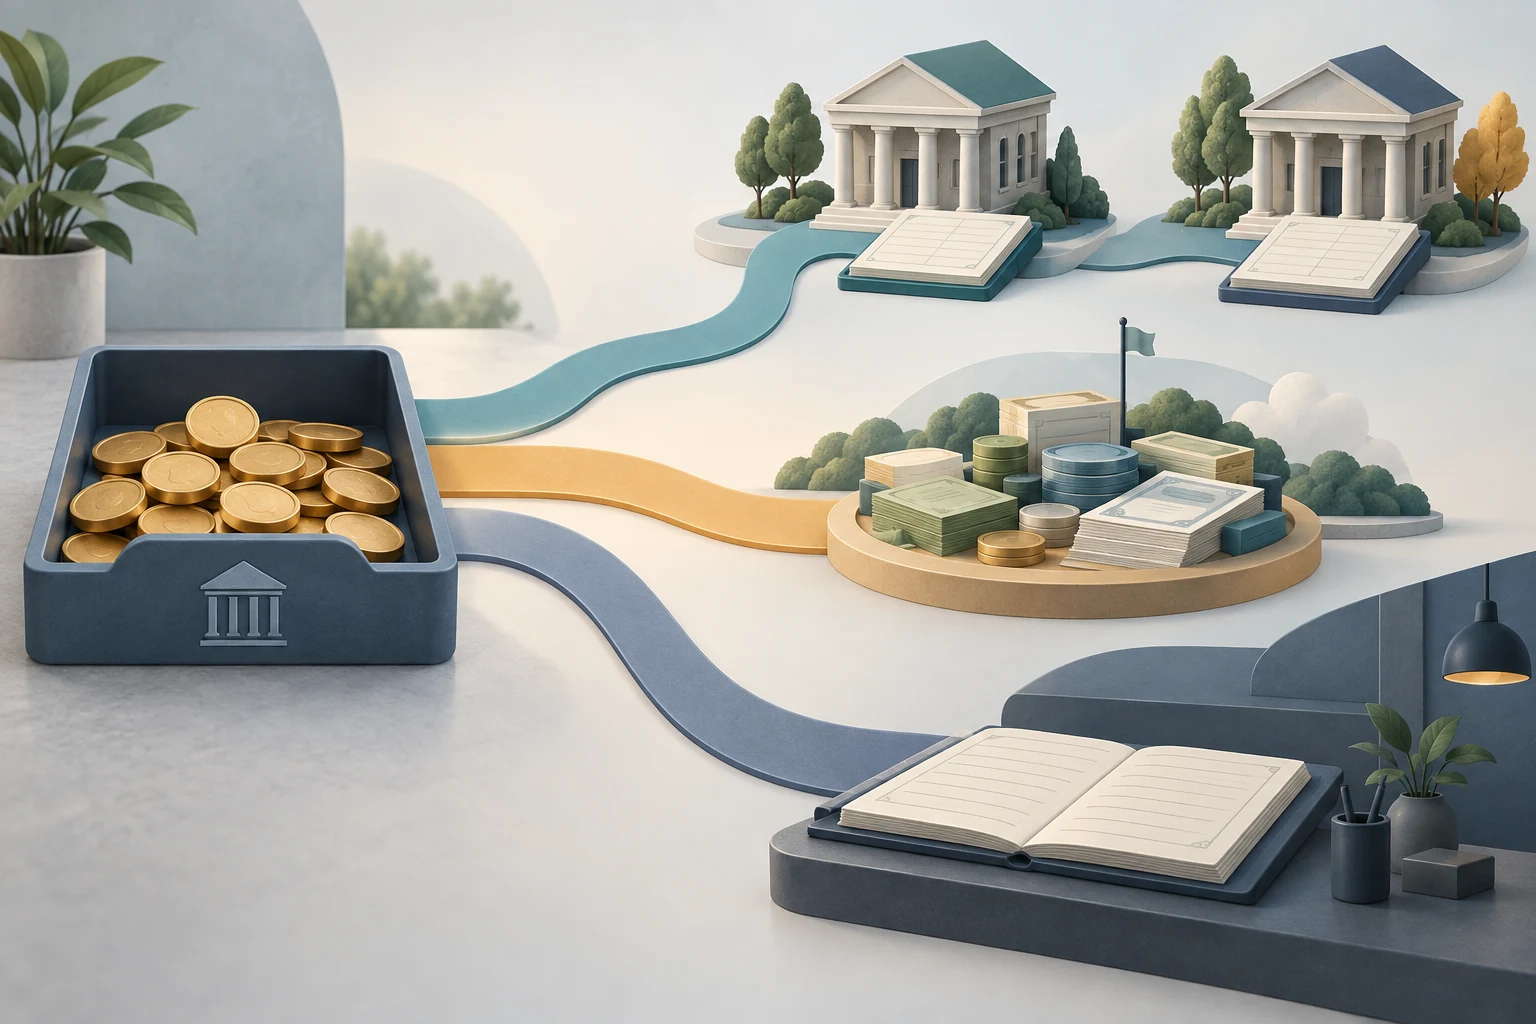
জমা, বিক্রি, লভ্যাংশ বা বন্ডের মেয়াদপূর্তির পর অ্যাকাউন্টে থাকা টাকা সব সময় অব্যবহৃত নগদ হিসেবে থাকে না। ব্রোকারেজের ক্যাশ-সুইপ প্রোগ্রাম সেটিকে ব্যাংক আমানতে পাঠাতে, মানি মার্কেট ফান্ডের শেয়ার কিনতে বা ব্রোকারের কাছে পাওনা ব্যালান্স হিসেবে রাখতে পারে। এই ব্যবস্থাগুলোর আইনি দাবি, বীমা, আয় ও ব্যবহারের নিয়ম আলাদা। এই নির্দেশিকা যুক্তরাষ্ট্রের ব্রোকারেজ অ্যাকাউন্টের নগদ ব্যবস্থার জন্য। অনুবাদ করা হয়েছে বলে FDIC বা SIPC-এর মার্কিন নিয়ম অন্য দেশে প্রযোজ্য হয় না; অ্যাকাউন্টের চুক্তি ও ফান্ডের প্রসপেক্টাসই নির্দিষ্ট শর্ত নির্ধারণ করে।
ক্যাশ সুইপ অব্যবহৃত ব্যালান্সের ধরন বদলে দেয়
সুইপ হলো সিকিউরিটিতে বিনিয়োগ না করা নগদ কীভাবে রাখা হবে তার অ্যাকাউন্ট নির্দেশনা বা প্রোগ্রাম। এতে জমা করা টাকা, বিক্রির অর্থ, লভ্যাংশ ও সুদ, অথবা পুনর্বিনিয়োগের অপেক্ষায় থাকা ব্যালান্স পড়তে পারে। অ্যাকাউন্ট খোলার সময় ব্রোকার একটি ডিফল্ট বেছে নিতে পারে: ব্যাংক আমানত, মানি মার্কেট ফান্ড, বা ব্রোকারের কাছে পাওনা ব্যালান্স। SEC কোন বিকল্প আছে, ডিফল্ট কী এবং কীভাবে বদলাতে হয় তা যাচাই করতে বলে (SEC-এর ক্যাশ-সুইপ নির্দেশিকা).
স্ক্রিনে “cash” লেখা থাকলেই এর পেছনের সম্পদ বোঝা যায় না; সেটি শুধু ব্যালান্স বা কেনার ক্ষমতা বোঝাতে পারে। সুইপের পর আপনার দাবি হতে পারে নির্দিষ্ট ব্যাংকের আমানত, মিউচুয়াল ফান্ডের শেয়ার বা ব্রোকারের পরিশোধযোগ্য অর্থ। সুদের হার তুলনার আগে কে আপনাকে টাকা দিতে বাধ্য এবং স্টেটমেন্টে আপনি কী মালিক তা শনাক্ত করুন।
ব্যাংক সুইপ অংশীদার ব্যাংকে আমানত রাখে
ব্যাংক সুইপে ব্রোকার অব্যবহৃত নগদ অংশগ্রহণকারী ব্যাংকের আমানত হিসাবে রাখে। ব্রোকার একটি সম্মিলিত ব্যালান্স দেখালেও আমানতের দায় থাকে টাকা গ্রহণকারী ব্যাংকের। প্রোগ্রাম এক বা একাধিক ব্যাংক ব্যবহার করতে পারে। ব্যাংকের আইনি নাম, বরাদ্দের পদ্ধতি, কোনো ব্যাংক বাদ দেওয়া যায় কি না এবং প্রোগ্রামের সীমায় পৌঁছালে কী হয়—এসব প্রকাশনা থেকে দেখুন (SEC ক্যাশ-সুইপ নির্দেশিকা).
FDIC-এর সাধারণ সীমা হলো প্রতি আমানতকারী, প্রতি বিমাকৃত ব্যাংক, প্রতি মালিকানা শ্রেণিতে $250,000। একই ব্যাংকে একই শ্রেণির আপনার অন্য যোগ্য আমানত সুইপের টাকার সঙ্গে যোগ হয়। উদাহরণস্বরূপ, ব্যাংক A-তে আপনার ব্যক্তিগত সঞ্চয় $180,000 এবং একই মালিকানা শ্রেণিতে সুইপের $90,000 থাকলে, অনুমানমূলক মোট $270,000; শর্ত পূরণ করলে এর $20,000 সাধারণ সীমার বেশি। শুধু ব্র্যান্ড বা শাখা আলাদা হলেই আলাদা বিমাকৃত ব্যাংক হয় না। আইনি ব্যাংকের নাম ও FDIC-এর বর্তমান কভারেজ সরঞ্জাম যাচাই করুন (FDIC আমানত-বীমা নির্দেশিকা).
ব্রোকার বা এজেন্ট গ্রাহকের পক্ষে আমানত রাখলে, প্রকৃত মালিক এবং তার অংশ শনাক্ত করা রেকর্ড ও এজেন্সি সম্পর্কের শর্ত পূরণ হলেই pass-through কভারেজ প্রযোজ্য হতে পারে। অ্যাকাউন্টে ব্যালান্স দেখা বা “FDIC insured sweep” লেখা থাকলেই ব্যাংক, অন্য আমানত, মালিকানা শ্রেণি ও রেকর্ড যাচাই হয় না। FDIC যোগ্য আমানতকে বিমাকৃত ব্যাংকের ব্যর্থতার বিরুদ্ধে সুরক্ষা দেয়; ব্রোকার, ফান্ড বা “নগদ” লেবেল দেওয়া সব কিছুকে নয়।
মানি মার্কেট ফান্ড সুইপ ফান্ডের শেয়ার কেনে
এই বিকল্পে নগদ দিয়ে স্বল্পমেয়াদি সিকিউরিটিজধারী মিউচুয়াল ফান্ডের শেয়ার কেনা হয়। সরকারি, প্রাইম এবং করমুক্ত ফান্ডের সম্পদ এক নয়; নাম দেখে সব ঝুঁকি বোঝা যায় না। কিছু সরকারি ফান্ড সাধারণত প্রতি শেয়ারের দাম $1 স্থির রাখতে চায়, কিন্তু প্রাতিষ্ঠানিক প্রাইম ফান্ডের NAV ওঠানামা করে। স্থিতিশীল দামের লক্ষ্য হিসাব ও মূল্য নির্ধারণের রীতি, ক্ষতি না হওয়ার প্রতিশ্রুতি নয়। SEC-এর মানি মার্কেট ফান্ড নির্দেশিকা পড়ুন।
ফান্ডের শেয়ার ব্যাংক আমানত নয় এবং FDIC বীমা পায় না। “সরকারি” নামও ফান্ডের শেয়ারকে মার্কিন সরকারের গ্যারান্টি দেয় না। ফান্ডে সরকারি সিকিউরিটি ও repo থাকতে পারে, তবু এটি পরিচালন, তারল্য ও বাজারঝুঁকিসহ বিনিয়োগ। বর্তমান প্রসপেক্টাসে ফান্ডের ধরন, শেয়ার ক্লাস, ব্যয়, ন্যূনতম, রিডেম্পশন নিয়ম ও তারল্য ফি দেখুন। মানি মার্কেট ফান্ডকে ব্যাংকের মানি মার্কেট ডিপোজিট অ্যাকাউন্টের সঙ্গে গুলিয়ে ফেলবেন না (FDIC আমানত-বীমা ব্যাখ্যা).
ফ্রি ক্রেডিট ব্যালান্স ব্রোকারের পাওনা
কিছু ব্রোকার নগদকে ব্যাংক বা ফান্ডে না পাঠিয়ে “free credit balance” হিসেবে রাখে। তখন অ্যাকাউন্ট চুক্তি অনুযায়ী সেই অর্থ ব্রোকারের কাছ থেকে আপনার পাওনা। এতে সুদ নাও মিলতে পারে; কীভাবে রাখা হবে ও কখন ব্যবহার বা তোলা যাবে, তা চুক্তিতে নির্ধারিত। সুদ মেলে কি না এবং অন্য সুইপ বিকল্প আছে কি না ব্রোকারকে জিজ্ঞাসা করতে SEC বলে (SEC ক্যাশ-সুইপ নির্দেশিকা).
SIPC সুরক্ষা SIPC-সদস্য ব্রোকার ব্যর্থ হয়ে লিকুইডেশনে গেলে গ্রাহকের অনুপস্থিত নগদ বা সিকিউরিটি ফেরত পেতে সহায়তা করে। এটি FDIC আমানত-বীমা নয় এবং মানি মার্কেট ফান্ডের দাম কমে গেলে ক্ষতিপূরণও দেয় না। নির্দিষ্ট ব্যালান্স বা ফান্ড শেয়ার যোগ্য কি না তা অ্যাকাউন্ট, সম্পদ ও দাবির ওপর নির্ভর করে। লোগোকে মূল্য-গ্যারান্টি ভাববেন না; SIPC কী সুরক্ষা দেয় দেখুন।
FDIC ও SIPC আলাদা ব্যর্থতার ঝুঁকি সামলায়
প্রথমে দেখুন কোন প্রতিষ্ঠান আপনাকে টাকা দিতে বা সম্পদ রাখতে বাধ্য। FDIC যোগ্য আমানতকে মালিকানা ও একত্র গণনার নিয়মে বিমাকৃত ব্যাংকের ব্যর্থতা থেকে রক্ষা করতে পারে। SIPC সদস্য ব্রোকারের লিকুইডেশনে অনুপস্থিত গ্রাহক সম্পদ ফেরাতে আইনি সীমা ও যোগ্যতা সাপেক্ষে সাহায্য করতে পারে। কোনোটিই বিনিয়োগের বাজারমূল্য স্থির রাখার প্রতিশ্রুতি নয়; অংশীদার ব্যাংক ব্যর্থ হলে SIPC, FDIC-এর বিকল্প নয়। FDIC মিউচুয়াল ফান্ডকে আমানত-বীমা থেকে বাদ দেয়, SIPC সিকিউরিটির মূল্যপতন রক্ষা করে না (FDIC নির্দেশিকা; SIPC সুরক্ষা).
ফান্ড সুইপে আলাদা করে ভাবুন: ফান্ডের শেয়ারের মূল্য কমতে পারে কি না, আর ব্রোকার ব্যর্থ হলে শেয়ার হারিয়ে যেতে পারে কি না। SIPC দাবি দ্বিতীয় ঝুঁকিতে সাহায্য করতে পারে, প্রথমটিতে নয়। ব্যাংক সুইপে যোগ্য আমানত বিমাকৃত ব্যাংকে নথিভুক্ত এবং আপনার অংশ শনাক্তযোগ্য কি না যাচাই করুন। “সুরক্ষিত” কথাটি একা প্রতিষ্ঠান, ব্যর্থতার ধরন, সম্পদ বা সীমা জানায় না।
আপনার প্রকৃত ধারণকাল অনুযায়ী ডলার তুলনা করুন
স্ক্রিনে বড় সংখ্যা দেখালেই তুলনাযোগ্য আয় বেশি হয় না। ব্যাংক APY দেখাতে পারে, আর ফান্ড সাম্প্রতিক আয়ের বার্ষিকীকৃত 7-day yield দেখাতে পারে। হার বদলায়; ফান্ডের নেট yield-এ সাময়িক ফি মওকুফ থাকতে পারে; ফি আপনার হাতে থাকা অর্থ কমায়। 7-day yield নির্দেশিকা ওই মাপকাঠি ব্যাখ্যা করে, আর এই লেখা নগদ কোথায় যায় তা ব্যাখ্যা করে।
শুধু মাত্রা বোঝাতে ধরুন $25,000 টাকা 30 দিন রাখা হয়েছে এবং ব্যাংকের বার্ষিক হার 0.40% অথবা ফান্ডের হার 4.00%—দুটিই কাল্পনিক ও অপরিবর্তিত। সাধারণ 30/365 হিসাব করলে ব্যাংক বিকল্পে $25,000 × 0.004 × 30 ÷ 365 ≈ $8.22, ফান্ডে $25,000 × 0.04 × 30 ÷ 365 ≈ $82.19; ব্যবধান প্রায় $73.97, কর ও ফি বাদে। এগুলো বর্তমান অফার নয়। এই সরল হিসাব APY ও 7-day yield-কে একই মাপে বদলায় না, দৈনিক চক্রবৃদ্ধি বা ভবিষ্যৎ ডিস্ট্রিবিউশন ধরে না; সময়ে হার ও ব্যালান্স বদলাতে পারে।
তুলনায় তারিখ, হারের ধরন, শেয়ার ক্লাস, নেট বা গ্রস ভিত্তি, মওকুফের শেষ তারিখ, ন্যূনতম, ফি ও সম্ভাব্য ধারণকাল লিখে রাখুন। নগদ কয়েক দিন থাকলে বার্ষিকীকৃত সংখ্যা বাস্তব ডলার ব্যবধানকে বড় দেখাতে পারে। বড় ব্যালান্সে ব্যাংকভিত্তিক বরাদ্দ এবং কোনো ব্যাংক প্রোগ্রামের সীমার কাছে গেলে কী হয় সেটিও দেখুন।
তারল্য নির্ভর করে কাট-অফ, সেটেলমেন্ট ও ফান্ডের নিয়মে
অ্যাপে ব্যাংক সুইপ, ফান্ড রিডেম্পশন ও ব্রোকারের ব্যালান্স সমানভাবে ব্যবহারযোগ্য মনে হলেও প্রক্রিয়া আলাদা হতে পারে। ট্রেডিং buying power, ব্যাংকে তোলার যোগ্য নগদ এবং সেটেল হওয়া নগদ সব সময় এক নয়। কাট-অফ, সাপ্তাহিক ছুটি ও ব্যাংক হলিডে, ট্রান্সফার হোল্ড, ন্যূনতম এবং রিডেম্পশনের অর্থ কখন তোলা যাবে যাচাই করুন। নির্দিষ্ট হিসাবের জন্য ব্রোকারের চুক্তি ও প্রসপেক্টাস দেখুন (SEC ক্যাশ-সুইপ নির্দেশিকা).
চাপের সময় ফান্ডের নিয়মও গুরুত্বপূর্ণ। SEC-এর 2023 সালের সংস্কার তারল্য-সীমা ছুঁলেই আগের মতো অস্থায়ী redemption gate বসানোর বিধান সরিয়ে দিয়ে liquidity fee-এর কাঠামো বদলেছে। দৈনিক নিট রিডেম্পশন নিট সম্পদের 5% ছাড়ালে প্রাতিষ্ঠানিক প্রাইম ও করমুক্ত ফান্ডকে সাধারণত ফি দিতে হয়, তবে liquidity cost অতি সামান্য হলে ব্যতিক্রম আছে; non-government ফান্ডে বিবেচনামূলক ফিও থাকতে পারে। সুনির্দিষ্ট প্রয়োগ বর্তমান নিয়ম ও প্রসপেক্টাসের ওপর নির্ভর করে। সব ফান্ড ফি নেয় বা কোনো সীমা মানেই টাকা তোলা বন্ধ—এমন ধরে নেবেন না (SEC সংস্কার; SEC বিনিয়োগকারী নির্দেশিকা).
পরের নগদ জমার আগে ডিফল্টটি পরীক্ষা করুন
অ্যাকাউন্টের cash-management পৃষ্ঠা, sweep disclosure ও সর্বশেষ statement খুলুন। ডিফল্ট বিকল্প, আইনি ব্যাংক বা ফান্ডের নাম, হারের মাপ, ন্যূনতম ও ফি, ট্রান্সফারের সময় এবং অন্য বিকল্পে যাওয়ার নিয়ম লিখে রাখুন। ব্যাংক হলে প্রতি ব্যাংক ও মালিকানা শ্রেণিতে আপনার আমানতের সঙ্গে sweep বরাদ্দ যোগ করুন। ফান্ড হলে ধরন, সম্পদ, ক্লাস, ব্যয়, রিডেম্পশন ও প্রসপেক্টাস দেখুন। ব্রোকারের ব্যালান্স হলে সুদ এবং গ্রাহক সম্পদ সুরক্ষা সম্পর্কে তার disclosure যাচাই করুন।
নগদের কাজ অনুযায়ী শর্ত তুলনা করুন; একটি নামকে সবার জন্য সেরা ভাববেন না। মেয়াদ পরিকল্পনার জন্য Treasury bill ladder নির্দেশিকা দেখুন। Fed বদলালে ব্যাংকের হার কীভাবে প্রতিক্রিয়া জানায় জানতে deposit beta নির্দেশিকা এবং স্বল্পমেয়াদি ঋণপত্রে ইস্যুকারী, মেয়াদ, তারল্য ও ফলনের পার্থক্য জানতে Commercial paper ও Treasury bill তুলনা পড়ুন। এগুলো মেকানিক্স ব্যাখ্যা করে, ব্যক্তিগত উপযুক্ততা বা বর্তমান অফার নয়।
সাধারণ প্রশ্ন
Q1ব্রোকারেজ sweep cash কি FDIC-ইনসিওর্ড?
শুধু যোগ্য deposit হিসেবে FDIC-ইনসিওর্ড ব্যাংকে রাখা হলে এবং মালিকানা ও recordkeeping শর্ত পূরণ হলে হতে পারে। সীমা depositor, bank, ownership category অনুযায়ী এবং ওই ব্যাংকের অন্য deposit-সহ গণনা হয়।
Q2SIPC কি মানি মার্কেট ফান্ডের share price নিশ্চিত করে?
না। যোগ্য brokerage liquidation-এ হারানো security ফেরাতে সাহায্য করতে পারে, কিন্তু ফান্ডের market value কমলে তা রক্ষা করে না।
Q3ব্রোকারের ডিফল্ট সুইপ কি বদলাতে পারি?
কিছু প্রতিষ্ঠান বিকল্প দেয়; যোগ্যতা, minimum, fee ও প্রক্রিয়া ভিন্ন। Disclosure এবং account agreement দেখুন বা নতুন বিকল্প কখন কার্যকর হবে জেনে নিন।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
মানি মার্কেট ফান্ড সুইপ সাধারণত কী রাখে?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন