

ما الفرق بين Repo وReverse Repo؟ الضمان والتمويل وأسعار الفائدة
تعرّف إلى طرفي اتفاقية إعادة الشراء، واحسب فائدتها، وافهم الفرق بين الضمان العام والسند المحدد ونطاق SOFR الأمريكي.
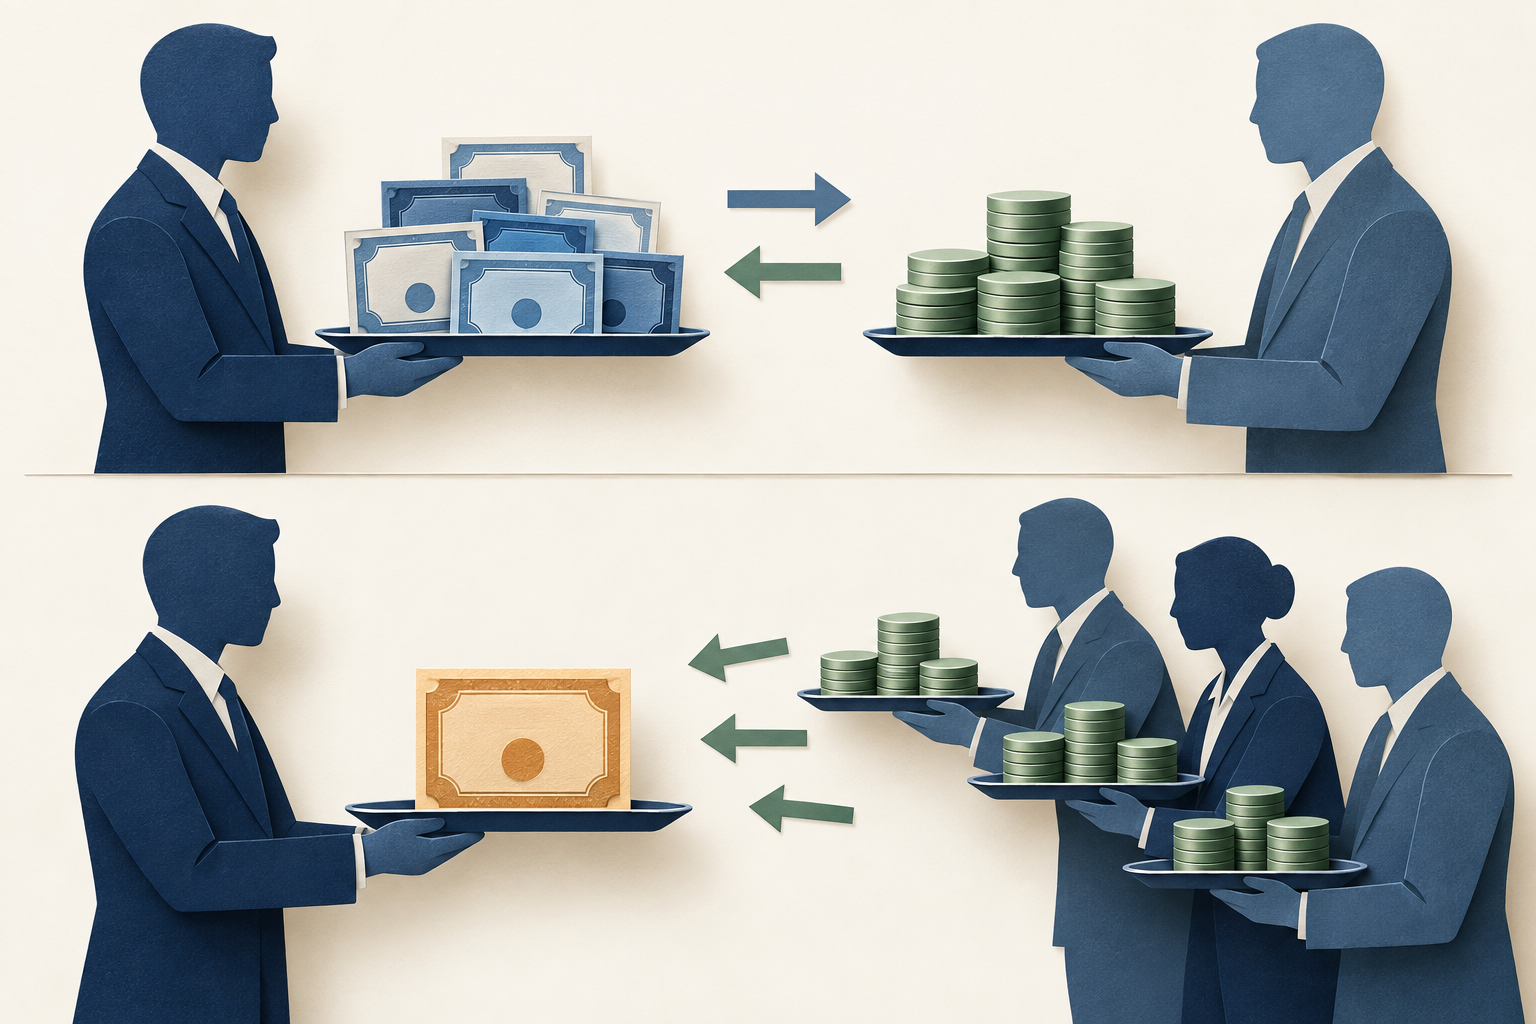
في هذا الدليلتتضمن repo تدفقاً نقدياً وتدفقاً للأوراق المالية
ملخص موجز
اتفاقية إعادة الشراء، أو repo، هي صفقة من مرحلتين: تُنقل فيها ورقة مالية مقابل نقد، ويتفق الطرفان على عكس التبادل لاحقاً بسعر محدد. غالباً ما يسمي بائع الورقة الذي يجمع النقد جانبه repo، بينما قد يسمي الطرف الذي يقدم النقد الصفقة نفسها reverse repo. وقد تكون لسند بعينه قيمة خاصة كضمان، لذلك قد يختلف سعر repo عليه عن سعر الضمان العام.
تتضمن repo تدفقاً نقدياً وتدفقاً للأوراق المالية
في اتفاقية إعادة الشراء، ينقل أحد الطرفين أوراقاً مالية ويحصل على النقد، ثم يتعهد بشرائها مجدداً لاحقاً بمبلغ متفق عليه. ويقدم الطرف الآخر النقد ويحصل على الأوراق طوال مدة الصفقة. ترتبط المبادلتان باتفاق واحد: فالمبلغ النقدي الأولي، ونوع الورقة أو سلة الضمان، والأجل، وسعر إعادة الشراء، وشروط التسوية كلها تؤثر في الصفقة.
قد يستخدم الطرف الذي يجمع النقد العائد لتمويل مخزون السندات أو تلبية حاجة قصيرة الأجل أو دعم مركز آخر. وقد يبحث مقدم النقد عن توظيف قصير الأجل بضمان. وقد يهتم مشارك آخر بالحصول على سند معين أكثر من اهتمامه بأعلى عائد نقدي. لذلك تنقل أسواق repo النقد والأوراق المالية معاً عبر النظام المالي. يصف BIS دور repo في تدفق النقد والأوراق المالية، ويناقش ECB كيف يمكن لسيولة repo أن تدعم سيولة السندات وأنشطة سوق المبادلات.
تشبه repo اقتصادياً الاقتراض قصير الأجل بضمان أوراق مالية، لكن ذلك لا يجعل كل صفقة قرضاً من الناحية القانونية. فالمعاملة القانونية وحقوق إعادة استخدام الضمان أو استبداله وآلية الإنهاء عند التعثر وحماية التسوية تعتمد على الاتفاق والقانون المحلي. والأدق وصف التدفقات النقدية وشروط العقد من افتراض شكل قانوني واحد في كل البلدان. راجع مراجعة BIS لوظائف سوق repo وتحليل ECB لسيولة repo وسوق السندات.
يتغير وصف repo وreverse repo بحسب منظور الطرف
في الاستخدام الشائع، يصف الطرف الذي يبيع ورقة مالية لجمع النقد ثم يشتريها مجدداً جانبه بأنه repo. أما الطرف المقابل الذي يدفع النقد ويتلقى الورقة فقد يصف جانبه بأنه reverse repo. وقد تبدو التسميتان متعارضتين لأنهما تصفان التحويلين نفسيهما من جهتين متعاكستين.
قد تسمي البنوك المركزية عملياتها من منظور المؤسسة نفسها. يوضح بنك الاحتياطي الفيدرالي في نيويورك أن عملية repo التابعة لمكتبه هي شراء أوراق مالية من طرف مقابل مع الاتفاق على بيعها لاحقاً، وأن reverse repo هي بيع أوراق للطرف المقابل مع الاتفاق على شرائها لاحقاً. يقف الطرف المقابل في الجهة الأخرى من كل تحويل. لذلك لا تكفي عبارة «ارتفعت أسعار repo» ما لم تحدد السوق والضمان والأجل وطريقة احتساب السعر.
عند مقارنة وصفين، دوّن من يدفع النقد أولاً ومن ينقل الأوراق أولاً، ثم تحقق ممن يعيد النقد وممن يعيد الأوراق عند الاستحقاق. يمنع هذا الفحص البسيط الخلط بين اسم الصفقة وأداة مختلفة أو معيار فائدة آخر أو بيع سند نهائي بلا مرحلة عكسية. يشرح عرض بنك نيويورك الاحتياطي لعمليات repo وreverse repo اصطلاح التسمية الخاص بمكتبه.
احسب مبلغ إعادة الشراء المتفق عليه
يسدد الطرف الذي يحصل على النقد عادةً مبلغاً أكبر من المبلغ الأصلي. وفي صفقة مبسطة بلا تدفق كوبون أثناء المدة، يمكن تمثيل الفائدة النقدية كما يلي:
الفائدة النقدية = أصل النقد × سعر repo السنوي × أيام الاستحقاق ÷ مقام حساب الأيام
لنفترض صفقة افتراضية يحصل فيها طرف على 100,000,000 دولار ليوم واحد، بسعر سنوي بسيط افتراضي قدره 3.60% وباستخدام ACT/360. تكون الفائدة: 100,000,000 × 0.036 × 1 ÷ 360 = 10,000 دولار. ومن ثم يكون مبلغ إعادة الشراء الافتراضي 100,010,000 دولار: أصل النقد البالغ 100,000,000 دولار مضافاً إليه فائدة repo البالغة 10,000 دولار.
هذا مثال حسابي افتراضي، وليس سعراً حالياً أو عرضاً لسند بعينه. ويفترض يوماً واحداً للاستحقاق، وسعراً بسيطاً ثابتاً، وعدم وجود كوبون أو دفعة تعويضية أثناء المدة، وعدم وجود رسوم أو تعديلات أخرى. تحدد العقود الفعلية تاريخ القيمة والاستحقاق واتفاق احتساب الأيام والتدفقات النقدية. وقد تمتد الفترة من الجمعة إلى الاثنين على أكثر من يوم تقويمي وفق اصطلاح العقد؛ فكلمة «ليلي» تصف الأجل السوقي ولا تلغي أثر التواريخ.
مبلغ 10,000 دولار هو تكلفة تمويل التدفق النقدي في هذا المثال المبسط. ولا يمثل وحده صافي عائد مقدم النقد بعد تكاليف التشغيل والميزانية ومخاطر الضمان وشروط الصفقة الأخرى، كما لا يحدد ربح أو خسارة المركز الكلي لبائع السند. إنه يجيب عن سؤال أضيق: ما المبلغ النقدي المستحق عند إعادة الشراء وفق الافتراضات المذكورة؟
خصم الضمان هامش أمان وليس ضماناً
قد يتلقى مقدم النقد ضماناً تفوق قيمته السوقية النقد الذي دفعه. في مثال افتراضي مستقل، يقدم طرف أوراقاً قيمتها السوقية 102,000,000 دولار ليحصل على 100,000,000 دولار. والفرق البالغ مليوني دولار هامش لمواجهة تغير السعر وتكاليف التصفية، مع خضوعه لشروط التقييم والهامش في العقد.
تعتمد النسبة المسماة خصم الضمان على المقام. إذا قُسم الفرق على قيمة الضمان، فالنتيجة (102,000,000 − 100,000,000) ÷ 102,000,000، أي نحو 1.96%. وإذا عُبر عن زيادة قيمة الضمان على النقد كنسبة من النقد، فالنتيجة 2.00%. الطريقتان تصفان الهامش نفسه وليستا مبلغين منفصلين؛ لذا تحقق من تعريف العقد أو مجموعة البيانات قبل مقارنة النسب.
قد يتآكل الهامش إذا انخفض سعر الضمان أو تعذر بيعه بسهولة أو تعثر الطرف المقابل قبل تغطية التعرض. ويمكن أن تتطلب طلبات الهامش إضافة نقد أو ضمان، لكن توقيتها وحدودها والأصول المقبولة وآلية حل النزاع تختلف حسب الاتفاق. وتبقى في repo مخاطر الطرف المقابل والسوق والسيولة والتشغيل والقانون والتسوية. يبين تحليل BIS لعام 2025 أن خصومات الضمان تتغير مع غرض التداول والأجل وخصائص الضمان؛ وهو دليل على الصفقات التي درسها، لا جدول موحد صالح لكل سوق. راجع بحث BIS حول خصومات repo.
الضمان العام يختلف عن سند محدد
في صفقة الضمان العام، أو GC، يقبل مقدم النقد أي ورقة ضمن سلة مؤهلة محددة. وتعتمد السلة الدقيقة وحقوق استبدال الضمان على السوق والعقد. ويكون احتياج الطرفين أساساً تمويل النقد بضمان مقبول، لا الحصول على إصدار واحد بالاسم.
أما صفقة الضمان المحدد فتعيّن الورقة، غالباً بمعرّف إصدارها، عند الاتفاق. قد يحتاج مقدم النقد إلى ذلك السند لتسوية تسليم أو دعم صناعة السوق أو الوفاء بالتزام آخر للأوراق المالية. و«ضمان محدد» لا يعني تلقائياً «special». تصبح الصفقة special عندما يكون سعر repo على الورقة المحددة أقل بوضوح من سعر GC المقارن، لأن مقدم النقد يقبل عائداً نقدياً أدنى للحصول على الورقة نفسها.
يفصل تقرير ECB لسوق النقد باليورو بين الضمان العام والصفقات التي تحدد أوراقاً بعينها، ويشرح أن specialness تعني تداول repo على ورقة محددة دون سعر GC. وقد تختلف فئات التصنيف وتغطية البيانات من مجموعة لأخرى. كما يوضح بنك نيويورك الاحتياطي أن احتساب SOFR الأمريكي يتضمن، بعد التصفية، جزءاً من معاملات DVP المقاصة مركزياً قد يشمل صفقات بضمان خاص؛ لذلك لا يصح وصف SOFR بأنه سعر GC خالص. راجع دراسة ECB لسوق النقد باليورو لعام 2022 ووصف نيويورك الاحتياطي لـSOFR.
قد يؤدي اختلاف طلب النقد عن طلب الأوراق إلى تباعد الأسعار
غالباً ما يُقرأ سعر repo للضمان العام بوصفه تكلفة تمويل نقد قصير الأجل مقابل سلة مقبولة من السندات. وقد يختلف سعر سند معين لأن أحد الطرفين يريد ذلك السند نفسه. فإذا أراد مقدم النقد إصداراً نادراً بشدة، فقد يقبل عائداً أقل على نقده كي يحصل عليه. عندها قد ينخفض سعر repo لذلك الإصدار عن سعر GC رغم تقارب العملة والأجل.
لا يثبت هذا الانخفاض وحده أن الجهة التي تجمع النقد أكثر عرضة للتعثر؛ فقد يعكس قيمة السند النادر لمقدم النقد. وفي المقابل قد يعكس ارتفاع سعر GC طلباً أكبر على النقد أو نقصاً في النقد القابل للإقراض أو قيود ميزانية الوسطاء أو الأجل أو شروطاً أخرى. تؤثر ظروف التمويل وتوافر الضمان معاً، ولا يكشف سعر واحد أي عامل كان الأهم.
وثق تحليل ECB لسوق repo باليورو فترات تداول سندات حكومية نادرة بأسعار أدنى من أسعار الضمان العام، كما وصف تقريره لعام 2022 أثر العرض والطلب على الأوراق في العينة المدروسة. وهذه نتائج مرتبطة بالفترات التي تناولتها الدراسة، وليست وصفاً لفارق السعر اليوم أو لكل بلد. ويؤكد تقرير BIS أيضاً اختلاف بنية أسواق repo بين البلدان وتأثرها ببنية السوق وقيود الميزانية. راجع دراسة ECB المحددة زمنياً وتقرير لجنة BIS للنظام المالي العالمي.
SOFR ومرافق الاحتياطي الفيدرالي أمثلة خاصة بالولايات المتحدة
SOFR معيار بالدولار الأمريكي تديره إدارة السوق في بنك الاحتياطي الفيدرالي بنيويورك. ويصفه البنك بأنه مقياس واسع لتكلفة اقتراض النقد لليلة بضمان سندات الخزانة الأمريكية. ويعتمد على معاملات ضمن أجزاء محددة من سوق repo الأمريكي للخزانة، لا على صفقة واحدة ولا على جميع أسواق repo العالمية. وتوضح المنهجية المنشورة استخدام وسيط مرجح بالحجم وكيفية تحديد القطاعات وبعض المعاملات الخاصة.
قد يختلف سعر repo الثنائي عن SOFR لاختلاف الضمان والطرف المقابل والأجل والمقاصة ووقت التداول أو غرض التمويل أو الحصول على ورقة. ويمكن أن يساعد SOFR على وصف سوق التمويل الأمريكي لليلة، لكنه ليس عرضاً عالمياً لكل repo ولا سعر سياسة ولا بالضرورة السعر المتاح لمقترض بعينه. وقد تتغير منهجية نيويورك الاحتياطي؛ لذلك راجع صفحة SOFR الحالية ومعلومات المنهجية عند استخدام تثبيت محدد أو سلسلة تاريخية.
مرافق repo التابعة للاحتياطي الفيدرالي مثال أمريكي آخر، وتسمي العمليات من منظور مكتب التداول. يصف بنك نيويورك الاحتياطي شراء الأوراق ضمن عمليات repo بأنه يزيد أرصدة الاحتياطي مؤقتاً، بينما يقلل بيعها ضمن reverse repo تلك الأرصدة مؤقتاً. ويستهدف Standing Repo الحد من الضغط الصعودي على أسعار أسواق النقد، فيما يستهدف Overnight Reverse Repo الحد من الضغط الهبوطي. وقد تتغير الإعدادات ومعدلات العمليات والجهات المقابلة والضمانات المؤهلة؛ تحقق من مواد نيويورك الاحتياطي الحالية بدلاً من اعتبار إعداد سابق سارياً الآن. ولا تحدد هذه المرافق أسماء أو أسعار كل سوق repo خاص.
اقرأ عرض repo بتحديد الصفقة أولاً
قبل تفسير سعر repo، حدد العملة ومبلغ النقد والورقة أو سلة الضمان والأجل وتواريخ القيمة ومقام احتساب الأيام والطرف الذي يعرض السعر. وتحقق مما إذا كانت الصفقة GC أم على إصدار محدد، وهل هي مقاصة مركزياً أم ثنائية، وكيف يتم تقييم الضمان واستبداله وطلب الهامش. من دون هذه التفاصيل، قد تجيب أسعار تحمل الاسم نفسه عن أسئلة مختلفة.
ثم افصل بين سعر المعاملة وسعر المعيار وسعر مرفق البنك المركزي. فتثبيت SOFR اليومي ملاحظة مرجعية مجمعة بمنهجية معلنة. أما عرض repo لسند ذي معرّف محدد فهو صفقة تفاوضية تتأثر بظروف النقد والضمان. وسعر عملية الاحتياطي الفيدرالي شرط لتنفيذ عملية أمريكية مؤهلة. المقاييس مترابطة لكنها غير قابلة للاستبدال.
وأخيراً، صف ما تثبته البيانات قبل استنتاج السبب. «كان سعر repo لهذا الإصدار أدنى من سعر GC في التاريخ نفسه» مقارنة قابلة للتحقق. أما «المقترض متعثر» فاستنتاج لا يثبته السعر وحده. أبق اتجاه التدفقات النقدية وهوية الضمان والأجل والسوق وتاريخ الرصد واضحة.
مواد ذات صلة
- معدل repo الضمني في عقود الخزانة الآجلة: يقارن هذا الحساب الافتراضي شراء سند نقدي مؤهل بعائد تسليمه مقابل عقد آجل محدد؛ وهو ليس عرضاً فعلياً لتمويل repo.
- خيارات تسليم عقود الخزانة الآجلة: تعرّف إلى خيارات نوع الورقة وموعد التسليم التي تمنحها شروط العقد للطرف القصير.
أسئلة شائعة
Q1هل repo من الناحية القانونية مجرد قرض؟
ليس بالضرورة. توثق repo عادةً على أنها بيع أوراق مالية مع إعادة شراء متفق عليها، وتشبه اقتصادياً الاقتراض المضمون. ويعتمد التكييف القانوني والحقوق على العقد والاختصاص القضائي.
Q2هل يعني انخفاض سعر repo الخاص أن المقترض أخطر؟
لا يكفي ذلك وحده. فقد يعكس قبول مقدم النقد عائداً أقل مقابل الحصول على ورقة محددة. وينبغي تقييم بقية الشروط ومخاطر الطرف المقابل بصورة مستقلة.
Q3هل SOFR هو نفسه السعر الذي يمكنني التداول به؟
لا. SOFR معيار واسع لليلة في السوق الأمريكية بضمان سندات الخزانة، محسوب من قطاعات معاملات محددة. وقد تختلف الصفقة الفردية بسبب الضمان والطرف المقابل والأجل والتوقيت وشروط أخرى.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
في صفقة ACT/360 مبسطة ليوم واحد، ما فائدة 100,000,000 دولار عند سعر سنوي افتراضي 3.60%؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمقخيار البيععقد يمنح حامله الحق، لا الالتزام، في بيع الأصل الأساسي بسعر التنفيذ قبل الانتهاء أو عنده وفق شروط العقد.
اقرأ الدليل المتعمق