

كيف تعمل السياسة النقدية؟ من أسعار الفائدة إلى التضخم
تتبّع كيف تصل قرارات البنك المركزي إلى أسعار السوق والائتمان والإنفاق والوظائف والأسعار، ولماذا تختلف آثارها وتستغرق وقتًا.
في هذا الدليلما المقصود بانتقال السياسة النقدية؟
ملخص موجز
**آلية انتقال السياسة النقدية** هي المسارات التي تؤثر من خلالها قرارات البنك المركزي في الأوضاع المالية والنشاط الاقتصادي والأسعار. ويُعد تغيير سعر السياسة النقدية إشارة أولية، لا أمرًا يغيّر فورًا كل أسعار القروض أو مشتريات الأسر أو الأسعار. فتوقعات الأسواق والبنوك والعقود وأسعار الأصول وخيارات الإنفاق كلها تشكّل ما يحدث بعد ذلك. وقد تستغرق الآثار وقتًا وتختلف بين الاقتصادات والأشخاص. {source:ecbMonetaryPolicyTransmission}
ما المقصود بانتقال السياسة النقدية؟
يغيّر البنك المركزي عادةً أداةً من أدوات السياسة النقدية للتأثير في الأوضاع المالية القصيرة الأجل، ثم في نهاية المطاف في أهدافه الاقتصادية. وقد تكون الأداة سعر فائدة مستهدفًا أو محددًا إداريًا، أو شراء أصول، أو عمليات إقراض، أو توجيهًا بشأن السياسة المستقبلية. تختلف الأدوات المتاحة وطرق تنفيذها من بنك مركزي إلى آخر؛ فمثلًا، يشرح عرض الاحتياطي الفيدرالي الأمريكي كيف تؤثر قراراته في الأوضاع المالية والاقتصاد الأوسع. يركز هذا الدليل على انتقال قرارات أسعار الفائدة، لا على كيفية اختيار البنك المركزي لسعره المستهدف أو على القواعد القانونية لأي بلد بعينه. {source:fedMonetaryPolicyTransmission}
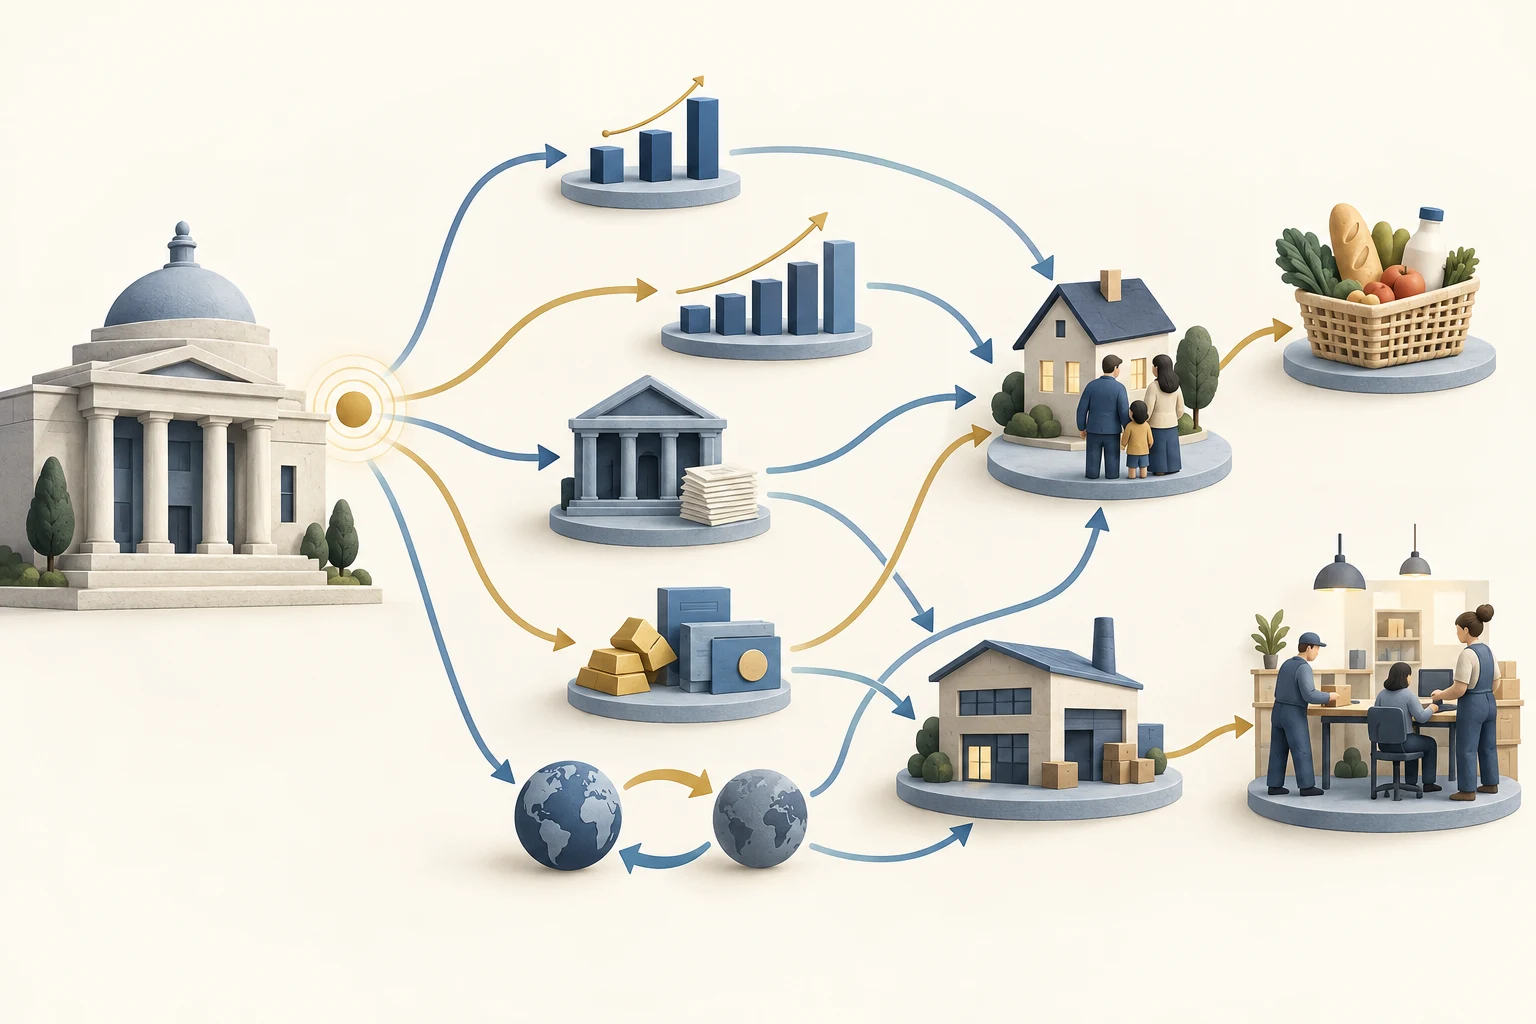
يمكن تصوير العملية كسلسلة: تغيّر قرارات السياسة النقدية والتواصل بشأنها توقعات الأوضاع المالية؛ فتعدّل الأسواق والمؤسسات المالية الأسعار أو توافر الائتمان؛ ثم تعيد الأسر والشركات النظر في الادخار والاقتراض والإنفاق والاستثمار؛ وتؤثر هذه الخيارات في الطلب الكلي والتوظيف والأجور والتضخم. لكن السلسلة ليست أحادية الاتجاه تمامًا، إذ تعود الأوضاع المالية والنتائج الاقتصادية فتؤثر في التوقعات وقرارات السياسة اللاحقة.
آلية الانتقال ليست معادلة واحدة تضمن نتيجة محددة. فقد يكون للخطوة نفسها آثار مختلفة بحسب نقطة البداية وما توقعته الأسواق مسبقًا ومواعيد إعادة تسعير العقود وأوضاع البنوك والمقترضين والصدمات الاقتصادية الأخرى. ويصف عرض البنك المركزي الأوروبي لآلية الانتقال قنوات تمتد من أسعار الفائدة الرسمية إلى أسواق النقد وأسعار الإقراض والودائع والتوقعات وأسعار الأصول والائتمان والإنفاق والأسعار. {source:ecbMonetaryPolicyTransmission}
من قرار السياسة إلى الأوضاع المالية
تكون الخطوة الأولى عادةً تغيير سعر قصير الأجل يرسو عليه سعر الفائدة في سوق النقد لليلة واحدة أو يؤثر فيه بقوة. وتُستخدم هذه الأسعار في الأسواق المالية وقد تسهم في تسعير الاقتراض القصير الأجل. ففي الولايات المتحدة، يشرح الاحتياطي الفيدرالي كيف تؤثر التغييرات في سعر الأموال الفيدرالية على أسعار الاقتراض القصيرة الأخرى والقروض ذات السعر المتغير. هذا مثال تشغيلي خاص بالاحتياطي الفيدرالي؛ وقد يستخدم بنك مركزي آخر أداةً أو إطار تنفيذ مختلفًا. {source:fedMonetaryPolicyTransmission}
تتطلع الأسواق المالية أيضًا إلى المستقبل. فقد يغيّر القرار توقعات المسار المستقبلي لأسعار السياسة النقدية، وهذا قد يحرك عوائد السندات الأطول أجلًا وأسعار العملات والأصول الأخرى. وإذا كانت الأسواق تتوقع القرار، فقد يحدث بعض التعديل قبل الإعلان. وإذا غيّر البيان التوقعات بشأن القرارات اللاحقة، فقد تتحرك الأسعار الطويلة الأجل حتى حين لا يتغير سعر السياسة الحالي. لذلك لا يمثل سعر السياسة الحالي إلا عاملًا واحدًا من عوامل التمويل التي يواجهها المقترضون والمستثمرون. {source:boeMonetaryPolicyTransmission2024}
لا يحدد البنك المركزي كل سعر فائدة مباشرةً. فقد يعكس سعر القرض المصرفي سعرًا مرجعيًا وتكلفة التمويل لدى المُقرِض نفسه ومخاطر ائتمان المقترض والضمانات والمنافسة وشروط إعادة التسعير في العقد. وقد يعكس عائد السوق الأطول أجلًا أسعار الفائدة القصيرة المتوقعة، إلى جانب علاوات الأجل والمخاطر. ويمكن لهذه المكونات أن تتحرك بمقادير مختلفة أو في اتجاهات متعاكسة. ويفصل شرح بنك إنجلترا بين المرحلة الأولى السريعة نسبيًا—من سعر البنك إلى الأوضاع المالية—والآثار اللاحقة على النشاط الحقيقي والتضخم. إنه إطار مفيد، لا وعد بجدول زمني ثابت لكل سوق. {source:boeMonetaryPolicyTransmission2024}
أسعار الفائدة والتوقعات والتكلفة الحقيقية للاقتراض
تعمل قناة أسعار الفائدة جزئيًا من خلال تكلفة الاقتراض والعائد على الادخار. فعندما ترتفع أسعار الفائدة، قد يصبح الاقتراض الجديد أعلى تكلفة، وقد يُعاد تسعير بعض الديون القائمة ذات السعر المتغير عند موعد دوري محدد. وقد تؤجل الأسرة شراءً كبيرًا، أو تؤجل شركة استثمارًا لم يعد عائده المتوقع يغطي تكلفة تمويله. وعندما تنخفض أسعار الفائدة، قد يميل الحساب في الاتجاه الآخر. لكنها حوافز لا استجابات تلقائية؛ فالدخل والثقة وإمكانية الحصول على الائتمان والأسعار والخطط مهمة أيضًا.
للتضخم المتوقع أهميته لأن الناس والشركات يهتمون بالقوة الشرائية للمدفوعات المستقبلية. ولا يخبرنا سعر الفائدة الاسمي وحده ما إذا كان الاقتراض أشد تقييدًا بالقيمة الحقيقية. فإذا ارتفع السعر الاسمي وتغير التضخم المتوقع أيضًا، فقد تتحرك تكلفة الاقتراض الحقيقية المتوقعة بمقدار أقل أو أكبر من السعر الاسمي. راجع شرح أسعار الفائدة الحقيقية والاسمية لحساب السعرين؛ أما النقطة هنا فهي أن توقعات التضخم تساعد في تشكيل انتقال السياسة.
لذلك قد يكون للتواصل أثر إلى جانب تغيير سعر الفائدة المطبق. فإذا كان البنك المركزي موثوقًا، فقد تؤثر تصريحاته في توقعات التضخم المستقبلي وأسعار الفائدة المقبلة. وقد تستجيب الشركات عند تحديد الأسعار والأجور، والمقرضون عند وضع الشروط الأطول أجلًا، لهذه التوقعات. ويصف البنك المركزي الأوروبي التوقعات بأنها قناة يمكن للسياسة من خلالها التأثير في أسعار الفائدة المتوسطة والطويلة الأجل وتحديد الأسعار، مع التأكيد على أن فترات التأخر طويلة ومتغيرة وغير مؤكدة. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
ترسم الصورة إشارة السياسة النقدية الصادرة عن بنك مركزي وتُظهر عدة مسارات ممكنة عبر أسعار الفائدة والائتمان المصرفي وأسعار الأصول وأسعار الصرف. وترتبط هذه المسارات بقرارات الأسر والشركات والطلب والتوظيف والأسعار، وقد تتداخل أو تتطور بسرعات مختلفة. إنها خريطة مفاهيمية، وليست مجموعة من الآثار المقاسة أو توقعًا.
البنوك والائتمان ومثال حسابي
تساعد البنوك والمقرضون الآخرون في نقل أثر السياسة عندما يغيرون سعر الائتمان ومدى توافره. وقد تؤثر تكاليف تمويل البنك وميزانيته العمومية والمنافسة وتقييمه لمخاطر المقترض في أسعاره واستعداده للإقراض. ويمكن للسياسة الأكثر تشددًا أن تؤثر أيضًا في قيمة الضمانات أو قدرة المقترضين على السداد، ما قد يدفع المقرضين إلى تعديل مبالغ القروض أو هوامشها أو معاييرها، إضافةً إلى السعر المعلن. وقد تعزز جهات الإقراض غير المصرفية وأسواق رأس المال بعض استجابات البنوك أو تعوضها جزئيًا. وتخلص أبحاث لخّصها الاحتياطي الفيدرالي إلى أن تكاليف تمويل البنوك تستجيب على نحو مختلف بين دورات السياسة النقدية؛ ولا يعني ذلك أن كل مقرض أو مقترض يحصل على التغيير نفسه في السعر. {source:fedMonetaryPolicyBankFundingCosts2025}
وقد تتأثر الأسر بطرق مختلفة حتى داخل البلد نفسه. فقد يرى المقترض الذي لديه قرض بسعر متغير تعديلًا في دفعاته قبل شخص لديه قرض بسعر ثابت. وقد يحصل المدخر على فائدة أعلى على الودائع، لكن سعر الوديعة لا يلزم أن يرتفع بالقدر نفسه أو بالسرعة نفسها التي ترتفع بها أسعار السوق. ويصف استعراض البنك المركزي الأوروبي لعام 2026 لانتقال السياسة إلى الأسر في منطقة اليورو انتقالًا غير كامل ومتفاوتًا، وفروقًا ترتبط بالميزانيات العمومية للأسر وإمكانية الحصول على الائتمان وبنية سوق الإسكان. تخص هذه النتائج منطقة اليورو ولا ينبغي التعامل معها كتقديرات عامة لكل بلد. {source:ecbHouseholdTransmission2026}
لنتأمل مثالًا افتراضيًا عمدًا في اقتصاد خيالي. تدين أسرة بمبلغ 20,000 وحدة نقدية على قرض بسعر متغير ومعدل سنوي حالي قدره 5.00%. ويرفع البنك المركزي سعر السياسة نقطة مئوية واحدة. وعند موعد إعادة التسعير التالي للقرض، نفترض أن المقرض رفع سعر هذا القرض بمقدار 0.60 نقطة مئوية، من 5.00% إلى 5.60%. إن انتقال 0.60 نقطة افتراض مختلق، لا تقدير لاستجابة قرض معتادة.
في حساب سنوي بسيط يبقى فيه أصل الدين ثابتًا، ومن دون رسوم أو سداد خلال السنة، ترتفع الفائدة من 20,000 × 5.00% = 1,000 وحدة إلى 20,000 × 5.60% = 1,120 وحدة. وتبلغ الزيادة في الفائدة السنوية 120 وحدة. تعزل هذه العملية الحسابية قناة تدفق نقدي واحدة؛ أما الدفعة الفعلية المجدولة فتتوقف أيضًا على الإطفاء وموعد إعادة التسعير والعقد والرسوم الأخرى. وقد لا يعاد تسعير قرض ثابت السعر عند هذا الموعد، رغم أن أسعار القروض الجديدة أو عروض إعادة التمويل قد تتغير.
لا يبيّن المثال الأثر الكامل على الأسرة أو الاقتصاد. فقد تخفض الأسرة المقترضة إنفاقها أو تستخدم مدخراتها أو تغير خطة أخرى؛ وقد يحصل المدخر على دخل فائدة مختلف؛ وقد تستجيب الشركات وأسواق الأصول وأسعار الصرف في الوقت نفسه. ينتقل أثر تغيير السعر عبر ميزانيات عمومية كثيرة، ولا يُحسب ببساطة بضرب فاتورة فائدة أسرة واحدة. {source:ecbHouseholdTransmission2026}
أسعار الأصول والثروة والضمانات
قد تؤثر تغييرات أسعار الفائدة في قيمة أصول مثل السندات والأسهم والعقارات. ومع ثبات العوامل الأخرى، يخفض ارتفاع سعر الخصم القيمة الحالية لتدفقات نقدية مستقبلية ثابتة. لكن التدفقات النقدية المتوقعة وعلاوات المخاطر والعرض وتوقعات المستثمرين قد تتغير في الأسواق الفعلية، لذا ليس من الضروري أن يتحرك سعر الأصل في اتجاه واحد يمكن التنبؤ به بعد كل إعلان للسياسة النقدية.
وقد تعود أسعار الأصول فتؤثر في الإنفاق والائتمان. فالأسرة التي تشعر بأن ثروتها أكبر قد تصبح أكثر استعدادًا للإنفاق؛ والشركة التي تملك ضمانات أعلى قيمة قد يسهل عليها الاقتراض. أما انخفاض أسعار الأصول فقد يضعف هذه الآثار أو يجعل المقرضين أكثر حذرًا. وتتفاعل قناة الثروة والضمانات مع أسعار الفائدة وإمدادات الائتمان بدلًا من عملها كأداة منفصلة يسهل قياسها بدقة. ويصف عرض الاحتياطي الفيدرالي قنوات تمر عبر أسعار الفائدة وأسعار الأصول والميزانيات العمومية للأسر والشركات والإنفاق. {source:fedMonetaryPolicyTransmission}
أسعار الصرف وأسعار الواردات
في اقتصاد منفتح، قد تؤثر السياسة النقدية أيضًا في أسعار الصرف. ويمكن لتغيير توقعات أسعار الفائدة النسبية أن يغير جاذبية الأصول المقومة بعملات مختلفة، لكن أسعار الصرف تستجيب أيضًا للمخاطر والنمو المتوقع والتجارة وعوامل كثيرة أخرى. لذلك لا تضمن زيادة سعر السياسة ارتفاع قيمة العملة، كما أن أهمية قناة سعر الصرف تختلف بين الاقتصادات.
قد يغير تحرك العملة تكلفة السلع والمدخلات المستوردة بالعملة المحلية، كما قد يغير السعر الذي يدفعه المشترون الأجانب للصادرات المحلية. ويتوقف انتقال الأثر إلى أسعار المستهلك على نوع الواردات وطريقة تسعير الشركات والعقود وظروف السوق الأوسع. ويتضمن عرض البنك المركزي الأوروبي قناة سعر الصرف والآثار المحتملة على أسعار الواردات. وللتعمق في أوزان التجارة والأسعار النسبية في قياس للعملة، راجع [دليل سعر الصرف الفعلي الحقيقي](/ar/learn/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
من الأوضاع المالية إلى الطلب والوظائف والأسعار
يمكن لتغير تكاليف الاقتراض وإمكانية الحصول على الائتمان والثروة وأسعار الصرف أن يؤثر في الاستهلاك والاستثمار. وعندما تتغير هذه القرارات لدى أعداد كبيرة من الأسر والشركات، قد يرتفع إجمالي الطلب على السلع والخدمات أو ينخفض مقارنةً بقدرة الاقتصاد على توفيرها. وقد تستجيب الشركات بتغيير الإنتاج والتوظيف والأجور والأسعار. ويتوقف اتجاه كل خطوة وحجمها على ظروف الاقتصاد عند البداية والقوى الأخرى التي تؤثر في الطلب والعرض.
ومن المسارات المبسطة المفيدة أن الأوضاع المالية الأكثر تشددًا قد تقلل بعض الاقتراض والإنفاق والاستثمار؛ ثم يخفف ضعف الطلب الضغط على الطاقة الإنتاجية للشركات والأسعار بمرور الوقت. لكن السياسة النقدية لا تنتج السلع ولا تصلح سلاسل الإمداد ولا تعكس صدمة طاقة مباشرةً. فإذا أدى اضطراب في الإمدادات إلى رفع التكاليف مع انخفاض الإنتاج، فقد تؤثر السياسة في الطلب واستمرار التضخم من دون استعادة الإمدادات فورًا. ويشرح الاحتياطي الفيدرالي أن سياسته تؤثر في التوظيف والتضخم عبر الأوضاع المالية وتكاليف الائتمان، لكن الروابط ليست مباشرة أو فورية وتؤثر فيها عوامل كثيرة أخرى. {source:fedMonetaryPolicyTransmission}
وقد تصل بعض الآثار إلى الأسعار من دون انتظار سلسلة طويلة من الطلب المحلي. فتغيرات أسعار الصرف قد تغير أسعار الواردات، كما قد تؤثر توقعات التضخم الراسخة أو المتغيرة في تحديد الأسعار والأجور. وقد تتداخل هذه المسارات: فالإنفاق الأضعف قد يؤثر في التوظيف والأجور، بينما يمكن لتغير أسعار الصرف أو هوامش الائتمان أن يؤثر في تكاليف الشركات. والنتيجة الكلية هي الاستجابة مجتمعةً، لا مجموع مضاعفات مستقلة وثابتة. {source:ecbMonetaryPolicyTransmission}
لماذا تختلف الآثار وكيف نقرأ قرارًا بشأن سعر الفائدة؟
لا توجد مهلة موحدة بين قرار السياسة والتضخم، ولا نسبة ثابتة من تغيير سعر السياسة تنقلها كل البنوك إلى عملائها. قد تتعدل أسعار السوق بسرعة عندما تتغير التوقعات؛ وقد تتحرك أسعار القروض والودائع ببطء أكبر؛ ثم تستجيب ميزانيات الأسر وخطط الاستثمار والتوظيف والأسعار على مدى أطول وفي فترات متداخلة. ويصف البنك المركزي الأوروبي فترات التأخر بأنها طويلة ومتغيرة وغير مؤكدة. كما يؤكد بنك إنجلترا أهمية الاستقرار المالي في فعالية انتقال أسعار السياسة إلى الأوضاع المالية. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
يعتمد المسار على خصائص مثل حصة الاقتراض ذي السعر المتغير مقابل الثابت، وديون الأسر والشركات، وتمويل البنوك ورؤوس أموالها، وبنية الأسواق المالية والمنافسة وترتيبات العملة ومصدر الصدمة. ويوثق استعراض البنك المركزي الأوروبي للأسر اختلافات بين المقترضين والمدخرين وظروف البلدان داخل منطقة اليورو؛ وتساعد هذه النتائج على تفسير سبب عدم صلاحية مثال أسرة واحدة لتمثيل اقتصاد كامل. فلا تحوّل متوسطًا تاريخيًا أو نتيجة نموذج إلى استجابة مضمونة لخطوة سياسة جديدة. {source:ecbHouseholdTransmission2026}
عند تقييم ادعاء بشأن قرار سعر الفائدة، اسأل عن أداة السياسة التي تغيرت وما الذي توقعته الأسواق مسبقًا؛ وعن سعر السوق أو القرض أو الوديعة الذي تحرك بالفعل؛ وما إذا كان السعر اسميًا أو معدلًا وفق التضخم المتوقع؛ وما شروط العقد وإعادة التسعير والائتمان؛ وعلى أي أفق زمني تجري مقارنة الإنتاج أو التوظيف أو الأسعار. وافصل أيضًا تغيير السياسة عن الصدمات الأخرى، وحدد ما إذا كان الادعاء وصفًا أو تقديرًا سببيًا أو توقعًا. فالترتيب الزمني وحده لا يثبت أن قرار السياسة تسبب في كل تغير لاحق.
للموضوعات المجاورة، راجع كيف تساعد قاعدة تايلور في صياغة قرار سعر السياسة، والفرق بين سعر الأموال الفيدرالية وسعر برايم، ولماذا لا تتحرك أسعار الودائع بالتوازي مع الفيدرالي، ولماذا قد ترتفع عوائد سندات الخزانة طويلة الأجل بعد خفض الفيدرالي للفائدة. تتناول تلك الأدلة صيغة تحديد سعر الفائدة وحالات محددة لانتقال أسعار الفائدة في الولايات المتحدة بمزيد من التفصيل.
أسئلة شائعة
Q1هل يحدد البنك المركزي مباشرةً كل أسعار الاقتراض؟
لا. يحدد البنك المركزي أداة السياسة النقدية أو يؤثر فيها وفي الأوضاع السوقية القصيرة الأجل. أما أسعار السوق الطويلة الأجل وأسعار القروض والودائع الفردية فتتوقف أيضًا على توقعات أسعار الفائدة المقبلة والمخاطر وتمويل المقرض والمنافسة وأسعار الأصول وشروط العقود.
Q2كم يستغرق انتقال السياسة النقدية إلى التضخم؟
لا توجد مهلة واحدة تنطبق على كل اقتصاد أو قرار للسياسة. فقد تستجيب الأسواق المالية بسرعة للمعلومات الجديدة، بينما تستغرق إعادة تسعير القروض وقرارات الإنفاق والتوظيف وتحديد الأسعار وقتًا أطول. وقد تغير الصدمات الأخرى المسار؛ لذلك لا يمثل المتوسط السابق ساعةً دقيقة لقرار جديد.
Q3هل يؤدي رفع سعر الفائدة دائمًا إلى خفض التضخم؟
لا. يمكن للسياسة الأكثر تشددًا أن تكبح الطلب بمرور الوقت، لكن التضخم قد يعكس أيضًا اضطرابات الإمدادات وأسعار الصرف والتوقعات وقوى أخرى. ولا يؤدي تغيير سعر الفائدة فورًا إلى زيادة المعروض، كما أن المسار المرصود وحده لا يبيّن كيف كان التضخم سيتطور من دون ذلك التغيير.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الذي تصفه آلية انتقال السياسة النقدية؟
اختر إجابة لرؤية الشرح
معجم الخيارات
تعريفات دقيقة للمصطلحات الأساسية، من خيارات الشراء والبيع وسلسلة الخيارات إلى التقلب الضمني والحساسيات وفارق العرض والطلب
تصفح معجم الخيارات