

اختبار Lee–Mykland للقفزات: اكتشاف قفزات الأسعار داخل اليوم
تعرّف إلى كيفية قياس اختبار Lee–Mykland لكل عائد داخل اليوم باستخدام تباين ثنائي القوة السابق، ومعايرة عتبة للجلسة كاملة، وحدود أخذ العينات وضوضاء السوق.
في هذا الدليلحدّد فترة زمنية، لا يوماً متقلباً فحسب
ملخص موجز
يسأل إجراء Lee–Mykland ما إذا كان عائد عالي التواتر منفرد كبيراً على نحو غير معتاد قياساً إلى تقدير حديث للتقلب المحلي. يستخدم مقياساً من التباين ثنائي القوة المبني على العوائد السابقة، وعتبة معايرة لأكبر إحصاء خلال فترة الاختبار. يشكل تمييز فترة ما دليلاً ضد فرضية المسار المستمر ضمن افتراضات الطريقة، لكنه لا يثبت سبباً إخبارياً أو توقعاً أو إشارة تداول.
حدّد فترة زمنية، لا يوماً متقلباً فحسب
يجمع التباين المحقق مربعات العوائد داخل اليوم عبر الجلسة. ويمكن للتباين ثنائي القوة تقدير مكوّن الحركة المستمرة في ظل افتراضات محددة عن القفزات وأخذ العينات. لكن كلا المقياسين يلخص فترة كاملة، فلا يحدد وحده توقيت الحركة غير المعتادة. تقيم طريقة Lee وMykland العوائد فترة بعد أخرى وتقارن كل حركة بتقلب مقدر من العوائد التي سبقتها مباشرة.
يفيد هذا التمييز في دراسات الأحداث ونماذج التقلب ووصف توقيت القفزات. فقد يكون عائد 1% استثنائياً في سوق هادئة وعادياً أثناء جلسة متقلبة. وتراعي المعايرة بالتقلب المحلي الحديث تغير المقياس. صُممت الطريقة لاكتشاف وصول القفزات داخل اليوم وتقدير أحجامها المحققة، لكنها لا تحدد سبب الحركة ولا ما إذا كان بالإمكان تداولها (Lee وMykland، 2008).
تخص الفرضية الصفرية عملية السعر في فترة بعينها: لم تحدث فيها قفزة وفق مكوّن مستمر وشروط انتظام. ولا تعني أن العائد يساوي صفراً. يمكن للمسارات المستمرة أن تنتج عوائد كبيرة، خصوصاً عندما يكون التقلب مرتفعاً؛ لذلك لا تكفي عتبة مبنية على حجم العائد وحده.
أنشئ سلسلة العوائد التي يستخدمها الاختبار
ليكن \(P_i\) السعر المرصود على شبكة منتظمة عند الزمن \(t_i\). عائد اللوغاريتم للفترة \(i\) هو
\[ r_i=\log(P_i/P_{i-1}). \]
يتطلب الاختبار اتساق حقل السعر والشبكة الزمنية. يمكن استخدام أسعار الصفقات أو منتصف أفضل عرض وطلب أو بديل موثق آخر، لكن تغيير البديل قد يغير العائد وتصنيف القفزة معاً. ينبغي تحديد كيفية التعامل مع افتتاح الجلسة وإغلاقها والمزادات والتوقفات والاقتباسات المفقودة. ولا تخلط بصمت بين عائد الإغلاق إلى الافتتاح والفترات العادية داخل اليوم.
انتظام أخذ العينات مهم لأن المقياس المحلي وعتبة القيم المتطرفة مشتقان لجدول رصد محدد. عند عدم انتظام الأوقات، اختر قاعدة تزامن أو أخذ عينات قابلة للدفاع واشرح المعلومات التي تستبعدها. لا تصلح الصيغة الاقتباسات القديمة أو المتقاطعة أو الطوابع الزمنية الخاطئة أو أخطاء التسجيل المنفردة. ولا تعامل أسعار منصات أو أصول مختلفة على أنها متزامنة قبل التحقق من المحاذاة.
هذا اختبار للعوائد المرصودة لا للأسعار الكامنة. وتستخدم النظرية الأصلية نماذج شبه مارتينغال عالية التواتر بشروط لا تنطبق تلقائياً على كل تدفق عروض أو منصة أصول رقمية. وثّق المصدر والمنطقة الزمنية والشبكة والجلسة وأي مرشحات حتى يتمكن محلل آخر من إعادة بناء السلسلة.
قدّر التقلب من النافذة السابقة
عند الزمن المرشح \(t_i\)، يقدّر التباين المحلي من العوائد السابقة لـ \(r_i\):
\[ \widehat{\sigma}_i^2=\frac{1}{K-2}\sum_{j=i-K+2}^{i-1}|r_j|\,|r_{j-1}|,\qquad \widehat{\sigma}_i=\sqrt{\widehat{\sigma}_i^2}. \]
يتحكم \(K\) في طول النافذة المتحركة. وتضم المجموعات جداءات العوائد المطلقة المتجاورة، مع استبعاد العائد المرشح \(r_i\). يساعد هذا الشكل من التباين ثنائي القوة على منع قفزة سابقة منفردة من السيطرة على المقياس المستخدم للحكم على فترة لاحقة. وتشرح أدبيات التقلب المحقق كيف يمكن لمجاميع وجدَاءات العوائد عالية التواتر تقدير خصائص مختلفة للتباين التربيعي (Barndorff-Nielsen وShephard، 2002).
هذا تقدير محلي وليس توقعاً لتقلب الجلسة كاملة. فالنافذة القصيرة تتكيف بسرعة لكنها قد تكون متذبذبة، والطويلة أكثر سلاسة لكنها تتأخر عن تغير التقلب. في الحجة التقاربية الأصلية يكبر \(K\) مع تضاؤل فاصل العينة، مع بقائه قصيراً نسبة إلى الأفق الكامل. في عينة عملية محدودة، وثّق الاختيار وافحص الحساسية؛ فلا توجد قيمة \(K\) واحدة تصلح لكل أصل وشبكة ونظام سوق.
تحتاج التقديرات الصفرية أو القريبة من الصفر إلى سياسة معلنة. فالقسمة على مقياس ضئيل قد تجعل حركة سعرية صغيرة إحصاءً متطرفاً. لا تستبدل هذه القيم سراً بحد أدنى اعتباطي؛ وثّق القاعدة وافحص الاقتباسات وأظهر ما إذا كانت البدائل المعقولة تغير الفترات المصنفة.
وحّد مقياس كل فترة مرشحة
إحصاء القفزة المحلي هو
\[ L_i=\frac{r_i}{\widehat{\sigma}_i}. \]
تحفظ إشارته اتجاه العائد المرصود، بينما يقيس مقداره الحركة نسبة إلى المقياس المحلي السابق. يستخدم المقام جداءات العوائد المطلقة المتجاورة من دون ثابت التطبيع المعتاد للتباين ثنائي القوة. ووفق التقارب الصفري بلا قفزات في الورقة، يكون \(L_i\) تقريباً \(Z_i/c\)، حيث \(Z_i\) طبيعي معياري و\(c=E|Z_i|=\sqrt{2/\pi}\). يهم ذلك عند معايرة العتبة؛ فالتعامل مع \(L_i\) كما لو كان طبيعياً معيارياً يعطي توزيعاً مرجعياً خاطئاً.
القيمة الكبيرة لـ \(|L_i|\) تحدد فترة مرشحة ولا تصدر حكماً آلياً. يأخذ الاختبار في الحسبان طريقة أخذ العينات والنافذة وعدد الفترات المفحوصة. تشير الإشارة الموجبة إلى عائد صعودي مرصود والسالبة إلى عائد هبوطي، لكن أياً منهما لا يحدد سبباً اقتصادياً ولا يميز وحده بين قفزة وحركة مستمرة أو خطأ بيانات.
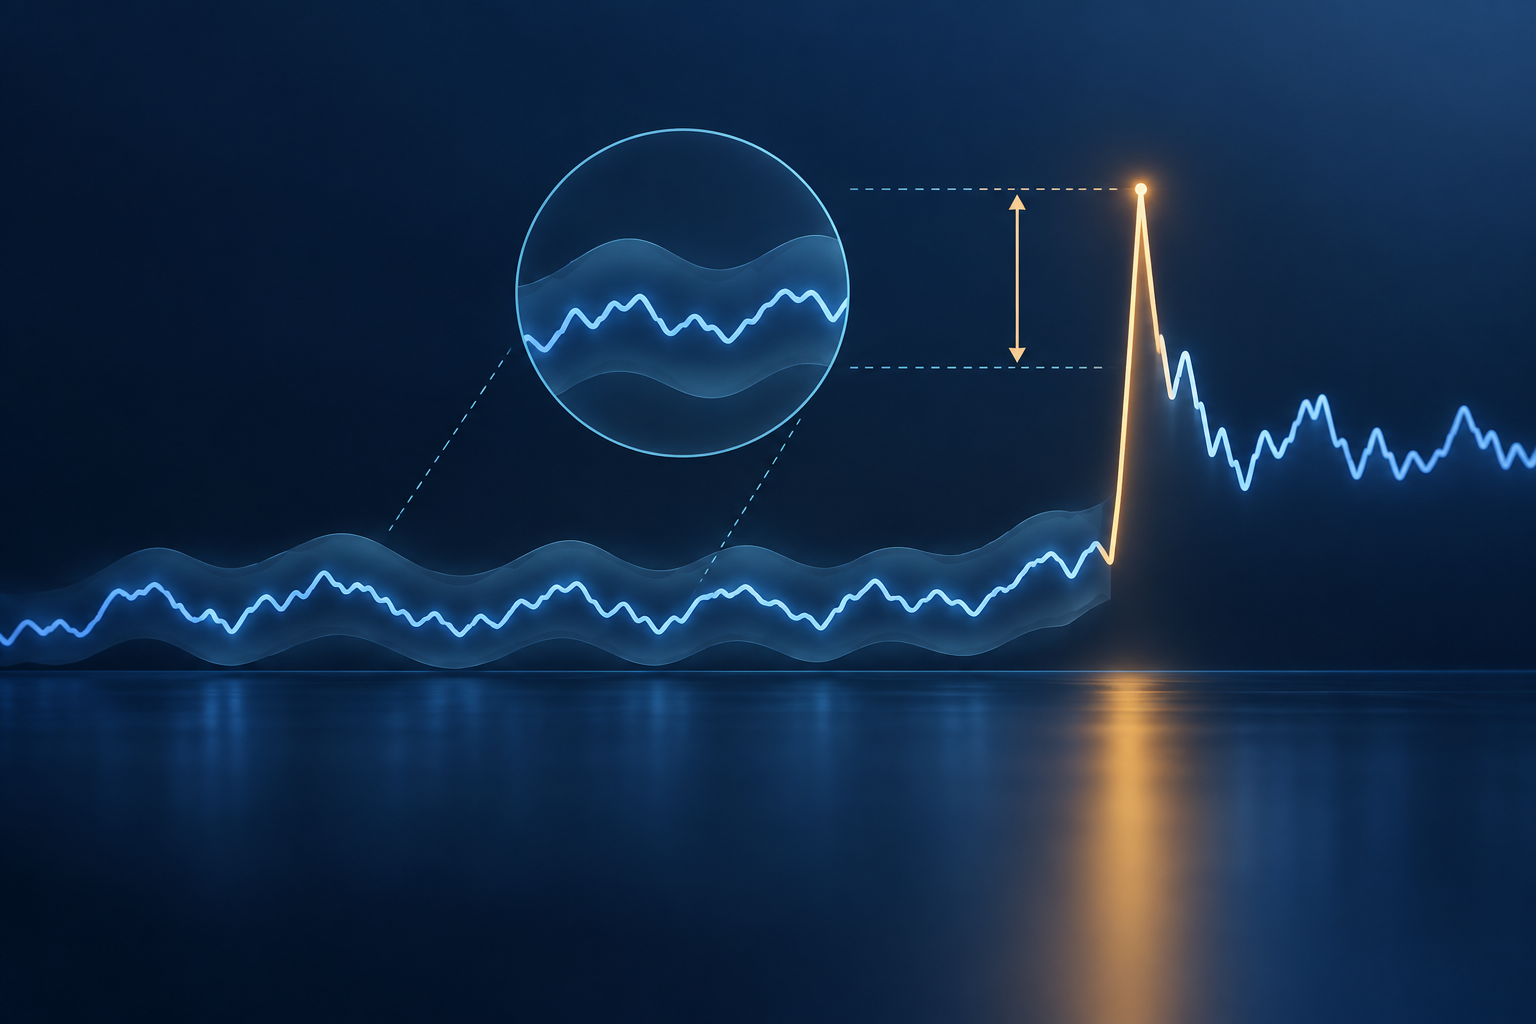
يوضح الشكل عائداً مرشحاً مقارنة بمقياس محلي مقدر من الفترات السابقة. وهو تصوري وليس مخطط أسعار أو حدثاً مكتشفاً.
<!-- learn:illustration --> <!-- فكرة بلا نص: نبضة عائد حادة فوق سلسلة هادئة، مع غلاف ناعم للتقلب المحلي من نافذة سابقة؛ بلا أسعار أو أوقات أو عتبات أو أحداث مكتشفة. -->
ضع عتبة لفترة الاختبار كاملة
عند فحص \(n\) فترات، قد تنتج العتبة النقطية المطبقة \(n\) مرة إنذارات كاذبة لمجرد تكرار الفحص. لذلك تعاير طريقة Lee–Mykland القيمة القصوى للإحصاء المطلق عبر الأفق. إذا كان \(c=\sqrt{2/\pi}\)، فعرّف
\[ C_n=\frac{\sqrt{2\log n}}{c}-\frac{\log(\pi)+\log(\log n)}{2c\sqrt{2\log n}},\qquad S_n=\frac{1}{c\sqrt{2\log n}}. \]
في ظل شروط التقارب في الورقة التي تفترض عدم وجود قفزات، يتبع
\[ \frac{\max_{1\le i\le n}|L_i|-C_n}{S_n} \]
توزيع غامبل معياري حدّي بدالة توزيع تراكمي \(F(x)=\exp(-e^{-x})\). ولمستوى دلالة للجلسة مقداره α، تكون القيمة الحرجة
\[ \beta_\alpha=-\log[-\log(1-\alpha)]. \]
تُعلّم الفترة عندما \((|L_i|-C_n)/S_n>\beta_\alpha\). تعالج معايرة القيمة القصوى البحث عبر الفترات في الأفق المحدد، ولا تصحح تلقائياً تكرار المسح عبر أصول أو أيام أو شبكات أو مواصفات كثيرة؛ يلزم تصميم وإفصاح إضافيان لتلك المقارنات.
اعمل مثالاً افتراضياً لفترة واحدة
افترض أن العوائد الثلاثة السابقة مباشرة للفترة المرشحة هي \(-0.40\%\)، \(+0.30\%\)، \(-0.20\%\)، واختر \(K=4\) لتقصير الحساب فقط. عندها
\[ \widehat{\sigma}_i^2=\frac{|0.30||-0.40|+|-0.20||0.30|}{2}=0.09\;(\%)^2,\qquad \widehat{\sigma}_i=0.30\%. \]
إذا كان العائد التالي \(+1.20\%\)، يصبح الإحصاء المحلي \(L_i=1.20/0.30=4\). يعني ذلك أن العائد المرصود يساوي أربعة أضعاف المقياس المحلي التوضيحي، لكنه لا يقرر بعد رفض الفرضية.
لجلسة توضيحية فيها \(n=78\) فترة، تعطي الصيغ التقاربية \(C_n\approx3.14\) و\(S_n\approx0.424\). عند دلالة 1% على مستوى الجلسة، تكون \(\beta_\alpha\approx4.60\)، والعتبة نحو \(3.14+0.424(4.60)=5.10\). الإحصاء 4 أدنى منها، لذا لا تُعلّم الفترة عند ذلك المستوى. الأرقام افتراضية وقد يكون تقريب القيمة القصوى خشناً لهذه العينة. كما أن النافذة الصغيرة \(K=4\) للتوضيح الحسابي فقط وليست توصية.
يوضح المثال لماذا لا يكفي وصف النتيجة بأنها «أربعة انحرافات معيارية». فالمقياس المرجعي والتطبيع التقاربي والنافذة وعدد الفترات ومستوى الدلالة كلها تؤثر في العتبة. اذكرها مع عدد القفزات أو قائمة الأحداث.
اختر شبكة العينة والنافذة معاً
تحسن الشبكة الأدق الدقة الزمنية نظرياً، لكنها تكشف أيضاً ضوضاء الاقتباس وتقطع الأسعار واختلاف الطوابع الزمنية. تخفف الشبكة الأخشن بعض التغير القصير، لكنها قد تدمج القفزة بعوائد مستمرة مجاورة أو تخفي حركات متعددة في فترة واحدة. لذلك تغير الشبكة ما يمكن للاختبار اكتشافه ومدى ملاءمة افتراضاته.
ترتبط النافذة \(K\) بهذه الشبكة. فالقليل جداً من العوائد السابقة يجعل التقدير متقلباً، والكثير قد يخلط أنظمة تقلب مختلفة ويضعف معنى «محلي». أبلغ عن \(K\) بعدد المشاهدات والزمن الفعلي، واشرح إعادة ضبط النوافذ عند حدود الجلسات، وأظهر حساسية قائمة الأحداث لبدائل معقولة. لا تنقل توصية نافذة من سوق أو جلسة أو تواتر آخر دون تحقق.
إطار Lee–Mykland القياسي ليس حلاً عاماً لضوضاء البنية الدقيقة. فالتوسيط المسبق وغيره من الأساليب التي تراعي الضوضاء تغير تقديرات العائد أو التقلب وتتطلب استدلالاً ملائماً، وليست مرشحات قابلة للاستبدال مباشرة (Aït-Sahalia وJacod وLi، 2012). يشرح دليل التوسيط المسبق ودليل التقلب ذي المقياسين استجابتين مرتبطتين للأسعار عالية التواتر المشوشة.
فسّر الفترة المكتشفة على أنها وسم بحثي
العائد المصنف دليل على صعوبة التوفيق بين المشاهدة وفرضية المسار المستمر عند العتبة المحددة. لكنه لا يؤكد أن بياناً مجدولاً أو عطلاً في منصة أو تصفية قسرية أو سبباً آخر أحدث الحركة. قارن التوقيت ببيانات أحداث متحققة، وافحص الصفقات والاقتباسات، وتحقق من استمرار الحركة بعد الفترة؛ وافصل هذه التفسيرات اللاحقة عن الاختبار الإحصائي.
تختلف الطريقة أيضاً عن مقارنة التباين المحقق والتباين ثنائي القوة في نهاية اليوم. فإحصاء Lee–Mykland يحدد الفترات نسبة إلى التقلب المحلي، بينما يقدر فرق مقاييس التباين اليومية إجمالي التباين الناتج عن القفزات وفق افتراضات أخرى. يشرح دليل التباين ثنائي القوة ودليل التقلب المحقق مقاييس الفترة. أما اختبار تباين القوى لـ Aït-Sahalia وJacod فيستخدم بناءً مختلفاً لاختبار وجود القفزات في مسار مرصود متقطع؛ لذا لا يمثل الاتفاق أو الاختلاف مع قائمة الفترات تحققاً واحداً لواحد.
في الاستراتيجية، وسم القفزة مدخل لأبحاث لاحقة لا أمر شراء أو بيع. يجب أن يراعي الاختبار الخلفي وقت إتاحة الإشارة والسبريد والانزلاق والكمون وتداخل نوافذ الأحداث والتقييم خارج العينة. ولا تثبت عوائد تاريخية مصنفة أن الحدث التالي قابل للتنبؤ أو التداول المربح.
أسئلة شائعة
Q1هل كل عائد كبير داخل اليوم قفزة؟
لا. قد ينتج العائد الكبير عن مسار مستمر في فترة تقلب عالٍ أو قفزة أو ضوضاء أو اقتباس خاطئ أو مشكلة توقيت. تقارنه الطريقة بالتقلب المحلي وافتراضاتها.
Q2هل يستخدم اختبار Lee–Mykland التباين ثنائي القوة؟
نعم. يستخدم مقياساً محلياً متحركاً مبنياً على جداءات العوائد المطلقة المتجاورة قبل الفترة المرشحة. وهذا يختلف عن طرح التباين ثنائي القوة من التباين المحقق على مستوى الجلسة.
Q3هل تعني عتبة 1% أن احتمال الإنذار الكاذب لكل فترة هو 1%؟
لا. تعاير العتبة من القيمة القصوى خلال أفق الاختبار المحدد وبافتراضات تقاربية. ويخلق تكرار المسح عبر أصول أو أيام أو اختيارات معاملات مقارنات إضافية.
Q4هل يمكن تطبيق الاختبار على بيانات كل صفقة دون تعديل؟
ليس تلقائياً. فقد تشوه تقطعات الأسعار وارتداد العرض والطلب والاقتباسات القديمة وأخطاء التوقيت العوائد والمقياس المحلي. وتغيّر الأساليب المراعية للضوضاء التقدير والاستدلال، لذا تتطلب معايرة خاصة بها.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الذي يقدره مقام إحصاء Lee–Mykland؟
اختر إجابة لرؤية الشرح