

مقدّر تغاير هاياشي–يوشيدا: شرح الأسعار غير المتزامنة
تعرّف إلى كيفية استخدام مقدّر هاياشي–يوشيدا لفترات العائد المتداخلة لتقدير التغاير المتكامل عندما تُرصد أسعار الأصول في أوقات مختلفة، وإلى حدود هذه الطريقة.
في هذا الدليللماذا يصعب تقدير تغاير أسعار الأصول عندما تختلف أوقات التداول
ملخص موجز
يقدّر مقدّر هاياشي–يوشيدا (HY) التغاير المتكامل لسلسلتي أسعار تُرصدان في أوقات مختلفة. وهو يضرب زيادات العائد عندما تتداخل الفترات الزمنية التي تغطيها، لذلك لا يحتاج أولاً إلى استيفاء سعر أصل عند طوابع الأصل الآخر الزمنية. في صيغته الكلاسيكية، يعالج HY عدم تزامن المعاينة ضمن نموذج انتشار؛ ولا يزيل ضوضاء البنية المجهرية للسوق ولا يحوّل تقدير التغاير إلى توقع.
لماذا يصعب تقدير تغاير أسعار الأصول عندما تختلف أوقات التداول
قد يتداول أصلان خلال ساعات السوق نفسها، لكن في لحظات مختلفة. فقد تُسجّل أسهم سائلة صفقات متكررة بينما لا يظهر سعر جديد لسهم أقل نشاطاً لبعض الوقت. عندئذ تتوزع تغيرات السعر المرصودة على شبكتين زمنيتين مختلفتين. قد يكون المطلوب قياس الحركة المشتركة المتزامنة، لكن زوجاً من العوائد المرصودة لا يغطي بالضرورة الفترة الزمنية نفسها.
من الطرق الشائعة وضع السلسلتين على جدول منتظم بحمل آخر سعر مرصود إلى الأمام. ينتج ذلك أعمدة عوائد متحاذية، لكن تكرار السعر المحمول لا يشكل مشاهدة مستقلة جديدة للسعر الكامن. وقد تنشأ عنه عوائد صفرية ثم حركة تعويض متأخرة، ما يشوّه قياس التزامن. وثّق Epps انخفاض الارتباط المرصود بين عوائد الأسهم كلما قصرت فترة القياس؛ ويُعد عدم تزامن المشاهدات إحدى الآليات المهمة، إلى جانب آثار أخرى في بيانات السوق. ويُسمّى هذا النمط عند الفواصل القصيرة عادةً أثر Epps (Epps، 1979).
اقترح هاياشي ويوشيدا مقدّراً يستخدم زيادات العائد غير المتزامنة الأصلية بدلاً من اختيار قاعدة استيفاء مسبقاً. وأثبتت دراستهما الأصلية الاتساق لأسعار الانتشار ضمن شروط معاينة عالية التردد (Hayashi & Yoshida، 2005)، ثم اشتقت دراسة لاحقة التوزيع الطبيعي التقاربي في مخطط عام للمعاينة غير المتزامنة (Hayashi & Yoshida، 2008). الفكرة سهلة الوصف لكنها قابلة لسوء الاستخدام: تُطابق الزيادات بحسب تداخل فتراتها الزمنية، لا بحسب قرب طوابعها الزمنية فقط.
حدّد هدف التغاير قبل حسابه
لتكن \(X_t\) و\(Y_t\) سعري اللوغاريتم الفعالين الكامنين لأصلين خلال أفق مشترك \([0,T]\). في نموذج انتشار مستمر بسيط، نكتب
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
مع ارتباط براوني لحظي \(d[W^X,W^Y]_t=\rho_t\,dt\). والهدف هو التغاير المتكامل
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
هذه كمية مسارية تتراكم خلال فترة الرصد المختارة. وليست تغاير مستويي سعر ثابتين، كما أنها ليست ارتباطاً تلقائياً. وحدتها حاصل ضرب وحدتي العائدين: فإذا عُبّر عن العائدين اللوغاريتميين بالنقاط المئوية، كانت وحدة التقدير مربع النقطة المئوية. يشرح دليل حساب التقلب المحقق مقياس مجموع مربعات العائد أحادي المتغير، بينما يشرح دليل التباين التربيعي في التمويل الكمية المسارية التي يوسّعها التغاير المحقق متعدد المتغيرات.
يمكن أن يكون الهدف موجباً أو سالباً. فالتغاير المتكامل الموجب يعني أن مساهمات حاصل ضرب تغيرات الأسعار في الفترة نفسها مالت إلى حمل الإشارة نفسها؛ أما السالب فيعني أن الغلبة كانت للضروب ذات الإشارتين المتعاكستين. ولا تثبت أي من الإشارتين وحدها سبب تحرك الأصلين معاً، أو أن أحدهما سبّب الآخر، أو أن قاعدة محفظة ستكون مربحة.
لماذا قد يشوّه التزامن باستخدام آخر سعر التقدير
لحساب التغاير المحقق العادي، قد يختار المحلل أوقاتاً منتظمة ويستخدم أحدث سعر متاح لكل أصل. هذا مريح، لكن النتيجة قد تعتمد على عرض الشبكة وقاعدة الاستيفاء. حين يكون السعر قديماً، تكرر عدة نقاط شبكية الاقتباس نفسه. وقد تظهر حركة التحديث اللاحقة كأنها عائد واحد يمتد زمناً أطول من العائد المقترن به في الأصل الآخر.
قد ينقل ذلك التغاير المتزامن إلى حدود ظاهرية للتقدم أو التأخر، أو يخفضه نحو الصفر كلما أصبحت الشبكة أدق. تصف نتيجة Epps التجريبية تغير الارتباط المرصود عند قصر فترة القياس؛ وتشتق أعمال لاحقة انحياز التغاير المحسوب باستخدام آخر سعر سابق عندما تكون المعاينة غير متزامنة والأسعار المرصودة مشوبة بالضوضاء. لذا فإن انخفاض الارتباط المرصود عالي التردد نمط يستحق الفحص، وليس دليلاً على أن عدم التزامن هو السبب الوحيد.
يتجنب HY اختياراً معيناً للتزامن باستخدام فترات العوائد المرصودة كما هي. لكنه لا يجعل جودة الطوابع الزمنية أمراً هامشياً: ما زالت السلسلتان تحتاجان إلى ساعة مشتركة، وحدود جلسات صحيحة، وقاعدة واضحة لبداية الأفق ونهايته. كما أنه لا يصلح أسعار المعاملات المشوشة أو الأسعار الرديئة أو المزج بين جلسات تداول مختلفة.
اضرب العوائد عندما تتداخل فتراتها المرصودة
افترض أن الأصل \(X\) رُصد عند \(0=t_0<t_1<\cdots<t_n=T\)، وأن الأصل \(Y\) رُصد عند \(0=s_0<s_1<\cdots<s_m=T\). زيادتا العائد اللوغاريتمي المرصودتان هما
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
نربط كل عائد بفترته الزمنية: \(I_i=(t_{i-1},t_i]\) و\(J_j=(s_{j-1},s_j]\). ويُعرّف مقدّر HY كما يلي:
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
تُدرج الدالة المؤشرة حاصل الضرب عندما تتداخل فترتا العائد مدة موجبة. ولا يُعد تلامس الطرفين المشتركين وحده تداخلاً ذا مدة موجبة. قد تتداخل زيادة واحدة مع أكثر من زيادة في الأصل الآخر، ويُدرج كل حاصل ضرب من هذه الأزواج مرة واحدة. لا تملأ الطريقة الأسعار إلى الأمام ولا تقسّم العائد إلى عوائد فرعية مختلقة.
في نموذج الانتشار المستمر الكلاسيكي، ومع فترات رصد صغيرة بما يكفي وشروط معاينة مناسبة، يتقارب المجموع إلى التغاير المتكامل عندما تتناقص أطول فترة بين المشاهدات. تتعلق النتيجة الأصلية بالرصد غير المتزامن؛ وهي تفترض أن الأسعار المرصودة غير مشوبة بضوضاء البنية المجهرية التي تظهر كثيراً في بيانات الأسعار الخام لكل صفقة.
<!-- learn:illustration -->
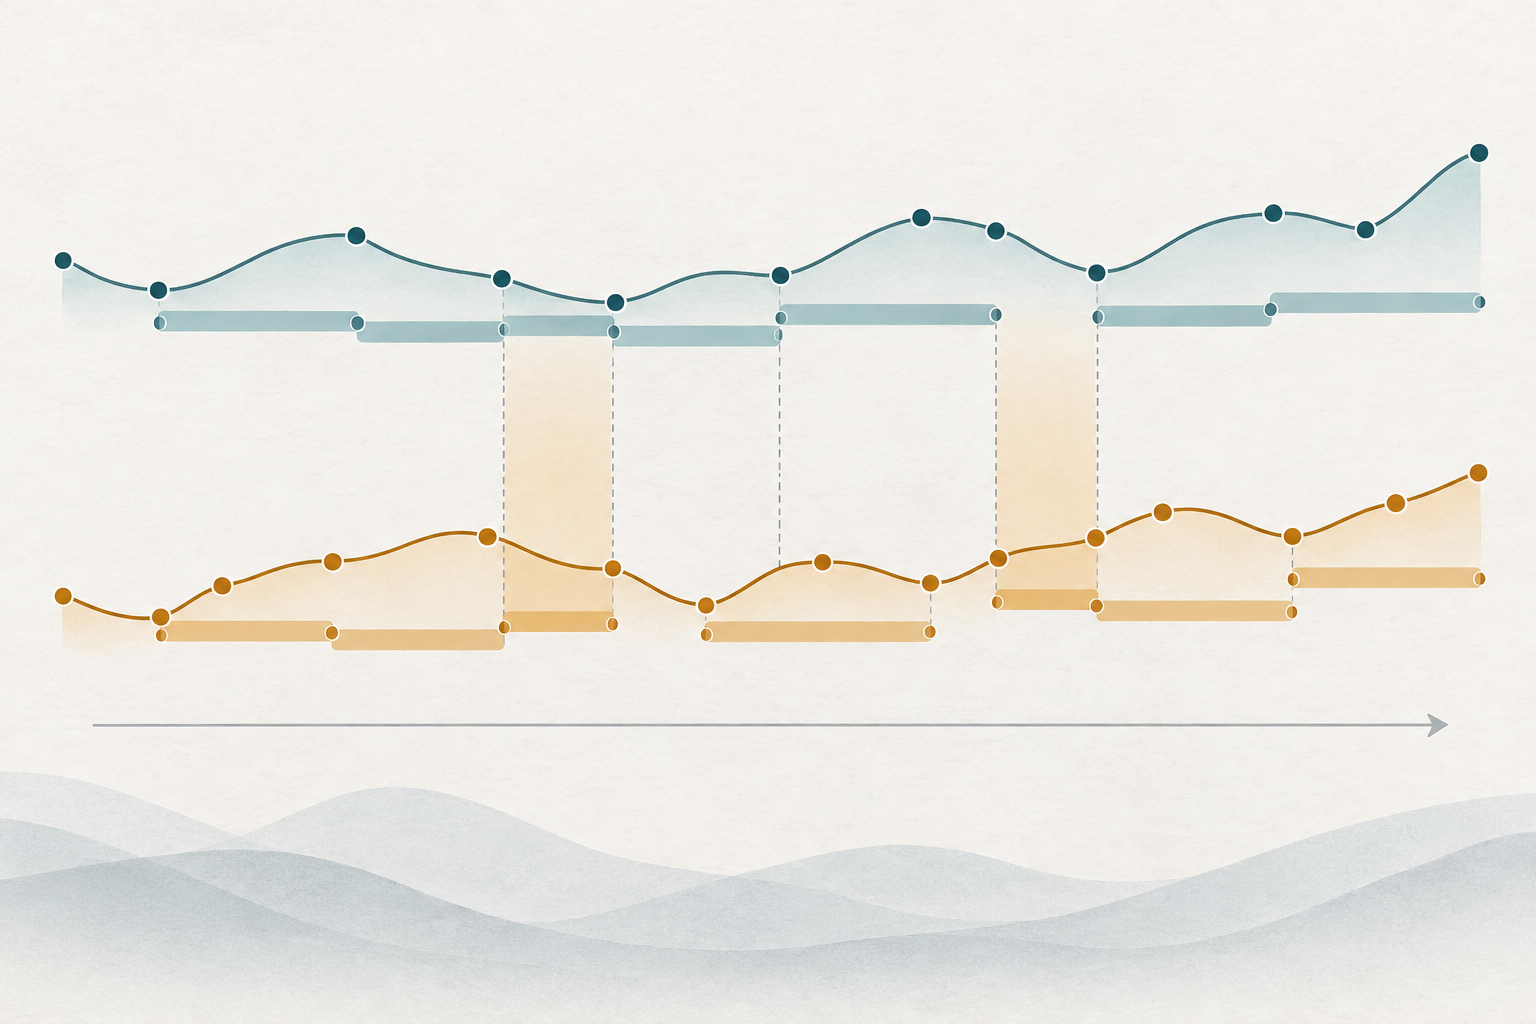
أعد حساب مثال افتراضي صغير للتداخل
افترض أن أصلين رُصدا خلال جلسة واحدة طولها خمس وحدات زمنية. يوضح الجدول عوائد لوغاريتمية افتراضية بالنقاط المئوية والفترة التي يغطيها كل عائد. أوقات الرصد متداخلة، لذلك لا تتطابق كل نهايات الفترات.
| فترة الأصل X | العائد | فترة الأصل Y | العائد | حاصل ضرب التداخل |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
على سبيل المثال، تتداخل فترة \(X\) الأولى مع فترة \(Y\) الأولى من 0 إلى 1.0، ومع الثانية من 1.0 إلى 1.8، لذلك يدخل حاصل الضربان في المجموع. وتتداخل زيادة \(X\) التالية مع عائد \(Y\) الثاني من 1.8 إلى 2.4، ومع الثالث من 2.4 إلى 3.2. ويساهم التداخلان الأخيران لـ \(X\) بمقدار \(0.02-0.01\ \mathrm{pp}^2\). مجموع النواتج الستة هو
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
النقطة المئوية الواحدة تساوي \(0.01\) بوحدات العائد العشري، لذا \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) بوحدات مربع العائد اللوغاريتمي العشري. هذه مدخلات مختلقة لتوضيح الحساب، وليست أسعاراً أو بيانات سوق مرصودة. والنتيجة تقدير تغاير تراكمي لهذه الفترة، لا عائد بالنسبة المئوية ولا ارتباطاً ولا مشاهدة سوقية.
فسّر الإشارة والحجم من دون تحويل التغاير إلى إشارة تداول
تعني المحصلة الموجبة في المثال أن نواتج الفترات المتداخلة الموجبة-الموجبة والسالبة-السالبة غلبت النواتج السالبة. ولا تعني أن أياً من الأصلين ارتفع بنسبة 0.39%، ولا أن 39% من تحركاتهما مشتركة. يتغير مقياس التغاير مع وحدات العائد وطول الفترة ونشاطها؛ وقد يعكس الرقم الأكبر اختلاف الوحدة أو الأفق لا اعتماداً معيارياً أقوى.
الارتباط بلا وحدات، ويتطلب قسمة التغاير على تقديرات التقلب. والنسبة البسيطة المبنية على تقديرات تباين محسوبة على نحو منفصل أو بتواتر مختلف ليست تلقائياً تقديراً صالحاً للارتباط. وفي العينات المحدودة، قد تقع النسبة الناتجة حتى خارج \([-1,1]\). كما أن التغاير المتكامل وحده لا يميز بين الأخبار المشتركة أو تأخر تعديل الأسعار أو التعرض المشترك أو آليات أخرى.
في تطبيق للمحفظة، اذكر أوزان الأصول والأفق ووحدات العائد واتفاقية حساب التغاير. لا تتعامل مع تقدير HY موجب كإشارة شراء أو سالب كتعليمات تحوط. يشرح دليل ارتباط أزواج العملات لماذا يتطلب الارتباط والتعرض المشترك تفسيراً حذراً. يلخص المقياس المحقق التاريخي نافذة البيانات المختارة؛ ولا يتنبأ بالعائد التالي أو يضمن أن التحوط سيعوض الخسائر المستقبلية.
اعرف افتراضات المعاينة والأسعار في HY الكلاسيكي
وُضع المقدّر الكلاسيكي لأسعار شبيهة بعمليات الانتشار تُرصد عند أوقات منفصلة وغير متزامنة. ويتطلب التقريب العملي مشاهدات كافية بحيث تكون أكبر فجوة في كل سلسلة صغيرة مقارنة بفترة التحليل. تترك فجوات عدم التداول الطويلة عوائد واسعة تغطي تحركات محتملة عديدة؛ ويمكن حساب الصيغة، لكن قد يكون تقريب المعاينة الكثيفة ضعيفاً.
قد تحتوي أسعار المعاملات المرصودة على تذبذب bid–ask، أو تدرج سعري متقطع، أو أسعار قديمة، أو تأخر، أو آثار قياس أخرى. تعالج قاعدة التداخل في HY اختلاف التوقيت، لكنها لا تزيل أخطاء الأسعار هذه. درس Griffin وOomen التغاير المحقق وتصحيحات التقدم والتأخر وHY مع معاينة غير متزامنة وضوضاء بنية مجهرية مستقلة ومتماثلة التوزيع، وأظهرا أن الأداء النسبي في العينة المحدودة يعتمد على شروط الضوضاء والارتباط (Griffin & Oomen، 2011). وهذا يحذر من وصف HY العادي بأنه مقاوم للضوضاء على نحو عام.
يتطلب النموذج أيضاً أفقاً مشتركاً يمكن الدفاع عنه. فإذا أُغلق أحد الأسواق قبل الآخر، فقد لا تمثل نافذة التقويم المتطابقة فترة النشاط نفسها. ويمكن لتحويل المناطق الزمنية والتوقيت الصيفي ومطبوعات المزاد والتعديلات المؤسسية والفترات المفقودة وترشيح القيم الشاذة أن تغير مجموعة التداخل. وثّق هذه الخيارات بدلاً من اعتبار الطوابع الزمنية تفاصيل إدارية.
افصل الاستدلال ومعالجة الضوضاء عن التقدير النقطي
التقدير النقطي ليس فترة ثقة. أثبت هاياشي ويوشيدا لاحقاً التوزيع الطبيعي التقاربي في مخطط عام للمعاينة غير المتزامنة، لكن الخطأ المعياري التطبيقي يحتاج إلى مقدّر تباين قابل للتنفيذ وافتراضات توافق تصميم المعاينة. قد تجعل المشاهدات المتناثرة أو شديدة التفاوت عدم اليقين كبيراً حتى إن بدا مجموع التداخل مستقراً.
للأسعار عالية التردد المشوشة، استخدم طريقة مصممة للضوضاء وعدم التزامن معاً، أو برّر قاعدة المعاينة والمعالجة المسبقة التي تحد من أثر الضوضاء. طوّر Christensen وKinnebrock وPodolskij مقدّرات تغاير بالمتوسطات المسبقة لنماذج الانتشار المشوشة ذات البيانات غير المتزامنة، ومنها مقدّر من نمط HY بمتوسطات مسبقة يمكن تطبيقه من دون محاذاة الأسعار الخام أولاً (Christensen وآخرون، 2010). وتستهدف النوى المحققة متعددة المتغيرات لـ Barndorff-Nielsen وآخرين التغاير مع الضوضاء والتداول غير المتزامن، وهي مصممة لإنتاج تقديرات تغاير موجبة شبه محددة (Barndorff-Nielsen وآخرون، 2011). ويشرح دليل مقدّر النواة المحققة هذا البديل بمزيد من التفصيل.
تلك الخاصية مهمة عندما يحتاج مُحسِّن المحفظة أو نظام المخاطر إلى مصفوفة تغاير متماسكة. ولا تضمن التقديرات الزوجية المحسوبة من مجموعات تداخل مختلفة أن تكون المصفوفة المجمعة موجبة شبه محددة. لا «تصلح» المصفوفة بصمت عبر تغيير قيمها الذاتية؛ بل أبلغ عن أي إسقاط أو تقليص أو مقدّر بديل كخطوة نمذجة مستقلة. كما أن المقدرات المقاومة للضوضاء لها خيارات ضبط وافتراضات خاصة بها، وليست إصلاحاً تلقائياً لكل عيب في بيانات السوق.
أبلغ عن تقدير قابل لإعادة الإنتاج وحدوده
ينبغي أن يذكر التقرير المفيد سلسلتي الأسعار وما إذا كانتا صفقات أو عروض أسعار أو أسعاراً وسطية، والساعة المشتركة والجلسة، وبداية \([0,T]\) ونهايتها، وتحويل العائد، واتفاقية التداخل، وملخص فجوات المعاينة، والمقدّر المستخدم. أظهر وحدات التغاير والنافذة الزمنية. واذكر كيف عولجت المشاهدات القديمة والقيم الشاذة والمزادات وإغلاق السوق وضوضاء البنية المجهرية. وإذا كانت المدخلات غير متزامنة، فبيّن هل استُخدمت الفترات الأصلية أم تمت مزامنة الأسعار أولاً.
لا تحوّل التغاير المتكامل إلى معدل أو رقم سنوي لمجرد العادة. إذا حوّلت تقدير النافذة إلى معدل زمني أو قيمة سنوية، فاذكر افتراض التحجيم الزمني وكيف عوملت الفترات الليلية وإغلاقات السوق. وإذا استُخدم التقدير لحساب الارتباط، فاذكر مقدّرات التباين في المقام وافحص قيود المصفوفة الناتجة. تؤثر هذه الخيارات في التفسير بقدر تأثير صيغة التداخل.
تنبع فائدة مقدّر هاياشي–يوشيدا من أنه يقدم طريقة مباشرة قابلة لإعادة الإنتاج لتجميع نواتج الأزواج من الفترات غير المتزامنة من دون اختلاق أسعار متزامنة. لكن ضمانه الكلاسيكي مشروط بإطار انتشار مناسب خالٍ من الضوضاء ومعاينة كثيفة بما يكفي. ولا يثبت السببية أو يحل ضوضاء البنية المجهرية أو يضمن تحوطاً موثوقاً أو قاعدة تداول.
أسئلة شائعة
Q1هل يتطلب مقدّر HY تداول الأصلين في اللحظة نفسها؟
لا. فهو مصمم لمعالجة اختلاف توقيت المشاهدات. يضرب العوائد عندما تتداخل فتراتها، حتى إذا اختلفت أوقات تسجيلها.
Q2هل يعمل HY مباشرة على أسعار المعاملات المشوشة؟
يعالج المقدّر الكلاسيكي عدم تزامن المعاينة ضمن نموذج انتشار، وليس كل أشكال ضوضاء البنية المجهرية. وقد تتطلب تقلبات bid–ask والأسعار المتقطعة والاقتباسات القديمة وغيرها طريقة مقاومة للضوضاء أو إجراء معاينة مبرراً بعناية.
Q3هل تقدير HY هو ارتباط؟
لا. فهو يقدّر التغاير المتكامل، ووحدته حاصل ضرب وحدتي العائد. ويتطلب الارتباط تحجيمه بالتقلب، كما قد لا تحقق التقديرات في العينات المحدودة قيود مصفوفة الارتباط.
Q4هل يمكن استخدام تقدير HY الموجب إشارة تداول؟
ليس بمفرده. فهو يلخص نواتج فترة تاريخية، ولا يثبت السببية أو يتنبأ بالحركة المشتركة مستقبلاً أو يأخذ تكاليف التنفيذ وتغير المخاطر في الحسبان.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
أي أزواج العوائد تدخل في مجموع هاياشي–يوشيدا الكلاسيكي؟
اختر إجابة لرؤية الشرح
معجم الخيارات
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
اقرأ الدليل المتعمقQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
اقرأ الدليل المتعمق