

شرح نموذج HAR-RV للتنبؤ بالتقلب اليومي والأسبوعي والشهري
تعرّف إلى كيفية جمع نموذج HAR-RV لمقاييس التقلب المحقق اليومية والأسبوعية والشهرية للتنبؤ بفترة لاحقة، وإلى حدود تفسير الذاكرة الطويلة ومخاطر التنبؤ
في هذا الدليلما الذي يتنبأ به HAR-RV
ملخص موجز
يتنبأ HAR-RV بالتقلب المحقق مستعينًا بمقاييس ماضية مجمعة على آفاق مختلفة. وقد تعيد معادلته الموجزة نمطًا يشبه الذاكرة الطويلة، لكن النموذج لا يمتلك ذاكرة طويلة حقيقية، كما تعتمد نتائجه على تعريف التقلب والفترة المستهدفة
ما الذي يتنبأ به HAR-RV
نموذج الانحدار الذاتي غير المتجانس للتقلب المحقق، أو HAR-RV، يتنبأ بمقياس تقلب مستقبلي من مقاييس سابقة جُمعت على مدد مختلفة. يستخدم تطبيق يومي شائع آخر جلسة مكتملة، ومتوسط خمسة أيام تداول، ومتوسط 22 يوم تداول. هذه المدخلات لا تغيّر هدف التنبؤ: إذا كان الهدف هو الغد، فهو يظل توقعًا لليوم التالي.
يفيد النموذج بوصفه خط أساس واضحًا لاستمرار التقلب المحقق. فتركيبه الجمعي يسمح بتقديره بانحدار خطي ومقارنته بنموذج يعتمد على العوائد مثل GARCH. لكنه معادلة تنبؤ، لا قاعدة لتوقيت الدخول أو تحديد حجم المركز أو تقرير جاذبية أصل ما.
يصف كورسي النموذج الأصلي بأنه سلسلة إضافية لمكونات التقلب عبر مدد زمنية مختلفة. وقد استلهمه اختلاف الآفاق لدى المشاركين في السوق، لكن الانحدار لا يحدد متداولين بعينهم ولا يثبت أن مجموعات محددة سببت الاستمرار الملحوظ. تعامل مع المكونات اليومية والأسبوعية والشهرية بوصفها ملخصات إحصائية للتقلب السابق.
عرّف مدخل التقلب المحقق
لجلسة مكتملة \(t\)، يمكن حساب التباين المحقق بجمع مربعات العوائد داخل الجلسة:
\[ RV_t = \sum_{i=1}^{M} r_{t,i}^{2} \]
يمثل \(r_{t,i}\) عائد الفترة داخل الجلسة، ويمثل \(M\) عدد الفترات الداخلة في الحساب. مجموع المربعات بوحدة العائد المربعة. يستخدم هذا الدليل عمداً التباين المحقق على هذا المقياس في جميع مكونات HAR وأمثلة التنبؤ. أما HAR-RV الأصلي لدى Corsi (2009) فيستخدم مقاييس التقلب المحقق على مقياس الجذر التربيعي؛ والاصطلاحان مرتبطان لكن لا يجوز خلطهما في انحدار واحد. أبقِ المدخلات اليومية والأسبوعية والشهرية والهدف على مقياس واحد. يشرح دليل حساب التقلب المحقق خيارات القياس.
تحدد فترة أخذ العينات، ومصدر السعر، وجلسة السوق، ومعالجة العوائد الليلية معنى \(RV_t\). فمجموع العوائد داخل الجلسة النظامية لا يتضمن تلقائيًا حركة الإغلاق إلى الافتتاح التالي. كما يمكن أن يتأثر القياس عالي التواتر بضوضاء الأسعار وخصائص البنية الدقيقة للسوق؛ ويدرس Hansen وLunde (2006) أثر هذه الضوضاء في قياس التباين المحقق. يربط Andersen وBollerslev وDiebold وLabys بين البيانات عالية التواتر والتقلب المحقق وتقلب العوائد على تواترات أقل، لكن هذا لا يجعل قواعد أخذ العينات المختلفة قابلة للاستبدال.
استخدم تعريفًا متسقًا للتاريخ والمدخلات والهدف. فتغيير العوائد من فواصل خمس دقائق إلى دقيقة واحدة، أو من جلسة نظامية إلى فترة إغلاق لإغلاق، قد يغيّر السلسلة والمعاملات والتوقع الذي يجري تقييمه.
اجمع المقاييس اليومية والأسبوعية والشهرية
لتكن \(RV_t^{(d)}=RV_t\) هي القيمة اليومية. ومن الطرق الشائعة تعريف المركبة الأسبوعية بمتوسط آخر خمس قيم يومية مكتملة، والشهرية بمتوسط آخر 22 قيمة:
\[ RV_t^{(w)} = \frac{1}{5}\sum_{j=0}^{4}RV_{t-j}, \qquad RV_t^{(m)} = \frac{1}{22}\sum_{j=0}^{21}RV_{t-j} \]
القسمة على 5 و22 تعطي متوسط التباين المحقق اليومي في كل نافذة. أما الجمع فيمثل التباين المحقق المتراكم عبر النافذة. يمكن استخدام أي اصطلاح في نموذج محدد، لكن يجب أن تتوافق المعادلة والهدف والوحدات.
النوافذ متداخلة: أحدث قيمة يومية تدخل في المتوسط الأسبوعي والشهري، كما تدخل قيم الأسبوع في النافذة الشهرية. لذلك تلخص المتغيرات تاريخًا مشتركًا ولا تمثل قياسات مستقلة. ولا ينبغي تفسير المعاملات كآثار سببية منفصلة لثلاثة آفاق.
تشير نافذتا 5 و22 عادة إلى جلسات تداول لا إلى أسابيع وأشهر تقويمية. وتحتاج العطلات أو الجلسات المفقودة أو اختلاف تقويم العقود الآجلة إلى قاعدة صريحة، خصوصًا قبل مقارنة التقديرات بين الأصول.
اكتب انحدار HAR-RV
يمكن كتابة انحدار يومي أساسي من خطوة واحدة كما يلي:
\[ RV_{t+1}^{(d)} = \beta_0 + \beta_d RV_t^{(d)} + \beta_w RV_t^{(w)} + \beta_m RV_t^{(m)} + \varepsilon_{t+1} \]
الطرف الأيسر هو التباين المحقق للجلسة التالية المكتملة. وتكون جميع المتغيرات التفسيرية متاحة عند نهاية الجلسة \(t\). يقدّر التاريخ الثابت \(\beta_0\) والمعاملات \(\beta_d,\beta_w,\beta_m\)، أما \(\varepsilon_{t+1}\) فهو خطأ الانحدار المتبقي.
في المربعات الصغرى العادية، تختار التقديرات معاملات تقلل مجموع مربعات أخطاء التنبؤ داخل العينة للهدف المحدد. وهكذا يوفر النموذج خط أساس موجزًا من دون تقدير معامل مستقل لكل إبطاء يومي. يقدم Corsi (2009) بناء HAR-RV ونتائج تنبؤ لبيانات ومواصفات دراسته؛ ولا تضمن تلك النتائج انتقال المعاملات أو الدقة إلى أصل أو فترة أو مقياس آخر.
تختلف المواصفات بين الأوراق. فقد تستخدم اللوغاريتمات أو مقدرات أخرى للتقلب المحقق أو نوافذ مختلفة. لذلك لا تفترض أن كل صيغة تحمل اسم HAR هي المعادلة نفسها.
حوّل المعادلة المقدرة إلى توقع
بعد التقدير، أدخل أحدث المقاييس اليومية والأسبوعية والشهرية لحساب توقع الجلسة التالية. ولا يظهر خطأ المستقبل في التوقع النقطي لأنه غير معلوم عند وقت التنبؤ:
\[ \widehat{RV}_{t+1\mid t}^{(d)} = \widehat{\beta}_0 + \widehat{\beta}_d RV_t^{(d)} + \widehat{\beta}_w RV_t^{(w)} + \widehat{\beta}_m RV_t^{(m)} \]
لنفترض في مثال حسابي افتراضي أن الثابت \(0.10\ \mathrm{bp}^2\)، والمعاملات \(0.50\) و\(0.30\) و\(0.15\). وإذا كانت القيمة اليومية الأخيرة \(4\ \mathrm{bp}^2\)، ومتوسط خمسة أيام \(3\ \mathrm{bp}^2\)، ومتوسط 22 يومًا \(2\ \mathrm{bp}^2\)، يكون الحساب:
\[ 0.10 + 0.50(4) + 0.30(3) + 0.15(2) = 3.30\ \mathrm{bp}^2 \]
هذه أرقام افتراضية للتوضيح، وليست بيانات سوق أو نتيجة تقدير أو ادعاء أداء. إنها توقع للجلسة التالية وفق الهدف والوحدات المذكورة. ويعطي أخذ الجذر التربيعي مقياس تقلب بالأساس نفسه لتلك الجلسة؛ أما المعايرة السنوية فتحتاج اصطلاحًا منفصلًا ومعلنًا.
لا تحوّل توقع اليوم التالي إلى توقع أسبوعي بمجرد تغيير الاسم. يمكن تقدير نموذج مباشر يكون هدفه التباين المتراكم أو متوسط التباين للأسبوع المقبل، أو تكرار توقعات اليوم الواحد مع قاعدة معلنة لتحديث المدخلات المستقبلية. يجب تحديد الأفق قبل احتساب الدرجات. <!-- learn:illustration -->
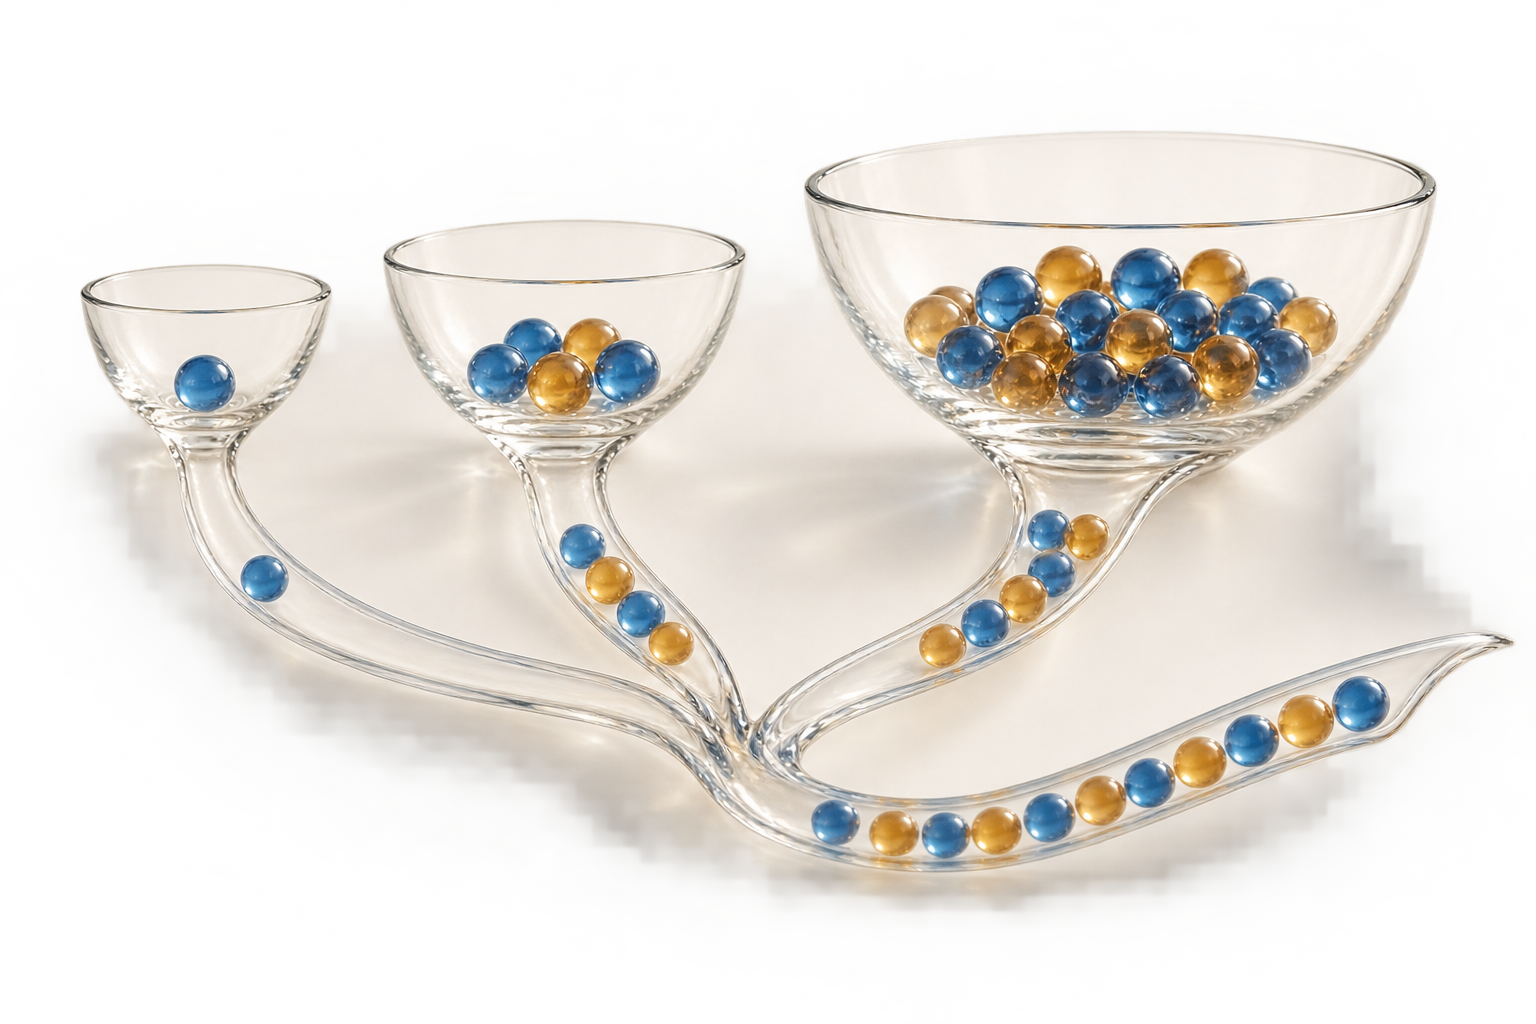
معنى «تقريب الذاكرة الطويلة»
يُظهر التقلب في كثير من الأحيان استمرارًا عبر إبطاءات عديدة. يمكن لانحدار ذاتي طويل تمثيل هذا الاعتماد، لكنه يحتاج معاملات كثيرة. يضغط HAR-RV التاريخ في متوسطات متداخلة قليلة، وقد يعيد أنماطًا تجريبية تشبه الذاكرة الطويلة بعدد صغير من المعاملات.
كلمة «تقريب» أساسية. يذكر كورسي صراحة أن النموذج لا يملك خصائص ذاكرة طويلة حقيقية، مع عرضه كيف يمكن للمحاكاة أن تعيد بعض السمات المرتبطة بعوائد مالية ذات ذاكرة طويلة. لذلك فهو تقريب عملي لأنماط محددة، لا عملية تكامل كسري لمجرد أن الاعتماد في البيانات يتلاشى ببطء.
كذلك لا تمثل المكونات اليومية والأسبوعية والشهرية تعدادًا مباشرًا لمستثمرين يتداولون بهذه التواترات. إنها نوافذ إحصائية، ولا تكشف المعاملات وحدها عن أنواع المشاركين أو دوافعهم أو آلية سببية للاستمرار.
قد تبرر القفزات توسيع HAR
قد يحمل تغير سعري كبير معلومات عن التقلب اللاحق لا يكشفها مقياس التباين الكلي وحده. درس Corsi وPirino وReno (2010) فصل الحركة المستمرة عن القفزات باستخدام قياس التباين الثنائي المعتمد على العتبة، ثم بحثوا أثر مكونات القفزات في توقع التقلب. والتحسين الذي أبلغوا عنه، ولا سيما بعد وقوع قفزة، يخص مقدراتهم وبياناتهم وتصميمهم التجريبي.
قد يتضمن توسيع HAR مقياسات منفصلة للمكون المستمر والقفزات أو مجاميعها المتأخرة. ويضيف ذلك اختيارات جديدة: قاعدة اكتشاف القفزات، وطريقة تقدير المكون المستمر، وما إذا كان مقياس القفزة متاحًا وقت التنبؤ. «مستمر» و«قفزة» اسمان لمكونات يقدرها النموذج وليسا تقسيمًا خاليًا من الخطأ.
قد تحسن المتغيرات الإضافية التنبؤ في عينة وتزيد ضوضاء التقدير في أخرى. قارن التوسيع بخط أساس HAR-RV باستخدام تواريخ التنبؤ والهدف والأفق ومجموعة المعلومات نفسها. ولا تستنتج أن كل قفزة تنبئ بارتفاع التقلب أو أن التوسيع يتفوق دائمًا.
القياس والأفق يغيران النتيجة
تعتمد معاملات HAR-RV على سلسلة التقلب المحقق التي استخدمت للتقدير. فتواتر العينات وحدود الجلسة وتنظيف الأسعار ومعالجة البيانات المفقودة قد تغير السلسلة. وترث المركبتان الأسبوعية والشهرية تلك الاختيارات لأنهما متوسطان للقيم اليومية المقاسة.
افصل وقت التنبؤ عن فترة الهدف. إذا صدر التوقع عند إغلاق الجلسة، فيجب أن يستخدم هدف الجلسة التالية الأصل نفسه واصطلاح العائد وتغطية الجلسة والوحدات نفسها. إذا استثنى القياس عوائد الليل، فلا تصفه بأنه تباين كامل من إغلاق إلى إغلاق بلا تعديل. كما تحتاج النوافذ التقويمية والفترات المتداخلة متعددة الأيام وقواعد العطلات إلى تعريف منفصل.
ينطبق ذلك على مقارنة HAR-RV مع نماذج أخرى. لا تقارن توقع تباين شرطي يومي بـGARCH وتوقع تباين محقق إلا بعد مواءمة الهدف والفترة والوحدات. يوفر انحدار MIDAS طريقة مختلفة لربط تواترات البيانات، لكنه لا يلغي ضرورة تحديد المعلومات المتاحة عند كل وقت تنبؤ.
تحقق من التنبؤ وقارن النماذج بعدل
التباين المحقق غير سالب، لكن الانحدار الخطي غير المقيد لا يفرض معاملات أو توقعات غير سالبة. لذلك قد ينتج تقدير المربعات الصغرى العادية توقعًا سالبًا خارج العينة. ويمكن للتحويل اللوغاريتمي أو القيود معالجة الإيجابية بطريقة أخرى، لكنهما يغيران المواصفة وتفسير المعاملات. كما أن وضع حد أدنى للتوقع اختيار نمذجة يجب تحديده قبل التقييم لا بعد رؤية الفائز.
قيّم التوقعات خارج عينة التقدير واحفظ القيم التي كانت متاحة عند كل أصل زمني. طابق المقياس البديل والهدف والأفق وتغطية الجلسة والوحدات وتواريخ التقييم المشتركة. وبيّن قواعد إعادة التقدير والتحديث وقارن بخط أساس واضح. عندما يكون المقياس المحقق بديلًا غير كامل، تعتمد نتائج ترتيب التوقعات على علاقته بالهدف ودالة الخسارة. يشرح Patton (2011) لماذا لا تجعل ضوضاء المقياس كل المقارنات موثوقة تلقائيًا. يناقش دليل QLIKE والخطأ التربيعي افتراضات التقييم هذه.
الدرجة الأقل تعني أداءً أفضل وفق الهدف والمقياس والعينة والخسارة المختارة. ولا تعني أن النموذج سبب التقلب أو أن توقعه إشارة تداول أو أن استراتيجية تعتمد عليه ستربح بعد تكاليف التنفيذ وقيود المخاطر.
أسئلة شائعة
Q1هل HAR-RV هو نموذج GARCH نفسه؟
لا. يستخدم HAR-RV الأساسي مقاييس تقلب محقق ماضية مجمعة على آفاق مختلفة، بينما يحدث GARCH التباين الشرطي بمعادلة تكرارية خاصة به قائمة على العوائد. وقد تضيف بعض التوسعات مدخلات أخرى.
Q2هل يثبت HAR-RV أن المتداولين يعملون على دورات يومية وأسبوعية وشهرية؟
لا. هذه التسميات تشير إلى نوافذ تجميع إحصائية. ولا يحدد الانحدار مجموعات المستثمرين الفعلية أو يثبت أنها سببت استمرار التقلب.
Q3هل يمكن أن يكون توقع HAR-RV القياسي سالبًا؟
نعم. لا تفرض المربعات الصغرى العادية قيماً ملائمة غير سالبة. ويمكن للتحويل أو القيود منع التوقعات السالبة، لكن ينبغي التصريح بالمواصفة والتقييم.
Q4هل يساوي توقع HAR-RV لليوم التالي توقع تقلب أسبوع كامل؟
لا. يجب تعريف الهدف الأسبوعي كمقياس متراكم أو متوسط للفترة المستقبلية، أو بناؤه بإجراء تكراري محدد. ينبغي مواءمة الأفق وتغطية الفترة مع الاستخدام المقصود. البحوث الأساسية - Corsi (2009), “A Simple Approximate Long-Memory Model of Realized Volatility,” *Journal of Financial Econometrics*, 7(2), 174–196. - Andersen, Bollerslev, Diebold, and Labys (2003), “Modeling and Forecasting Realized Volatility,” *Econometrica*, 71(2), 579–625. - Corsi, Pirino, and Reno (2010), “Threshold Bipower Variation and the Impact of Jumps on Volatility Forecasting,” *Journal of Econometrics*, 159(2), 276–288. - Hansen and Lunde (2006), “Realized Variance and Market Microstructure Noise,” *Journal of Business & Economic Statistics*, 24(2), 127–161. - Patton (2011), “Volatility Forecast Comparison Using Imperfect Volatility Proxies,” *Journal of Econometrics*, 160(1), 246–256.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ماذا تمثل المركبتان الأسبوعية والشهرية في HAR-RV اليومي الأساسي؟
اختر إجابة لرؤية الشرح
معجم الخيارات
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
اقرأ الدليل المتعمقRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
اقرأ الدليل المتعمقIV rankThe current IV's position between a lookback-period low and high; one outlier can distort it, so it should not be read as a standalone signal.
اقرأ الدليل المتعمق