

شرح انحدار MIDAS: البيانات مختلطة التردد والتنبؤ بالتقلب
تعرّف على كيفية جمع انحدار MIDAS للبيانات المالية اليومية والأسبوعية بأوزان إبطاء مقتصدة، وكيفية بناء توقع للتقلب، ومواطن تضليل نماذج التردد المختلط.
في هذا الدليليعالج MIDAS عدم تطابق تردد المشاهدات
ملخص موجز
يربط انحدار MIDAS، أي انحدار أخذ العينات من بيانات مختلطة، بين مشاهدات مسجلة بترددات مختلفة من دون إجبار كل سلسلة على تقويم واحد أولًا. وتشكل أعداد قليلة من المعلمات المقدّرة تاريخًا مرجحًا للمشاهدات الأعلى ترددًا، ما قد يساعد على توقع هدف مالي أقل ترددًا. تصف الأوزان نمطًا تنبؤيًا ضمن النموذج المختار؛ ولا تثبت السببية أو ميزة تداولية.
يعالج MIDAS عدم تطابق تردد المشاهدات
لا تصل البيانات المالية والاقتصادية وفق ساعة زمنية واحدة. فقد يُقاس هدف التقلب أسبوعيًا بينما تكون المتغيرات التفسيرية المرشحة عوائد يومية أو مقاييس تحقق داخل اليوم. وقد تكون سلسلة الاقتصاد الكلي ربع سنوية بينما يُرصد سعر الأصل في كل يوم تداول. يتوقع الانحدار المعتاد صفًا واحدًا لكل مشاهدة في الهدف والمتغيرات التفسيرية، لذلك يقرر المحلل كيف يتعامل مع هذه التقاويم المختلفة قبل تقدير نموذج مألوف.
أحد الخيارات هو تجميع المدخلات اليومية إلى متوسط أسبوعي أو مجموع أسبوعي. هذا بسيط، لكنه يفرض وزنًا معينًا على كل يوم وقد يمحو موضع الحركة داخل الأسبوع. وخيار آخر تكرار قيمة ربع سنوية على صفوف يومية أو استيفاؤها. قد يجعل التكرار قيمة بطيئة التغير تبدو كأنها مشاهدات جديدة كثيرة، وقد ينشئ الاستيفاء مسارًا سلسًا لم يُرصد قط. ولا ينشئ أي من الأسلوبين معلومات جديدة.
يوفر MIDAS طريقة مباشرة لربط الترددات. فهو يبقي الهدف على تردده الطبيعي الأقل ويضم إبطاءً منظمًا للسلسلة الأعلى ترددًا. يشير الاسم إلى أخذ عينات البيانات المختلطة، لا إلى نموذج تقلب واحد. يستخدم الباحثون انحدارات MIDAS للتنبؤ بالتقلب وفي حالات أخرى تكون فيها فترة أخذ عينات المتنبئات أدق من فترة النتيجة. والسؤال الأساسي هو مقدار التاريخ عالي التردد الأحدث الذي ينبغي استخدامه وكيفية تقييد أوزانه.
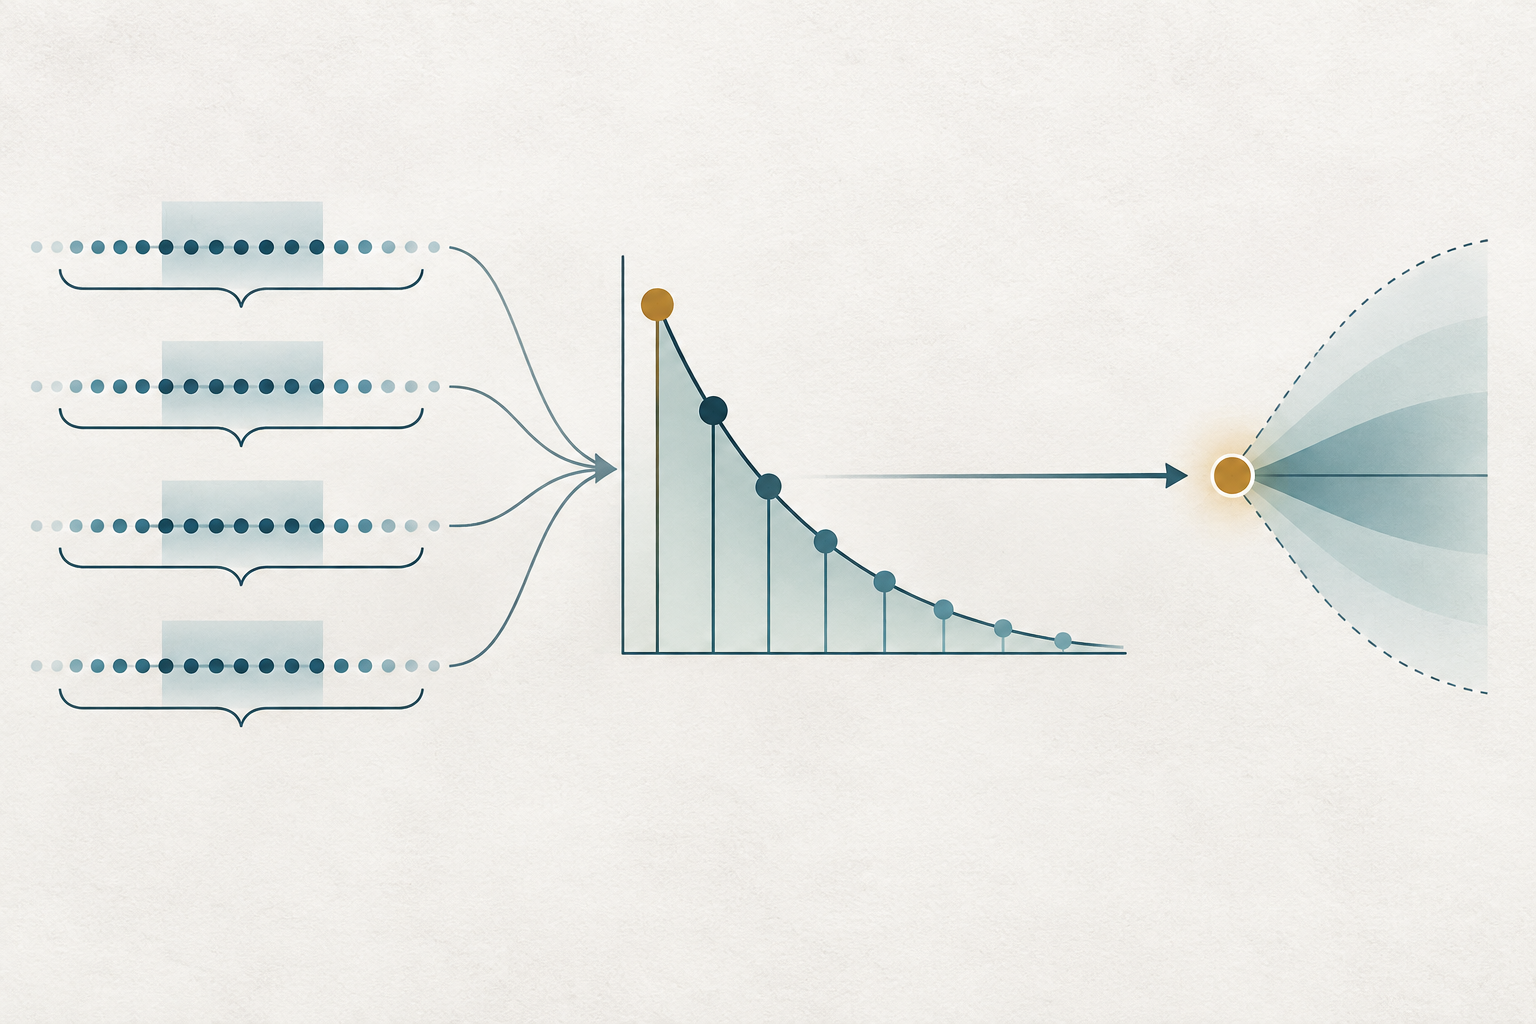
يلخص الإبطاء المرجح مشاهدات كثيرة في متنبئ موجز
لتكن \(y_{t+1}\) نتيجة أقل ترددًا، مثل التباين المحقق للأسبوع المقبل، ويُرصد بعد نهاية الأسبوع \(t+1\). ولتكن \(x_{t-j}\) متغيرًا يوميًا رُصد قبل \(j\) جلسات تداول من منشأ التوقع عند نهاية الأسبوع \(t\). انحدار MIDAS بسيط هو \(y_{t+1}=a+b\sum_{j=1}^{K}w_j(\theta)x_{t-j}+u_{t+1}\)، حيث \(K\) عدد الإبطاءات اليومية، و\(w_j(\theta)\) وزن تتحكم فيه مجموعة صغيرة من المعلمات، و\(u_{t+1}\) خطأ التوقع.
غالبًا ما تُطبّع الأوزان بحيث \(\sum_{j=1}^{K}w_j(\theta)=1\). يسهل ذلك قراءة المجموع المرجح بوصفه تاريخًا موزونًا، بينما يتحكم \(b\) في قوة ارتباط هذا الملخص بالهدف. ولا يعني التطبيع أن المشاهدات اليومية مستقلة أو متساوية الفائدة؛ بل هو تمثيل مريح لملف الأوزان على الإبطاءات.
يمكن للمحلل أن يختار \(x\) ليكون عوائد يومية مربعة، أو عوائد مطلقة، أو مقياسًا للتباين المحقق مبنيًا على عوائد داخل اليوم، أو متغيرًا آخر متاحًا عند منشأ التوقع. وقد تكون النتيجة \(y\) تباينًا أسبوعيًا مستقبليًا أو إصدارًا شهريًا للاقتصاد الكلي أو هدفًا آخر أقل ترددًا. يحدد تعريف الهدف معنى المعاملات. فالنموذج لمقياس بديل للتباين المحقق ليس تلقائيًا نموذجًا للتباين اللحظي الكامن أو التباين الضمني في الخيارات أو عائد السعر.
MIDAS إطار انحدار وليس مقدّرًا عالميًا. يمكن نمذجة الاستجابة بالمستويات أو اللوغاريتمات أو دالة ربط، ويعتمد التقدير على عائلة الأوزان المختارة وافتراضات الخطأ. وقد ينتج انحدار خطي لمقياس تباين غير سالب قيمًا ملائمة سالبة ما لم يقيّد النموذج التوقع أو يحوّل الهدف. ولا تلغي سهولة النموذج ضرورة التحقق من مجال الهدف ووحداته.
توازن دالة الأوزان بين المرونة والاستقرار
يقدّر انحدار الإبطاءات الموزعة غير المقيّد معاملًا مستقلًا لكل واحد من \(K\) مدخلات يومية. وإذا كان \(K\) كبيرًا مقارنة بعدد الأهداف الأسبوعية، فقد تكون التقديرات مشوشة ومترابطة بقوة. بدلًا من ذلك، يعرّف MIDAS معاملات الإبطاء بدالة منخفضة الأبعاد. مثال توضيحي لملف أوزان Almon أسي هو \(w_j(\theta)=\frac{\exp(\theta_1j+\theta_2j^2)}{\sum_{\ell=1}^{K}\exp(\theta_1\ell+\theta_2\ell^2)}\). ومن الخيارات الشائعة أيضًا ملف متعدد الحدود بيتا مطبّع.
قد تعطي هذه الملفات وزنًا أكبر للجلسات الأحدث، أو تخفض الوزن تدريجيًا، أو تضع وزنًا نسبيًا أكبر في منتصف نافذة الإبطاء. وتصف المعلمات المنحنى الأملس المختار، لا أهمية كل يوم دون قيد. فإذا أظهرت البيانات استجابة قصيرة الأجل بينما تفرض الدالة المختارة ذيلًا أملس طويلًا، ترث المعاملات المقدرة هذا القيد. وبالمقابل، قد يلائم تقدير معاملات يومية حرة كثيرة الضجيج بدلًا من الديناميكيات المستقرة.
قيود الأوزان افتراضات نمذجة. قد تجعل الأوزان غير السالبة التي مجموعها واحد تفسير توقع التباين كمتوسط مرجح أسهل، لكنها تمنع آثار الإبطاء الموجبة والسالبة من إلغاء بعضها. وقد تسمح دالة مرنة بحدبة أو تغير في الميل، لكن كثرة معلمات الشكل قد تجعل التعرف عليها ضعيفًا. قارن مجموعة صغيرة من الملفات المعقولة، واذكر الإبطاءات المتاحة، وافحص ما إذا كان التوقع يتغير جوهريًا عند تغيير عائلة الأوزان.
لا توجد قيمة \(K\) صالحة لكل الحالات. قد تلتقط نافذة أطول معلومات مستمرة لكنها تضيف معلمات أو تفرض شكلًا طويلًا؛ وقد تفوّت النافذة القصيرة ديناميكيات أبطأ. اختر عدد الإبطاءات بالاستناد إلى المعلومات المتاحة في فترة التقدير، واختبره من دون استخدام هدف التقييم المستقبلي. ولا يكفي حسن الملاءمة داخل العينة وحده لتقرير ما إذا كانت نافذة الإبطاء تلتقط إشارة قابلة للتكرار.
وائم منشأ التوقع مع وقت معرفة كل قيمة
لا تكفي تسميات الترددات لإثبات صلاحية تصميم التنبؤ. لنفترض أن الهدف تباين الأسبوع المقبل ذي جلسات التداول الخمس، وأن التوقع يصدر بعد إغلاق الجمعة. يمكن أن تتضمن المتنبئات مشاهدات يومية انتهت يوم الجمعة، لا مقياس التباين المحقق من الأسبوع القادم. وإذا كان الهدف إحصاءً أسبوعيًا أو شهريًا منشورًا، فقد يأتي توقيت النشر بعد الفترة التي يصفها. يجب أن يستخدم الاختبار التاريخي القيمة التي كانت متاحة فعليًا آنذاك، لا قيمة منقحة أو منشورة لاحقًا.
دوّن جدولًا لمنشأ التوقع قبل ملاءمة النموذج: وقت إصدار التوقع، وأحدث طابع زمني مسموح لكل متنبئ، وفترة الهدف، وموعد رصد الهدف. وبالنسبة إلى العوائد المالية، حدّد ما إذا كان العائد من إغلاق إلى إغلاق يتضمن فترة ليلية، وأي جلسة سوق تمثل اليوم، وكيف تغير العطلات أو الأعمدة المفقودة عدد الإبطاءات اليومية. خمس جلسات تداول وسبعة أيام تقويمية فترتان مختلفتان.
تنتج تقاويم النشر أطرافًا غير متجانسة. ففي تاريخ معين قد تكون قيمة متنبئ يومية حديثة متاحة بينما لم تُنشر سلسلة شهرية أخرى بعد. يمكن ترحيل آخر قيمة شهرية متاحة إذا تعامل معها النموذج على أنها معلومة قديمة معروفة عند منشأ التوقع. لكن لا يصح ملء مشاهدة لم تُنشر بعد بقيمة إصدار لاحق. وقد تخلق المراجعات التاريخية مشكلة أدق للنظر إلى المستقبل: فقد تحتوي قاعدة البيانات الحالية على سلسلة كلية منقحة لم يكن المتنبئ المباشر قادرًا على رؤيتها.
تضيف الأسواق غير المتزامنة مشكلة محاذاة أخرى. فقد يشير إغلاق سهم يومي وإغلاق عملة مشفرة يومي إلى فترتين مختلفتين بالتوقيت العالمي المنسق، وقد يستخدم مقياس التقلب داخل اليوم أعمدة تكتمل بعد وقت التوقع. تحويل المناطق الزمنية والتوقيت الصيفي وإغلاق المنصات وبناء الأعمدة كلها أجزاء من مجموعة المعلومات. اشرح طريقة التعامل معها بدل افتراض أن الصفوف ذات التاريخ نفسه تشترك في وقت قطع المعلومات.
يحول مثال افتراضي المدخلات اليومية إلى توقع أسبوعي
لنفترض أن الهدف هو التباين المحقق للأسبوع المقبل، وأن التوقع يصدر عند إغلاق الجمعة. يستخدم النموذج خمسة مدخلات يومية للتباين المحقق من الأسبوع المكتمل. لنفترض أن الأوزان المقدرة من الأحدث إلى الأقدم هي \(0.40,0.25,0.16,0.11,0.08\)، ومجموعها واحد. والمدخلات اليومية المناظرة بوحدات مربع العائد هي \(0.0004,0.0001,0.0009,0.0004,0.0001\).
التاريخ المرجح هو \(0.40(0.0004)+0.25(0.0001)+0.16(0.0009)+0.11(0.0004)+0.08(0.0001)=0.000381\). ولنفترض أن ثابت النموذج المقدر افتراضيًا هو \(a=0.00012\) والميل \(b=0.80\). يكون توقع التباين للأسبوع المقبل \(0.00012+0.80(0.000381)=0.0004248\). وإذا كان ملخص الانحراف المعياري مفيدًا، فجذره التربيعي يقارب \(0.02061\)، أي \(2.06\%\) خلال أسبوع الهدف وفق تعريفه المختار.
يوضح الحساب كيفية ربط المتنبئات اليومية بهدف أسبوعي مستقبلي؛ أما القيم والمعاملات المقدرة فمختلقة للتوضيح. ولا يعني أن أي يوم مذكور تسبب في تباين الأسبوع التالي أو أن الأصل سيرتفع أو ينخفض على الأرجح. يوضح وزن الجلسة الأحدث طريقة جمع النموذج التنبؤي المحدد للمدخلات المرصودة، وفق العينة والقيود. وهو ليس تقديرًا لاستجابة سببية.
ويكشف المثال أيضًا مسألة الوحدات. التباين المحقق اليومي والتباين المحقق الأسبوعي كلاهما تباين للعوائد، لكنهما يخصان فترتين تراكميتين مختلفتين. يُقدّر الميل \(b\) والثابت وبناء الهدف وفق هذا الاصطلاح بعينه؛ ولا يجوز ببساطة إعادة تسمية المدخلات اليومية كتباين أسبوعي. وإذا كان الهدف لوغاريتم التباين الأسبوعي، فسيكون خرج النموذج بوحدات لوغاريتمية، ولا يساوي أُسّ المتوسط الشرطي للوغاريتم عمومًا متوسط التباين الشرطي. يتطلب التحويل إلى المستويات هدفًا تنبؤيًا صريحًا، وتصحيحًا لإعادة التحويل عند الاقتضاء.
يعتمد التقدير على الهدف وقيد الإبطاء
عند تثبيت متجه الأوزان، يكون الانحدار خطيًا في الثابت والميل. وإذا اعتمدت الأوزان على معلمات غير خطية مجهولة \(\theta\)، يستخدم التقدير غالبًا المربعات الصغرى غير الخطية أو طريقة مرتبطة بالاحتمال. يبحث المقدّر في معلمات شكل الأوزان ومعاملات الانحدار معًا، أو يزيل خطيًا معاملات الانحدار لكل شكل مرشح. وقد تؤثر القيم الابتدائية وحدود المعلمات ومعايير التقارب وعدد الحلول المحلية؛ فلا ينبغي إخفاء فشل التقارب أو الحلول الحدية في التقدير المبلغ عنه.
إذا كان \(y\) مقياس تقلب غير سالب، فقد تنتج المواصفة الخطية العادية قيمة ملائمة سالبة، خصوصًا خارج العينة. تشمل الخيارات فرض قيود تجعل المستوى الملائم غير سالب، أو استخدام دالة ربط موجبة، أو نمذجة لوغاريتم الهدف. وتغيّر هذه الخيارات المقدار المراد تقديره وتفسير التوقع. في نموذج الهدف اللوغاريتمي، لا يعني توقع المتوسط الشرطي للوغاريتم تلقائيًا توقع المتوسط الشرطي للتباين؛ فتوزيع الاضطراب وإعادة التحويل مهمان.
يعكس عدم اليقين في العينة أيضًا كيفية بناء الهدف. فالتباين المحقق الأسبوعي المبني على العوائد داخل اليوم مقاس مع خطأ وقد يتأثر بضجيج البنية المجهرية وفترة المعاينة والقفزات والمشاهدات المفقودة. وإذا تداخلت نوافذ الهدف الأسبوعية، تشترك أخطاء التوقعات عند المناشئ المتجاورة في العوائد نفسها. لذلك قد لا تلائم الأخطاء المعيارية والمقارنات التي تفترض استقلال أخطاء التوقع. استخدم استدلالًا يطابق أفق التنبؤ وبنية الاعتماد، وأبلغ عن طريقة قياس الهدف.
استقرار المعلمات مصدر قلق آخر. يَحسب ملف الأوزان المقدّر متوسطًا عبر عينة التقدير؛ وإذا تغيرت بنية السوق فقد لا يصف أي نظام حالي جيدًا. تجيب التقديرات ذات النافذة المتوسعة والنافذة المتحركة عن سؤالين مختلفين: الأولى تستخدم تاريخًا أطول لكنها تحتفظ بديناميكيات قديمة، والثانية تتكيف أسرع لكن بعدد مشاهدات أقل وضجيج تقدير أكبر. حدد قاعدة التحديث مسبقًا وقارنها بمعيار ثابت في تقييم زمني.
يرتبط MIDAS بـ GARCH-MIDAS لكنه ليس مطابقًا له
يشير اسم MIDAS إلى طريقة لدمج مشاهدات مأخوذة بترددات مختلفة عبر إبطاءات مرجحة. ويمكن لانحدار MIDAS أن يتنبأ مباشرة بهدف تقلب محقق من مقاييس يومية أو داخل اليوم. وليس عليه أن يحدد معادلة التباين الشرطي التكرارية ذات الخطوة الواحدة المرتبطة بنموذج GARCH.
GARCH-MIDAS عائلة مختلفة تجمع مكوّن تقلب طويل الأجل بطيء الحركة، غالبًا ما تقوده متغيرات أقل ترددًا، مع مكوّن تباين شرطي قصير الأجل يتطور تكراريًا. لكل من المكوّنين تمثيله وافتراضاته. ينبغي قراءة بحث أو حزمة برمجية تستخدم اسم GARCH-MIDAS من خلال معادلاتها الفعلية: فقد تحكم أوزان MIDAS مكوّن المدى الطويل بينما يتولى تكرار GARCH صدمات المدى القصير. لا يكشف الاسم وحده عن الهدف، أو ما إذا كان التوقع للتقلب الكامن أو المحقق، أو طريقة فرض الإيجابية.
تقارن أبحاث MIDAS المالية الأولى في التقلب بين متنبئات وترددات وأطوال إبطاء مختلفة ضمن إطار مقتصد للتنبؤ. وتطور الأبحاث المنهجية اللاحقة خصائص التقدير والاختبار لانحدار التردد المختلط، بما في ذلك المقارنة مع التجميع الزمني التقليدي. تدعم هذه المساهمات آلية الطريقة، لا ادعاء أن MIDAS يتفوق دائمًا على GARCH أو أن المتنبئات عالية التردد تحسن التوقع دائمًا. وتعتمد النتائج على الأصل والعينة والهدف والمتنبئ والأفق وتصميم التقييم.
اختر النموذج وفق السؤال. إذا كان الهدف توقع مقياس تقلب محقق مستقبلي من تاريخ يومي، فقد يكون انحدار MIDAS المباشر مرشحًا مناسبًا. وإذا كان الهدف نمذجة التباين الشرطي تكراريًا، فقارن بمواصفة GARCH مناسبة. وإذا كان العمل يدمج إصدارات كلية ربع سنوية مع هدف مالي يومي، فقد يتطلب انحدار التردد المختلط ضبطًا لإصدارات البيانات المتاحة آنذاك. يمكن للنماذج المتشابهة اسمًا الإجابة عن أسئلة مختلفة؛ لذا وائم منشأ التوقع وتعريف الهدف ومجموعة المعلومات قبل مقارنة الأداء.
قد يتغلب خطأ القياس والاختيار على شكل الأوزان
قد تحسن البيانات عالية التردد التفاصيل الزمنية بينما تزيد ضجيج القياس. وتحتوي الأعمدة شديدة القصر على ارتداد العرض والطلب وتقطّع الأسعار والاقتباسات القديمة والتداول غير المتزامن وأخطاء التغذية. ولا يضمن جمع مربعات العوائد على فترات أقصر باستمرار تقديرًا أفضل للتباين المحقق. ينبغي اختيار شبكة المعاينة وقواعد التنقية قبل فحص أداء التوقع، مع تحليل حساسية لبدائل معقولة.
عدد النتائج الأقل ترددًا، لا العدد الظاهري لصفوف المتنبئات اليومية، هو ما يحد مقدار ما يمكن تعلمه. فحتى عقد من المدخلات اليومية المرتبطة بأهداف أسبوعية لا يوفر سوى نحو 500 فترة نتيجة أسبوعية قبل طرح القيم المفقودة والتقييم خارج العينة. وتستخدم دالة الأوزان الملساء معاملات أقل من الإبطاء اليومي الحر، لكن قد يظل شكلها ضعيف التحديد إذا كانت العينة قصيرة أو المتنبئات شديدة الاستمرار أو الإبطاءات المرشحة زائدة عن الحاجة.
تخلق كثرة الخيارات التحليلية انحياز اختيار: تجربة مقاييس عالية التردد وأطوال إبطاء وملفات أوزان وتحويلات وأسواق وآفاق توقع وخسائر تقييم متعددة، ثم الإبلاغ عن أفضل نتيجة فقط. تكون الملاءمة داخل العينة عرضة لذلك خصوصًا لأن الأهداف نفسها توجه اختيار المعلمات والنموذج. احتفظ بعائلة النماذج التي جُرّبت، وحدد مقياسًا أساسيًا، واستخدم تحققًا زمنيًا لاحقًا أو مقارنة تراعي الانتقاء. وإذا قورنت توقعات كثيرة في التواريخ نفسها، فراعِ الاعتماد والتعدد بدل التعامل مع كل نتيجة كتأكيد مستقل.
منحنى الأوزان الملائم ليس تفسيرًا سببيًا. قد تكون المدخلات عالية التردد بديلًا للأخبار أو السيولة أو نشاط السوق؛ وقد تؤثر عوامل غير مرصودة في المتنبئات والتقلب المستقبلي معًا. ويتطلب الادعاء بفائدة تنبؤية توقيتًا مستقرًا ودليلًا خارج العينة. أما التفسير السببي فيحتاج تصميم تحديد وافتراضات منفصلة تتجاوز معادلة إبطاء MIDAS.
لا يحدد التوقع قرارًا تداوليًا مربحًا
قد يفيد توقع التقلب في ميزانية المخاطر أو حجم التحوط أو نطاق السيناريوهات، لكنه لا يحدد إشارة العائد أو اتجاه المركز. والانحراف المعياري الأسبوعي المتوقع \(2.06\%\) ليس حركة موعودة ولا خسارة قصوى ولا سعر تقلب ضمني للخيار. بل يصف مقياس تشتت مختارًا في ظل عينة ونموذج ملائمين؛ وقد تكون العوائد المحققة أكبر أو أصغر بكثير.
في دراسة استراتيجية، حدد وقت الإشارة والأمر والأداة وقاعدة التعرض والخروج قبل الاختبار. وأعد تقدير معلمات MIDAS فقط بالمعلومات التي كانت متاحة عند كل منشأ تاريخي. قيّم التوقعات مقابل معيار محدد مسبقًا وخسارة متسقة مع الهدف، ثم حاكِ العوائد بصورة منفصلة بعد الفارق والرسوم والتمويل والاقتراض وأثر السوق ودوران التداول. قد يتحسن التوقع إحصائيًا من دون تحسن العائد بعد التكاليف.
أبلغ عن الهدف وطريقة معاينته؛ وتعريفات المتنبئات ووحداتها؛ والترددين الأعلى والأدنى؛ ومنشأ التوقع؛ وعدد الإبطاءات؛ ودالة الأوزان وقيودها؛ ونافذة التقدير وجدول التحديث؛ ومعالجة البيانات المفقودة وإصدارات البيانات؛ ودالة الخسارة والمعيار وتواريخ الاختبار الزمنية. اعرض عدم يقين التوقع أو حساسيته لملف الإبطاء عندما تؤثر هذه الاختيارات فيه جوهريًا. للخلفية المرتبطة، راجع أدلة التقلب المحقق، وتجمع التقلب وGARCH، ومقارنة دقة التوقعات.
تشمل المصادر الأولية Ghysels وSanta-Clara وValkanov في دراسة توقع التقلب باستخدام MIDAS، وGhysels وSinko وValkanov في المراجعة المنهجية والتوسعات، وAndreou وGhysels وKourtellos في تحليل نماذج الانحدار مختلطة التردد. ترتبط نتائجهم التجريبية بالعينات والتصميمات التي درسوها؛ ولا تضمن الأداء في سوق حالي أو فئة أصول أخرى.
أسئلة شائعة
Q1هل يعني MIDAS أن كل البيانات تُحسب بمتوسط تردد واحد؟
لا. يبقي انحدار MIDAS الهدف على تردده المختار ويستخدم إبطاءً مرجحًا منظمًا للمتنبئات الأعلى ترددًا. ولا يحتاج إلى استيفاء كل سلسلة على تقويم مشترك صفًا بصف.
Q2هل انحدار MIDAS هو نفسه GARCH-MIDAS؟
لا. MIDAS إطار إبطاء مرجح للبيانات مختلطة التردد. أما GARCH-MIDAS فيجمع مكوّنًا طويل الأجل من نوع MIDAS مع تكرار تباين قصير الأجل من GARCH. اقرأ معادلات النموذج لتحديد الهدف والمكوّنات.
Q3هل يمكن استخدام توقع MIDAS أفضل للتقلب كإشارة تداول؟
ليس بمفرده. يصف توقع التقلب مقياس تشتت مختارًا. تحتاج الاستراتيجية إلى قاعدة اتجاه أو مخاطر محددة على حدة، وتكاليف تنفيذ واقعية، وتقييم زمني بعد التكاليف.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الدور الأساسي لدالة أوزان MIDAS؟
اختر إجابة لرؤية الشرح
معجم الخيارات
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
اقرأ الدليل المتعمقRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
اقرأ الدليل المتعمقCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
اقرأ الدليل المتعمق