

المضاعف المالي: كيف يؤثر الإنفاق والضرائب في الناتج المحلي؟
تعرّف إلى كيفية مقارنة المضاعف المالي بين تكلفة السياسة وأثرها في الناتج المحلي، ولماذا تختلف التقديرات وكيفية قراءتها.
في هذا الدليلما الذي يقيسه المضاعف المالي؟
ملخص موجز
يقارن المضاعف المالي استجابة محددة في الناتج بتغيير محدد في الإنفاق أو الضرائب أو التحويلات. ولا يوجد رقم ثابت ينطبق على كل السياسات؛ إذ يعتمد التقدير على نوع التغيير، ومن يتأثر به، وحالة الاقتصاد، واستجابة السياسة النقدية، والفترة المقاسة.
ما الذي يقيسه المضاعف المالي؟
المضاعف المالي نسبة تلخص صلة تغيير في السياسة المالية بالناتج الاقتصادي. ويمكن التعبير عنه بصورة عامة هكذا:
المضاعف المالي = تغير الناتج مقارنة بخط أساس ÷ إجراء مالي محدد أو تكلفته في الميزانية
تخفي هذه الصيغة المختصرة اختيارات مهمة. فقد يعني الناتج الناتج المحلي الإجمالي الحقيقي في تاريخ معين، أو التغير فيه على مدى سنة، أو مجموع استجابته خلال عدة سنوات. وقد يكون المقام دولارًا من المشتريات الحكومية، أو من الطلب المباشر، أو تغيرًا في الإيرادات الضريبية، أو دفعة تحويلية، أو تكلفة السياسة في الميزانية. ويتوقف مضاعف الضرائب أيضًا على اصطلاح الإشارة: فالزيادة الضريبية والتخفيض الضريبي يتحركان في اتجاهين متعاكسين، ولا تعرض الدراسات النسبة بالطريقة نفسها دائمًا. لذلك اقرأ تعريف المصدر قبل مقارنة رقمين.
يميز مكتب الميزانية في الكونغرس الأمريكي (CBO) بين مضاعف الطلب، الذي يلخص التغيرات غير المباشرة في الناتج لكل دولار من الطلب المباشر، ومضاعف الناتج، الذي يلخص الأثر القصير الأجل الكامل للسياسة قياسًا إلى تكلفتها في الميزانية. يوضح هذا التمييز كيف يمكن لتقريرين أن يستخدما عبارة «المضاعف المالي» مع حساب نسب مختلفة. يشرح CBO ذلك في [تحليله لآثار السياسة المالية قصيرة الأجل]({source:cboShortTermFiscalPolicyMultipliers}) و[عرضه لطريقة تحليل آثار السياسة المالية]({source:cboFiscalPolicyEffects}).
لنفترض، في مثال افتراضي بحت، أن تكلفة سياسة تُطبق مرة واحدة تبلغ 100 مليار دولار، وأن نموذجًا يقدّر أن الناتج المحلي الإجمالي الحقيقي خلال أفق محدد مدته سنة يزيد 80 مليار دولار عن خط الأساس الذي لا يتضمن السياسة. وفق هذا التعريف بالذات، تكون النسبة 80 مليارًا ÷ 100 مليار = 0.8. ولا يعني ذلك أن السياسة تعيد إلى الخزانة 80% من تكلفتها، أو تحقق عائدًا مضمونًا، أو أن أثرها سيكون نفسه في سنة أخرى. فالـ80 مليار دولار استجابة مقدرة للناتج، لا تقديرًا للإيرادات الضريبية ولا رقمًا مرصودًا حاليًا.
كيف يمتد أثر السياسة المالية إلى الإنفاق اللاحق؟
يتوقف الأثر الأولي على ما تغيره السياسة. فعندما تشتري جهة حكومية خدمة منتجة محليًا، يمكن أن يضيف الشراء مباشرة إلى الطلب عليها. أما التحويل المالي فمختلف: فالدفعة نفسها ليست شراءً لسلع أو خدمات أُنتجت حديثًا، ولا تدخل الناتج المحلي بهذه الصفة. وقد تؤثر في الناتج عندما يستخدم المتلقي جزءًا من دخله المتاح الإضافي لشراء السلع والخدمات. ويغير التخفيض الضريبي الدخل المتاح أيضًا، لكن أثره الأول في الطلب يعتمد على ما ينفقه المتلقون أو يدخرونه أو يستخدمونه لسداد الدين.
تتحول المشتريات الأولية إلى دخل للعاملين والشركات. وقد ينفق بعضهم جزءًا من هذا الدخل، فتتولد جولة أخرى من الطلب. وربما يزيد الموردون ساعات العمل أو الإنتاج، وتطلب الشركات سلعًا من شركات أخرى. هذه آثار غير مباشرة؛ وقد تضخم تغير الطلب الأول أو تعاكسه بسبب الادخار أو الواردات أو ارتفاع الأسعار أو التأخير أو تغير أسعار الفائدة. ويصف CBO تحليله القصير الأجل بأنه يجمع الأثر المباشر والآثار غير المباشرة التي قد تعززه أو تعاكسه.
يوضح نموذج المضاعف المبسط في الكتب الدراسية مسارًا ممكنًا. ففي نموذج شديد التبسيط لاقتصاد مغلق لديه طاقة إنتاجية عاطلة، وأسعار ثابتة، ولا ضرائب أو واردات، ونسبة ثابتة من كل وحدة دخل إضافية تُنفق على الاستهلاك، تشكل جولات الإنفاق المتكررة متسلسلة هندسية. يشرح ذلك الآلية الأساسية، لكنه ليس تقديرًا جاهزًا لسياسة واقعية. فالاقتصادات الفعلية تشمل الضرائب والادخار والواردات وحدود الطاقة الإنتاجية والتوقعات واستجابة السياسة النقدية. لذلك قد تختلف الآثار الأولية للمشتريات الحكومية والتخفيضات الضريبية والتحويلات حتى إذا تساوت تكاليفها المعلنة في الميزانية.
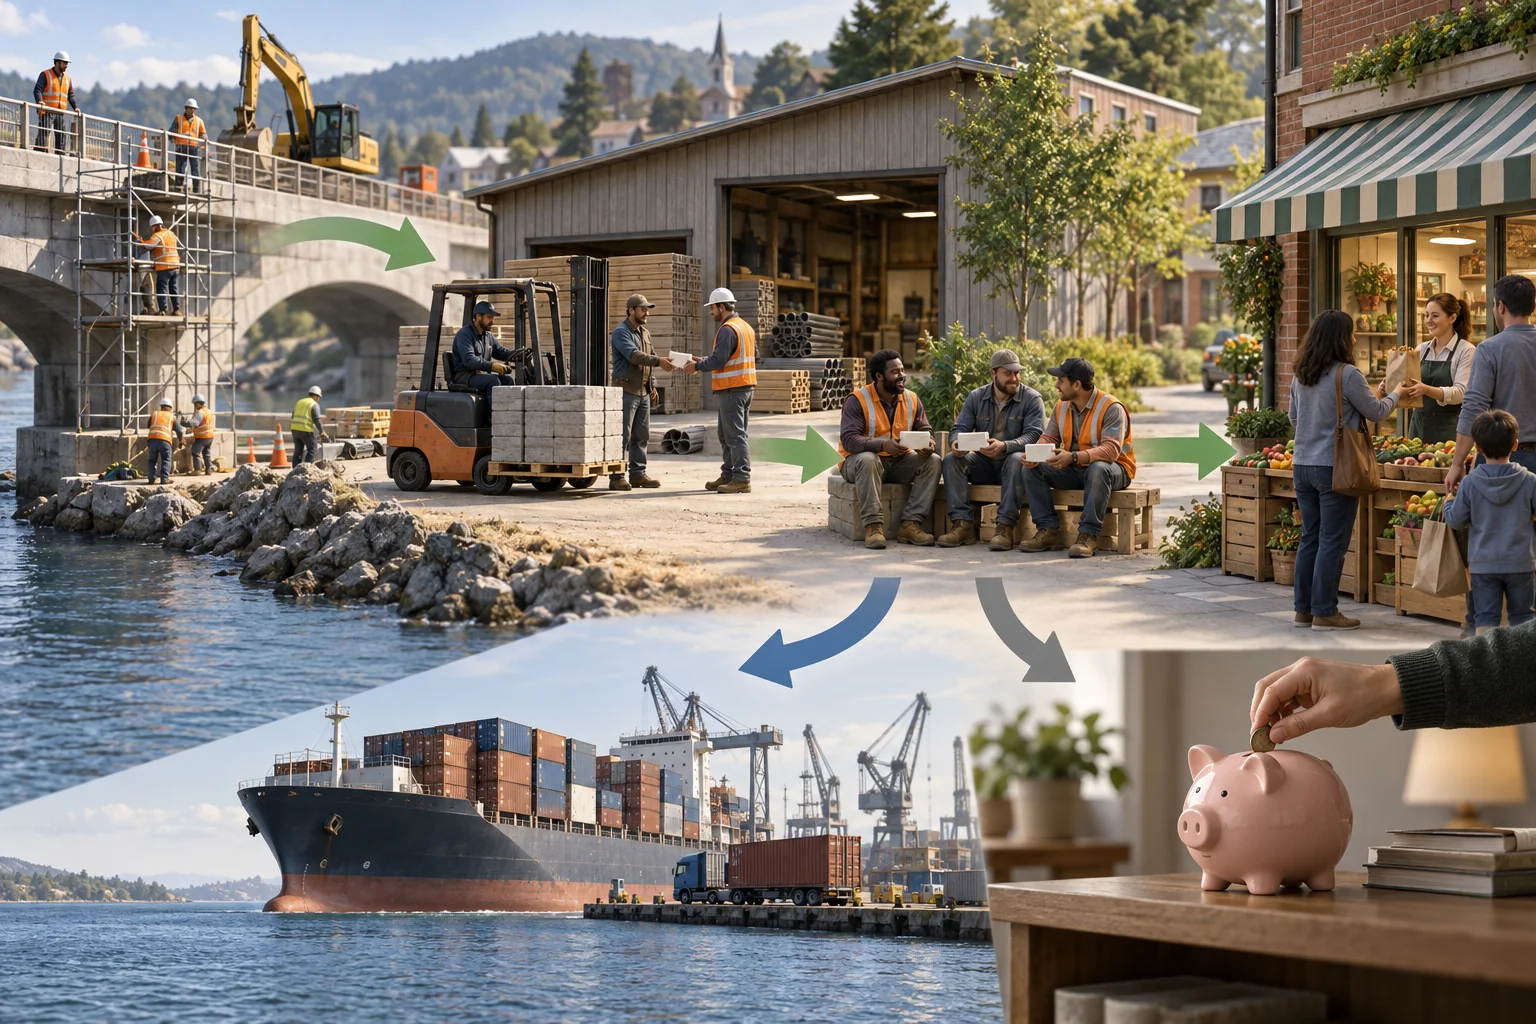
لماذا تختلف المشتريات والتخفيضات الضريبية والتحويلات؟
قد يوجه أمر شراء معدات أو أعمال بناء الطلب مباشرة إلى الموردين، لكن سداد تكلفته في الميزانية قد يمتد عبر الزمن وقد يستغرق بدء العمل سنوات. ويؤثر التخفيض الضريبي في الطلب عبر الأفراد والشركات المستفيدة منه. أما التحويل فيغير دخل المتلقي من دون أن يُحتسب إنتاجًا حكوميًا بحد ذاته. لذلك قد تؤدي التكلفة المتساوية في الميزانية إلى مستويات مختلفة من الإنفاق الفوري، وقد يختلف توقيته أيضًا.
تؤثر ظروف المتلقين في النتيجة. فقد تنفق أسرة يصعب عليها الاقتراض حصة أكبر من دفعة مؤقتة مقارنة بأسرة تستطيع توزيع استهلاكها باستخدام المدخرات أو الائتمان. وقد يؤثر تغيير ضريبي دائم في الموارد المتوقعة طوال العمر على نحو يختلف عن تغيير مؤقت. ويشير CBO إلى أن التخفيض الضريبي المؤقت يكون عادة أقل أثرًا في مشتريات الأسرة من التخفيض الدائم، وأن الأسر ذات الدخل الأقل أرجح لأن تنفق زيادة دخلها المتاح. هذه اتجاهات تُستخدم في تحليل السياسات، وليست قواعد تتنبأ بسلوك كل أسرة.
يؤثر تصميم السياسة أيضًا في سرعة وصول الأموال إلى المستفيدين المقصودين. فقد تؤخر شروط الأهلية وخطوات تقديم الطلبات والقدرة على الشراء الحكومي وجاهزية البناء تنفيذ التدخل. وربما لا يدعم إجراء أُقر أثناء ركود الطلب إلا بعد تغير حالة الاقتصاد. ولذلك قد تختلف النتائج بين دراسة تقارن الاعتمادات المصرح بها والمبالغ المصروفة فعليًا وتوقيت إنفاق المستفيدين. عند تقييم سياسة، اسأل عن المبلغ المستخدم في المقام ومتى يُتوقع تحقق الطلب الفعلي.
كيف تغير ظروف الاقتصاد التقدير؟
إذا كانت لدى الشركات معدات غير مستخدمة وكان العمال يبحثون عن وظائف، فقد يدفع الطلب الإضافي الشركات إلى زيادة الإنتاج والتوظيف. أما عندما تقترب الطاقة من حدودها، فقد ترفع الشركات الأسعار أو تتنافس على العمال والمواد الشحيحة أو تحول مواردها عن مشترين آخرين. ومن مؤشرات ضغط الطاقة الإنتاجية فجوة ناتج إيجابية، لكنها تقدير وليست سقفًا مرصودًا مباشرة؛ انظر شرح الناتج المحتمل وفجوة الناتج. لذلك قد يختلف أثر الإجراء المالي نفسه في الناتج الحقيقي باختلاف مرحلة دورة الأعمال.
قد تعزز السياسة النقدية الطلب المالي أو تعاكسه. فإذا رفع البنك المركزي أسعار الفائدة استجابة لزيادة الطلب وضغوط التضخم، فقد يضعف الاقتراض والإنفاق الحساس للفائدة، فيقل أثر الناتج. وتجد بعض الأبحاث مضاعفات أكبر عندما تكون أسعار الفائدة قرب حدها الأدنى الفعال ولا تعاكس السياسة النقدية التوسع المالي. ويذكر CBO أن الآثار غير المباشرة على الطلب تكون أكبر عندما تقترب أسعار الفائدة القصيرة الأجل من الصفر. كما يقدّر [تحليل صندوق النقد الدولي لعام 2020 للركودات المستقبلية]({source:imfWEOFiscalMultipliers2020}) آثارًا أكبر في ظل ضعف سوق العمل والسياسة النقدية الداعمة. تصف هذه النتائج علاقات مقدرة في ظروف محددة، ولا تتنبأ بمضاعف بعينه لأي تحفيز حالي.
وقد تختلف النتيجة بين البلدان أيضًا. فترتيبات سعر الصرف، وحصة الإنفاق الموجهة إلى الواردات، وإمكانية الحصول على الائتمان، ومصداقية السياسات، واستجابة البنك المركزي كلها تؤثر في مقدار الطلب الذي يتجه إلى الإنتاج المحلي. يستعرض [تحليل صندوق النقد الدولي لمحددات المضاعفات المالية]({source:imfFiscalMultiplierDeterminants}) هذه العوامل. ولا ينبغي تطبيق مضاعف مستمد من تحليل أمريكي للسياسة الفيدرالية تلقائيًا على اقتصاد أو أداة سياسة أو فترة أخرى.
كيف يغير الأفق الزمني الرقم؟
يقيس مضاعف الأثر الفوري استجابة الناتج عند بدء السياسة أو قريبًا منه. ويسأل مضاعف السنة الواحدة عن استجابة الناتج بعد سنة وفق تعريف محدد. أما المضاعف التراكمي فيلخص استجابات الناتج عبر فترات متعددة نسبةً إلى دفعة مالية محددة خلال تلك المدة. قد تستخدم الجهات والباحثون صيغًا واتفاقيات زمنية مختلفة، لذا لا تجعل التسمية وحدها التقديرات قابلة للمقارنة.
لنفترض أن تحليلين يدرسان السياسة الافتراضية نفسها، بتكلفة 100 مليار دولار. يذكر أحدهما أن الناتج المحلي أعلى من خط الأساس بـ40 مليار دولار في السنة الأولى، بينما يعرض الآخر مجموع الاستجابة خلال أربع سنوات. يجيب الرقمان عن سؤالين مختلفين حتى لو سُمّيا مضاعفًا. الأول مرتبط بأفق مبكر؛ أما الثاني فيشمل فترات لاحقة ربما أنفق فيها المتلقون دخلهم، وغيّر البنك المركزي أسعار الفائدة، وانتهت السياسة الأصلية. كذلك لا تتطابق ذروة الاستجابة مع مستوى الناتج في نهاية السنة أو مجموع الاستجابات الفصلية.
تحقق مما إذا كان مقياس الناتج حقيقيًا أم اسميًا، وما إذا كانت النتيجة فرقًا في المستوى أم تغيرًا في معدل النمو، وما إذا كانت الفترة معدلًا سنويًا أم مجموعًا تراكميًا. تمنع هذه الفروق وصف ارتفاع مؤقت في مستوى الناتج على أنه نمو دائم في معدله. ولمعرفة الفرق بين الناتج المعدل للتضخم والناتج بأسعار الفترة، راجع الناتج المحلي الاسمي والحقيقي.
ما الذي قد يتسرب من الطلب الأولي أو يعاكسه؟
لا يتحول كل دولار من إجراء في الميزانية إلى دولار من الطلب المحلي. فقد يدخر المتلقي جزءًا من دخله، أو يسدد دينًا، أو يشتري سلعة مستوردة. وقد تفيد الواردات المشتري، لكن الإنتاج في الخارج لا يدخل في الناتج المحلي. وربما يستخدم الموردون عقدًا حكوميًا لتلبية طلب موجود بدلًا من زيادة إجمالي الإنتاج. وإذا شحت العمالة الماهرة أو المواد أو النقل، فقد يرفع المشروع الأسعار أو يزيح نشاطًا آخر.
ويهم أيضًا التمويل والتوقعات. فإذا مُولت السياسة بضرائب تقلل إنفاقًا آخر، كان صافي دفعة الطلب أصغر من إجمالي الإنفاق وحده. وقد يؤثر الاقتراض في أسعار الفائدة والاستثمار الخاص، خصوصًا على المدى الأطول؛ فالمضاعف القصير الأجل المؤقت لا يقيس مسار التمويل كاملًا. وقد تغير الأسر والشركات إنفاقها الحالي إذا توقعت انتهاء السياسة المؤقتة قريبًا أو توقعت ضرائب مستقبلية.
لا تعني هذه العوامل أن مضاعف كل سياسة منخفض. بل هي قنوات ينبغي أن يتناولها التقدير. فالتحويل الذي يصل في الوقت المناسب إلى أسر يُرجح أن تنفقه قد يختلف عن حافز ضريبي لا يُستخدم إلا عندما تستثمر شركة لاحقًا. ويختلف مشروع يمكن أن يبدأ سريعًا عن اعتماد ينتظر التخطيط والمشتريات. يحدد التقدير الجيد تفاصيل السياسة بدلًا من إسناد معامل واحد إلى كل الإنفاق الحكومي.
المضاعف قصير الأجل ليس معدل نمو طويل الأجل
قد تؤثر التغييرات المالية في الناتج بطرق تتجاوز الطلب القريب. فالضرائب قد تغير حوافز العمل والادخار والاستثمار. ويمكن للاستثمار العام أن يوفر بنية تحتية أو تعليمًا أو أبحاثًا مفيدة ترفع القدرة الإنتاجية إذا حُسن اختيارها وتنفيذها. وقد يقلل الاقتراض الادخار الوطني والاستثمار الخاص مع مرور الوقت. ويمكن لهذه القنوات أن تدفع الناتج طويل الأجل في اتجاهات مختلفة.
يفصل CBO بين آثار الطلب قصيرة الأجل والآثار الأطول أجلًا في الناتج المحتمل، ويستخدم نماذج متعددة ونطاقًا من التقديرات لمراعاة عدم اليقين. وتوضح [ورقته لعام 2015 عن المضاعفات المالية وتحليل السياسات]({source:cboFiscalMultiplierModels2015}) سبب استخدام الاقتصاديين نماذج مختلفة. أما [ورقة CBO لعام 2026 عن طرق التحليل الاقتصادي الكلي لقانون التسوية لعام 2025]({source:cboMacroEffects2025Reconciliation}) فتقدم مثالًا حديثًا على ربط أحكام سياسة بعينها بالقنوات الاقتصادية والنماذج التحليلية؛ وهي دراسة أمريكية خاصة بحالة محددة، لا جدول مضاعفات عالميًا.
لذلك لا يمثل المضاعف قصير الأجل تقييمًا لجدوى السياسة أو قدرتها على تمويل نفسها أو تحقيقها مكسبًا دائمًا في الإنتاجية. تتطلب هذه الأسئلة أدلة إضافية عن التوزيع والقيمة العامة والتنفيذ والتمويل والتضخم والبديل طويل الأجل. قد يحقق مشروع مضاعفًا قصير الأجل متواضعًا لكنه ينتج أصولًا عامة نافعة؛ وقد يرفع مشروع آخر الناتج مؤقتًا من دون تحسين القدرة الإنتاجية. اذكر الأفق الزمني والهدف بوضوح.
كيف تقرأ تقدير المضاعف؟
قبل استخدام رقم للمضاعف، تحقق من السياسة والسيناريو المقارن. هل التغيير شراء حكومي، أم تخفيض ضريبي، أم زيادة ضريبية، أم تحويل، أم مزيج منها؟ هل المقام هو التكلفة الإجمالية في الميزانية، أم تغير الطلب المباشر، أم تغير موقع بإشارة محددة في الإيرادات الضريبية؟ هل التقدير لبلد واحد ونظام معين للسياسة النقدية؟ وهل يقارن الاقتصاد بخط أساس معقول لا يتضمن السياسة؟
ثم تحقق من مقياس الناتج والتوقيت. هل النتيجة للناتج المحلي الحقيقي أم للتوظيف أم للاستهلاك أم لمقياس آخر؟ وهل تقيس الاستجابة في ربع سنة أو سنة أو مجموعًا تراكميًا؟ هل تعرض الدراسة متوسطًا أم نطاقًا أم فترات لعدم اليقين؟ وهل تشمل تأخيرات التنفيذ والواردات وتمويل الضرائب واستجابة السياسة النقدية وآثار العرض المحتملة؟
وأخيرًا، حدد طريقة إنتاج التقدير. يحاكي نموذج اقتصادي كلي سيناريو مضادًا للواقع وفق افتراضات عن الأسر والشركات وقواعد السياسات. أما الدراسة التجريبية فتستخدم أحداثًا تاريخية أو صدمات في السياسات، لكن نتيجتها تعتمد على طريقة تحديد الصدمة والفترات والبلدان في العينة والتغيرات الأخرى التي يجري التحكم فيها. وغالبًا ما يعرض CBO نطاقات لأن تقديرات مضاعف الطلب غير مؤكدة. التقدير النقطي نتيجة مشروطة، لا ثابت طبيعي ولا تنبؤ دقيق بالميزانية المقبلة.
عند كتابة عنوان صحفي أو تقرير عن سياسة، اذكر المقياس والمقام والأفق ومتغير الناتج وخط الأساس والافتراضات الرئيسية. يتيح ذلك للقارئ التمييز بين عبارة «يرتبط دولار واحد من هذه السياسة المحددة باستجابة مقدرة كهذه في الناتج خلال هذه الفترة» والادعاء الأقوى، وغير المدعوم عادة، بأن كل دولار حكومي ينتج تلقائيًا المقدار نفسه من الناتج.
للسياق المرتبط، قارن بين العجز السنوي في الميزانية والدين الفيدرالي والناتج المحتمل وفجوة الناتج. تشرح مقالة العجز تدفق الميزانية ورصيد الدين؛ وتشرح مقالة فجوة الناتج القدرة المقدرة. ولا تحدد أي منهما وحدها مضاعف سياسة بعينها.
أسئلة شائعة
Q1هل يكون المضاعف المالي أكبر من واحد دائمًا؟
لا. فقد يكون أقل من واحد أو قريبًا منه أو أكبر منه تبعًا للتعريف والظروف. ولا يضمن الإنفاق أن تتجاوز القيمة واحدًا؛ إذ تعتمد التقديرات على السياسة والمستفيدين والطاقة العاطلة واستجابة السياسة النقدية والواردات والتمويل والأفق الزمني.
Q2هل مضاعفا الإنفاق الحكومي والضرائب متساويان؟
لا. يمكن للشراء الحكومي أن يخلق طلبًا مباشرًا على سلع أو خدمات. أما التخفيض الضريبي فيغير الدخل المتاح، ويعتمد مقدار ما يُنفق منه على هوية المستفيد وما إذا كان التغيير مؤقتًا أم دائمًا. وقد تستخدم الدراسات أيضًا اصطلاحات إشارة ومقامات مختلفة لتكلفة الميزانية.
Q3هل يتنبأ تقدير المضاعف بالناتج المحلي للعام المقبل؟
ليس بمفرده. فهو يصف استجابة مقدرة بنموذج أو مستنتجة تجريبيًا مقارنة بخط أساس محدد من دون السياسة، وفي ظل افتراضات معلنة. ويتطلب التنبؤ أيضًا بيانات حالية ومسارًا متوقعًا للسياسة وأفقًا زمنيًا وصدمات اقتصادية أخرى.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
في نموذج افتراضي، تبلغ تكلفة سياسة 100 مليار دولار، ويُقدّر أن الناتج المحلي الإجمالي الحقيقي خلال السنة المحددة يزيد 80 مليار دولار على خط الأساس من دون السياسة. فما المضاعف وفق هذا التعريف؟
اختر إجابة لرؤية الشرح
معجم الخيارات
تعريفات دقيقة للمصطلحات الأساسية، من خيارات الشراء والبيع وسلسلة الخيارات إلى التقلب الضمني والحساسيات وفارق العرض والطلب
تصفح معجم الخيارات