

العقود الدائمة الخطية والعكسية للعملات المشفرة: الربح والخسارة والتسوية
قارن بين العقود الدائمة الخطية والعكسية بأمثلة ذات قيمة اسمية أولية متساوية، وافهم التسوية بالعملة المشفرة ومخاطر الضمان.
في هذا الدليلما المقصود بالخطية والعكسية
ملخص موجز
يحسب العقد الدائم الخطي عادةً الربح أو الخسارة بعملة التسعير استنادًا إلى كمية العملة المشفرة وتغير السعر. أما العقد العكسي ذو القيمة الاسمية الثابتة بعملة التسعير، فيحسب النتيجة غالبًا بالعملة الأساسية باستخدام الفرق بين الأسعار المقلوبة. لا يحدد الاسم وحده الضمان أو الرسوم أو السعر المرجعي أو قواعد التصفية؛ لذا راجع مواصفات الأداة وشروط الحساب.
ما المقصود بالخطية والعكسية
تصف هذه المصطلحات طريقة التعبير عن التعرض وحساب الربح والخسارة الناتجين عن السعر. في المنتج الخطي الشائع، يمثل المركز كمية من العملة الأساسية. يؤدي تغير سعرها إلى تغير متناسب في الربح والخسارة، وغالبًا ما تتم التسوية بعملة التسعير مثل USDT. إذا كان عقد BTCUSDT افتراضي يمثل 0.2 BTC، فإن كل حركة قدرها 1,000 دولار في سعر BTC تغير الربح والخسارة الإجمالي بمقدار 200 دولار قبل الرسوم والتمويل.
أما المنتج العكسي الشائع فيحدد قيمة اسمية ثابتة بعملة التسعير، مثل مبلغ بالدولار لكل عقد، لكنه يحسب الربح والخسارة ويسويها بالعملة الأساسية. تستخدم الصيغة الفرق بين الأسعار المقلوبة. لا يعني مركز BTCUSD بقيمة اسمية قدرها 10,000 دولار أنه تعهد بتسليم 10,000 دولار أو 0.2 BTC؛ فالنتيجة بالعملة تعتمد على سعر الدخول والخروج والاتجاه ومضاعف العقد.
لا تضمن هذه التسميات مواصفات موحدة لدى جميع المنصات. يُستخدم وصف «بهامش العملة» كثيرًا للعقود العكسية، لكن اسم الضمان لا يثبت صيغة العائد. تحقق معًا من الرمز وقيمة العقد ومضاعفه وعملة التسعير وعملة الربح والخسارة وقواعد الهامش.
الربح والخسارة الخطيان يساويان الكمية مضروبة في تغير السعر
في النموذج الخطي المبسط، تمثل q كمية موقعة من الأصل الأساسي: موجبة للمركز الطويل وسالبة للمركز القصير. يمثل P₀ سعر الدخول ويمثل P₁ سعر الخروج أو التقييم. يكون الربح والخسارة الإجماليان بعملة التسعير كما يلي:
الربح والخسارة = q × (P₁ − P₀)
افترض أن مركزًا طويلًا افتراضيًا في BTCUSDT يمثل 0.20 BTC وافتُتح عند 50,000 دولار. إذا افترضنا الخروج عند 55,000 دولار، فالنتيجة الإجمالية هي 0.20 × (55,000 − 50,000) = 1,000 USDT. وعند 45,000 دولار تصبح 0.20 × (45,000 − 50,000) = −1,000 USDT. لا تتغير الكمية؛ بل يغير اتجاه حركة السعر وحجمها النتيجة.
يمكن تمثيل المركز القصير بقيمة q سالبة أو بعكس ترتيب الطرح: الكمية × (سعر الدخول − سعر الخروج). فمركز قصير افتراضي قدره 0.20 BTC من 50,000 إلى 45,000 دولار يحقق ربحًا إجماليًا قدره 1,000 دولار في هذا النموذج المبسط؛ وعند 55,000 دولار يحقق خسارة إجمالية قدرها 1,000 دولار.
هذه معادلة تعليمية وليست حاسبة موحدة لكل منصة. قد تغير وحدات العقد ومضاعفاته ومتوسط سعر الدخول والإغلاق الجزئي وسعر العلامة والتقريب وقواعد التسوية النتيجة المعروضة. يعرض دليل الربح والخسارة لعقود USDT لدى Bybit صيغة الكمية مضروبة في فرق السعر في مثاله؛ وتحدد مواصفات المنتج معنى وحدة الكمية.
الربح والخسارة العكسيان يستخدمان الأسعار المقلوبة ويسويان بالعملة
في النموذج العكسي المبسط، تمثل N القيمة الاسمية الإجمالية بعملة التسعير، بما يشمل مضاعف العقد. تساوي d قيمة +1 للمركز الطويل و−1 للمركز القصير. ويمثل P₀ وP₁ سعري الدخول والخروج لكل عملة. يكون الربح والخسارة الإجماليان بالعملة الأساسية كما يلي:
الربح والخسارة بالعملة = d × N × (1/P₀ − 1/P₁)
افترض مركزًا طويلًا في BTCUSD بقيمة اسمية 10,000 دولار، افتُتح عند 50,000 دولار وأُغلق عند 55,000 دولار. النتيجة بالعملة هي 10,000 × (1/50,000 − 1/55,000) ≈ 0.0181818 BTC. تعيد الصيغة BTC لا دولارات. وعند سعر الخروج المفترض البالغ 55,000 دولار، تساوي هذه الكمية نحو 1,000 دولار. يقيّم التحويل قيمة BTC عند ذلك السعر ولا يغير كمية BTC التي تمت تسويتها.
إذا أُغلق المركز الافتراضي نفسه عند 45,000 دولار، تصبح النتيجة 10,000 × (1/50,000 − 1/45,000) ≈ −0.0222222 BTC، أي نحو −1,000 دولار عند ذلك السعر. تبدو القيم بالدولار متساوية ومتعاكسة، لكن كميتي BTC مختلفتان: ربح 1,000 دولار عند سعر أعلى يحتاج إلى BTC أقل من خسارة بالقيمة نفسها عند سعر أدنى.
خذ القيمة الاسمية والمضاعف من العقد المحدد. يستخدم دليل الربح والخسارة لدى Binance قيمة ثابتة بالدولار لكل عقد في مثال BTC COIN-M ويحسب الربح والخسارة العكسيين بعملة BTC. ويعرض دليل الربح والخسارة للعقود العكسية لدى Bybit الأسعار المقلوبة والنتيجة بالعملة أيضًا. هذه أمثلة لمنتجاتهما وليست قواعد عامة.
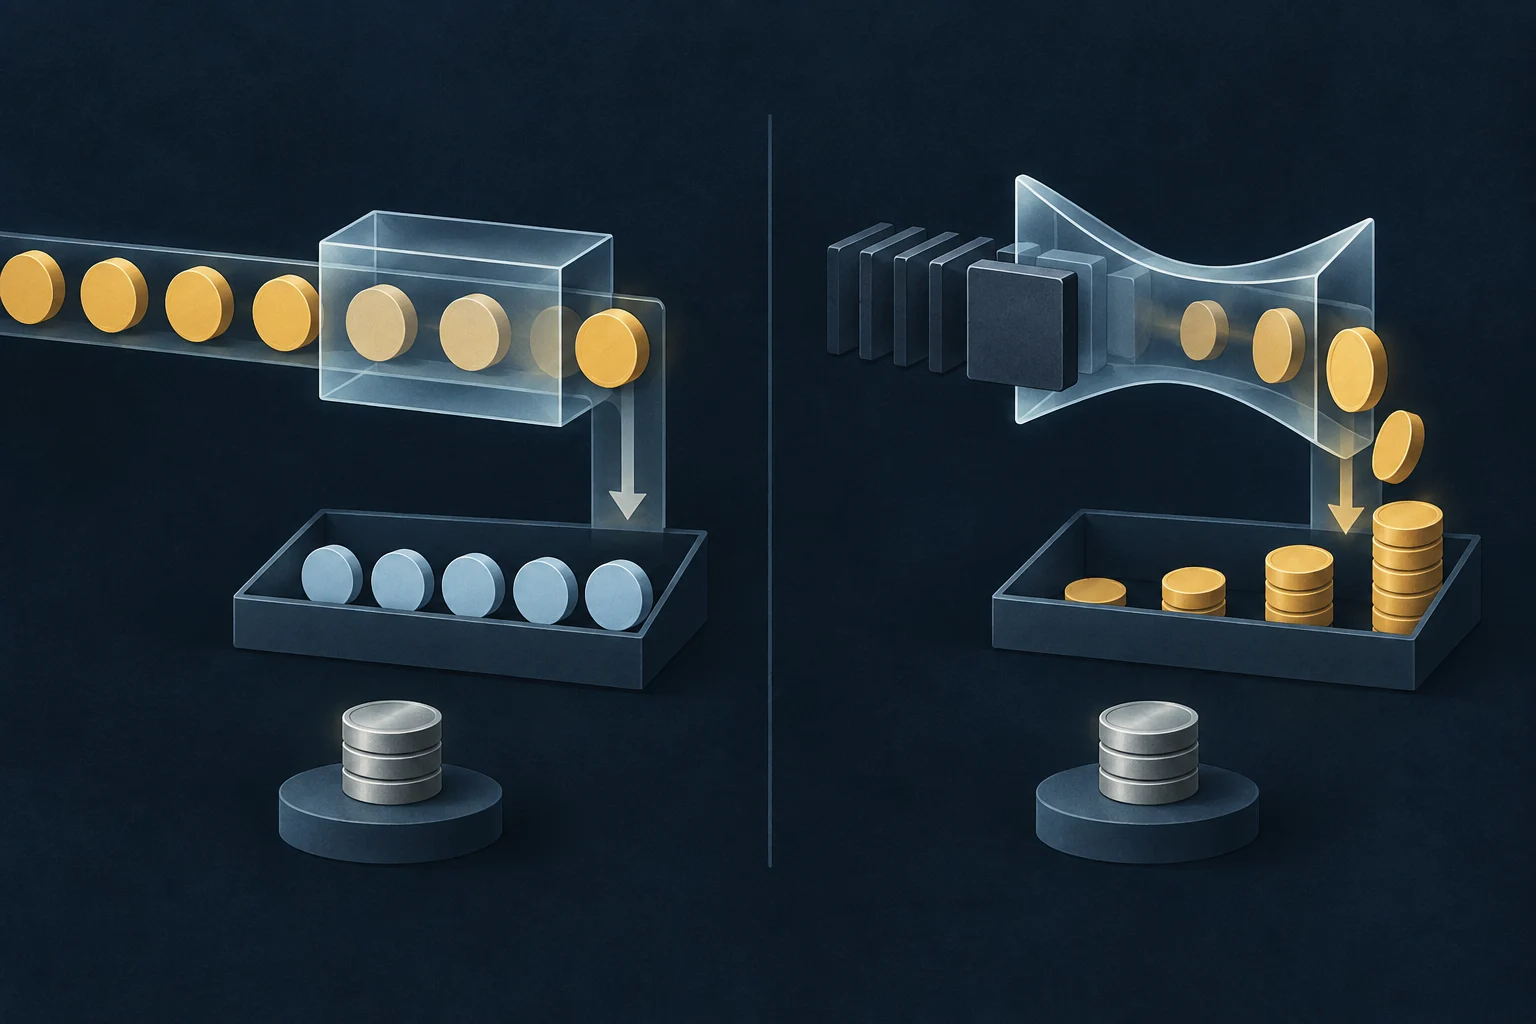
قارن القيمة الاسمية عند الدخول، لا الكمية الظاهرة فقط
يبدأ المثالان بتعرض مبسط قدره 10,000 دولار عندما يبلغ سعر BTC مقدار 50,000 دولار. المركز الخطي هو 0.20 BTC × 50,000 دولار؛ أما المركز العكسي فقيمته الاسمية 10,000 دولار. تسهل هذه البداية المتساوية مقارنة الحساب، لكن وحدتي الكمية مختلفتان.
| سعر BTC المفترض | مركز خطي طويل: 0.20 BTC | مركز عكسي طويل: قيمة اسمية 10,000 دولار |
|---|---|---|
| الدخول عند 50,000 دولار | القيمة الاسمية المرجعية: 10,000 دولار | القيمة الاسمية: 10,000 دولار |
| الخروج عند 55,000 دولار | +1,000 USDT إجماليًا | +0.0181818 BTC، نحو +1,000 دولار عند 55,000 |
| الخروج عند 45,000 دولار | −1,000 USDT إجماليًا | −0.0222222 BTC، نحو −1,000 دولار عند 45,000 |
يعرض الجدول ربحًا أو خسارة إجمالية افتراضية ناتجة عن السعر قبل العمولات والتمويل والفارق السعري والانزلاق وأي رسوم أخرى. حُولت القيم إلى عملة التسعير باستخدام سعر الخروج المفترض لكل صف. عند مقارنة عقود أخرى، ساوِ القيمة الاسمية عند الدخول وسجّل سعر التحويل. إذا اختلفت المضاعفات، فلا تصلح مقارنة «عقد واحد» أو «عملة واحدة» أساسًا مفيدًا.
يمكن أيضًا التحقق جبريًا. يؤدي تحويل النتيجة العكسية إلى عملة التسعير عند P₁ إلى d × N × (P₁/P₀ − 1). وإذا اختيرت الكمية الخطية عند الدخول لتساوي N/P₀، تطابق الربح والخسارة المبسطان بعملة التسعير عند الأسعار نفسها. يكمن الاختلاف العملي في وحدة التسوية والاحتفاظ، إضافةً إلى قواعد الضمان والهامش؛ ولا يعني ذلك أن نتيجة كل مركز عكسي بالدولار ستكون أكبر أو أصغر بالضرورة.
التسوية بالعملة تترك تعرضًا سعريًا بعد حساب الربح والخسارة
افترض أن المركز العكسي الطويل حقق ربحًا قدره 0.0181818 BTC وأن الحساب احتفظ بهذه الكمية. إذا بلغ السعر المرجعي لاحقًا 50,000 دولار، فتساوي نحو 909.09 دولار؛ وإذا بلغ 60,000 دولار، فتساوي نحو 1,090.91 دولار. يبقى الربح المحقق 0.0181818 BTC، لكن قيمته اللاحقة بالدولار تتغير مع سعر أصل التسوية.
تكتسب هذه التفرقة أهمية عندما تعرض المنصة الربح بالعملة المشفرة بينما يقيس المستخدم النفقات أو الأهداف المالية أو حدود المخاطر بالدولار أو بعملة أخرى. تجيب صيغة الربح والخسارة عن سؤال «كم وحدة من عملة التسوية نتجت عن المركز وفق قاعدة العقد؟» أما التحويل اللاحق فيجيب عن سؤال «ما قيمة رصيد العملة عند السعر الجديد؟». ومن دون تدوين سعر التحويل، يختفي تعرض سوقي منفصل من التحليل.
وينطبق الأمر على الخسارة أيضًا. تعتمد قيمة خسارة −0.0222222 BTC بعملة التسعير على سعر التحويل المستخدم. وقد تتغير قيمة العملة المحتفظ بها كضمان في الوقت نفسه. سجّل ربح وخسارة المركز ورصيد العملة وتقييم الضمان وأي تحويل إلى عملة مستقرة في بنود منفصلة.
هيكل العائد والضمان بُعدان منفصلان
لا تفترض أن كل عقد خطي يقبل العملات المستقرة وحدها ضمانًا أو أن كل عقد عكسي يستخدم العملة الأساسية وحدها. فصيغة العائد وعملة تسوية الربح والخسارة والأصول التي يقبلها الحساب كضمان خصائص منفصلة.
تذكر Bybit أن عقودها الدائمة المقومة بـUSDT تسوي الربح والخسارة بـUSDT. وتسمح قواعد حسابها الموحد أيضًا باستخدام أصول أخرى مدعومة كضمان في أوضاع معينة للهامش المتقاطع أو هامش المحفظة. لذلك لا تعني التسوية بـUSDT عزل قيمة الضمان عن تحركات BTC. وفي المنتج العكسي، تحدد التسوية بالعملة الأساسية وحدة الربح والخسارة، لكن مجمع الهامش والخصومات والقروض وإجراءات التصفية تظل خاضعة لقواعد المنتج والحساب. تجد تفاصيل المنتج في مقدمة Bybit عن عقود USDT الدائمة.
تخيل متداولًا يودع 0.10 BTC ضمانًا لمركز عكسي طويل. عند 50,000 دولار تبلغ قيمته المرجعية المبسطة 5,000 دولار؛ وعند 45,000 دولار تصبح الكمية نفسها، قبل الخصومات أو آثار الحساب الأخرى، بقيمة 4,500 دولار. وإذا خسر المركز عملة وفق صيغته، يؤثر كل من ناتج المركز وتقييم الضمان في أصول الحساب. هذا توضيح مبسط لا يحسب سعر التصفية. وقد يتأثر أيضًا مركز خطي بهامش متقاطع وضمانه BTC بانخفاض قيمة الضمان رغم تسوية الربح والخسارة بـUSDT.
لا يترتب على ذلك أن أحد الهيكلين أكثر أمانًا بطبيعته. قد يأتي التعرض لسعر العملة الأساسية من المركز أو الضمان أو أصل التسوية المحتفظ به بعد الإغلاق أو من مصادر متعددة. ويغير الهامش المعزول أو المتقاطع والأصول المؤهلة والخصومات ومستويات المخاطر وقواعد الإغلاق النتيجة.
الرافعة لا تضاعف الربح والخسارة الإجماليين
عند ثبات الكمية وسعري الدخول والخروج، لا تؤدي زيادة الرافعة إلى مضاعفة الربح أو الخسارة الإجماليين الناتجين عن السعر في أي من الصيغتين. تغير الرافعة الهامش الأولي المطلوب من المنصة، وقد تصغر بذلك مقام العائد على الهامش. وارتفاع النسبة بسبب صغر المقام لا يعني أن المركز نفسه حقق ربحًا أو خسارة إجمالية أكبر.
قد تتضمن نتيجة الحساب الفعلية رسوم الفتح والإغلاق والتمويل والفارق السعري والانزلاق ورسوم التسوية وتعديلات المنتج. وقد يستخدم الربح أو الخسارة غير المحققين سعر العلامة، بينما يعتمد المحقق على التنفيذات أو سعر تسوية آخر تحدده المنصة. استخدم حقل السعر المناسب؛ فتقدير سعر العلامة لا يضمن إغلاق المركز عنده.
يؤثر الإغلاق الجزئي أيضًا في السجل. فقد توزع المنصة جزءًا من رسوم الفتح أو التمويل على الكمية المغلقة وتحدّث متوسط سعر الدخول للجزء المتبقي. طابق سجل التداول مع كشف الربح والخسارة الخاص بالمنتج بدل اعتبار الصيغة العامة قيد الحساب النهائي.
قائمة تحقق عملية قبل مقارنة العقود
قبل مقارنة عقد دائم خطي أو عكسي أو استخدامه، سجّل العقد المحدد وتحقق مما يلي:
- معنى وحدة الكمية: كمية العملة الأساسية أو القيمة الاسمية بعملة التسعير أو عدد العقود مع مضاعف.
- صيغة العائد: الكمية × تغير السعر أو الأسعار المقلوبة أو حساب آخر خاص بالمنتج.
- عملة تسوية الربح والخسارة: لا تستنتجها من الرمز أو علامة الضمان.
- الضمان المقبول: الخصومات وأسعار التحويل والقروض ووضع الهامش ومشاركة المجمع.
- السعر المستخدم في كل شاشة: سعر العلامة أو المؤشر أو آخر صفقة أو التنفيذ الفعلي أو سعر التسوية المحدد.
- التكاليف الداخلة في النتيجة: رسوم التنفيذين وأحداث التمويل المنطبقة والفارق والانزلاق دون احتساب مزدوج.
- أساس المقارنة: وحّد القيمة الاسمية عند الدخول والاتجاه وافتراض الخروج والضمان ووقت التحويل.
تبدأ المقارنة المفيدة بالعملة المستخدمة لقياس التعرض وبطريقة استخدام أصل التسوية. فمن يحتاج إلى قياس النتيجة بعملة مستقرة يمكنه مراجعة الربح والخسارة بعملة التسعير وقواعد تسويتها؛ ومن يدير التزامات مقومة بعملة مشفرة قد يهتم باستلام الربح والخسارة بتلك العملة. ولا يلغي أي تفضيل مخاطر السعر أو المنصة أو السيولة أو الضمان أو التصفية. يشرح هذا الدليل آلية العقود ولا يوصي بمنصة أو رافعة أو صفقة.
للمزيد، راجع دليل العقود الدائمة للعملات المشفرة، ودليل الهامش، ودليل تكاليف التداول، ودليل سعر العلامة.
أسئلة شائعة
Q1هل تزيد الرافعة الأعلى الربح والخسارة الإجماليين؟
لا. مع ثبات الكمية ومسار السعر، لا تتغير النتيجة الإجمالية المبسطة. تؤثر الرافعة في الهامش والعائد عليه ومخاطر التصفية.
Q2هل تقبل كل العقود الدائمة الخطية USDT وحده ضمانًا؟
لا. قد يقبل الحساب في وضع الهامش المتقاطع أو هامش المحفظة أصولًا أخرى مدعومة حتى مع تسوية P&L بـUSDT. راجع قواعد الحساب المحدد.
Q3لماذا تتغير قيمة P&L العكسي بالدولار لاحقًا؟
قد تتحقق النتيجة بالعملة الأساسية. إذا بقيت العملة في الحساب، تتغير قيمتها بالدولار مع السعر رغم ثبات الكمية.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الفرق الأساسي في وحدة القياس بعقد عكسي شائع؟
اختر إجابة لرؤية الشرح
معجم الخيارات
تعريفات دقيقة للمصطلحات الأساسية، من خيارات الشراء والبيع وسلسلة الخيارات إلى التقلب الضمني والحساسيات وفارق العرض والطلب
تصفح معجم الخيارات