

برامج تحويل النقد في شركات الوساطة: الودائع وصناديق سوق النقد وSIPC
قارن بين تحويل الرصيد إلى ودائع مصرفية أو أسهم صندوق سوق نقد، وافهم نطاق FDIC وSIPC وشروط الحساب والسحب.
في هذا الدليليغيّر برنامج التحويل طبيعة الرصيد غير المستثمر
ملخص موجز
الرصيد النقدي المتبقي بعد إيداع أو بيع ورقة مالية أو توزيع أرباح أو استحقاق سند لا يبقى بالضرورة نقدًا غير مستثمر. قد يحوله برنامج الوساطة إلى وديعة مصرفية، أو يشتري به أسهم صندوق سوق نقد، أو يتركه كرصيد دائن تدين به شركة الوساطة. تختلف المطالبة القانونية والتأمين والعائد وإمكانية الوصول بين هذه الخيارات. ينحصر هذا الدليل في ترتيبات النقد لدى شركات الوساطة الأمريكية. ولا تمد الترجمة قواعد FDIC أو SIPC الأمريكية إلى بلد آخر؛ كما أن هذا الشرح لا يحل محل اتفاقية الحساب أو نشرة الصندوق.
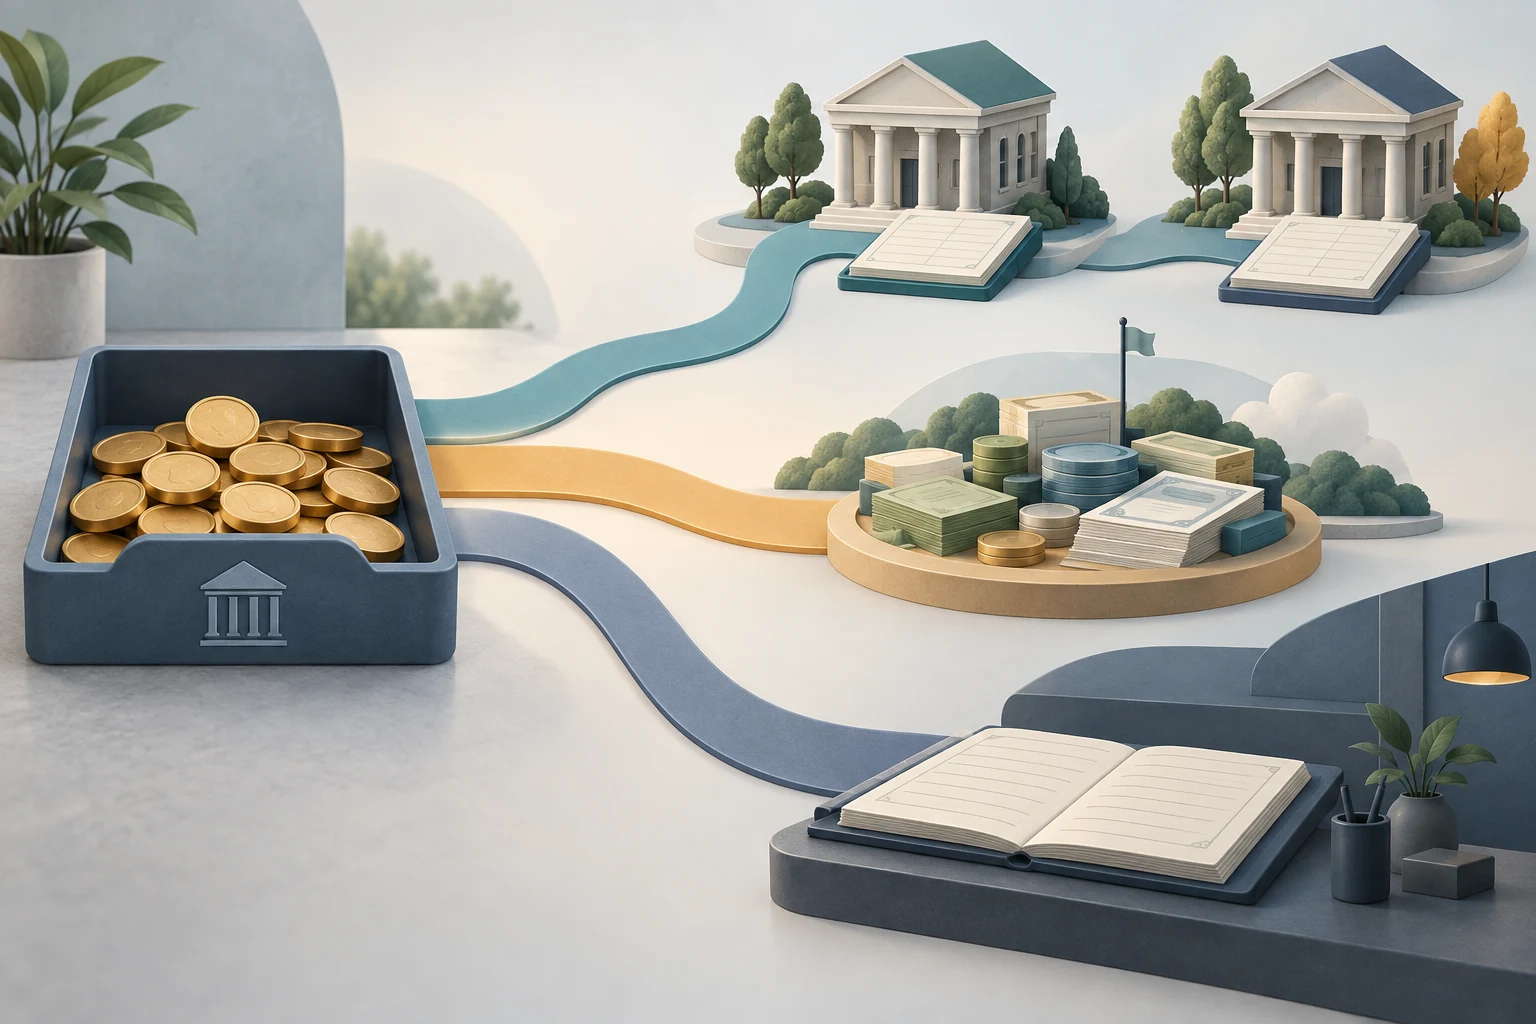
يغيّر برنامج التحويل طبيعة الرصيد غير المستثمر
برنامج التحويل هو التعليمات أو الخدمة التي تحدد مصير النقد غير المستثمر في الأوراق المالية. وقد يشمل المال الذي أرسلته إلى الحساب، أو حصيلة البيع، أو الفوائد والتوزيعات، أو رصيدًا ينتظر إعادة الاستثمار. قد تختار الشركة خيارًا افتراضيًا عند فتح الحساب، مثل الإيداع المصرفي أو صندوق سوق نقد أو رصيد دائن لدى الوسيط. توصي SEC بمعرفة الخيارات المتاحة والخيار الافتراضي وكيفية تغييره (نشرة SEC للمستثمر عن برامج تحويل النقد).
كلمة «نقد» على الشاشة قد تصف الرصيد أو قوة الشراء، لا الأصل القانوني الذي تملكه. بعد التحويل قد تكون لك وديعة لدى بنك محدد، أو أسهم في صندوق استثمار مشترك، أو مطالبة بمبلغ على شركة الوساطة. قبل مقارنة الفوائد، حدد الجهة التي تدين لك وماذا يقول كشف الحساب إنك تملك.
يوزّع التحويل المصرفي الودائع على بنوك مشاركة
في التحويل المصرفي، ترتب شركة الوساطة وضع النقد في حسابات ودائع لدى بنك واحد أو أكثر. البنك المستلم هو المدين بالوديعة، حتى إذا عرضت الشركة رصيدًا موحدًا. راجع إفصاح البرنامج لمعرفة الأسماء القانونية للبنوك وطريقة التوزيع وإمكان استبعاد بنك وما يحدث عند بلوغ حد البرنامج (نشرة SEC عن برامج تحويل النقد).
يبلغ حد FDIC المعتاد 250 ألف دولار لكل مودع ولكل بنك مؤمن ولكل فئة ملكية. وتضاف الودائع المؤهلة الأخرى التي تملكها في الفئة نفسها لدى البنك نفسه إلى رصيد التحويل. فمثلًا، إذا كان لديك 180 ألف دولار في حساب فردي لدى البنك A وأضيفت 90 ألفًا في الفئة نفسها، يصبح المجموع الافتراضي 270 ألفًا، أي 20 ألفًا فوق الحد القياسي إذا استوفت الودائع والسجلات الشروط. اسم تجاري أو فرع مختلف لا يعني تلقائيًا بنكًا مؤمنًا مختلفًا. تحقق من الاسم القانوني واستخدم أدوات FDIC الحالية (دليل تأمين الودائع لدى FDIC).
إذا احتفظ وسيط أو وكيل بوديعة نيابة عن العملاء، فتتوقف المعالجة العابرة للتأمين على الإفصاح عن علاقة الوكالة والسجلات التي تحدد كل مالك وحصته. لا يكفي ظهور رصيد موحد أو عبارة تسويقية مثل «تحويل مؤمن من FDIC». تأمين FDIC يحمي الودائع المؤهلة عند فشل بنك مؤمن، ولا يؤمن شركة الوساطة أو الصندوق أو كل ما يظهر على الشاشة كنقد.
يشتري تحويل صندوق سوق النقد أسهمًا في صندوق
يستثمر هذا الخيار النقد في أسهم صندوق استثمار مشترك يحتفظ بأوراق مالية قصيرة الأجل. وتختلف الأصول بين الصناديق الحكومية والرئيسية والمعفاة من الضريبة، فلا يكشف الاسم وحده كل المخاطر. تسعى بعض الصناديق الحكومية إلى سعر مستقر غالبًا دولار واحد للسهم، بينما تستخدم الصناديق الرئيسية المؤسسية صافي قيمة أصول متغيرًا. استقرار السعر هدف محاسبي وتسعيري وليس وعدًا بعدم انخفاض القيمة؛ راجع نشرة SEC عن صناديق سوق النقد.
أسهم الصندوق ليست وديعة مصرفية ولا يغطيها تأمين FDIC. كما أن وصف «حكومي» لا يعني أن الحكومة الأمريكية تضمن أسهم الصندوق. قد يحمل الصندوق أوراقًا حكومية واتفاقيات إعادة شراء، لكنه يظل استثمارًا معرضًا لمخاطر التشغيل والسيولة والسوق. اقرأ نشرة الصندوق الحالية لمعرفة نوعه وفئته ورسومه والحد الأدنى وشروط الاسترداد وإمكان فرض رسم سيولة. ولا تخلط بين الصندوق وحساب إيداع مصرفي لسوق النقد (FDIC عن فهم تأمين الودائع).
الرصيد الدائن المجاني التزام على شركة الوساطة
قد تترك بعض الشركات النقد كرصيد دائن بدل تحويله إلى بنك أو صندوق. عندها يكون المبلغ مستحقًا من الوسيط وفق اتفاق الحساب، وقد لا يدر فائدة أو قد تكون فائدته منخفضة. تحدد الشروط كيف تحتفظ الشركة به وتستخدمه ومتى يمكنك سحبه. توصي SEC بالسؤال عما إذا كان الرصيد يدر فائدة وما إذا كان هناك خيار آخر (نشرة SEC عن تحويل النقد).
تعالج حماية SIPC النقص في نقد العميل أو أوراقه عند فشل شركة وساطة عضو ودخولها التصفية. وهي ليست تأمين FDIC ولا تعوض هبوط قيمة صندوق سوق النقد. يتوقف انطباق الحماية على الرصيد أو السهم المحدد على الحساب والأصل والمطالبة؛ اقرأ الإفصاح ولا تعتبر شعار SIPC ضمانًا للقيمة (ما تحميه SIPC).
يعالج FDIC وSIPC نوعين مختلفين من الإخفاق
ابدأ بالسؤال: أي جهة تدين لك أو تحتفظ بالأصل؟ قد يغطي FDIC وديعة مؤهلة لدى بنك مؤمن مع مراعاة الملكية وتجميع الأرصدة. وقد تساعد SIPC في استرداد ممتلكات العملاء المفقودة عند تصفية وسيط عضو، ضمن الحدود القانونية وشروط الأهلية. لا يضمن أي منهما ثبات القيمة السوقية للاستثمار، ولا يحل SIPC محل FDIC إذا فشل بنك شريك. تستثني FDIC أسهم صناديق الاستثمار من تأمين الودائع، ولا تحمي SIPC من انخفاض قيمة الأوراق المالية (دليل FDIC؛ نطاق حماية SIPC).
في تحويل الصندوق، افصل بين احتمال انخفاض قيمة الأسهم واحتمال فقدها في حالة إفلاس الوسيط. قد تعالج مطالبة SIPC السؤال الثاني لا الأول. وفي التحويل المصرفي، تحقق من تسجيل وديعة مؤهلة لدى بنك مؤمن وإمكان تحديد حصتك. أما الرصيد الدائن فاقرأ إفصاح الوسيط عن النقد وممتلكات العملاء. كلمة «محمي» وحدها لا تحدد المؤسسة أو الحدث أو الأصل أو الحد المالي.
قارن المبلغ خلال فترة الاحتفاظ الفعلية
الرقم الأكبر على الشاشة لا يعني تلقائيًا عائدًا قابلًا للمقارنة. قد يعرض البنك APY، بينما يعرض الصندوق عائدًا لسبعة أيام يحول الدخل الحديث إلى معدل سنوي. تتغير الأسعار، وقد يعكس صافي عائد الصندوق إعفاءً مؤقتًا من المصروفات، كما تقلل الرسوم ما تحتفظ به. يشرح دليل عائد السبعة أيام ذلك المقياس، بينما يركز هذا المقال على وجهة النقد المحول.
للتوضيح فقط، افترض بقاء 25 ألف دولار لمدة 30 يومًا بمعدل سنوي افتراضي ثابت قدره 0.40% للبنك أو 4.00% للصندوق. باستخدام تقدير بسيط 30/365، يساوي دخل خيار البنك 25,000 × 0.004 × 30 ÷ 365، أي نحو 8.22 دولار قبل الضريبة، وخيار الصندوق نحو 82.19 دولار؛ الفرق قرابة 73.97 دولارًا. هذه معدلات مخترعة وليست عروضًا حالية. ولا يحول الحساب APY وعائد السبعة أيام إلى مقياس واحد، ولا يمثل التركيب اليومي أو توقعًا للتوزيعات؛ فقد يتغير المعدل والرصيد خلال الشهر.
سجل تاريخ القياس ونوع المعدل وفئة السهم وأساسه الصافي أو الإجمالي وانتهاء الإعفاء والحد الأدنى والرسوم والفترة المتوقعة. إذا بقي النقد أيامًا قليلة، فقد يبالغ الرقم السنوي في الفرق الدولاري الفعلي. وإذا كان الرصيد كبيرًا، فقارن توزيعه بين البنوك وما يحدث إذا اقترب أحدها من الحد المطبق في البرنامج.
تعتمد السيولة على المواعيد والتسوية وقواعد الصندوق
قد تبدو الوديعة والصندوق والرصيد الدائن متاحة بالقدر نفسه في التطبيق، لكن خطوات المعالجة تختلف. قوة الشراء ليست دائمًا نقدًا متاحًا للتحويل إلى بنك، والنقد المستقر ليس دائمًا قد تمت تسويته. تحقق من موعد القطع، والعطلات ونهايات الأسبوع، والحجز على التحويلات، والحد الأدنى، ووقت إتاحة متحصلات الاسترداد. تحكم اتفاقية الوسيط ونشرة الصندوق الحساب المحدد (نشرة SEC).
تهم أيضًا قواعد الصندوق أثناء الضغط. أزالت تعديلات SEC لعام 2023 بوابات الاسترداد المؤقتة القديمة المرتبطة بعتبات السيولة وعدلت إطار رسوم السيولة. وتكون الصناديق المؤسسية الرئيسية والمعفاة مطالبة عادةً بفرض رسم عندما تتجاوز الاستردادات الصافية اليومية 5% من صافي الأصول، مع استثناء انخفاض تكلفة السيولة إلى حد ضئيل؛ كما تخضع الصناديق غير الحكومية لإطار رسوم تقديرية. يعتمد التطبيق على القاعدة الحالية ووثائق الصندوق؛ لا تفترض أن كل صندوق يفرض رسمًا أو أن بلوغ عتبة سيولة يمنع السحب تلقائيًا (إصلاحات SEC؛ نشرة SEC للمستثمر).
راجع الخيار الافتراضي قبل فترة النقد التالية
افتح صفحة إدارة النقد وإفصاح التحويل وآخر كشف حساب. سجّل الخيار الافتراضي، والاسم القانوني للبنك أو الصندوق، وطريقة عرض العائد، والحد الأدنى والرسوم ووقت التحويل وكيفية اختيار بديل. في البرنامج المصرفي أضف مخصص كل بنك إلى ودائعك حسب فئة الملكية. وفي الصندوق تحقق من النوع والأصول والفئة والتكلفة والاسترداد والنشرة. وإذا بقي الرصيد لدى الوسيط، فتأكد من الفائدة وطريقة وصف الشركة لحماية أموال العملاء.
قارن الصفات وفق المهمة المطلوبة من النقد، لا باعتبار اسم واحد الأفضل للجميع. لتخطيط آجال الاستحقاق راجع دليل سلم أذون الخزانة. ولانتقال أسعار البنوك مع السياسة النقدية اقرأ بيتا الودائع، ولمقارنة أدوات الدين قصيرة الأجل من حيث الجهة المصدرة والاستحقاق والسيولة والعائد، راجع مقارنة الأوراق التجارية بأذون الخزانة. تشرح هذه الأدلة الآليات، ولا تحدد الملاءمة الشخصية أو عرضًا حاليًا لشركة بعينها.
أسئلة شائعة
Q1هل نقد التحويل في الوساطة مؤمن من FDIC؟
قد يكون كذلك فقط إذا وُضع كوديعة مؤهلة لدى بنك مؤمن واستوفيت متطلبات الملكية والسجلات. ينطبق الحد حسب المودع والبنك وفئة الملكية مع احتساب ودائعك الأخرى لدى البنك.
Q2هل تضمن SIPC سعر سهم صندوق سوق النقد؟
لا. قد تساعد SIPC في استرداد أوراق مالية مفقودة في تصفية وسيط مؤهلة، لكنها لا تحمي من انخفاض القيمة السوقية للصندوق.
Q3هل يمكنني تغيير خيار التحويل الافتراضي؟
تقدم بعض الشركات بدائل، لكن الأهلية والحد الأدنى والرسوم والإجراء تختلف. راجع إفصاح النقد والاتفاقية أو اسأل متى يبدأ تطبيق الخيار الجديد.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الذي يشتريه تحويل صندوق سوق النقد عادةً؟
اختر إجابة لرؤية الشرح