

ATR في عقود futures: حوّل المدى الحقيقي إلى مخاطر العقد
تعرّف إلى احتساب الفجوات في ATR، وأثر التنعيم وإعدادات الرسم، وطريقة تحويل المسافة إلى مخاطر التيك والعقد.
في هذا الدليلما الذي يقيسه ATR وما الذي لا يقيسه
ملخص موجز
يقيس متوسط المدى الحقيقي (ATR) متوسط حجم المديات الحقيقية في سلسلة شموع محددة. وحدته سعرية ولا يحدد الاتجاه. استخدمه كمدخل للمسافة فقط بعد مطابقة العقد والجلسة والإطار الزمني والتنعيم وقيمة التيك مع الصفقة.
ما الذي يقيسه ATR وما الذي لا يقيسه
يلخّص ATR حجم المديات السعرية الأخيرة. لا يخبرك إن كانت الحركة التالية صعوداً أو هبوطاً، ولا باحتمال ثبات الوقف، ولا يحوّل الرسم إلى توقع. تعني القراءة الأعلى أن المديات الحقيقية في السلسلة المحددة كانت أوسع مؤخراً؛ وليست إشارة دخول أو حداً مضموناً للخسارة. تصف TradingView ATR بأنه مقياس للتقلب قد يعكس الفجوات وحركات الحدود السعرية ([شرح ATR]({source:tradingViewAverageTrueRangeSupport})).
وحدة ATR هي وحدة السعر في الرسم، مثل نقاط المؤشر أو الدولار للبرميل. ليست بعدُ مخاطرة نقدية للحساب؛ فما زال يلزم احتساب مضاعف العقد، وأصغر تيك، وعدد العقود، وتكاليف التنفيذ.
المدى الحقيقي يتجاوز حدود الشمعة
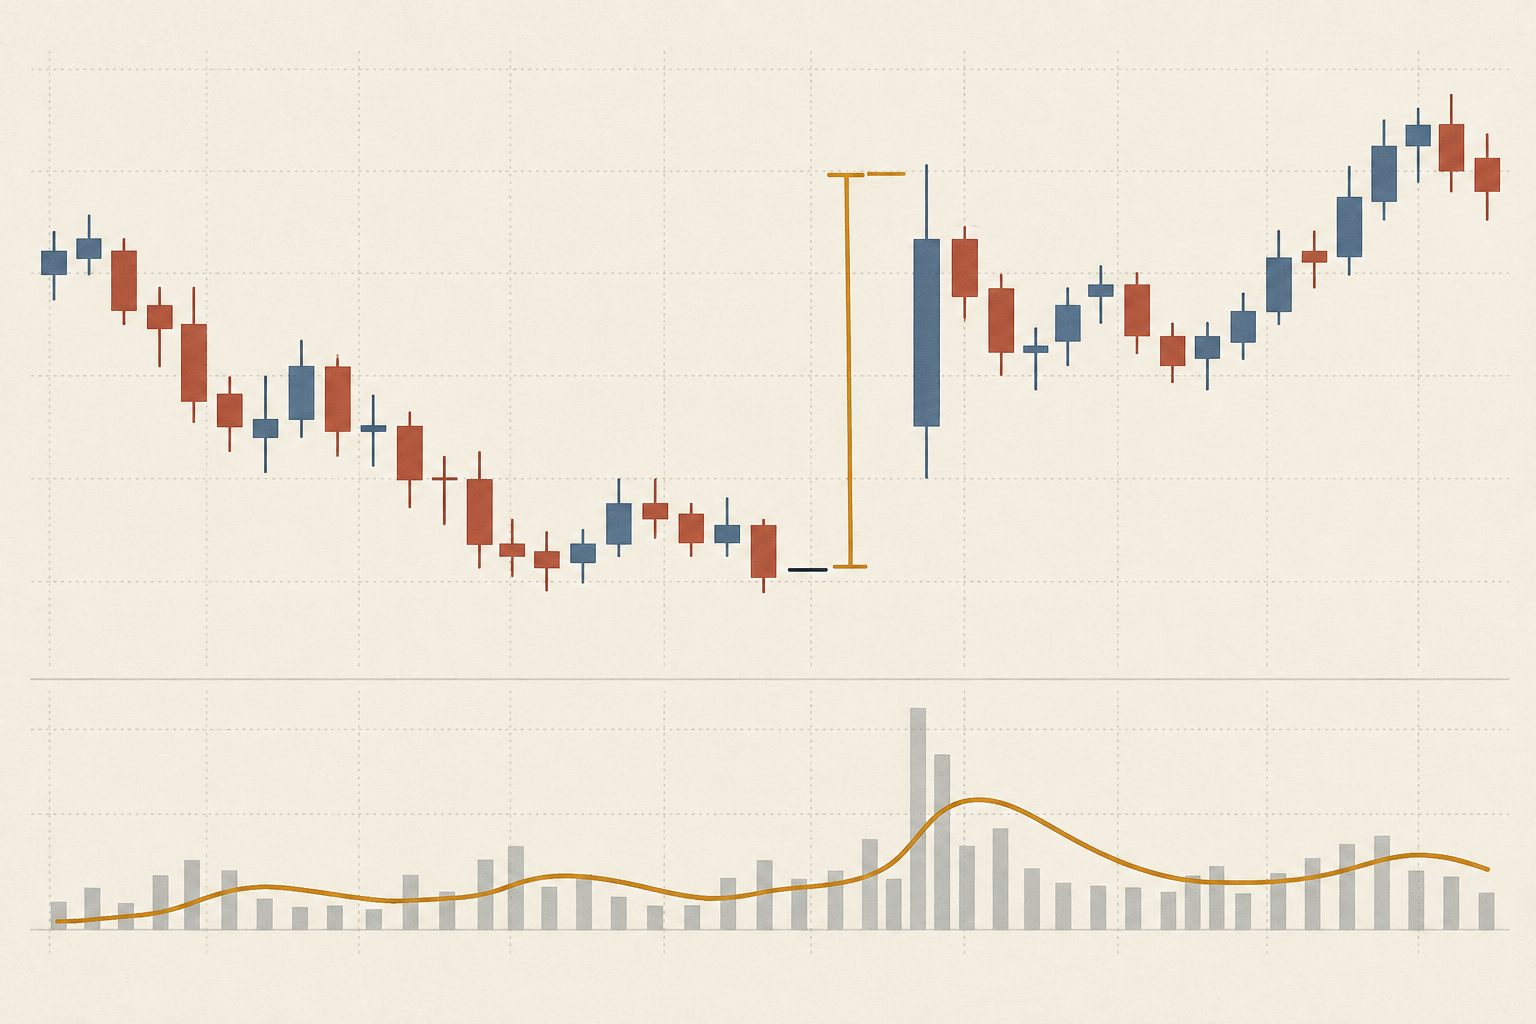
للفترة t احسب ثلاث مسافات وخذ الأكبر: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H وL هما أعلى وأدنى سعر في الفترة الحالية، وC السابق هو إغلاق الفترة السابقة. تجعل القيمة المطلقة القياس غير سالب وغير اتجاهي.
إذا كان الإغلاق السابق 100.00، وبلغ أعلى الفترة التالية 105.20 وأدناها 104.40، فإن مدى الشمعة 0.80 فقط. لكن المسافة من الإغلاق السابق إلى القمة 5.20 وإلى القاع 4.40؛ لذا يبلغ المدى الحقيقي 5.20. إنه يسجل الفجوة بين الفترتين. تشرح TradingView هذه الصيغة الثلاثية، وتذكر وثائق Pine أن ta.tr(true) تستخدم الأعلى ناقص الأدنى عند غياب إغلاق سابق ([دليل Pine]({source:tradingViewPineBuiltins})).
التنعيم يغيّر سرعة استجابة ATR
يمكن تحديث متوسط Wilder بطول n وفق ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n بعد تهيئة القيمة الأولى. عند n = 14، ومتوسط سابق 1.20 نقطة ومدى حقيقي جديد 2.60، تكون النتيجة (13 × 1.20 + 2.60) ÷ 14 = 1.30 نقطة. يغيّر الشريط الجديد المتوسط من دون استبدال السجل كله.
الافتراضي في TradingView هو تنعيم RMA، ويمكن اختيار SMA أو EMA أو WMA. لذلك قد تعطي البيانات نفسها قيماً مختلفة حسب الإعداد، كما يؤثر طول الفترة وقاعدة التهيئة. لا تفترض أن متوسطاً بسيطاً لـ14 شمعة يساوي RMA لـ14 شمعة ([شرح ATR]({source:tradingViewAverageTrueRangeSupport})).
طابق سلسلة الرسم مع الصفقة
سجّل المنتج وشهر العقد، وإطار الشموع، والجلسة، ومصدر البيانات، وقاعدة الإغلاق السابق، وطريقة التنعيم، والطول، وما إذا كان ATR يستخدم شموعاً مكتملة. قد يوزع رسم الجلسة العادية ورسم كل الجلسات حركة الليل بطريقة مختلفة. كما أن الرسم المستمر للعقود الآجلة قد يصل أشهر العقود أو يعدلها؛ فتحقق من العقد القابل للتداول وطريقة الترحيل قبل الاعتماد على مدى كبير. راجع الرسم المستمر والعقد القابل للتداول.
إذا أعيد الحساب أثناء تكوّن الشمعة فقد تتغير قمتها وقاعها ومدىها. استخدام القيمة النهائية لقرار تاريخي سابق يضيف معلومة لم تكن متاحة حينها. حدّد هل تعتمد على آخر شمعة مكتملة أم تقدير حي، وطبّق التوقيت نفسه في التنبيهات والاختبار.
حوّل مضاعف ATR إلى عدد صحيح من التيكات
افترض قراءة ATR افتراضية تبلغ 1.30 نقطة مؤشر ومسافة مخططة قدرها ضعفا ATR؛ فالمسافة الخام 1.30 × 2 = 2.60 نقطة. تحدد CME عقد Micro E-mini S&P 500 بقيمة 5 دولارات لكل نقطة وبحد أدنى 0.25 نقطة للتيك. إذن 2.60 ÷ 0.25 = 10.4 تيك؛ والتقريب إلى الخارج يعطي 11 تيكاً أو 2.75 نقطة. بقيمة 1.25 دولار للتيك، يكون خطر السعر المخطط 13.75 دولاراً للعقد قبل التكاليف ([مواصفات CME]({source:cmeMicroEMiniSP500ContractSpecifications})).
المضاعف 2 مثال حسابي وليس إعداداً موصى به. التقريب نحو سعر الدخول يضيّق المسافة عن القيمة المعلنة. تحقّق من حجم التيك وقيمته لكل منتج؛ فالنقطة أو النقطة الأساسية لا تحمل قيمة نقدية موحدة. يشرح قيمة تيك العقود الآجلة والمضاعف طريقة التحويل.
استخدم المسافة لحساب الحجم لا لتبريره
افترض حد خسارة مخططاً قدره 100 دولار وتكاليف ذهاب وإياب مفترضة قدرها دولاران لكل عقد. يصبح المقام $13.75 + $2 = $15.75 للعقد، وfloor(100 ÷ 15.75) = 6 عقود؛ أي خطر محسوب قدره 94.50 دولاراً قبل الانزلاق أو الفجوة بعد تفعيل الوقف. سبعة عقود تعني $15.75 × 7 = $110.25 وتتجاوز الحد. الأرقام افتراضية وليست سعراً حالياً أو توصية. يفصل درس CME عن [حجم المركز]({source:cmeProperPositionSize}) بين مسافة الوقف وميزانية المخاطر.
سعر التفعيل لا يضمن سعراً للتنفيذ أو حداً أقصى للخسارة. قد تزيد النتيجة الفعلية بسبب السرعة أو الفجوة أو التعبئة الجزئية أو عدم تنفيذ أمر الوقف المحدد. إذا تجاوز الخطر عند نقطة إبطال منطقية الحد، قلّل الحجم أو اختر عقداً أصغر إن كان مناسباً أو اترك الصفقة. لا تقرّب الوقف عشوائياً للوصول إلى عدد العقود المرغوب. حجم مركز العقود الآجلة يشرح الميزانية والسيناريو.
افصل مسافة التقلب عن فرضية الصفقة
حدّد أولاً السعر الذي يبطل فكرة الصفقة، ثم استخدم ATR لوصف عرض هذه المسافة مقارنة بالمديات الأخيرة. يساعد مضاعف ATR في مقارنة قواعد تتدرج مع التقلب، لكنه لا يثبت أن المستوى مهم بنيوياً أو أن السعر سينعكس عنده أو أن للاستراتيجية عائداً متوقعاً موجباً. قد يكون وقف 2 ATR ضيقاً في إعداد وواسعاً بلا حاجة في آخر.
قارن الأدوات بحذر؛ فالأدوات الأعلى سعراً تميل إلى ATR خام أكبر. قد يطبع ATR مقسوماً على السعر كنسبة مئوية مقياساً نسبياً، لكنه لا يوحّد مخاطرة الدولار أو السيولة أو مضاعفات العقود. اختر المقياس الذي يناسب القرار.
ثبّت كل إعداد وسجّل كل اختبار
قبل مراجعة النتائج، ثبّت طول ATR وتنعيمه وإطار الرسم والجلسة ومصدر البيانات وقاعدة الشمعة المكتملة والمضاعف واتجاه تقريب التيك والتكلفة المفترضة وافتراض تنفيذ الوقف. إذا جرّبت أطوالاً ومضاعفات كثيرة ثم احتفظت بأفضل رسم، سجّل كل التركيبات وقيّم القاعدة على بيانات لاحقة. أدرج الفارق والرسوم والانزلاق والفجوات وعدم تنفيذ الوقف.
سجّل شهر العقد، وقيمة ATR ووقت حسابها، والإغلاق السابق، ومدخلات المدى الحقيقي، وطريقة التنعيم، والمسافة الخام والتيكات المقربة وقيمة التيك والكمية والتكلفة والتنفيذ الفعلي. ATR ملخص موجز للمدى، أما قابلية إعادة الحساب فتتوقف على إعداد الرسم وسجل الأوامر. راجع كيفية وضع وقف خسارة للعقود الآجلة.
أسئلة شائعة
Q1هل يتنبأ ATR بحركة السعر التالية؟
لا. يلخص ATR حجم المديات الأخيرة وفق البيانات والتنعيم المختارين؛ ولا يحدد الاتجاه أو يضمن تكرار المدى.
Q2هل إعداد ATR بطول 14 هو الأفضل دائماً؟
لا. 14 إعداد افتراضي شائع وليس مثالياً لكل الأطر أو الجلسات أو المنتجات. طابقه مع الأفق الزمني للقرار.
Q3هل يجب أن تكون كل وقفة للعقود الآجلة على بعد 2 ATR؟
لا. المضاعف مدخل للقاعدة وليس وقفاً مثبتاً لكل صفقة. حدّد أولاً إبطال الفكرة وميزانية المخاطر واختبر التدوير والتنفيذ والتكاليف.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
حين يكون الإغلاق السابق 100.00 والقمة التالية 105.20 والقاع 104.40، فما هو المدى الحقيقي؟
اختر إجابة لرؤية الشرح