

铸币税与通胀税:货币创造如何转移实际资源
了解铸币税衡量什么、它如何区别于通胀税,以及为什么货币创造、央行利润和政府收入不能互换使用。
本指南内容铸币税是什么意思?
简短摘要
铸币税(seigniorage)指与发行货币相关的实际资源价值或收入,但经济学家使用的定义不止一种。“通胀税”描述物价上涨时既有货币余额购买力的损失;它不是寄给家庭的税单,也不自动等同于央行利润或政府收入。
铸币税是什么意思?
货币发行者创造货币负债,并用它购买资产或付款时,可以在未先征收常规税款、也未通过发行付息债券借款的情况下取得实际商品和服务。经济学把由此产生的资源口径称为铸币税。一种常见的流量口径是名义货币量的变化除以价格指数,写作 S = ΔM / P。这里的 M 是按特定定义确定的货币存量,P 是用于把名义金额换算为购买力的价格水平。哪些负债算作货币,以及期间如何划分,都会影响结果。{source:imfFiscalAccountsSeigniorage}
纸币上的面值并不会仅凭印在纸面上就变成发行者的实际收入。发行货币也会给发行者带来一项负债。关键在于发行者换得了多少购买力、取得的资产带来多少回报、发行和维持货币需要多少成本,以及这些负债是否需要支付利息。有关这些口径所涉及的货币总量,请参阅货币基础、M1与M2指南。
为什么铸币税有多种衡量口径?
这一术语在会计和经济分析中没有唯一且通用的定义。资源流量口径衡量新发行货币的实际价值。央行收入口径则可能计算由货币负债支持的资产所获得的利息及其他回报,再扣除利息支出和运营成本。在较窄的历史定义中,铸币税也可以指硬币面值与生产成本之间的差额。这些数值可能走势不同,不应被当成同一项标准统计数据来比较。{source:imfSeigniorageInflationTax} {source:ecbSeigniorageBroadDefinition}
欧洲中央银行(ECB)的说明提供了一个适用于欧元区的具体例子:与发行纸币相关的资产或贷款活动所带来的收入。ECB较新的研究还解释,一些分析采用更广的口径,把准备金和其他央行负债、这些负债的利息成本以及对应资产都纳入其中。这些是不同计量边界的例子,并非适用于所有国家的普遍法律定义。{source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
通胀税与铸币税有什么区别?
通胀税是物价水平上涨时,人们已经持有的货币余额实际购买力下降的部分。“税”是对这种隐性损失的比喻:家庭不会收到一张税单,而且购买力损失也不等于政府实际收到的现金。在一种标准的货币需求分解中,铸币税可以同时包括人们希望持有的实际货币余额增加,以及通胀税这一部分。有些来源对这两个术语的使用较为宽泛,因此应先查看定义。{source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
如果经济活动增长,人们也愿意为交易持有更多实际货币,货币基础就可能扩张,而不必造成同等程度的购买力损失。这部分增加通常称为“纯铸币税”。通胀税部分则反映了通胀对既有余额实际价值的侵蚀。两者有关联,但这两个术语都不意味着所有物价上涨都是财政部征收的税。{source:imfFiscalMonitorSeigniorage}
一个简单例子说明什么?
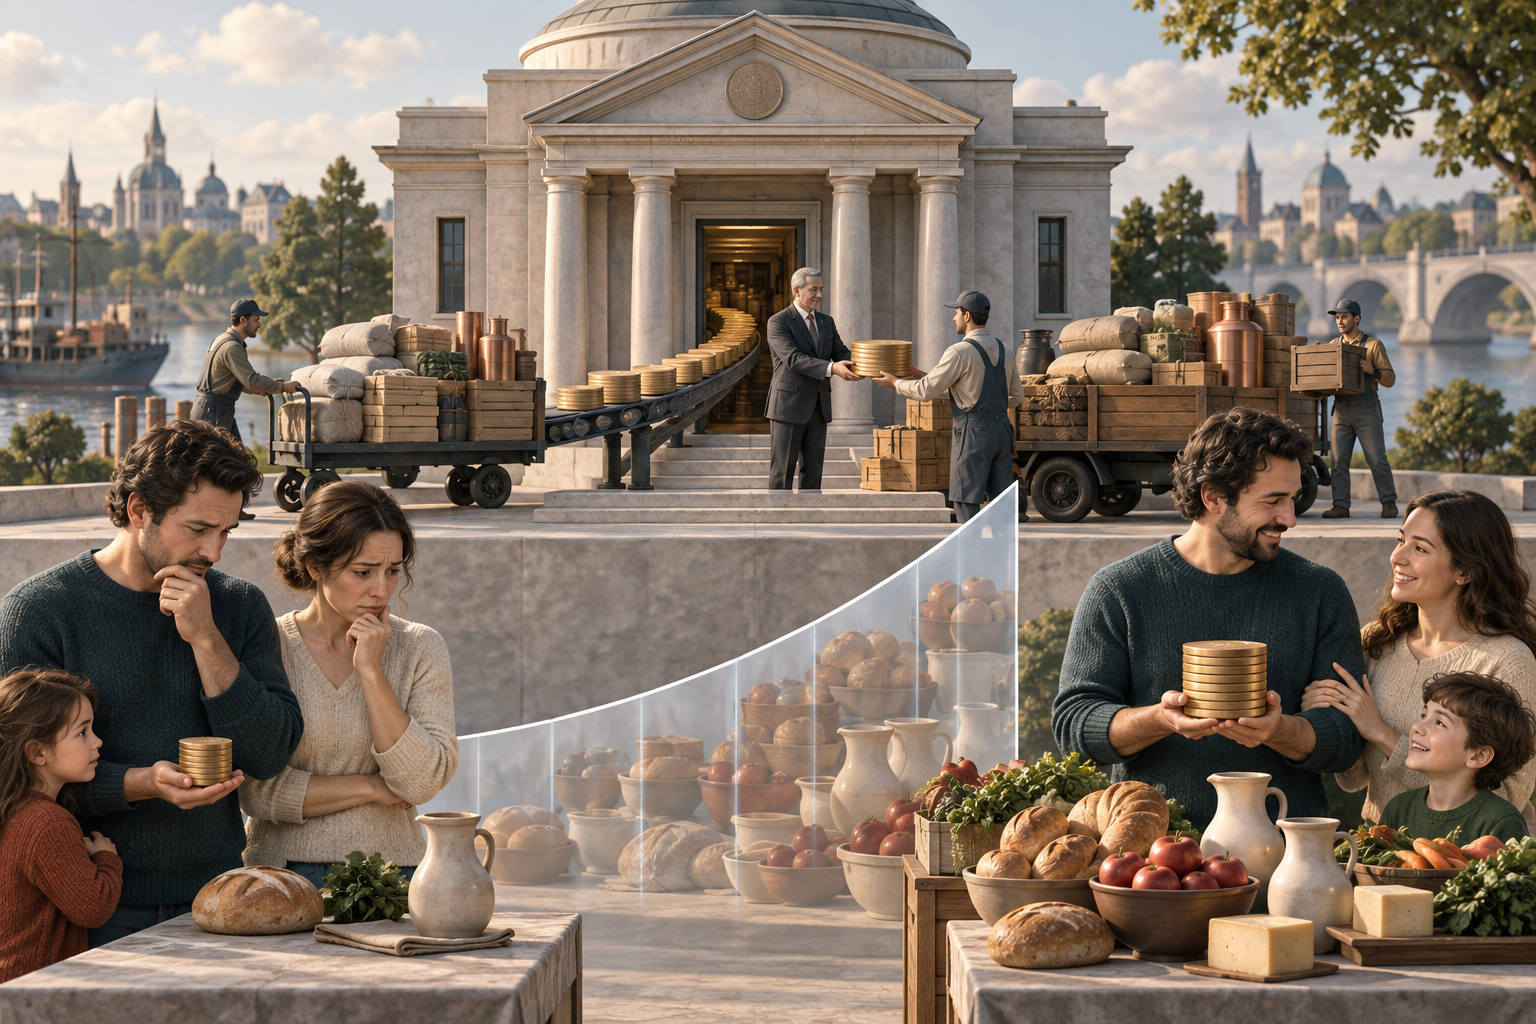
假设起初价格指数为 P = 1.00,货币基础为1,000名义单位,其实际价值就是1,000个购买力单位。如果价格指数上涨10%至1.10,而名义货币基础仍为1,000,实际余额就会降至约909.09。既有余额损失了约90.91个购买力单位。这是通胀侵蚀的示例,不是一张税单。
在一个刻意简化的单期例子中,假设发行者新增100个名义单位,使货币基础在新的价格指数1.10下升至1,100。按当前购买力计算,新增货币约值90.91(100 / 1.10)。在这些假设下,这恰好等于刚才计算的购买力侵蚀额。但对实际观测数据来说,这不是普遍恒等式:结果取决于时点、货币需求、价格指数、利息和成本假设。这是一个假设计算,不是任何国家的估计值。{source:imfFiscalAccountsSeigniorage} {source:imfFiscalMonitorSeigniorage}
发行者只有通过用新负债进行交易,才能取得实际资源。在价格水平已经提高时,100个名义单位的面值并不等于100个实际收入单位;货币量增加本身也不能证明预算已经收到可支用现金。{source:imfGfsm2014}
经济增长和货币需求如何改变结果?
人们希望持有的货币量会随实际收入、支付技术、银行服务可及性、利率和对货币的信心而变化。如果实际货币需求增加,更大的货币基础就可能被吸收,而不会产生相同程度的通胀压力。如果通胀上升时持币者试图减少本币余额,支撑通胀税的货币基础也可能缩小。因此,铸币税不是GDP的固定比例,也不是可以根据某一年数据外推的稳定收入来源。{source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
结果还取决于统计口径使用现金、银行准备金,还是更广的货币存量。准备金或存款的利息会改变货币负债的成本;在较广义的净收入口径下,这些成本可能会降低铸币税。因此,数量型口径和央行收入型口径对同一时期可能给出不同结果。{source:ecbSeigniorageBroadDefinition}
铸币税等同于央行利润或政府收入吗?
不等同。央行利润可能包括资产收入、利息支出、估值变动、拨备和运营成本。铸币税是否属于其中一部分,取决于采用的定义。央行收益是否上缴财政部,要看所在国家的法律和会计规则;上缴金额可能受到限制、延迟,甚至没有上缴。ECB关于纸币的口径是某种特定制度安排的例子,不是所有央行都适用的模板。{source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
政府统计也可能把货币发行与常规税收收入区别处理。IMF《政府财政统计手册》指出,在其说明的框架中,发行货币所得的铸币税利润隐含在货币和存款交易中,而不是作为收入单独记录。这种会计处理意味着,在核对定义之前,不应把铸币税估计值直接加到已公布的财政收入总额中。{source:imfGfsm2014}
货币创造一定会导致通胀吗?
单次货币基础增加不会机械地预示消费价格通胀按相同比例上升。两者的关系取决于货币需求、银行贷款和存款、准备金利息、产出与供给状况、预期以及政策框架。央行可以在其操作框架内创造准备金,但这笔金额未必会立刻转化为家庭支出。持续的货币融资若超过持有货币的需求,可能加大通胀压力,但铸币税本身不是通胀预测。有关财政约束如何影响货币政策,请参阅财政主导指南。{source:imfFiscalMonitorSeigniorage} {source:ecbSeigniorageBroadDefinition}
应该如何解读铸币税估计值?
比较数字前,先写清楚使用的口径:指定货币存量的实际变化、发行货币所得利润,还是由货币负债支持的资产净收入。然后检查价格指数和换算日期、准备金是否纳入、货币负债的利息如何处理,以及发行成本或估值变动是否扣除。还要确认来源报告的是央行收入、向财政部的转移,还是更广义的资源口径。一个统计指标的名称并不能让这些数值变得可以互换。{source:imfFiscalAccountsSeigniorage} {source:imfGfsm2014} {source:ecbSeigniorageBroadDefinition}
铸币税数字不能替代常规预算余额或公共债务存量。有关这一区别,请参阅预算赤字与政府债务指南;有关价格指数如何概括价格变化,请参阅整体通胀与核心通胀指南。单一铸币税口径或单一通胀率都无法说明财政或货币政策的全貌。
常见问题
Q1铸币税总是等同于通胀税吗?
不是。通胀税通常指通胀侵蚀实际货币余额。铸币税也可能包括为满足更高实际余额需求而增加货币的实际价值;不同来源对这两个术语的定义也可能不同。
Q2铸币税总会成为政府收入吗?
不会。央行发行货币可能获得收入,但是否向政府上缴取决于法律、会计和资产负债表规则。财政统计也可能把货币发行归为金融交易,而不是税收收入。
Q3创造货币总会造成消费价格通胀吗?
不会。其影响取决于货币需求、银行和央行的资产负债表、负债利息、产出、预期及政策安排。单看货币创造指标无法预测通胀。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
价格指数上涨,而某家庭的名义现金余额保持不变。这个例子中的“通胀税”指什么?
选择答案即可查看解释