

Repo 与 Reverse Repo:抵押品为何会改变利率
了解 repo 与 reverse repo 的双方视角、回购金额计算,以及特定债券需求为何会使 repo 利率低于一般抵押品利率。
本指南内容一笔双边交易可能有两个名称
简短摘要
Repo 是一笔包含两个相反方向环节的交易:一方先转让证券并取得现金,双方约定日后按预定价格反向交换。以证券换取现金的一方通常把自己的交易称为 repo,提供现金的一方可能把同一笔交易称为 reverse repo。利率不只取决于合同条件,也取决于双方想要的是资金、合格抵押品,还是某一只具体债券。
一笔双边交易可能有两个名称
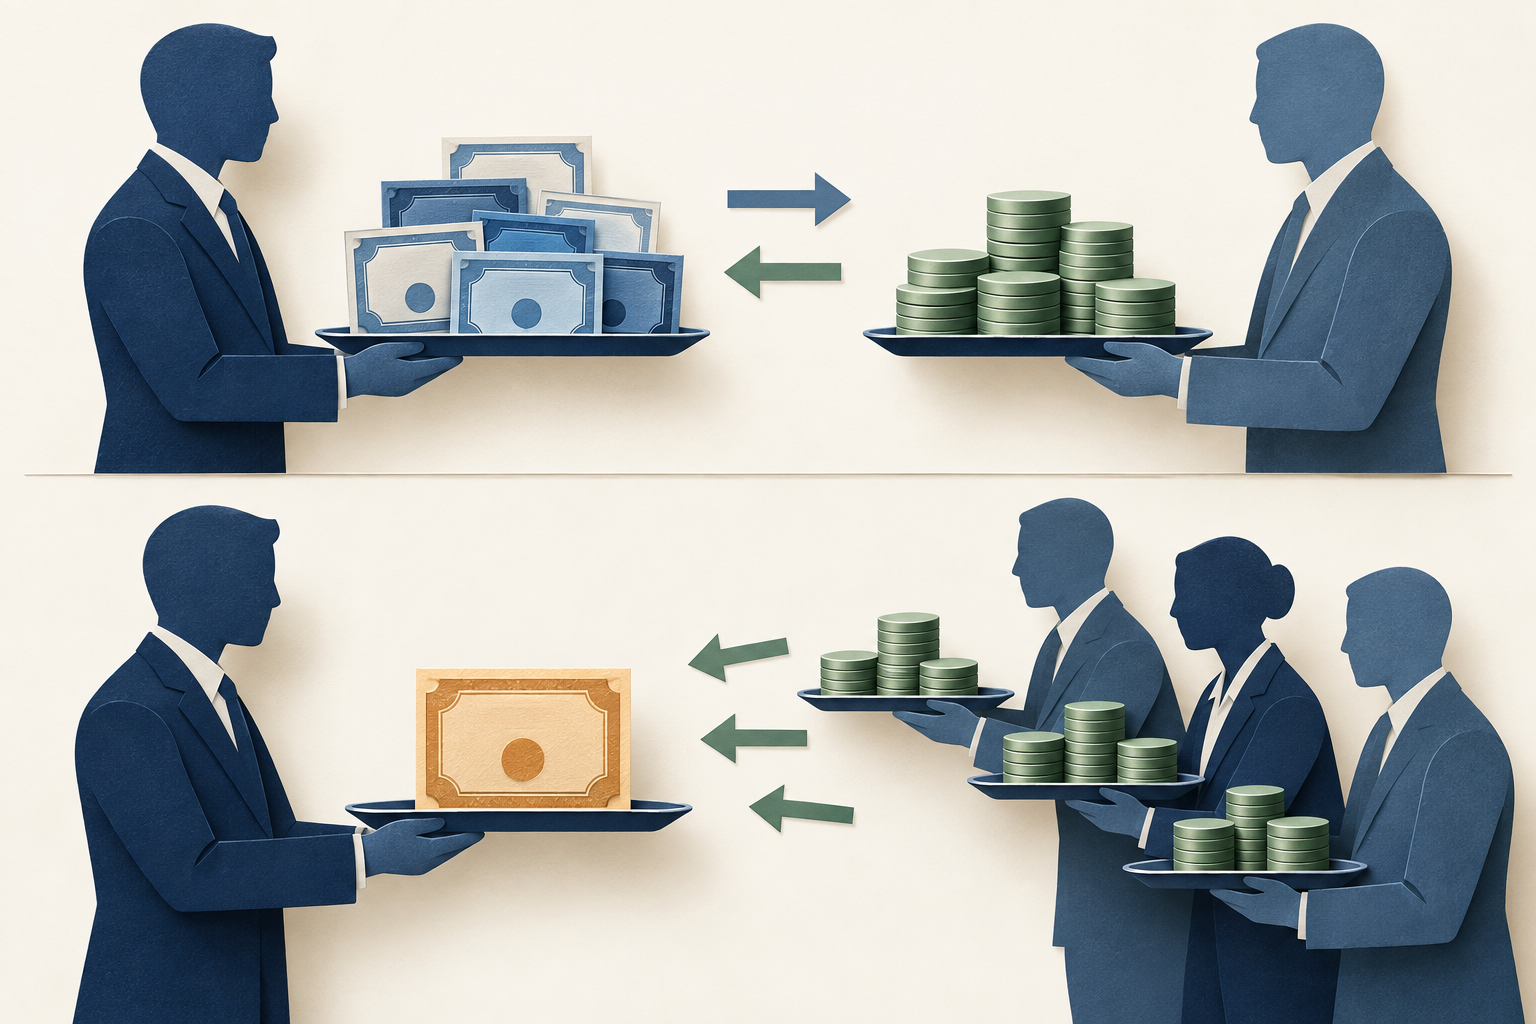
Repo 协议包含两次彼此关联的转移。交易开始时,一方转让证券并收到现金;到约定日期,该方支付约定金额并取回证券。另一方先支付现金并收到证券,之后收取约定的回购金额。因此,repo 不是没有第二个环节的单向债券出售。
Repo 和 reverse repo 往往是从交易双方的角度描述同一组现金和证券流动。两家机构可能会用不同名称指代同一合同的相反两侧。解读利率前,应确认谁支付和收到现金、抵押品往哪边转移,以及到期时双方各自要返还什么。Reverse repo 并不是另一类证券,也不是另一种利率基准。
Repo 可以为债券库存融资或满足短期现金需求,也可能是为了取得某一只具体债券。BIS 将 repo 市场描述为金融体系中现金和证券流动的重要渠道。不同司法辖区的市场结构、交易对手、抵押品和惯例可能不同,因此经济上类似借款,并不构成全球通用的法律定义。参见 BIS 对 repo 市场运行的评估。
计算现金利息与回购金额
收到现金的一方通常要偿还本金以及约定的融资成本。在没有中间票息现金流的简化示例中,利息可以表示为:
现金利息 = 现金本金 × 年化 repo 利率 × 计息天数 ÷ day-count 分母
假设一笔虚构交易提供 $100,000,000 现金,计息期为一天,简单年化 repo 利率为 3.60%,并采用 ACT/360。利息为 $100,000,000 × 0.036 × 1 ÷ 360 = $10,000。因此,虚构的回购金额为 $100,010,000,即原始现金 $100,000,000 加上 $10,000 repo 利息。
这是演示计算的假设值,不是当前利率,也不是任何证券的市场报价。示例假设只计息一天、简单利率不变、采用 ACT/360、期间没有票息或其他现金流,也没有费用。实际协议会规定起息日和到期日、计息规则以及现金流处理方式。周五到周一的期间可能按合同规则计入多于一个日历日;overnight 这个词不代表可以忽略日期。
示例中的 $10,000 仅是给定条件下现金一侧的融资金额。它没有扣除操作成本、资产负债表成本、抵押品风险或其他条件,因此不等于现金提供方的净投资回报;也不代表用 repo 融资的债券头寸总体盈利或亏损。这个计算回答的是一个较窄的问题:在列明的假设下,回购时需要支付多少现金?
一般抵押品与特定抵押品满足不同需求
一般抵押品(GC)repo 中,现金提供方接受预先确定的合格抵押品篮子,而不要求交易开始时指定某一只债券。具体篮子、替换抵押品的权利和合格证券由市场与合同决定。当双方主要想以可接受的抵押品借入或出借资金时,GC 交易更贴合这一需求。
特定抵押品交易会在约定时指定现金提供方希望收到的证券,通常可以按发行标识来确认。现金提供方可能需要这只债券来完成交割、做市或履行其他证券义务。特定抵押品不等于 special repo:“特定”描述抵押品如何确定,“special”描述对该发行的需求如何反映在利率中,例如使其利率明显低于可比的 GC 利率。
分类还取决于统计系统。欧洲央行对欧元区货币市场的分析,区分了 GC 交易和以指定证券作抵押的交易;不同辖区的数据定义与覆盖范围可能不同。纽约联储还说明,美国 SOFR 的计算包含一部分经过筛选的集中清算 DVP 交易,其中可能有特定抵押品交易。因此,不能把 SOFR 说成纯粹只包含 GC 的利率。参见欧洲央行 2022 年欧元货币市场研究和纽约联储的 SOFR 说明。
为什么稀缺债券的融资成本可能低于 GC?
Repo 利率同时反映交易双方的需求。在以融资为主的 GC 交易中,借款方需要现金,出借方以合格债券篮子为抵押提供现金。在以获取证券为主的交易中,现金提供方可能更看重取得某只债券。如果该债券难以找到,或交割、做市需要它,现金提供方可能愿意接受较低的现金回报来换取该证券。
这种需求可能使特定债券的 repo 利率低于可比的 GC 利率。仅凭这一点,不能推断现金借款方的信用状况变差,也不能说发行人的信用质量提高了。差异可能来自抵押品对现金提供方的稀缺价值或用途。比较时还要核对币种、交易日和其他条件是否足够相似。
现金的供需、抵押品的可得性、期限或中介机构的资产负债表成本发生变化,也可能拉开利率。某些市场中,季末报告日期和结算日会产生影响,但它们不是解释所有市场利率变化的通用原因。欧洲央行曾基于欧元区样本研究 repo 流动性与债券市场流动性、掉期市场活动之间的联系。该研究展示的是特定时期的机制,不是当前市场状况。参见欧洲央行关于 repo 与债券市场流动性的分析。
Haircut 可以降低敞口,但不能消除风险
现金提供方收到的抵押品市值可能高于其支付的现金。在另一个假设示例中,一方提供市值 $102,000,000 的证券,换取 $100,000,000 现金,两者相差 $2,000,000。这个差额可以缓冲部分价格下跌或处置成本,但实际保护取决于估值和追加保证金条款。如果按抵押品市值计算,haircut 为 ($102,000,000 − $100,000,000) ÷ $102,000,000,约为 1.96%;如果把差额除以现金,则为 2.00%。两者表示的是同一差额,分母不同。合同还可能要求在交易期间估值抵押品并转移追加保证金。保护程度取决于合格资产、估值时点、触发门槛、结算安排以及双方满足 margin call 的能力。
Repo 没有适用于所有交易的统一 haircut。Haircut 可能因抵押品质量和波动性、期限、交易对手、集中度,以及交易目的是融资还是取得某只特定证券而异。BIS 于 2025 年发布的研究讨论了其所研究交易中的这些关系;它不是当前适用于全市场的费率表,也不是各国通用规则。
抵押品并不能让交易没有风险。价格可能下跌,债券可能难以卖出,对手方可能在抵押品变现前违约,追加保证金也可能延迟或引发争议。法律终止程序与结算流程同样重要。Haircut 是合同约定的缓冲,不保证现金提供方必定全额收回,也不保证借款方总能按时交付抵押品。参见BIS 关于 repo haircut 的研究。
哪一方把交易称为 repo 或 reverse repo?
按常见市场用法,卖出证券以取得现金并承诺日后买回的一方,把自己的交易称为 repo。最初支付现金并收到证券的一方,可能把自己的交易称为 reverse repo。两个名称可以指同一笔双边合同。如果数据源或交易屏幕只显示一个名称,应确认它采用的是现金借款方、现金提供方还是操作机构的视角。
纽约联储的例子说明了视角为何重要。纽约联储交易台从对手方买入证券并约定以后转售,将其称为 repo;交易台卖出证券并约定以后买回,则称为 reverse repo。对手方位于每次转移的另一侧。因此,解释名称时应说清楚谁买、谁卖、谁提供现金。
这种央行术语描述的是美国货币政策操作,并没有取代世界各地私人市场的惯例。按纽约联储的说明,交易台开展 repo 操作会暂时增加美国银行体系的准备金,reverse repo 操作则会暂时减少准备金。这一影响属于美联储操作和美国体系,并不描述每笔私人 repo 参与方的现金结果。参见纽约联储关于 repo 与 reverse repo 的说明。
SOFR 与美联储工具是美国市场的示例
SOFR 是由纽约联邦储备银行管理的美元参考利率。纽约联储将其描述为以美国国债作抵押的隔夜现金借款成本的广义指标。SOFR 根据已明确的美国 repo 市场交易分段和公开方法计算;它不是某一笔 repo 合同的利率,也不是所有货币和司法辖区的基准。
一笔双边 repo 的利率可能因具体债券、抵押品篮子、交易对手、期限、结算安排、交易时间以及融资或获取证券的动机而不同于 SOFR。SOFR 有助于描述美国广义隔夜融资市场,但不是全球通用的 repo 报价、政策利率,也不一定是某位借款方可以实际成交的利率。纽约联储可能更新参考利率方法;使用具体 fixing 或历史序列前,请查看纽约联储 SOFR 页面和方法说明。本文不包含当前 SOFR 数值。
美联储的 Standing Repo 与 Overnight Reverse Repo 工具也是美国专属示例。纽约联储将其描述为实施美国货币政策并平滑货币市场条件的工具:Standing Repo 操作旨在限制货币市场利率的上行压力,Overnight Reverse Repo 操作旨在限制其下行压力。工具利率、合格对手方和抵押品以及其他操作条款由当时政策确定,也可能变化。不要把过去的工具利率或合格名单视作所有私人 repo 交易的永久规则。
比较 repo 利率之前先比较交易条款
要进行有意义的比较,请记录币种、初始现金金额、指定证券或合格抵押品篮子、GC 或特定抵押品分类、起息日与到期日、日数计算基础、报价利率,以及报价来自哪一方。还要查看交易是集中清算还是双边交易、抵押品如何估值和追加保证金、是否可以替换,以及合同如何处理票息现金流和结算失败。
然后确认每个利率实际衡量什么。单笔交易利率、美国 SOFR 这样的每日基准、央行工具利率,以及从期货推算的融资利率,回答的是不同问题。Treasury futures implied repo 指南解释现金债券购买与期货交割的比较,不是实际 repo 交易的报价。Treasury futures delivery options 指南说明另一项可能影响交割经济性的合约特征。
最后保留观察日期,并先描述证据再推断原因。“该只债券在所列日期的 repo 利率低于可比 GC 利率”是范围明确的比较。“借款方陷入困境”或“整个市场现金短缺”则需要超出单一利率的证据。解读 repo 应同时说明现金流方向、抵押品、期限、市场和来源。
常见问题
Q1Repo 在法律上就是贷款吗?
不一定。Repo 通常记录为证券转移并附有约定回购,在经济上类似有担保借款;法律权利和处理方式取决于合同与司法辖区。
Q2每笔特定抵押品 repo 都是 special repo 吗?
不是。特定抵押品表示指定了某一只证券。Special 通常指该证券的需求影响现金回报,使其 repo 利率低于可比的一般抵押品利率。
Q3SOFR 就是我可以成交的 repo 利率吗?
不一定。SOFR 是按指定交易分段计算的美国隔夜国债抵押借款广义参考利率。具体交易的抵押品、对手方、期限、时间和其他条款可能不同。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
在假设的 ACT/360 repo 示例中,$100,000,000 按 3.60% 计息一天,利息是多少?
选择答案即可查看解释