

GO债券与收益债券:究竟由什么支持偿付?
从偿付承诺、债务人、留置权顺位、预算拨款和官方发行文件比较美国市政债券。
本指南内容一般责任承诺意味着什么
简短摘要
“一般责任”(general obligation,GO)债券和“收益债券”是美国市政债券中常见的偿付结构。GO债券通常依靠政府发行人的整体信用和法律上可用的收入;收益债券则依靠明确指定用于偿债的特定收入来源。名称并不能说明全部条件:法律上的债务人、承诺范围、留置权及其顺位、年度预算拨款条件、担保以及适用的州和地方法律都很重要。任何一种名称都不意味着债券绝对安全,单一偿债覆盖率也不能预测违约。
一般责任承诺意味着什么
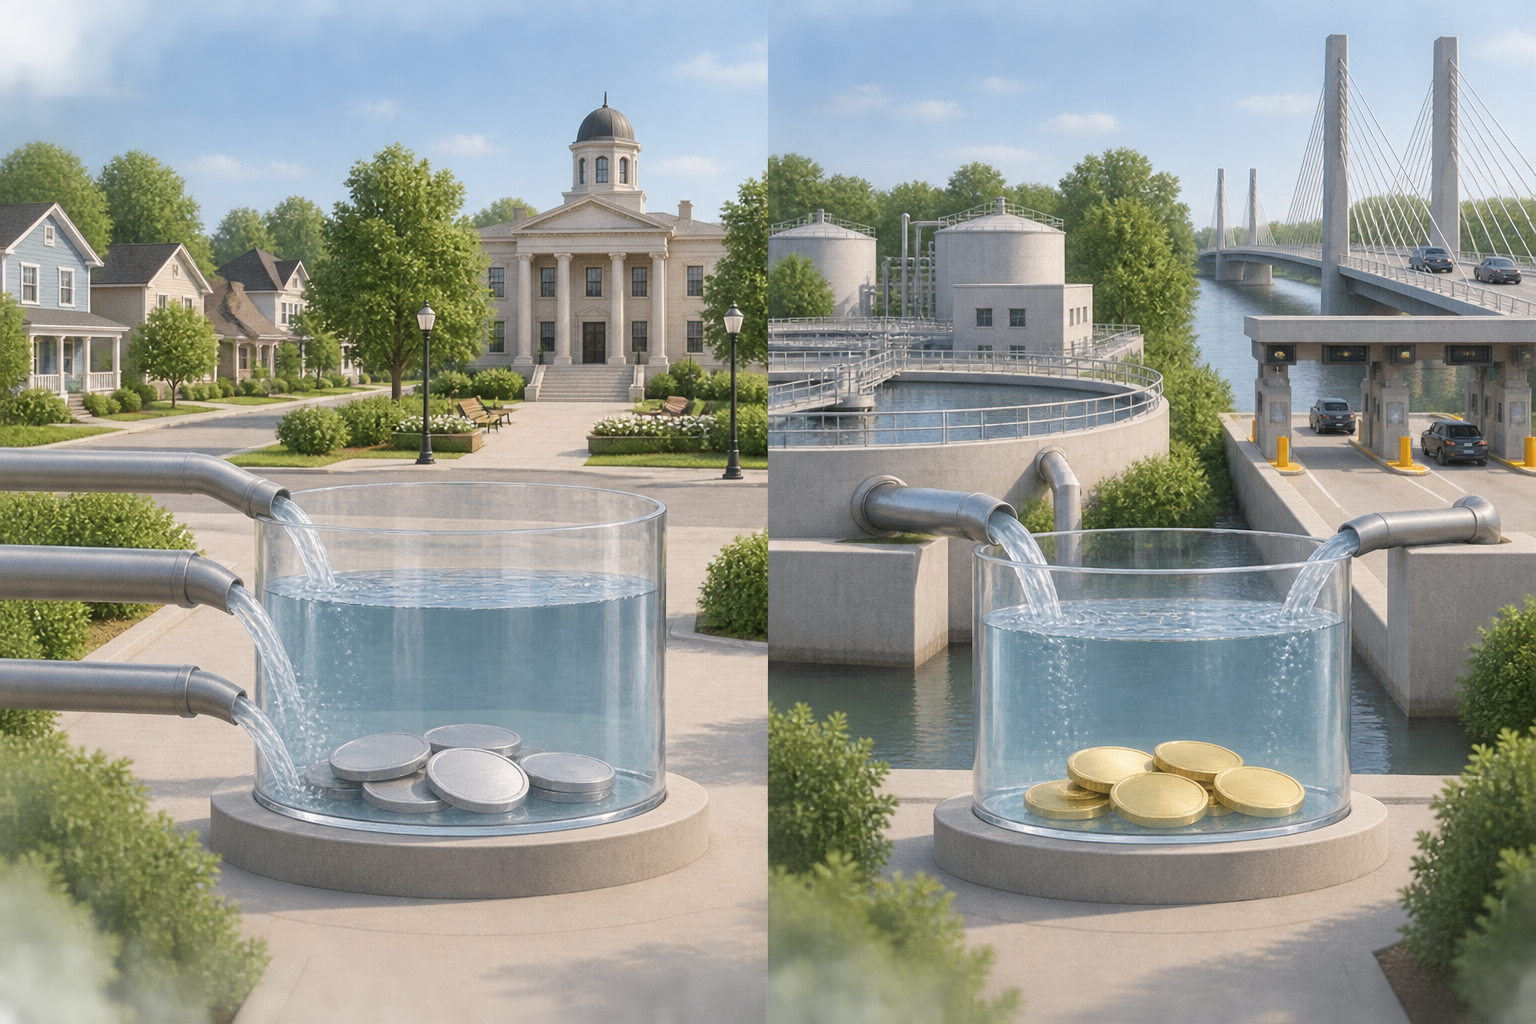
GO债券通常由州或地方政府发行,并在实际承诺及法律授权范围内依靠其“充分信用”(full faith and credit)和征税权偿付。资金可能来自一般基金、房产税或所得税,或者立法机关拨款,具体取决于发行人和适用法律。一些地方GO债券主要、甚至仅靠从价税偿付;州级GO债务可能依赖州议会拨款。MSRB关于偿付来源的说明指出,偿付来源和顺位会因发行人及州、地方法律而显著不同。
“充分信用”不代表所有公共资产都被设为抵押,不代表税收可无限上调,也不代表美国联邦政府提供担保。GO标签本身不能证明发行人拥有无限征税权。税收和债务上限、选民批准、预算程序和法律救济可能由州宪法、法规、地方章程和发行文件决定。SEC的市政债信用风险投资者公告建议读者不要只看简称,而要阅读官方声明,确认谁负有偿付义务,以及何种法定权力支持该承诺。
实际问题不只是“这是不是GO债券”。要确认哪个政府机构承诺付款、哪些收入依法可用、是否有指定税收被质押,以及发生漏付时持有人有哪些权利。GO发行人可能有多元收入来源,也可能面临财政压力、法律限制、财务状况不佳或其他竞争性义务。债券类别本身不能决定信用质量。
收益债券质押哪些收入
收益债券通常由一个或多个明确的收入来源偿付,而不质押政府的整体信用和征税权。来源可以是水费或污水费、通行费、机场或港口收入、租赁付款、补助金、消费税或其他指定税。因此,“收益”并不总意味着项目用户直接支付费用;专门指定的税款也可能被质押。债券文件规定哪些资金进入质押账户、可以用于偿债。
承诺范围可能很窄:可以只涵盖某一设施、整个公用事业系统、特定税收流,或其他合同项下的付款。发行人的其他收入可能不在其中。MSRB说明,收益债券持有人通常不能强迫发行人使用未质押的税收或预算拨款偿债。如果质押来源不足,不要假定城市会自愿从一般基金填补缺口。
这并不意味着每只收益债券都没有追索权,也不意味着违约后项目资产会自动转给债券持有人。追索权取决于法律结构和文件。设备、土地、应收款和运营现金可能有不同处理方式。应阅读承诺、留置权、契约、救济条款和单独担保,而不要从“收益债券”名称推断。SEC市政债投资者公告介绍了多种结构,并提示通过发行文件核实收入来源和追索范围。
区分发行人、债务人和质押来源
三个概念常被混为一谈。发行人是发行文件中列出的政府机构。债务人是根据交易文件在法律上负责按期付款的实体。质押来源是文件规定可用于这些付款的收入、税收、拨款或其他现金流。简单的市政府GO发行中,市政府可能同时是发行人和债务人;在通道融资中,发行人与最终借款人可能不同。
例如,公共机构发行债券为非营利医院融资。医院可能承诺向该机构或受托人偿还贷款,相关款项可以质押给债券持有人。此时机构是发行人,医院是基础债务人。如果条款没有额外承诺或担保,医院未付款时,机构可能不必用自己的普通收入代偿。SEC的信用风险公告建议识别发行人或其他债务人,并弄清哪些收入被质押。
负责收款和分配资金的受托人并不会自动成为信用债务人。封面上的政府名称也不能证明纳税人担保了债务。要从官方声明、贷款、信托和契约文件中找出借款人、义务承担方、担保人和付款来源。如果有多个债务人,应确认责任是共同、分别、限于特定付款,还是以其他事件为条件。
假设的供水债券示例能说明什么
仅作说明,假设一家市政供水公用事业发行收益债券,年度偿债额为360万美元。再假设按契约定义、扣除文件规定的费用和调整后,质押净收入为540万美元。简化的覆盖计算为:
540万美元 ÷ 360万美元 = 1.50倍
在这个假设中,定义的质押收入是年度偿债额的1.5倍。如果收入降至300万美元,计算结果为300万美元 ÷ 360万美元 = 0.83倍。这表示在该期间,若没有其他获准来源、储备或措施,假设收入不足以覆盖假设偿债额。这个数字本身不能证明已经发生漏付、违反契约或会适用何种救济。
示例未包括真实债券条款、付款时间、储备、设定费率的权限、优先费用、其他债务,也未考虑需求或运营成本的未来变化。“净收入”可能在合同中有专门定义。有些文件要求先支付某些运营费用,再计算可用于偿债的资金;另一些文件对存入和转拨的定义不同。覆盖测试可能使用历史结果、预测、会计期间或契约规定的调整。应使用具体发行的公式,不要套用普遍门槛。
覆盖率只是定义的现金流与计划偿债额之间的一项关系指标。它不衡量所有风险,不能证明发行人有能力或意愿提高费用,不涵盖所有未来资本需求,也不能单独预测债务人违约。SEC还建议查看债务人的财务报表、经济状况、其他负债、项目假设和法律限制,而非只看一个指标。
留置权顺位和契约会改变资金流向
即使两只债券质押同一系统的收入,其权利也可能不同。根据文件,优先留置权可以先于次级留置权受偿。资金流契约可以规定运营支出、偿债存款、补充储备金和其他转拨的顺序。这些是特定融资结构中的合同优先级,而不是可以从项目名称推断出的普遍顺序。
要确认债券针对的是总收入、净收入、特定税收、租赁付款还是贷款偿还,并查明偿债前允许扣除的项目。还要确认其他债券是同顺位分享质押、优先于该债券,还是次于该债券。“第一顺位留置权”只有在文件定义了收入或资产池及其顺位时才有意义。即使是优先留置权,也会受到收入不足、法律争议、运营问题或其范围以外索赔的影响。
MSRB面向投资者的七个问题指南建议询问偿付来源及其他义务的付款顺位,也提示确认付款是否需要每年拨款。这些问题适用于GO和收益债券:先找出来源,再沿着法律规定的路径追踪资金如何用于偿债。
专项税、双重承诺和拨款条件
有些结构介于简单的GO和项目收入对比之间。专项税债券可能质押某一销售税、消费税或其他指定税款。其来源可能比单一设施的用户收费更广,但比全部一般收入更窄。其稳定性取决于税基、征收与执行、法律限制和债券文件。
双重担保债券(double-barreled bond)将明确的收入来源与拥有征税权的政府机构的GO承诺结合起来。第二项承诺可能提供另一个法律付款来源,但其范围、顺位和救济仍取决于法律和条款。不要假定所有此类债券都提供相同权利或消除了财政风险。MSRB将其描述为收入质押与GO承诺的结合。
以年度拨款为条件的债券,需要立法机构在每个相关期间批准付款资金。这不同于对所有法律上可用资源作出的无条件、持续承诺。未获拨款的后果——违约、终止或其他事件——取决于文件和适用法律。道义责任(moral obligation)条款可能请立法机构考虑支持,但不在法律上强制其拨款。MSRB将这一不具约束力的机制与GO承诺区分开来。应把这些术语视为具体法律特征,而不是政府担保的日常同义词。
通道融资和税务身份是两个问题
在通道融资中,州或地方发行人出售债券,为另一个借款人的贷款或项目融资,例如非营利医院、大学、住房机构或企业。借款人的付款可能是唯一质押来源。政府发行人可以承担行政或公共目的职能,却不担保借款人的债务。有些通道发行无追索权;另一些包含有限支持或第三方支持。答案在文件中,而不是发行人的公共机构名称或项目的公共利益属性。
信用增级可能增加一层支持。债券保险、银行信用证、州项目或母公司担保可能成为第二付款来源;应查看条款和支持方的信用状况。担保不会自动质押担保人的所有资产,也不会消除主要债务人的弱点。确认支持覆盖本金、利息、回售义务还是仅限某些事件,以及它目前是否有效且可执行。
税务身份是另一条维度。市政债券可能免税、应税,或对需要缴纳替代性最低税(AMT)的纳税人适用AMT。这些类别描述利息的税务处理,并不说明付款来自税收、公用事业系统、通道借款人还是多种来源。MSRB关于应税市政债券的指南将税务身份与其他债券特征和风险区分开来。应将该发行的税务披露与美国联邦、州和地方规则分开核实。
比较债券标签前先读官方声明
从MSRB的EMMA系统中通常可以查到官方声明。确认发行人、债务人或承担义务的人、任何通道借款人和担保人。然后找出准确的付款来源、承诺范围、留置权及顺位,以及资金获准的用途。检查年度拨款条件、税收或投票限制、设定费率的权限、储备金、契约和救济。SEC说明官方声明包含发行条款、信用信息和风险因素;MSRB指南也将该文件作为查找偿付来源和支付顺位的依据。
接着评估质押来源在现实情况下是否能承担偿债。对于收益债券,可能要查看历史收款、客户集中度、运营成本、资本支出、费率调整和竞争性索赔。对于GO债券,应检查发行人的财务状况、法律上可用的收入、债务负担、税基,以及筹集或重新分配资金的限制。评级或覆盖率可提供背景,但不能代替文件和财务分析。
最后,把信用结构与债券其他特征分开。联邦税务身份、到期日、提前赎回、市场价格、流动性和投资者居住地可能影响投资,但不会改变基本偿付承诺。相关机制可参阅市政债税收等值收益率指南、净价与全价指南,以及单只债券与债券基金指南。本文介绍美国的一般概念,不构成针对特定发行的法律、税务或投资建议。
常见问题
Q1GO债券是否总比收益债券安全?
不是。名称描述一般偿付结构,并非普遍安全排名。GO债券要看实际法律承诺、发行人的资源和限制;收益债券要看质押来源、债务人、留置权、契约和追索权。应审阅发行文件和财务信息。
Q2收益债券必须只靠项目用户支付的费用偿还吗?
不是。质押收入可能包括系统或项目收入、补助金、租赁或贷款付款,或者指定税收。文件会定义收入来源和额外支持。
Q31.50倍的偿债覆盖率是否意味着债券不可能违约?
不是。这只是针对特定期间和定义收入指标的计算。未来现金流、契约定义、储备金、其他索赔、法律限制、运营条件和救济也很重要。单一比率不是违约预测。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
市政债券被称为收益债券时,首先要问什么?
选择答案即可查看解释