

MFE 与 MAE:衡量一笔交易中的价格路径
了解最大有利与不利变动的计算方式、如何用 R 表示,以及为什么蜡烛图极值不等于保证成交。
本指南内容区分价格变动与交易结果
简短摘要
平仓结果告诉你交易如何结束。MFE 和 MAE 描述持仓期间价格朝有利和不利方向分别走了多远。它们衡量的是价格路径,不代表你必然能在极值处退出。
区分价格变动与交易结果
已实现结果来自平掉仓位的成交,并扣除报告中计入的成本。最大有利变动(MFE)和最大不利变动(MAE)则概括一笔交易在预先定义的持仓窗口里,价格到达过的最有利和最不利位置。对多头而言,上涨有利、下跌不利;空头方向相反。
一笔交易可能曾达到初始风险的1.6倍浮盈,之后回撤,最后以+0.75R结束。在这个例子中,1.6R是MFE,+0.75R是按该风险口径计算的毛实现结果。MFE不能证明挂在最高点的限价单一定成交,MAE也不是已经实现的亏损。NinjaTrader 的绩效定义按入场价计算这些变动,并区分基于蜡烛图的回测值与实时价格追踪 {source:ninjaTraderTradeStatisticsDefinitions}。
先固定持仓窗口,再取极值
从实际入场成交开始,而不是信号蜡烛的开盘或收盘。到实际出场成交时结束。如果在蜡烛中途入场,该蜡烛的部分最高价或最低价可能出现在成交之前。如果在蜡烛收盘前出场,之后的价格变化已不属于这笔交易。把这些区间算进去都会夸大变动。
只有一次入场和一次出场时,使用实际成交的入场价,以及该时点到出场之间的价格观测。若有部分成交、加仓或分批平仓,先决定按每笔入场成交统计,还是合并成一个持仓。合并统计需要注明按数量加权的入场价和未平仓数量规则。不同平台对成交的“交易”分组可能不同,应记录口径。
交易期货时,除时间戳外还要记录实际合约月份和交易时段。连续期货代码可能在换月时切换合约并回溯调整历史价格,因此拼接后的路径未必等于你实际交易的合约路径。应使用成交对应的真实合约计算 excursion。若实际持仓跨越换月,先分别记录每个合约腿和数量,再合并货币损益。
按多空方向计算
令 E 为实际入场价。多头的计算为 MFE = max(0, 窗口内最高价 − E),MAE = max(0, E − 窗口内最低价)。空头则为 MFE = max(0, E − 窗口内最低价),MAE = max(0, 窗口内最高价 − E)。只使用持仓打开期间的极值。
结果是报价单位下的价格距离。除以合约最小跳动单位,得到跳数;乘以点值,得到每份合约的货币金额;若持仓数量固定,再乘数量。统一使用正数幅度或有符号数,并给列名写明口径。如果一处把 MAE 记为负数,另一处又把不利亏损记为正数,平均值就很难解释。
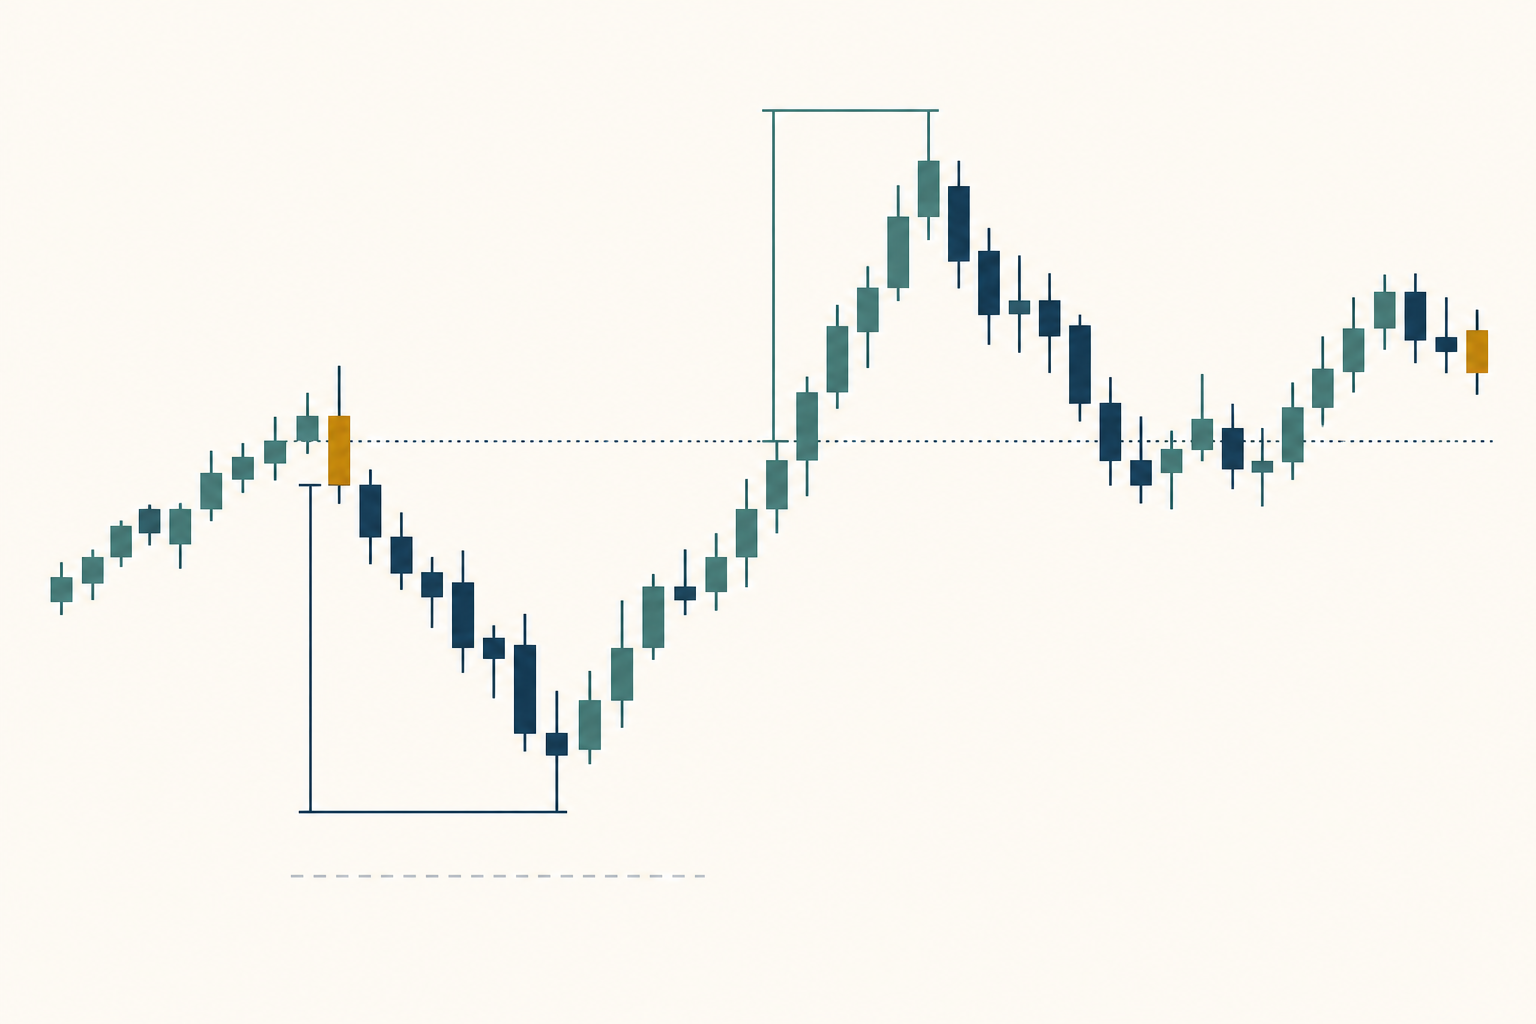
计算一笔 MES 单合约交易
假设做多 Micro E-mini S&P 500 期货,入场价为5,200.00,初始止损参考价为5,198.00,距离2.00点。持有一份合约期间,四根蜡烛的最高价依次为5,201.25、5,203.25、5,202.00、5,201.75,最低价依次为5,199.50、5,200.75、5,199.00、5,200.50。仓位在第四根蜡烛以5,201.50收盘价平仓,最低价没有到达止损参考价。
最高价5,203.25使 MFE 为3.25点;每跳0.25点,因此为13跳。最低价5,199.00使 MAE 为1.00点、4跳。CME 规格列明 MES 每个指数点乘数为5美元,最小跳动为0.25点,即每跳1.25美元 {source:cmeMicroEMiniSP500ContractSpecifications}。成本前,每份合约的 MFE 为16.25美元,MAE 为5美元。实际出场比入场高1.50点,毛结果为7.50美元。这些价格是计算用的假设,并非真实交易、当前报价或预期结果。
把价格变动、R 和账户盈亏分开
初始价格风险为 2.00点 × 每点5美元 = 每份合约10美元。若用这个成本前金额定义1R,MFE 为 16.25 ÷ 10 = 1.625R,MAE 为 5 ÷ 10 = 0.50R,毛出场结果为 7.50 ÷ 10 = 0.75R。R 的分母由最初止损距离决定,不能用后来出现的 MFE 改写。
尊重价格数据的分辨率
一根蜡烛的开、高、低、收界定了价格范围,却未必说明中间价格出现的先后顺序。如果同一根蜡烛同时触及止损和目标,仅凭 OHLC 无法判断哪个订单先到。若入场也发生在这根蜡烛内,高点或低点还可能早于成交。因此,看似精确的 MFE 或 MAE 可能依赖于假设的路径。
历史模拟器会采用自己的约定。TradingView Pine 策略文档说明了其经纪商模拟器默认如何假设蜡烛内的价格顺序,以及如何用更低时间周期细化历史成交 {source:tradingViewPineStrategyBrokerEmulator}。其另一份模拟器说明介绍了手续费、滑点和成交设置 {source:tradingViewBrokerEmulatorSupport}。这些是平台规则,不是另一家经纪商实际路径的证据。若顺序很重要,使用带时间戳的成交或买卖盘数据;否则注明蜡烛周期,并对无法判断的同根蜡烛情形作保守处理。
比较完整分布,不要只挑有利样本
只在口径一致的组内比较 MFE 和 MAE:相同策略版本、品种、方向、数据基础、持仓分组方式和 R 分母。包括亏损交易并注明样本数。少数极端变动会拉动均值;中位数和若干分位数更能呈现分布。若规则不同,应考虑将多头、空头或交易时段分开。
亏损交易有较大 MFE 不等于出场失败;盈利交易有较大 MAE 也不证明更宽的止损更好。按结果分组只描述观测到的路径,不能说明反事实。若止损在0.5R就平仓,那笔在更宽规则下后来盈利的交易可能根本不会继续持有。Wiley 关于技术系统检验的章节把 MFE 和 MAE 作为观察风险和交易分散程度的补充视角,而非完整绩效结论 {source:wileyTechnicalAnalysisSystemDesignAndTesting}。
把重复模式转化为可检验规则
用变动数据提出问题,而不是看完价格再挑止损或目标。例如:“策略 A 中,在第二根已收盘蜡烛前达到至少1R MFE的交易,采用事先写好的移动止损规则后,净期望是否变化?”在分析前固定触发条件、订单类型、成本和时间限制。出场规则改变后,继续持仓的交易及之后可观察到的路径也会变化,因此要重新模拟完整规则。
如果同一批数据中有多个阈值看起来不错,要记录搜索过程,并用未参与筛选的后续数据评估选定规则。这样可以降低规则只是贴合已看过路径的风险。先在期货交易计划中固定策略和止损规则,再参考期货目标位设置和期货 ATR 止损距离。
常见问题
Q1MFE 是否表示我本可以拿到这笔利润?
不表示。MFE 记录的是窗口内观察到的价格极值。挂在该处的限价单可能因队列位置或成交量不足而未成交,点差和费用也很重要。
Q2MAE 能告诉我下次把止损放在哪里吗?
不能单独决定。MAE 是特定入场、出场和数据约定下的历史路径。换一个止损会改变继续持有的交易,必须把新规则作为整体检验。
Q3入场所在蜡烛的高低点可以纳入计算吗?
只有能区分成交后的价格时才可以。如果蜡烛混合了入场前后的路径,应使用更细的时间戳数据,或把结果标为未能判断。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
一笔 MES 多头在5,200.00入场,持仓期间最低价为5,199.00。MAE是多少点?
选择答案即可查看解释