

Pool thanh khoản DeFi: phí LP, tái cân bằng và impermanent loss
Tìm hiểu cách các giao dịch AMM làm thay đổi số dư token của LP, tính ví dụ impermanent loss không tính phí, rồi so sánh phí LP, phạm vi v3 và việc nắm giữ token.
Trong hướng dẫn nàyLP làm gì trong pool?
Tóm tắt ngắn
Swap AMM làm thay đổi cơ cấu token trong vị thế LP khi giá biến động. Impermanent loss là chênh lệch so với việc nắm giữ token ban đầu; không nhất thiết là lỗ tuyệt đối và phí không bảo đảm bù được chênh lệch.
LP làm gì trong pool?
Pool AMM không phải tài khoản tiết kiệm trả lãi cố định. Đó là hợp đồng thông minh lưu giữ token và áp dụng quy tắc hoán đổi. Trong Uniswap v2, một pool ghép cặp hai token ERC-20.
Khi người dùng thêm thanh khoản, hợp đồng phát hành token LP để ghi nhận phần đóng góp của họ. Tỷ lệ sở hữu này quyết định phần dự trữ và phí mà LP có quyền nhận; nó không bảo đảm số lượng hai token luôn giữ nguyên.
Pool có 100 ETH và 200.000 USDC; ban đầu, 1% token LP tương đương 1 ETH và 2.000 USDC.
Swap làm thay đổi dự trữ và phần sở hữu. v2 cộng phí vào dự trữ; v3 giữ phí riêng theo vị thế.
Tài liệu chính thức của Uniswap về cách swap và pool hoạt động mô tả cơ chế của Uniswap.
AMM khác có thể dùng đường cong, cách ghi nhận phần LP, quy tắc phí hoặc giới hạn rút khác; ví dụ dưới đây dùng mô hình v2 đơn giản, không phải quy tắc chung cho mọi DeFi.
Phần phí LP nhận được không phải lãi suất cố định. Thu nhập tùy thuộc vào khối lượng swap đủ điều kiện, mức phí của pool, phần thanh khoản đang hoạt động, cách phân chia phí áp dụng và chi phí khi rút.
Để so sánh kết quả, hãy cộng giá trị các token có thể nhận khi đóng vị thế với khoản phí thực sự có thể thu, trừ chi phí giao dịch, rồi so với phương án phù hợp.
APR hoặc APY tính từ khối lượng quá khứ không bảo đảm khối lượng hay thu nhập tương lai.
Công thức x × y = k trong v2
Trong pool constant-product v2, x và y là số lượng hai token trong dự trữ, còn k là tích của chúng. Bỏ qua phí swap, pool duy trì:
x × y = k
Giá biên của token này so với token kia có liên hệ với tỷ lệ dự trữ. Khi trader mua một token ra khỏi pool, lượng token đó giảm còn lượng token trả vào tăng. Tỷ lệ thay đổi nên giá của pool cũng dịch chuyển.
Một giao dịch lớn so với thanh khoản hiện có có thể làm giá thực hiện lệch nhiều hơn. Cơ chế này cho phép pool báo giá mà không cần sổ lệnh, nhưng không cố định giá thị trường bên ngoài bên trong hợp đồng.
Giá pool đôi lúc lệch khỏi các thị trường khác. Nhà giao dịch chênh lệch giá có thể mua token đang rẻ trong pool hoặc bán token đang đắt vào pool cho đến khi giá tiến gần thị trường khác, sau khi tính đến phí và giới hạn giao dịch.
Với LP, quá trình này làm thay đổi thành phần tài sản: khi ETH tăng giá so với USDC, trader thường rút ETH khỏi pool và đưa USDC vào. Phần LP do đó có ít ETH hơn và nhiều USDC hơn so với lúc bắt đầu.
Whitepaper về hợp đồng lõi v2 của Uniswap giải thích hợp đồng pair và thiết kế tích không đổi.
Trong thực tế, phí, các giao dịch khác, việc thêm hoặc rút thanh khoản, cấu hình hợp đồng và đặc điểm token khiến phép tính phức tạp hơn mô hình không phí.
Đáng chú ý, phí swap v2 được cộng vào dự trữ và có thể làm tích x × y tăng lên; do đó không nên hiểu k là bất biến tuyệt đối sau mọi giao dịch có phí.
Ví dụ: ETH tăng từ 2.000 lên 4.000 USD
Giả sử LP gửi toàn bộ phần tỷ lệ của mình là 1 ETH và 2.000 USDC khi ETH có giá 2.000 USD. Giá trị ban đầu là 4.000 USD.
Để đơn giản, giả định không có phí swap, gas, thuế, thêm thanh khoản hay giao dịch nào khác; đồng thời arbitrage khiến giá pool phản ánh mức giá mới 4.000 USD mỗi ETH. Tích dự trữ ban đầu là:
Các con số này có thể đại diện cho toàn pool hoặc phần tỷ lệ của một LP; thay đổi quy mô phần sở hữu làm thay đổi số tiền đô la nhưng không đổi tỷ lệ phần trăm.
k = 1 × 2.000 = 2.000
Ở mức giá mới, tỷ lệ dự trữ tương ứng với 4.000 USDC cho mỗi ETH. Kết hợp với x × y = 2.000, dự trữ mới xấp xỉ:
- ETH ≈ √(2.000 ÷ 4.000) ≈ 0,7071 ETH
- USDC ≈ √(2.000 × 4.000) ≈ 2.828,43 USDC
Dùng số dư chưa làm tròn, giá trị vị thế LP lúc này xấp xỉ 0,70710678 × 4.000 + 2.828,42712 ≈ 5.656,85 USD. Nếu chỉ giữ token ban đầu, giá trị sẽ là 1 × 4.000 + 2.000 = 6.000 USD.
Khoảng cách tương đối so với giá trị nắm giữ là khoảng 343,15 ÷ 6.000 ≈ 5,72%. Công thức lý tưởng cho cặp token với tỷ lệ giá cuối kỳ r so với ban đầu là:
impermanent loss = 1 − 2√r ÷ (1 + r)
Công thức này giả định pool constant-product gồm hai token có phạm vi đầy đủ, giá trị ban đầu chia 50/50, không có phí hoặc thêm/rút thanh khoản, và giá pool đã phản ánh thị trường bên ngoài.
Nếu r = 0,5, công thức cũng cho kết quả khoảng 5,72%; đây không phải ước tính chung cho mọi AMM hay vị thế v3.
Với r = 2, kết quả xấp xỉ 5,72%. Con số này đo mức LP kém hơn phương án giữ token ban đầu tại cùng thời điểm so sánh.
Nó không có nghĩa LP lỗ theo giá trị tuyệt đối: vị thế trị giá 5.656,85 USD vẫn cao hơn khoảng 41,4% so với 4.000 USD ban đầu.
Giải thích impermanent loss của Uniswap cho thấy vì sao cần so sánh LP với việc nắm giữ, thay vì chỉ với khoản tiền gửi lúc đầu.
Đây là ví dụ toán học, không phải dự báo lợi nhuận của một pool cụ thể. Số thực tế còn tùy thuộc tỷ lệ sở hữu của LP trong toàn pool và điều kiện giao dịch.
Khi có phí, dự trữ thay đổi khác mô hình không phí nên kết quả không còn khớp chính xác các con số trên. Ví dụ cố ý loại trừ phí swap, gas, thuế và các yếu tố khác.
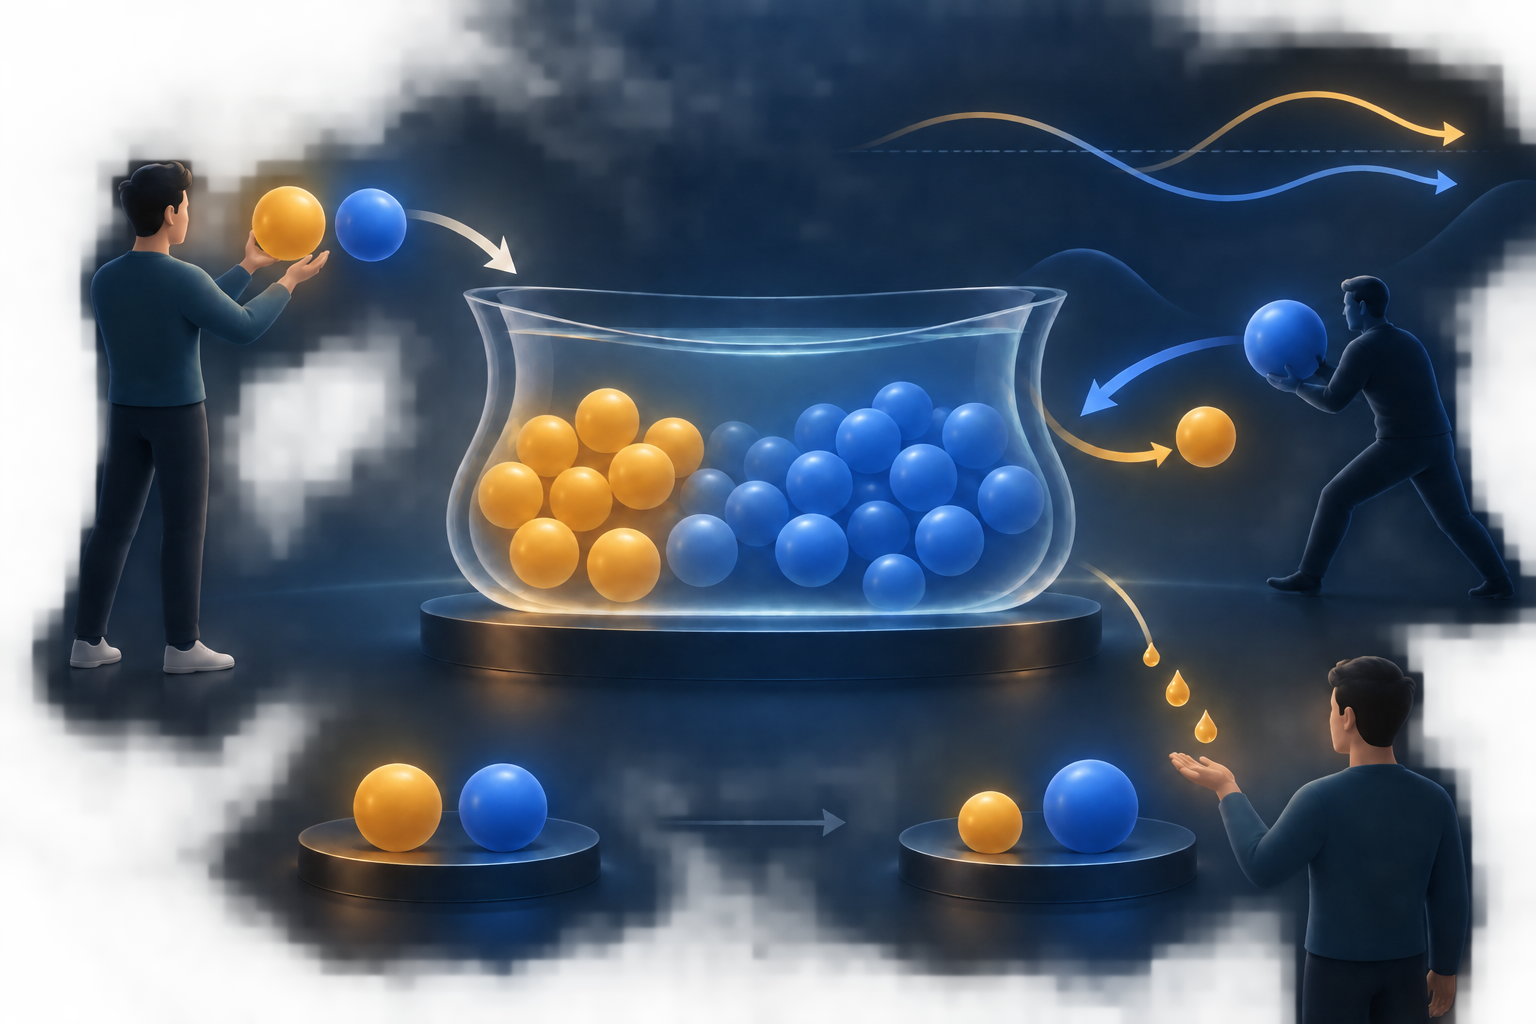
Vì sao gọi là impermanent loss?
Impermanent loss so sánh giá trị vị thế LP với giá trị nếu giữ nguyên các token ban đầu tại cùng mức giá cuối kỳ. Đây là chênh lệch tương đối so với một mốc đối chiếu, không phải tên gọi chung cho mọi khoản lỗ đầu tư.
Trong ví dụ, LP thấp hơn phương án hold nhưng vẫn cao hơn giá trị ban đầu. Nếu tỷ lệ giá quay về mức cũ trong mô hình lý tưởng không tính phí, thành phần pool cũng có thể tiến gần tỷ lệ ban đầu và khoảng cách thu hẹp.
Tuy nhiên, phí, giao dịch, thay đổi tỷ lệ sở hữu LP hoặc tổn thất khác không tự động biến mất khi giá đảo chiều.
Từ “impermanent” có thể gây hiểu lầm nếu được hiểu là chênh lệch chắc chắn sẽ được xóa bỏ. Giá có thể tiếp tục đi xa hơn, token có thể mất giá trị hoặc thanh khoản, và LP có thể rút thanh khoản vào thời điểm bất lợi.
Khi rút, phép so sánh với hold tại thời điểm đó trở thành kết quả đã thực hiện cho quyết định ấy.
So sánh với hold giúp cô lập tác động của việc AMM thay đổi thành phần token, nhưng chưa tính gas, thuế, rủi ro hợp đồng hay lợi ích khác có thể nhận được.
Trong mô hình v2 không có phí và với cùng một bộ dự trữ, thành phần ở một thời điểm phụ thuộc vào tỷ lệ giá cuối kỳ.
Dù vậy, đường đi của giá ảnh hưởng đến kết quả tổng thể vì các giao dịch trên đường đi quyết định khoản phí tích lũy, gas nếu LP điều chỉnh vị thế và rủi ro giao dịch.
Biến động có thể tạo ra nhiều phí hơn nhưng không bảo đảm khoản phí vượt chênh lệch tương đối. Hướng dẫn impermanent loss của Uniswap dùng phương án nắm giữ làm mốc đối chiếu.
Phí swap có thể bù đắp, nhưng không bảo đảm lợi nhuận
Trader trả phí khi hoán đổi token. Ở v2, phí swap được cộng vào dự trữ; ở v3, phí được tích lũy riêng theo vị thế để chủ vị thế có thể nhận. Phí được phân bổ theo tỷ lệ cho các LP có thanh khoản đang hoạt động vào thời điểm swap.
Tài liệu Uniswap về phí LP giải thích phí swap và phần LP nhận được, bao gồm khác biệt trong cách giữ và nhận phí giữa v2 và v3. Cấu hình thực tế tùy phiên bản, pool và thiết lập hiện tại nên không thể mặc định một tỷ lệ chung.
Không thể tính thu nhập ròng của LP chỉ bằng cách nhân khối lượng với mức phí. Cần xem xét phần thanh khoản hoạt động, tỷ lệ LP sở hữu, cách pool phân bổ phí, chi phí khi vào hoặc rời và khoản phí thực sự có thể nhận.
Nếu phí đủ lớn, chúng có thể bù chênh lệch so với hold. Nhưng khối lượng thấp, giá đi một chiều, cạnh tranh thanh khoản cao hoặc vị thế không hoạt động có thể làm thu nhập thấp đi.
Không có bảo đảm phí sẽ bù được impermanent loss; APR lịch sử cũng không thể hiện kết quả ròng trong tương lai.
Tần suất swap cũng làm thay đổi bức tranh. Nhiều giao dịch qua lại có thể tạo phí, nhưng đồng thời liên tục thay đổi thành phần token và phát sinh chi phí mạng cho LP.
ETH tăng một chiều có thể khiến LP nắm ít ETH tăng giá hơn trong khi người chỉ hold giữ nguyên số lượng ban đầu.
Đừng đồng nhất “khối lượng giao dịch cao” với “LP có lãi cao”: khối lượng, giá, fee tier, thanh khoản hoạt động, tỷ lệ sở hữu và chi phí đều có vai trò.
AMM không nhìn giá trên sàn khác rồi tự điều chỉnh danh mục một cách độc lập. Mỗi swap thay đổi dự trữ và tỷ lệ, còn arbitrage có thể nối giá pool với thị trường khác.
Trong quá trình này, pool bán bớt token đang tăng giá và nhận token tăng ít hơn tương đối. Điều đó khác với việc nắm giữ hai token mà không giao dịch.
Tài liệu Uniswap về cách swap hoạt động giải thích cách swap làm biến đổi giá và dự trữ trong pool.
ETH có thể tăng từ từ, tăng nhanh rồi giảm hoặc dao động nhiều lần trước khi kết thúc ở 4.000 USD. Trong mô hình lý thuyết không phí, cùng mức giá đầu và tỷ lệ giá cuối tạo ra cùng thành phần vị thế ở cuối.
Nhưng số lượng và thời điểm swap dọc đường có thể khác, làm thay đổi tổng phí, gas để quản lý vị thế và kết quả ròng. Ngay cả khi giá quay lại mức ban đầu, phí và tác động từ giao dịch đã diễn ra cũng không tự động tái tạo tình huống hold.
Vì thế, máy tính impermanent loss chỉ trả lời một câu hỏi hẹp: tại một tỷ lệ giá cụ thể, vị thế không tính phí khác phương án hold bao nhiêu?
Đánh giá vị thế thực tế còn cần xem khối lượng mà vị thế có thể phục vụ, phần phí thuộc về vị thế, cạnh tranh trong pool, biến động thị trường, gas và kế hoạch thoát.
Giải thích impermanent loss của Uniswap bàn về so sánh với hold; whitepaper v2 mô tả cơ chế hợp đồng.
Khác biệt quan trọng của thanh khoản tập trung v3
v2 phân bổ thanh khoản trên toàn bộ khoảng giá lý thuyết. Trong v3, LP chọn khoảng giá để tập trung vốn. Khoảng hẹp có thể khiến nhiều vốn hoạt động quanh giá hiện tại hơn, nhưng đòi hỏi theo dõi vị thế và đi kèm rủi ro giá vượt ra ngoài.
Chỉ thanh khoản đang nằm trong khoảng hoạt động mới nhận phí từ các swap tương ứng.
Nếu giá vượt khỏi biên đã chọn, vị thế v3 chuyển hoàn toàn sang một token ở phía cuối khoảng và không còn hoạt động để phục vụ giao dịch tại mức giá đó. Trong thời gian giá ở ngoài khoảng, vị thế không nhận phí cho đến khi giá quay lại.
LP có thể chọn khoảng mới, nhưng giao dịch điều chỉnh tốn gas và có thể biến thay đổi thành phần token thành kết quả đã thực hiện.
Hướng dẫn thêm vị thế thanh khoản v3 của Uniswap giải thích cách chọn khoảng; whitepaper lõi v3 của Uniswap trình bày thiết kế thanh khoản tập trung. Hướng dẫn phí LP nêu rằng vị thế ngoài khoảng không tích lũy phí.
Do đó, không thể dùng trực tiếp con số impermanent loss của v2 toàn khoảng để dự báo lợi nhuận ròng của v3. Khi giá vượt khỏi khoảng, mức phơi nhiễm một token, hoạt động thu phí và quyết định quản lý đều thay đổi.
Mức phí cao hơn cũng không tự động làm khoảng đó có lợi hơn: khối lượng có thể thấp, vị thế có thể không hoạt động và biến động giá có thể lớn hơn phí tích lũy.
Rủi ro không được thể hiện trong tỷ lệ impermanent loss
Phí và impermanent loss không phải rủi ro duy nhất. Lỗi hợp đồng thông minh hoặc tích hợp, thay đổi cấu hình, token có cơ chế chuyển bất thường, tấn công, sự cố bridge hoặc token mất giá đều có thể ảnh hưởng đến tài sản.
Thanh khoản pool có thể biến mất khi thị trường căng thẳng. Giá trong pool có thể lệch khỏi nơi khác; giao dịch thêm, điều chỉnh hay rút thanh khoản cũng có thể thất bại hoặc chậm.
Nếu giá pool lệch khỏi thị trường rộng hơn, token có thể bị swap ở một mức giá tương quan ngoài dự kiến. Stablecoin cũng có thể lệch khỏi mức neo mục tiêu.
Gas là chi phí mạng cho các giao dịch hợp đồng. Phê duyệt token, gửi tiền, nhận phí, điều chỉnh khoảng và rút thanh khoản đều có thể phát sinh chi phí lặp lại; khi mạng tắc nghẽn, chi phí hoặc độ trễ tăng.
Hãy tính chi phí đã trả thực tế, thay vì chỉ nhìn số liệu trên giao diện, và đọc cảnh báo của Uniswap khi cung cấp thanh khoản.
Cần kiểm tra trước khi cung cấp thanh khoản
Trước khi giao dịch, hãy xác minh mạng và địa chỉ hợp đồng; token và pool; phiên bản AMM, invariant và fee tier đang áp dụng; thanh khoản và khối lượng có thể quan sát; cách tính phần LP và quy trình rút.
Ở v2, phí được cộng vào dự trữ và có thể làm thay đổi tích invariant; ở v3, phí được giữ riêng thành số dư có thể nhận theo vị thế. Kiểm tra khoảng hoạt động và điều gì xảy ra khi giá ra ngoài khoảng.
Lập kịch bản giá giảm, tăng, đi một chiều và đảo chiều, rồi so giá trị LP với hold tại cùng thời điểm. Cộng gas, slippage khi giao dịch, thuế theo nơi cư trú, rủi ro hợp đồng và chi phí quản lý.
Đừng coi APR, chữ “impermanent” hay trạng thái kiểm toán là bảo đảm an toàn hoặc có lãi.
Để tìm hiểu cơ chế liên quan, xem hướng dẫn slippage khi swap DEX, hướng dẫn vay DeFi và thanh lý, và hướng dẫn bridge cùng wrapped token.
Câu hỏi thường gặp
Q1Impermanent loss có nghĩa là tôi mất tiền thật không?
Không nhất thiết. Trong ví dụ, LP tăng từ 4.000 USD lên khoảng 5.656,85 USD, nhưng thấp hơn 6.000 USD nếu giữ token ban đầu. Con số chưa tính phí, gas hoặc thuế.
Q2Phí swap có thể bù impermanent loss không?
Có thể nhưng không chắc chắn. Phí phụ thuộc khối lượng, cấu trúc phí của pool, phần thanh khoản đang hoạt động và quy tắc phân bổ. Biến động giá, chi phí mạng và việc quản lý vị thế có thể khiến kết quả ròng thấp hơn chênh lệch so với hold.
Q3Vị thế v3 có nhận phí khi giá nằm ngoài khoảng không?
Không, miễn là thanh khoản của vị thế chưa hoạt động trở lại. Khi giá vượt biên, vị thế chuyển thành một token ở phía cuối khoảng. Vị thế chỉ bắt đầu nhận phí lại nếu giá quay vào khoảng, theo quy tắc của pool và giao thức.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Impermanent loss có nghĩa là gì khi so sánh kết quả LP?
Chọn một đáp án để xem giải thích