

Giải thích CAViaR: Value at Risk tự hồi quy có điều kiện
Tìm hiểu cách CAViaR dự báo đệ quy phân vị VaR có điều kiện, ước lượng động học bằng hàm tổn thất phân vị, xử lý các cú sốc lợi suất bất đối xứng và khác với GARCH cùng Expected Shortfall ra sao.
Trong hướng dẫn nàyCAViaR mô hình hóa trực tiếp phân vị tổn thất có điều kiện
Tóm tắt ngắn
CAViaR mô hình hóa trực tiếp một phân vị đuôi có điều kiện dựa trên thông tin sẵn có trước lợi suất tiếp theo. Một phương trình đệ quy truyền phân vị sang kỳ sau; các tham số được ước lượng bằng tổn thất phân vị mà không cần xây dựng mô hình đầy đủ cho mật độ lợi suất. Dự báo phụ thuộc vào công thức đệ quy, xác suất đuôi, giá trị khởi tạo và tập thông tin tại thời điểm dự báo. CAViaR tạo ra một phân vị VaR; tự thân nó không phải Expected Shortfall, phân phối tổn thất đầy đủ hay tín hiệu giao dịch.
CAViaR mô hình hóa trực tiếp phân vị tổn thất có điều kiện
Gọi \(L_t=-r_t\) là khoản lỗ của danh mục, theo đó khoản lỗ có giá trị dương còn khoản lãi có giá trị âm. Với mức tin cậy \(\alpha\), dự báo VaR một kỳ là phân vị trên có điều kiện: \[ v_t^\alpha=Q_\alpha(L_t\mid\mathcal F_{t-1}), \] trong đó \(\mathcal F_{t-1}\) gồm thông tin có sẵn trước khi quan sát khoản lỗ ở kỳ \(t\). Với \(\alpha=0.99\), nếu phân vị có điều kiện được xác định đúng thì khoảng \(1-\alpha=1\%\) số khoản lỗ tương lai sẽ vượt qua ngưỡng này. Khoản lỗ thực tế có thể vượt VaR bao nhiêu cũng được; VaR không phải mức lỗ tối đa.
CAViaR là viết tắt của Conditional Autoregressive Value at Risk, mô tả cách phân vị thay đổi theo thời gian bằng một công thức đệ quy. Thay vì ước lượng toàn bộ phân phối có điều kiện rồi trích ra một điểm ở đuôi, mô hình hóa trực tiếp điểm đó. Engle và Manganelli giới thiệu họ mô hình này và ước lượng tham số bằng hồi quy phân vị (bài báo năm 2004). Mức phân vị được chọn có ý nghĩa: mô hình riêng cho mức 95% và 99% có thể có động học khác nhau; không mô hình nào mô tả toàn bộ phần đuôi.
Công thức đệ quy truyền trạng thái phân vị sang kỳ sau
Một dạng tổng quát cho dự báo một bước là \[ v_t^\alpha=f(v_{t-1}^\alpha,L_{t-1},X_{t-1};\beta), \] trong đó \(X_{t-1}\) chứa các biến dự báo phù hợp khác và \(\beta\) là vectơ tham số cần ước lượng. Phân vị trễ giúp dự báo lưu lại trạng thái trước đó; khoản lỗ trễ hoặc biến dự báo cho phép thông tin mới làm dịch chuyển ngưỡng. Cách làm này giống đệ quy độ biến động ở chỗ các điều kiện quá khứ có ảnh hưởng, nhưng trạng thái được cập nhật là phân vị chứ không phải phương sai có điều kiện.
Ví dụ, đặc tả giá trị tuyệt đối đối xứng (SAV) có dạng \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2|L_{t-1}|. \] Mô hình phản ứng với quy mô biến động kỳ trước, nhưng trị tuyệt đối khiến nó xử lý lãi và lỗ như nhau. Thành phần tự hồi quy duy trì ảnh hưởng sau cú sốc; khi các đầu vào ở những kỳ tiếp theo thay đổi, ngưỡng dần điều chỉnh. Độ dai dẳng là thuộc tính cần ước lượng và đánh giá; đường dự báo trông mượt không chứng minh phân vị được hiệu chỉnh tốt.
CAViaR còn có các lựa chọn khác, chẳng hạn cập nhật thích nghi dựa trên việc quan sát trước có vượt ngưỡng trước đó hay không, và dạng GARCH gián tiếp dùng công thức đệ quy gần với phương sai. Đây là các đặc tả thay thế nhau chứ không phải tên gọi có thể dùng hoán đổi. Dạng hàm xác định thông tin lịch sử nào có thể làm thay đổi phân vị và mô hình có thể biểu đạt loại phản ứng nào.
Đệ quy với hệ số dốc bất đối xứng tách riêng ảnh hưởng của lãi và lỗ
Để khoản lãi và khoản lỗ tác động khác nhau đến phân vị tổn thất tiếp theo, đặt \(L^+=\max(L,0)\) và \(L^-=\max(-L,0)\). Một dạng đệ quy với hệ số dốc bất đối xứng là \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2L_{t-1}^{+}+\beta_3L_{t-1}^{-}. \] Khoản lỗ danh mục dương đi vào qua \(L^+\), còn khoản lãi đi vào qua \(L^-\). Hai hệ số dốc ước lượng không nhất thiết bằng nhau. Nếu mô hình dùng lợi suất và phân vị lợi suất phía dưới thay cho khoản lỗ dương, quy ước dấu sẽ khác. Vì vậy, nghiên cứu hoặc triển khai cần nêu rõ biến phụ thuộc và ý nghĩa của phần dương, phần âm.
Tính linh hoạt này không chứng minh thị trường có hiệu ứng đòn bẩy bất đối xứng. Nó chỉ cho phép phân vị có điều kiện đã chọn phản ứng khác nhau với hai nhánh, trong phạm vi công thức và mẫu dữ liệu cụ thể. Hệ số được ước lượng chứ không phải hằng số đã biết; dấu và độ lớn phụ thuộc vào đơn vị biến cũng như cách tham số hóa. Hãy so sánh dạng này với mô hình đối xứng chuẩn và đánh giá cả hai ngoài mẫu ước lượng.
<!-- Illustration placement: after section 3; text-free conceptual view of a conditional loss-quantile ribbon moving over time, responding more after a large loss than after an upside move, with a few conceptual threshold crossings. No axes, labels, values, or market data. -->
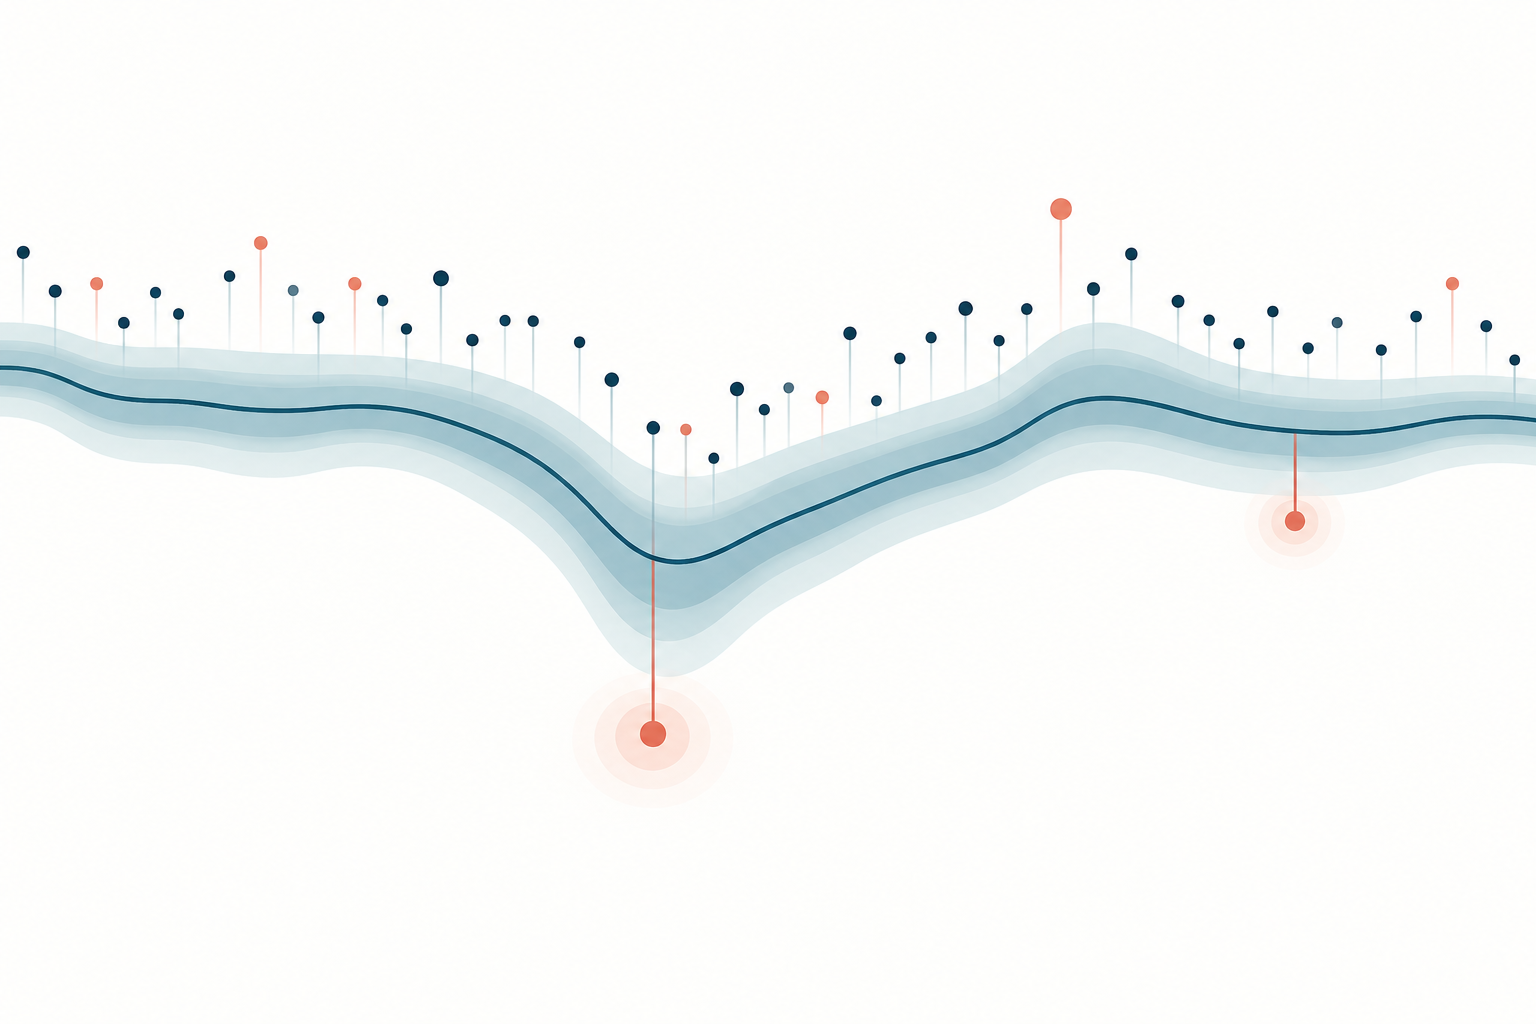
Hàm tổn thất phân vị nhắm đến phần đuôi đã chọn, không phải trung bình có điều kiện
Với các tham số ứng viên \(\beta\), trước hết tạo toàn bộ đường đi đệ quy \(v_t^\alpha(\beta)\), rồi tối thiểu hóa hàm tổn thất phân vị, còn gọi là hàm check: \[ \widehat\beta=\arg\min_\beta\sum_{t=1}^{T}\rho_\alpha\!\left(L_t-v_t^\alpha(\beta)\right), \qquad \rho_\alpha(u)=u\left(\alpha-\mathbf 1\{u<0\}\right). \] Với phân vị trên của khoản lỗ, dự báo thấp có \(u>0\) và nhận trọng số \(\alpha\); dự báo cao có \(u<0\) và nhận trọng số \(1-\alpha\). Ở mức \(\alpha=0.99\), hàm tổn thất phạt việc bỏ sót một khoản lỗ lớn nặng hơn một vùng đệm dư có cùng độ lớn. Đây không phải tổn thất bình phương và việc chọn hệ số không nhằm khớp trung bình có điều kiện.
Đây là ý tưởng hồi quy phân vị do Koenker và Bassett phát triển (bài báo năm 1978), áp dụng lên đường phân vị được tạo ra đệ quy. Với hồi quy phân vị tuyến tính, hàm mục tiêu có tính lồi hữu ích; nhưng các công thức đệ quy phi tuyến của CAViaR có thể nhạy với giá trị khởi tạo và cực tiểu cục bộ. Một quy trình ước lượng tốt cần ghi lại hàm mục tiêu, các ràng buộc tham số, thuật toán tối ưu, kiểm tra hội tụ và kết quả từ nhiều điểm khởi tạo. Kết quả bình phương tối thiểu thông thường không thay thế được suy luận cho hồi quy phân vị.
Khởi tạo và tính ổn định là một phần của mô hình được ước lượng
Giá trị đệ quy đầu tiên \(v_0^\alpha\) phải được cung cấp hoặc ước lượng. Một lựa chọn minh bạch là phân vị trên thực nghiệm của khoản lỗ trong cửa sổ tiền mẫu kết thúc trước giai đoạn đánh giá. Cách triển khai khác có thể ước lượng đồng thời giá trị ban đầu hoặc dùng giai đoạn khởi động được mô tả rõ. Dù chọn quy tắc nào, hãy áp dụng nhất quán cho các dạng mô hình ứng viên và cho biết có bao nhiêu quan sát dùng để khởi tạo. Nếu hệ số của phân vị trễ thể hiện tính dai dẳng cao, lựa chọn ban đầu có thể ảnh hưởng đến nhiều dự báo về sau.
Ước lượng phân vị đệ quy có thể phi tuyến theo tham số dù phương trình viết ra trông đơn giản. Các vectơ khởi tạo khác nhau có thể hội tụ về những nghiệm cục bộ khác nhau; thông báo hội tụ chỉ có nghĩa thuật toán đạt tiêu chí dừng số học. Khi phù hợp, hãy thử nhiều điểm khởi tạo hợp lý và xem xét các đường dự báo. Cần phân biệt một ràng buộc số học, chẳng hạn ngưỡng tổn thất không âm, với một sự thật kinh tế. Không có một giới hạn hệ số duy nhất bảo đảm tính ổn định cho mọi đặc tả CAViaR. Điều kiện phụ thuộc vào dạng mô hình, khả năng nhận dạng và hành vi của quá trình đầu vào; các kết quả tiệm cận của bài báo gốc cũng dựa trên giả định rõ ràng và loại trừ trường hợp bùng nổ.
Độ bất định cũng cần được xem xét. Quan sát ở đuôi rất thưa, nhất là ở mức 99%; mật độ có điều kiện gần phân vị mục tiêu ảnh hưởng đến độ chính xác của ước lượng. Sai số chuẩn cho phân vị đệ quy phi tuyến cần dựa trên phương pháp phù hợp với bài toán, như ước lượng tiệm cận thích hợp hoặc bootstrap được thiết kế cẩn thận. Đừng xem một đường khớp trông chính xác là bằng chứng rằng rủi ro đuôi đã được biết chính xác.
Dữ liệu tại thời điểm dự báo phải dừng trước khoản lỗ cần dự báo
Tại thời điểm \(t-1\), hãy ước lượng tham số và tạo \(v_t^\alpha\) chỉ từ lợi suất cùng các biến đồng hành đã có vào thời điểm đó. Sau khi kỳ kết thúc, mới so sánh dự báo với \(L_t\). Nếu mô hình được ước lượng lại trên cửa sổ cuốn hoặc cửa sổ mở rộng, mỗi cửa sổ phải kết thúc đúng tại thời điểm dự báo đã nêu. Dùng \(L_t\) để tạo \(v_t^\alpha\), hoặc dùng dữ liệu đã được sửa đổi sau này mà trước đó chưa có, sẽ đưa thông tin tương lai vào dự báo.
Hãy căn chỉnh mục tiêu với danh mục và kỳ hạn thực tế. VaR ngày của danh mục có trọng số cố định không tự động là VaR của tài khoản có vị thế thay đổi trong ngày; phân vị một ngày cũng không phải dự báo rủi ro nhiều ngày. Cần báo cáo cách tính lợi suất, đồng tiền, kỳ hạn, thời điểm đóng cửa thị trường, lịch tái cân bằng danh mục và thời điểm từng biến dự báo trở nên sẵn có. Biến đổi đầu vào, hành động doanh nghiệp, giá lỗi thời và phiên giao dịch bị thiếu có thể làm thay đổi tập thông tin cũng như động học của phân vị.
Công thức đệ quy quen thuộc phù hợp tự nhiên với dự báo một bước vì \(v_t\) dùng khoản lỗ \(L_{t-1}\) đã quan sát. Với dự báo nhiều bước, các khoản lỗ trong tương lai chưa được biết. Đưa khoản lỗ tương lai đã thực tế xảy ra vào phép lặp sẽ tạo ra sai lệch nhìn trước. VaR nhiều kỳ cần một quy trình rõ ràng để xử lý đường đi tương lai chưa biết, chẳng hạn mô phỏng hoặc mô hình riêng cho nhiều kỳ hạn; các giả định của quy trình phải được đánh giá riêng.
Ví dụ số cho thấy cú sốc trước đó thay đổi ngưỡng kế tiếp ra sao
Giả sử VaR tổn thất hàng ngày ở mức 99% được mô tả bởi công thức đệ quy bất đối xứng ở trên. Tổn thất và \(v\) được đo bằng điểm phần trăm; các hệ số minh họa, không phải hệ số ước lượng, là \(\beta_0=0.10\), \(\beta_1=0.80\), \(\beta_2=0.35\) và \(\beta_3=0.10\). Nếu dự báo kỳ trước là \(2.00\%\), còn khoản lỗ danh mục hôm qua là \(3.00\%\), thì \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(3.00)+0.10(0)=2.75\%. \] Trong ví dụ này, khoản lỗ lớn hơn làm tăng ngưỡng hôm nay. Nếu hôm qua danh mục thay vào đó lãi \(3.00\%\), ta có \(L_{t-1}=-3.00\%\); nhánh còn lại cho kết quả \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(0)+0.10(3.00)=2.00\%. \] Các hệ số này chỉ nhằm minh họa công thức đệ quy; mẫu dữ liệu hoặc cách tham số hóa khác có thể tạo ra phản ứng khác.
Nếu khoản lỗ thực tế hôm nay là \(3.20\%\), nó vượt dự báo \(2.75\%\), nên chỉ báo vượt ngưỡng bằng một. Một lần vượt ngưỡng không chứng minh mô hình kém, cũng như một ngày không vượt ngưỡng không xác nhận mô hình đúng. Nếu hiệu chỉnh có điều kiện đúng, kỳ vọng có điều kiện của chỉ báo ngoại lệ, dựa trên thông tin tại thời điểm dự báo, phải bằng \(1-\alpha\). Trên mẫu dài, tỷ lệ trung bình nên gần mức đó, có xét đến biến động do lấy mẫu.
CAViaR dự báo VaR, không phải GARCH hay Expected Shortfall
VaR là đại lượng rủi ro: phân vị tổn thất có điều kiện tại xác suất và kỳ hạn đã nêu. CAViaR là một phương pháp dự báo đại lượng đó. Expected Shortfall trả lời câu hỏi khác: theo định nghĩa tương ứng, tổn thất trung bình ở phần đuôi đã chọn và vượt VaR là bao nhiêu. Riêng đường phân vị CAViaR không xác định được mức trung bình đó hoặc hình dạng của phân phối tổn thất vượt ngưỡng. Hướng dẫn so sánh VaR và Expected Shortfall trình bày hai thước đo.
GARCH mô hình hóa đệ quy phương sai có điều kiện hoặc độ biến động; muốn chuyển phương sai thành phân vị VaR thì cần thêm giả định về phân phối của các đổi mới đã chuẩn hóa. ARCH và GARCH gắn với mô hình ARCH của Engle và phần mở rộng GARCH của Bollerslev90063-1). CAViaR mô hình hóa trực tiếp phân vị và không cần mật độ có điều kiện đầy đủ, dù động học được chọn vẫn chứa các giả định. Đặc tả CAViaR-GARCH gián tiếp là cầu nối riêng giữa hai cách tiếp cận; điều đó không có nghĩa mọi mô hình CAViaR đều là GARCH. Xem thêm hướng dẫn về GARCH và hiện tượng cụm biến động.
Đánh giá hiệu chỉnh và giới hạn ngoài tổn thất trong mẫu
Tổn thất phân vị thấp trong mẫu không chứng nhận rủi ro được dự báo tốt ngoài mẫu. Hãy dành riêng giai đoạn đánh giá theo trình tự thời gian, tạo từng dự báo chỉ với thông tin quá khứ và báo cáo cả tỷ lệ vượt ngưỡng lẫn việc các lần vượt có tụ cụm hay dự đoán được từ thông tin trước đó không. Kiểm định tần suất vô điều kiện của Kupiec (1995) và kiểm định độ bao phủ có điều kiện của Christoffersen (1998) trả lời các câu hỏi khác nhau; kiểm định phân vị động của Engle và Manganelli xem xét một số ràng buộc đã chọn trên các chỉ báo vượt ngưỡng được định tâm và các biến công cụ. Không kiểm định nào bao quát mọi dạng sai đặc tả. Hướng dẫn về kiểm định VaR bằng chuỗi ngoại lệ trình bày cách hoạt động của các kiểm định này. Nếu muốn so sánh hai dự báo phân vị, hãy chấm điểm cả hai bằng cùng hàm check trên những ngày trùng khớp rồi so sánh chênh lệch tổn thất phụ thuộc bằng kiểm định Diebold–Mariano; kiểm định này xem xét tổn thất dự báo tương đối, không phải hiệu chỉnh VaR hay lợi nhuận giao dịch.
Kết quả có thể thay đổi theo xác suất đuôi, công thức đệ quy, giá trị khởi tạo, cửa sổ ước lượng, danh mục và các ngày đánh giá. Mô hình phù hợp với một phân vị có thể hoạt động kém ở phân vị khác; các phân vị ước lượng độc lập có thể cắt nhau. Đứt gãy cấu trúc, các biến động cực đoan tụ cụm, dữ liệu đuôi thưa, vị thế thay đổi, khoảng trống thị trường, thanh khoản và chi phí khớp lệnh không được giải quyết chỉ bằng phương trình VaR đệ quy. VaR cũng không cho biết mức độ nghiêm trọng của khoản lỗ sau một lần vượt ngưỡng. Hãy xem kết quả là ngưỡng rủi ro dựa trên mô hình cần được theo dõi, không phải giới hạn lỗ, dự báo lợi nhuận hay quy tắc giao dịch độc lập.
Câu hỏi thường gặp
Q1CAViaR có đồng nghĩa với VaR không?
Không. VaR là phân vị tổn thất có điều kiện tại xác suất và kỳ hạn cụ thể. CAViaR là một họ mô hình đệ quy dùng để dự báo phân vị đó.
Q2CAViaR có ước lượng cả Expected Shortfall không?
Không, nếu chỉ dùng riêng mô hình này. Dự báo phân vị không xác định tổn thất trung bình vượt qua phân vị đó; Expected Shortfall cần thêm thông tin về phần đuôi hoặc một mô hình chung riêng.
Q3CAViaR chỉ là tên khác của GARCH phải không?
Không. GARCH tiêu chuẩn mô hình hóa phương sai có điều kiện và cần phân phối của đổi mới để suy ra phân vị. CAViaR mô hình hóa trực tiếp phân vị, dù một đặc tả CAViaR sử dụng công thức đệ quy giống GARCH.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Mô hình CAViaR xác định trực tiếp điều gì?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
The average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Đọc hướng dẫn chuyên sâuGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Đọc hướng dẫn chuyên sâuCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Đọc hướng dẫn chuyên sâu